家財保険は必要ない?火災保険の家財を持ち家で付けるか決める方法
ゆう
やさしい保険のえらびかた

火災保険の見積もりや更新の書類に「弁護士費用特約」と書いてあって、手が止まった方もいると思います。
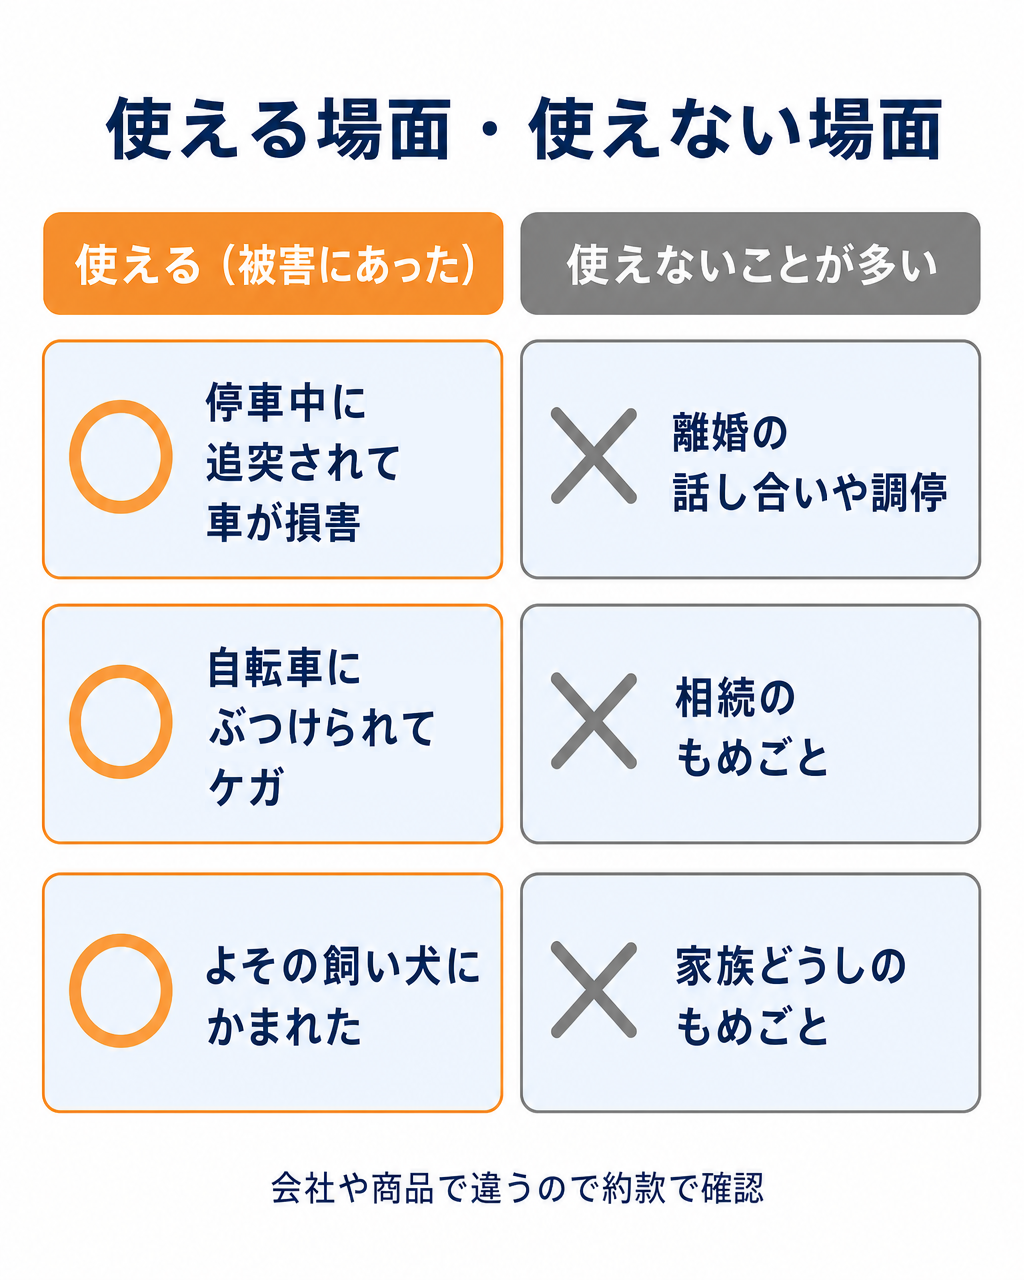
結論からお伝えすると、火災保険の弁護士費用特約は「被害にあって、相手にお金を請求するとき」の弁護士費用を払う特約です。
離婚や相続のようなもめごとには使えないことが多く、使う場面は思っているより限られます。
大事なのは、日常生活の被害まで対象の弁護士特約を、家族で1本持つかどうかを決めることです。
この記事では、使える範囲と付けるかどうかの決め方をまとめました。
保険代理店で11年間、1,000世帯以上の相談を受けてきた立場からお伝えします。
火災保険ごと保険料を見直したい方は、火災保険の一括見積もりサービスで複数社を比べる方法もあります。
火災保険や自動車保険のご相談で特約の説明をすると、よく聞かれる質問があります。
どれも、使う場面のイメージが湧かないから出てくる疑問です。
この記事では、この4つに順番に答えていきます。
火災保険の弁護士費用特約は、家族のケガや車・持ち物の損害を、相手に請求するときに使う特約です。
火災保険そのものが補償するのは建物や家財ですが、弁護士費用特約が見るのは「被害を受けたかどうか」です。
相手への損害賠償請求を弁護士に頼む費用や、弁護士への法律相談の費用が支払われます。
支払いの上限は、次の金額にしている商品が多いです。
どちらも「1回の事故につき、補償を受ける人1人ごと」の上限です。
「事故のときは保険会社が交渉してくれる」と思っている方は多いです。
ただ、自分にまったく過失がない もらい事故では、自分の保険会社は相手と示談交渉ができません。
代理店型とネット型の事故対応の違いは、ネット型自動車保険の事故対応は大丈夫?代理店型と両方使った本音でまとめています。
間違えやすいのが、ケガを「させた側」になったときです。
相手にケガをさせたり、物を壊したりして賠償する立場になったときは、個人賠償責任の特約が賠償金を払います。
損保会社の火災保険や自動車保険に付ける個人賠償の特約には、相手との示談交渉を保険会社が代わりにする「示談交渉サービス」が付いているのが一般的になっています。
ただ、クレジットカードの付帯保険などには付いていないものもあるので、加入中の保険で確かめておきましょう。
いずれにしても、させた側の話し合いは弁護士費用特約の出番ではありません。
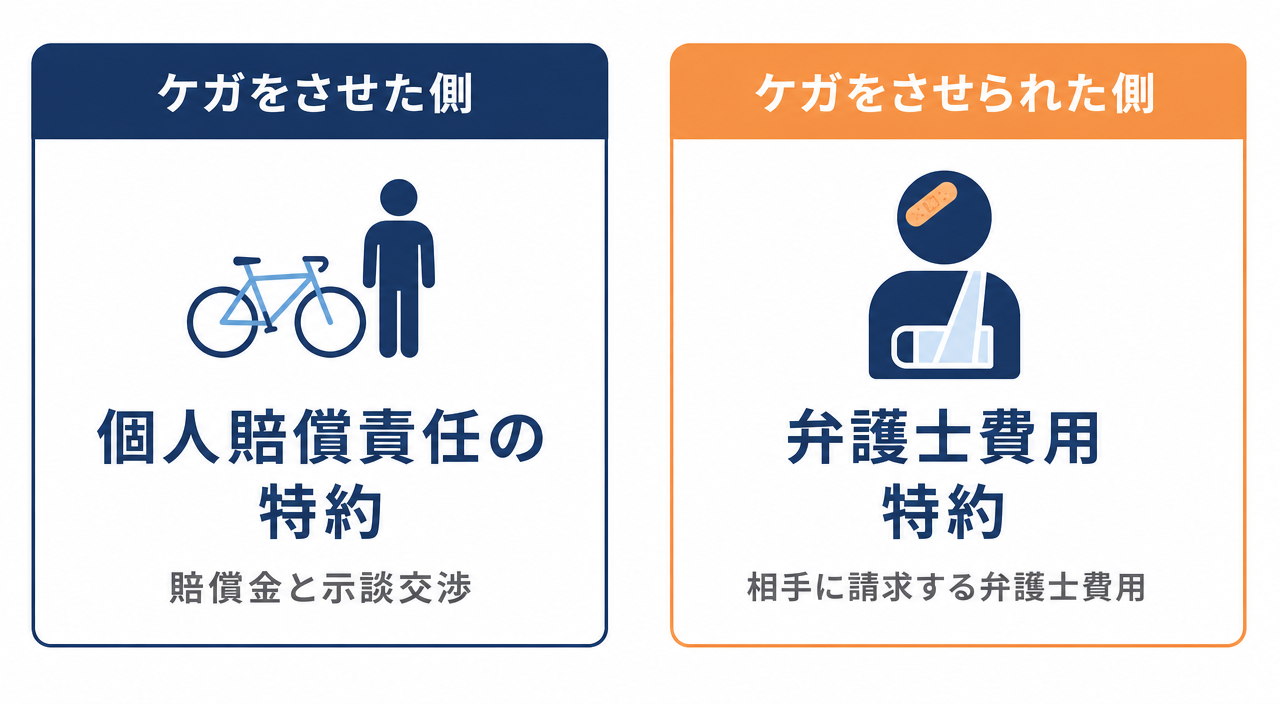
させた側は個人賠償、させられた側は弁護士費用特約。まずこの2つを分けて考えると、迷いにくくなりますよ。
個人賠償責任の特約については、自転車保険はいらない?個人賠償は家族に1本で足りる理由と選び方で詳しくお伝えしています。
日常生活まで対象の弁護士特約が使えるのは、次のような「被害にあった」場面です。
共通しているのは、体のケガか、物の損害があることです。
火災保険に付ける特約でも、車の事故の被害を対象にしている商品が多いです。
子ども同士で遊んでいてケガをした、という場面もご相談で聞かれることがあります。
わが子が友達にケガをさせられて、治療費や慰謝料を相手に請求するときは、日常生活まで対象の特約なら使えることがあります。
相手の子どもが小さいときは、監督する立場の親に請求する形になるのが一般的です。
逆に、わが子がケガを「させた」側なら、使うのは個人賠償責任の特約です。
子ども同士のケガも、「させた」か「させられた」かで使う特約が変わります。まず立場を分けて考えましょう。
「離婚協議に使えますか?」も、ときどき聞かれる質問です。
多くの弁護士費用特約は、体のケガや物の損害があることが条件なので、離婚は対象外です。
三井住友海上のよくある質問でも、離婚は身体や財物に損害が発生していないため補償の対象外と案内されています。
同じ理由で、次のようなもめごとも対象外のことが多いです。
ただ、会社によって範囲は違います。
例えば損保ジャパンの火災保険の特約は、SNSでの中傷や子どものいじめなどの「人格権の侵害」も対象にしています。
一方で三井住友海上の火災保険の特約は、ネット上の中傷は対象外と案内しています。
相手が同居の家族や、親・配偶者・子どものときは、多くの特約で支払いの対象外です。
夫婦の間のもめごとに使えないのは、この点からも同じです。
私自身、自動車保険に弁護士費用特約を付けています。
以前もらい事故にあったときも、特約は使わずに済みました。
被害は車の修理代だけで、相手の保険会社から修理代が支払われたからです。
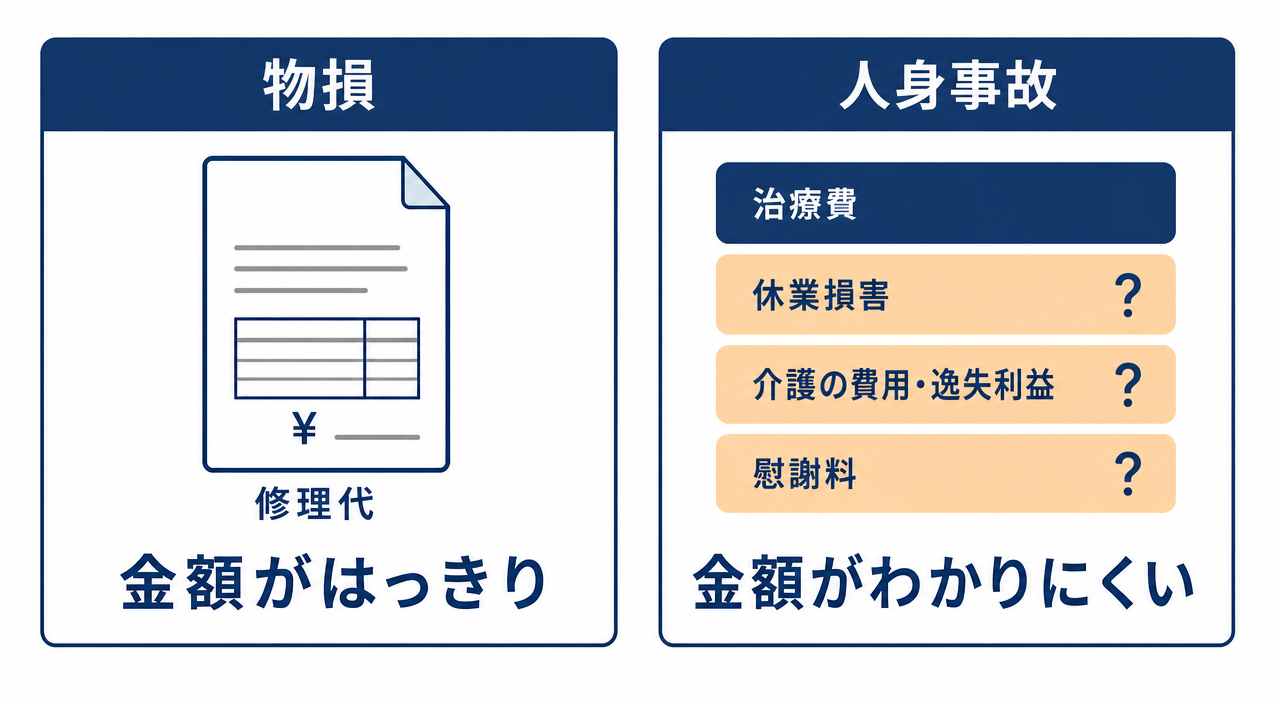
物の損害は、修理の見積書で金額がはっきりしています。
相手が保険に入っていれば金額で大きくもめることは少なく、弁護士に頼むまでもなく片付くことが多いです。
数字を覚えなくても、「物の損害だけなら、使わずに片付くことが多い」とだけ覚えておいてもらえれば大丈夫です。
弁護士に相談するのは、ケガをした人身事故が多いです。
治療費はわかりやすいのですが、それ以外の項目は金額が見えにくいからです。
こうした項目は、相手の保険会社が示す金額と、弁護士が裁判の基準で計算する金額に差が出ることがあります。
差がありそうなときに、費用を気にせず弁護士に相談できるのが、この特約の価値です。
相談の現場では、もらい事故で相手との話し合いを自分でしなければならず、大変な思いをした方もいました。
話し合う相手は、示談交渉に慣れた相手の保険会社の担当者になることが多いです。
金額に納得できないときに弁護士へ任せる選択肢があるだけで、気持ちの負担は変わります。
物損だけなら使わずに済むことが多く、効いてくるのはケガをした人身事故です。「実際に使うの?」と聞かれたら、私はそうお答えしています。
自動車保険の弁護士特約には、車の事故だけが対象の型と、日常生活の被害まで対象の型があります。
大手の代理店型や一部のダイレクト型では、どちらかを選べます。
自動車保険の日常生活の型は、車の事故だけの型に日常生活の事故を足したものです。
補償を受けられる人の範囲は同じなので、車の事故だけの型の上位版と考えてかまいません。
「車が2台あるなら、2台とも付けないといけない」と思っている方は多いです。
実は自動車保険の弁護士特約は、多くの商品で、車の事故だけの型でも1台に付ければ家族も補償の対象になります。
家族がもう1台の車に乗っているときや、歩いているときの事故も対象です。
補償を受けられる家族は、本人・配偶者・同居の親族・別居の未婚の子までが一般的です。
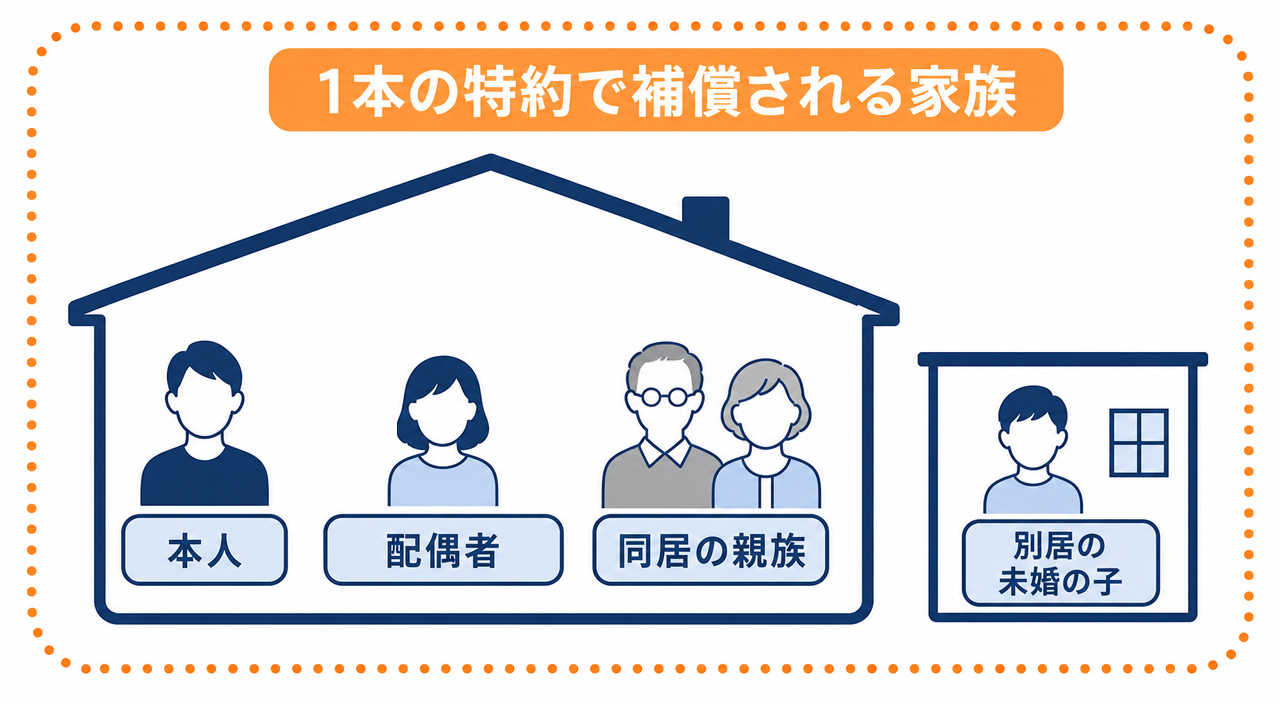
東京海上ダイレクトも、2台とも弁護士特約を付けている場合は、2台目を「なし」にすれば重複がなくなると案内しています。
2本入っていても、かかった弁護士費用より多く受け取れるわけではありません。
弁護士特約は「車ごと」ではなく「家族ごと」に考える特約です。1台に付いていれば、まず足りていますよ。
自動車保険と火災保険の特約で違うのは、補償を受けられる人の範囲です。
例えば、友人を乗せて信号待ちをしているときに追突され、友人がケガをしたとします。
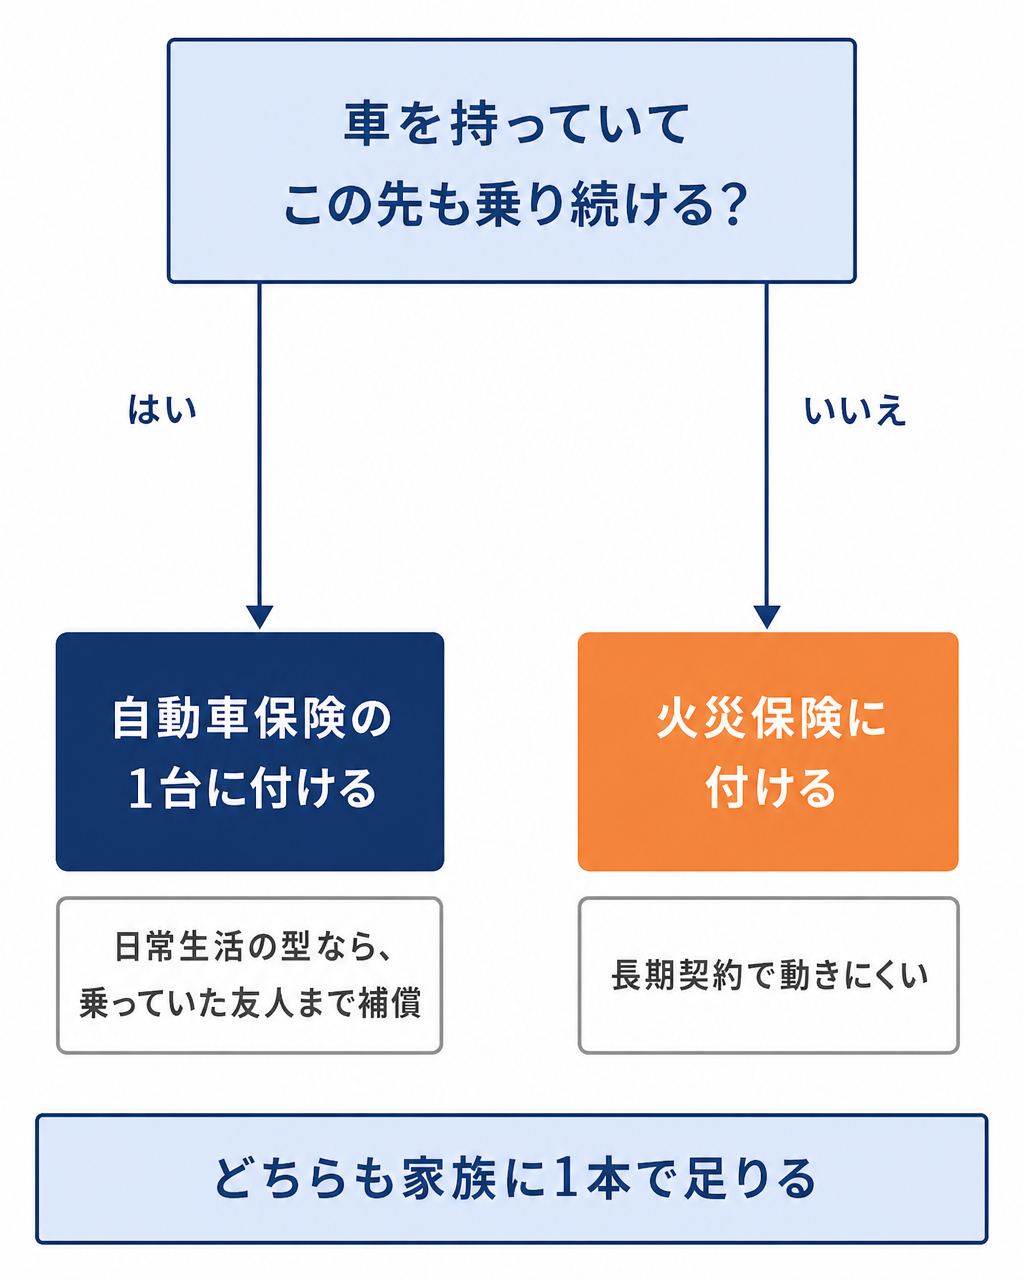
友人が相手に治療費を請求するときに使えるのは、乗っていた車の自動車保険の特約です。
火災保険の特約では、友人は補償の対象になりません。
火災保険の日常生活の型は、本人と家族の被害事故なら車の事故もカバーする商品が多いです。
ただ、乗っていた友人までは補償しない商品が多く、自動車保険の型の上位版ではありません。
どちらに付けるかは、車の持ち方で決めるのがわかりやすいです。
自動車保険に付けている場合は、車を手放すと特約も一緒になくなります。
火災保険は5年や10年の長期契約が多く、契約が動きにくいので、特約がいつの間にかなくなる心配が少なくなります。
2台目を手放すときや、ネット型に乗り換えるときは、弁護士特約がどの車の契約に付いているかを見直しましょう。
車を手放すときの手続きは、車を1台手放すときの保険解約|等級を残す2つの方法をご覧ください。
弁護士費用特約は、自動車保険と火災保険のほか、クレジットカードの付帯保険に付いていることもあります。
見る順番は、次のとおりです。
同じ範囲の特約が2本見つかったら、1本を残してもう一方を外すと保険料を抑えられます。
特約の重なりの見つけ方は、2台目の自動車保険料を抑える|等級の付け方と特約の重なりでもお伝えしています。
保険証券で「どの型か」と「どの契約に付いているか」だけ見ておくと、重なりも抜けも見つけやすくなりますよ。
弁護士費用特約では届かない範囲に備えたい方には、少額短期保険の「弁護士保険」があります。
少額短期保険は、保険金額が小さく、保険期間が短い保険を扱う保険会社のことです。
弁護士保険には、偶然の事故だけでなく、離婚・相続・仕事のトラブルなども対象にする商品があります。
一方で弁護士保険には、離婚や相続のような事故以外のもめごとも扱う分、入ってすぐには使えない期間があります。
例えばミカタ少額短期保険の弁護士保険では、次の期間が設けられています。
すでに起きているもめごとのために入っても、そのもめごとには使えません。
「困りそうになってから入る」ではなく、「起きる前に備える」保険だと考えておきましょう。
弁護士保険は、特約より保険料が高くなる商品が多いです。
子育て世帯でまず考えたいのは、日常の被害事故に備える特約を、家族で1本持つかどうかです。
弁護士保険は、仕事や家族のもめごとに具体的な不安がある方が、内容を見て考える選択肢です。
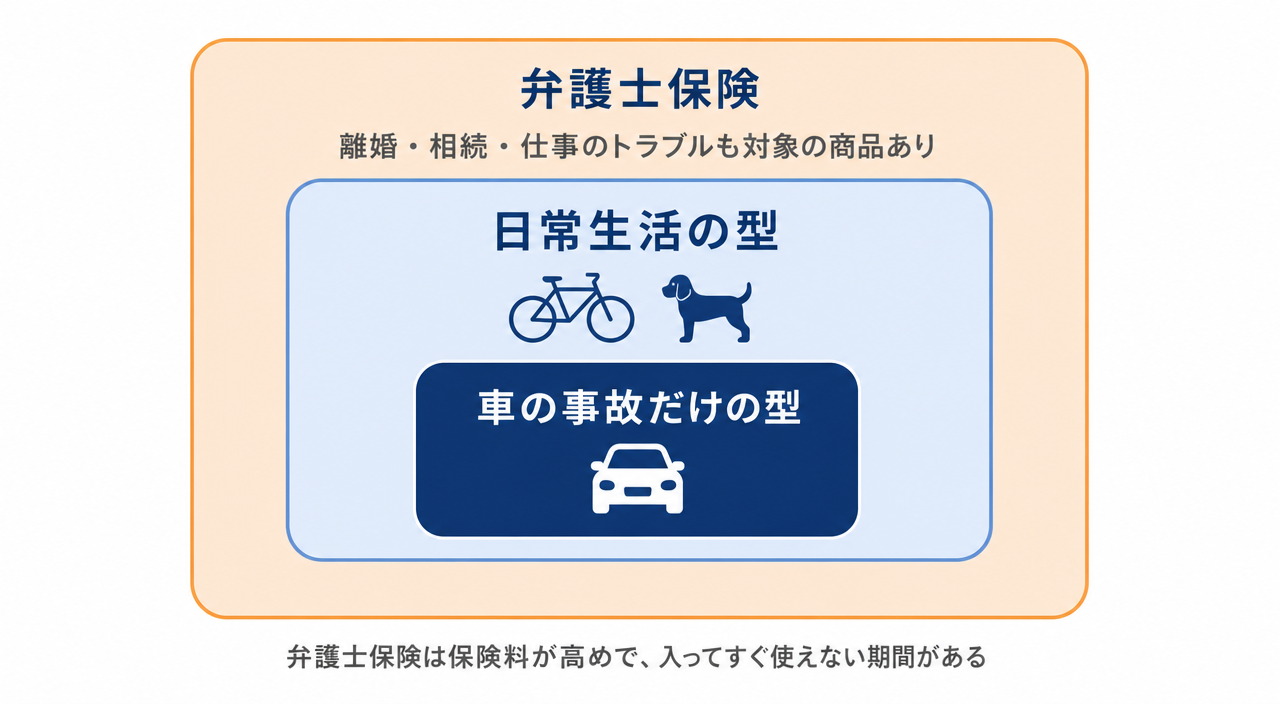
弁護士保険は「備えられる範囲」が広い分、待つ期間と保険料もセットで考えたい保険です。
弁護士費用特約の保険料は、会社やプランで変わりますが、年に数千円ほどのことが多いです。
東京海上ダイレクトの自動車保険は、弁護士特約の2つの型を選べるので、型による違いを試算しました。
試算の条件は、トヨタのシエンタ(2023年登録)・20等級・30歳以上の家族限定・東京都・車両保険なし・一括払です。
あくまで一例で、条件によって金額は変わります。
火災保険に付けられるかどうかや保険料も会社で違うので、見積もりの特約の欄で金額を見てみましょう。
付けておきたいのは、次のような方です。
反対に、外してもいいのは次のような方です。
原則として、貯蓄で払える支出は保険で備えなくてもかまいません。
弁護士費用も、払える貯蓄があれば特約がなくても弁護士に頼めます。
もらい事故や日常の被害事故も、毎年のように起きるものではありません。
付けるかどうかは「起きたときに弁護士費用を貯蓄で払えるか」で決めるのがシンプルです。付けるなら、使える範囲を知ったうえで1本に絞りましょう。
使えません。
特約は、付けたあとに起きた事故が対象です。
付けたあとの事故なら、弁護士保険のような待機期間はなく、すぐに対象になります。
できる商品が多いです。
火災保険の補償の対象に車は入りませんが、弁護士特約で相手に請求する損害は、それとは別の話です。
例えば三井住友海上の火災保険の特約は「財物に損害を受けた」とき、東京海上日動の火災保険の特約は「自動車事故を含む」被害を対象にしています。
ただ、補償を建物や家財の損害に絞った商品もあるので、パンフレットで「自動車事故を含むか」を見ておきましょう。
自動車保険の弁護士費用特約だけを使った場合は、等級が下がらない「ノーカウント事故」として扱われるのが一般的です。
火災保険には、自動車保険のような等級の仕組みはありません。
自分で選べる商品が多いです。
ただ、依頼の前に保険会社へ連絡して、特約が使えるか・費用がいくらまで出るかを確かめておきましょう。
心当たりの弁護士がいないときは、保険会社に紹介してもらえることもあります。
特約ひとつは年に数千円でも、火災保険と自動車保険の補償を家族の分まで見直すと、生涯の保険料が数十万円単位で変わることもあります。
更新や見積もりのタイミングで、弁護士特約の「型」と「どの契約に付いているか」を見てみてください。
次に読むなら、こちらの記事もおすすめです。