耐震等級3なら地震保険はいらない?防げない3つの被害と半額の条件
ゆう
やさしい保険のえらびかた
火災保険の更新案内を開いて、保険料の高さに驚いていませんか?
こんな状況の方に向けて書いています。
10年契約の満期を迎えた方からは、「1.5〜2倍になった」という声をよく聞きます。
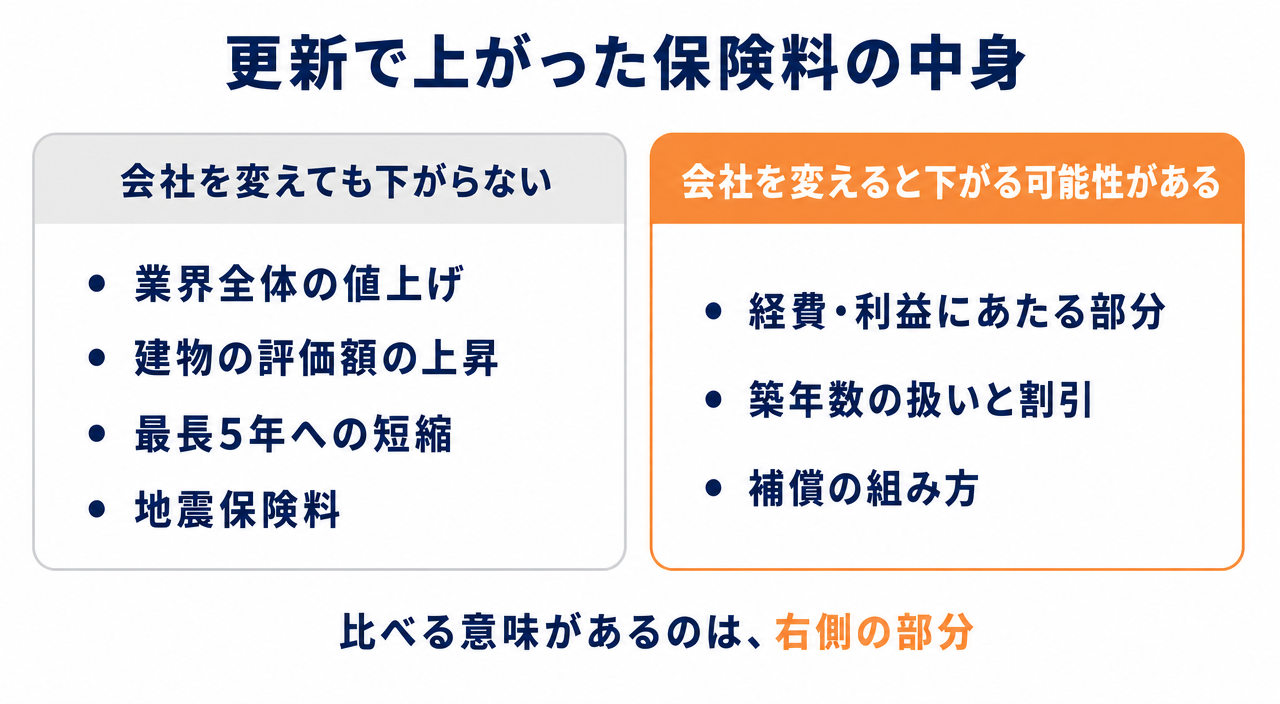
ただ、上がった理由には「会社を変えても下がらない部分」と「比べれば下がる可能性がある部分」があります。
この違いを知らずに見積もりを取ると、「安い」と思った見積もりが、補償が小さいだけということも起こります。
この記事では、更新で保険料が上がる4つの理由と、他社と比べる前に確認するポイントを整理します。
保険代理店で11年間、1,000世帯以上の相談を受けてきた立場からお伝えします。
家に住み続ける数十年で、火災保険料の合計は数十万円単位で変わることがあります。
「他に安くなる会社はないですか?」
更新の案内を持ってご相談に来られる方から、いちばんよく聞く言葉です。
そしてほとんどの方が、なぜここまで上がったのかをご存じありません。
火災保険は、住宅を買うときにハウスメーカーや銀行から勧められるまま入る方が大半だからです。
そこで私は、まず保険料の決まり方からご説明しています。
会社を変えても下がらない値上がりがあると分かると、比べ方が変わるからです。
会社を変えれば上がった分が全部下がる、というわけではありません。でも、比べる価値がある部分もしっかりあります。
火災保険料のうち、事故や災害に払う部分の目安は、「損害保険料率算出機構」という団体が全国のデータから計算しています。
この目安を「参考純率」といい、多くの保険会社がこれを基礎に自社の保険料を決めています。
参考純率が上がれば、どの会社の保険料も上がりやすくなります。
次のような値上がりは、会社を変えても基本的に下がりません。
地震保険は、損害保険料率算出機構が出す「基準料率」を、扱うすべての保険会社が使っています。
そのため、同じ建物・同じ地域なら、どの会社で入っても保険料は変わりません。
一方で、保険会社の経費や利益にあたる部分(付加保険料)は、各社が独自に決めています。
参考純率をそのまま使うかどうかも、各社の判断です。
そのため、同じ家・同じ補償でも、会社によって保険料に差が出ます。
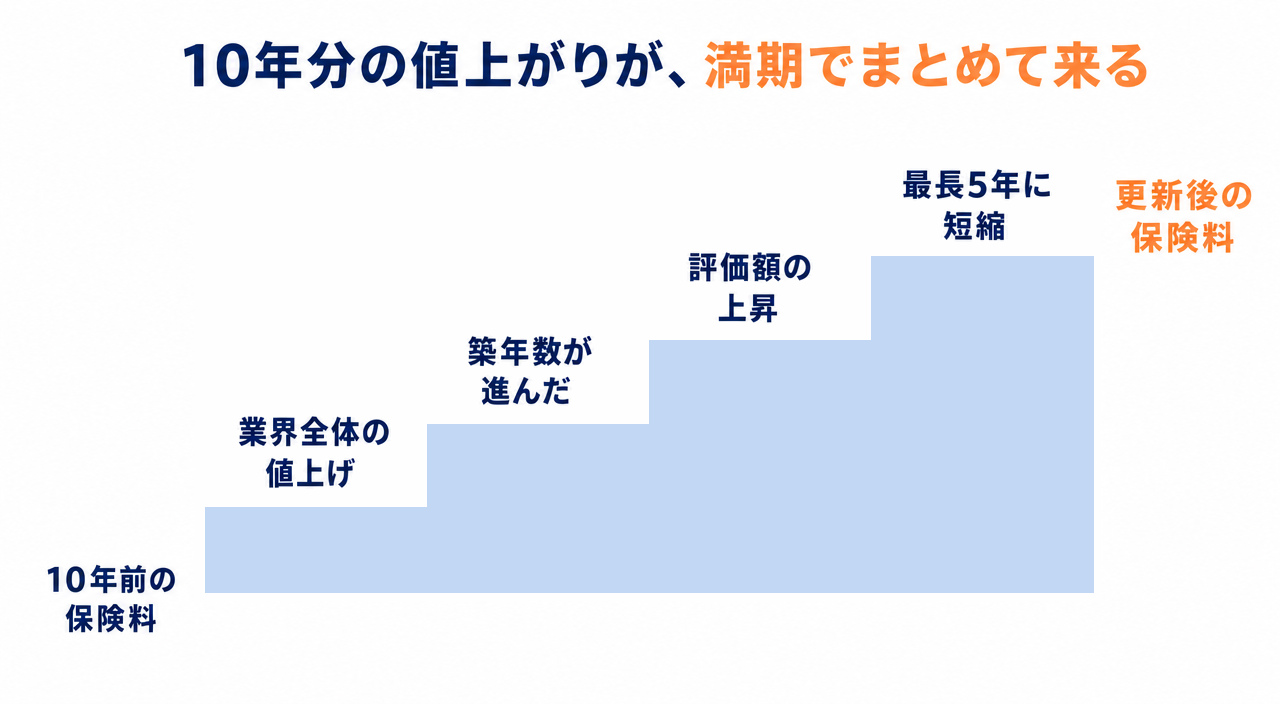
10年契約の更新が「1.5〜2倍」に感じられるのは、10年分の値上がりが一度にまとめて来るからです。
毎年更新する契約なら少しずつ上がりますが、10年契約の方は途中の値上げを受けていません。
そのぶん、満期のときにまとめて反映されます。
台風や豪雨などの自然災害が増え、保険会社が支払う保険金が大きく増えています。
これを受けて、参考純率はここ10年ほどで何度も引き上げられてきました。
| 届出の年 | 全国平均の改定率 | 同時に変わったこと |
|---|---|---|
| 2014年 | +3.5% | 最長の契約期間が36年→10年に |
| 2018年 | +5.5% | ー |
| 2019年 | +4.9% | 築浅(築10年未満)の割引を導入 |
| 2021年 | +10.9% | 最長の契約期間が10年→5年に |
| 2023年 | +13.0% | 水災の保険料を市区町村ごとに5段階に |
出典は損害保険料率算出機構の届出で、各社の保険料には翌年以降に順に反映されています。
2016年ごろに10年契約で入った方は、2018年以降の4回分をまとめて受けることになります。
4回分を掛け合わせると、全国平均の目安で約1.4倍です。
2023年の改定では水災の保険料が地域ごとに分かれ、最もリスクが高い地域は低い地域の約1.2倍になりました。
さらに2026年10月には、大手損保が物価や建築費の上昇を理由に、独自に保険料を改定しています。
表の数字は全国平均です。実際の上がり方は、地域や建物の構造、入っている会社で変わります。
火災保険料は、建物が古いほど高くなるしくみになっています。
古い家ほど、水漏れや設備の故障などの事故が起きやすいためです。
2023年の参考純率の改定でも、老朽化した建物の増加が引き上げの理由に挙げられました。
10年前は「築浅」として割引を受けていた家も、更新のときには割引の対象から外れていることがあります。
相談の現場でも、築年数による保険料の差は年々広がっていると感じます。
見落とされやすいのが、建物の評価額です。
火災保険の保険金額は、家の今の価値(時価)ではなく、今同じ家を建て直すのにいくらかかるか(新価)を基準に決めるのが一般的です。
建築資材や人件費が上がると、同じ家を建て直す費用も上がります。
その結果、更新のときに保険金額が引き上げられ、保険料も上がります。
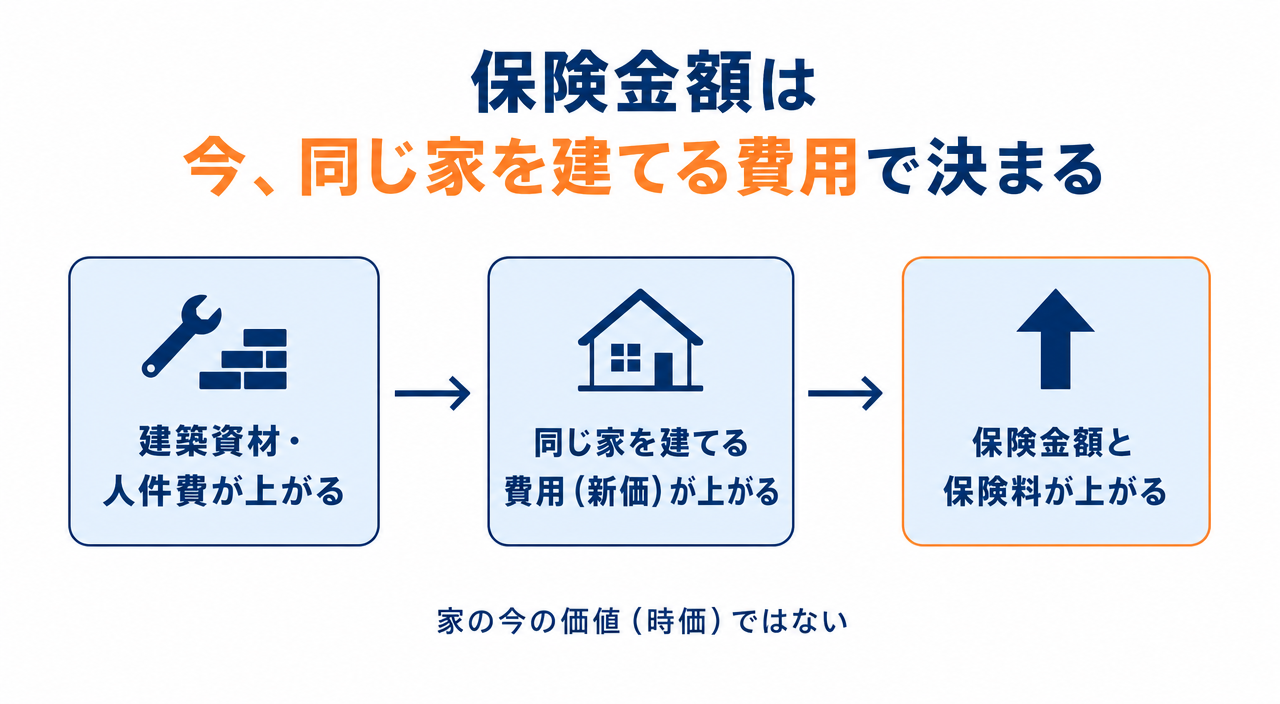
大手損保の2026年10月の改定案内でも、建物や家財の修理・再建の費用が上がっていることが理由に挙げられています。
「家は古くなったのに、保険金額が上がっている」のは、このしくみによるものです。
火災保険の契約期間は、2015年10月に最長36年から10年に、2022年10月には最長5年に短くなりました。
長い期間をまとめて払うと割引が大きくなるため、10年契約は5年契約より1年あたりの保険料が割安でした。
満期のあとは最長5年でしか入れないため、1年あたりで見ると、割引が小さくなったぶんも上乗せされます。
最長10年だった時期(2015年10月〜2022年9月)に結ばれた10年契約は、2025年10月から2032年9月にかけて順に満期を迎えます。
理由がわかったら、次は今の契約の中身を確認します。
ここがそろっていないと、見積もりを正しく比べられません。
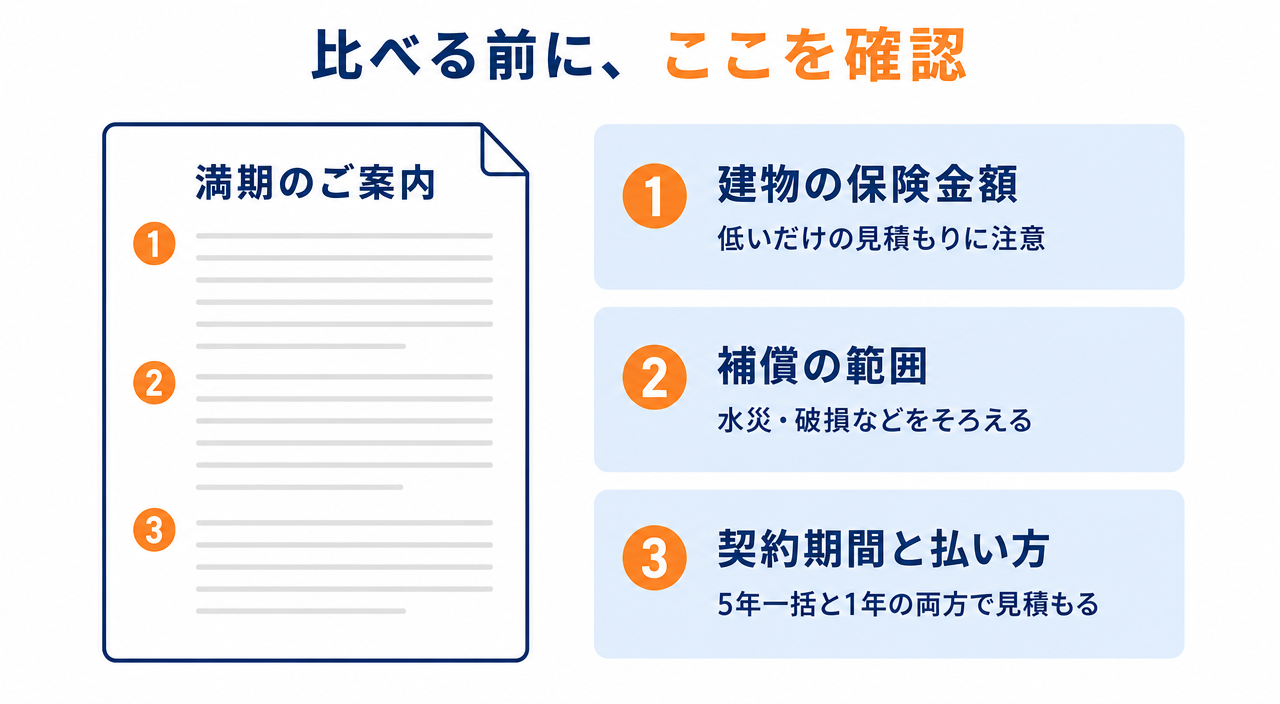
見積もりで一番差が出やすいのが、建物の保険金額です。
保険金額を低くすれば、保険料はそのぶん安くなります。
ただ、家が全焼したときに、建て直す費用が足りなくなります。
時価を下回る金額で契約していると、損害額どおりに保険金が支払われない場合もあります。
比べるときは、各社の見積もりの保険金額が今の契約とほぼ同じかを最初に確認します。
火災保険は、火災のほかに風災・水災・水漏れ・盗難・破損などを組み合わせて補償します。
どの補償が付いているかで、保険料は大きく変わります。
比べるときは、まず今と同じ補償で見積もりを取ります。
補償を外すかどうかは、そのあとで考えます。
補償を外すのは、同じ条件で比べたあと。順番を逆にすると、何で安くなったのかがわからなくなります。
比べたあとで水災を外すか迷ったら、【火災保険の水災はいらない?必要か迷ったときの決め方と保険料の差】で、外していいか決める3つのポイントと保険料の差を解説しています。
今は最長5年までしか契約できません。
一般的には、長い期間をまとめて払うほど1年あたりは割安です。
ただし2026年10月の改定で、長期契約の割引を見直した会社もあります。
会社によっては、1年契約を毎年更新するより割安にならないケースもあると案内しています。
見積もりを取るときは、5年一括と1年契約の両方を出してもらうと判断しやすくなります。
他社と比べるときは、今の契約と同じ保険金額・同じ補償で見積もりを取ります。
条件がそろっていれば、保険料の差はそのまま会社ごとの差です。
私自身の火災保険は、10年契約です。
保険料は10年で約20万円、1年あたり約2万円でした。
水災は、ハザードマップで自宅のまわりを確認したうえで、付けることを選びました。
一方、次の更新では家財を外すことも考えています。
加入したころより貯蓄が増え、家財の損害なら貯蓄で払えると考えるようになったからです。
判断の軸は、「その損害を貯蓄で払えるか」です。
家が全焼するような大きな損害は貯蓄では払えないので、保険に任せます。
家財の買い替えのように貯蓄で払える損害は、保険に頼らない選択もあります。
外す・残すの答えは家ごとに違います。数字を覚えなくても、考え方として「貯蓄で払えない損害だけを保険に任せる」を覚えてもらえれば十分です。
なお、家財を外すと、家財に付けている地震保険もなくなります。
地震で家財が壊れたときの備えも、貯蓄で考えることになります。
家財を付けるか外すかの決め方や、家財を付けると保険料がどれくらい上がるかは、【火災保険の家財はいらない?持ち家・新築で付けるか決める方法】で詳しく解説しています。
貯蓄でどこまで備えられるかの目安は、【生活防衛資金はいくら必要?共働き世帯の目安と、貯蓄で減らせる保険】で整理しています。
水災・家財・個人賠償など、外すかどうか迷いやすい補償の考え方は、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】で詳しく解説しています。
1社ずつ見積もりを取るのは、入力の手間がかかります。
一括見積もりサービスを使うと、1回の入力で複数社の見積もりを受け取れます。
入力するときは、満期案内を手元に置いて、今と同じ保険金額と補償を入れるのがコツです。
見積もりを取っても、今の契約が変わることはありません。
「銀行で入ったものを、勝手に変えていいの?」という質問もよくいただきます。
住宅ローンを借りるときは、火災保険に入ることが融資の条件になっているのが一般的です。
ただ、条件は「火災保険に入っていること」で、どの会社かまでは決められていないことが多いです。
銀行によっては、火災保険に「質権」を設定していることがあります。
質権とは、家が火事になったときの保険金を、銀行が優先して受け取れる権利のことです。
質権が付いている場合は、他社に変えるときに銀行での手続きが必要です。
また、住宅ローンの利用者向けに、割引の付いた火災保険を用意している銀行もあります。
比べるときは、その割引も含めた金額で比べます。
他社に変えるときは、新しい契約の始まる日を今の契約の満期日にそろえます。
満期前に乗り換える場合も、新しい契約が始まってから今の契約を解約すれば、補償の空白は生まれません。
長期契約を途中で解約したときは、残りの期間に応じて保険料の一部が戻るのが一般的です。
銀行で入ったから変えられない、と思い込んでいる方はとても多いです。まずは融資の条件を確認するところから始めてみてください。
質権の確認のしかたなどは、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】の「見直しのタイミングと注意点」でも説明しています。
一概には言えません。
火災保険料は、建物の構造・地域・保険金額・補償の範囲で大きく変わるためです。
私自身の火災保険も、1年あたり約2万円でした。
高いかどうかは、同じ条件で他社と比べたときの差で判断します。
大手損保の一部が、2026年10月以降に始まる契約から保険料を改定しています。
報道によると、大手損保の1社は個人向けで平均3%の引き上げです。
理由として、物価や建築費の上昇による修理・再建の費用の増加が挙げられています。
改定の幅は建物の構造や築年数で変わるため、自分の保険料は更新案内や見積もりで確認します。
入れません。
2022年10月から、火災保険の契約期間は最長5年になっています。
満期のあとは、5年以内の期間で契約し直すことになります。
一般的には、5年一括のほうが1年あたりの保険料は割安です。
ただし、長期契約の割引を見直した会社もあり、差が小さくなっている場合があります。
見積もりで両方の金額を出してもらい、差と手元のお金の余裕で選ぶと判断しやすいです。
10年ぶりの更新で火災保険料が大きく上がるのは、10年分の値上がりがまとめて来るからです。
家に住み続ける数十年で、火災保険料の合計は数十万円単位で変わることがあります。
更新の手続きをする前に、同じ条件で他社と比べてみてください。
次に読むなら、こちらの記事がおすすめです。
補償を絞って保険料を下げたい方は、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】をどうぞ。
貯蓄でどこまで備えるかを決めたい方は、【生活防衛資金はいくら必要?共働き世帯の目安と、貯蓄で減らせる保険】が参考になります。
自動車保険も更新で上がった方は、【自動車保険が高くなったのはなぜ?更新で上がる4つの理由と対処法】もあわせてご覧ください。