収入保障保険はやめたほうがいい?共働き世帯の必要性と選び方
ゆう
やさしい保険のえらびかた

ボーナスや貯金が増えてきて、住宅ローンを早く返そうか検討している。
でもネットで「繰り上げ返済すると団信が減って損」と見かけて、手が止まっている。
そんな方に向けた記事です。
先に結論をお伝えすると、繰り上げ返済で団信の保障が減っても、損ではありません。
迷うポイントは団信ではなく、「手元のお金」と「住宅ローン控除」の2つです。
この記事を読み終えるころには、返すか残すかを自分の家庭の数字で決められるようになりますよ。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。自分でも住宅ローンを返している最中で、NISAも続けています。
返すか残すか迷ったら、自分で考えたうえで相談を使うのもひとつの方法です。相談先の選び方は【無料保険相談はどこがいい?業界11年の4つの判断軸と選び方】でまとめています。
「繰り上げ返済を考えているんですけど、どう思いますか」
ライフプランの話をしていると、こう聞かれることがあります。
ただ、繰り上げ返済で団信の保障が減ることを知っている方は、ほとんどいません。
団信は住宅ローンを組むときに付いてくることが多いので、繰り上げ返済で保障がどうなるかまでは、なかなか意識しないですよね。
団信でなくなるのは、そのときのローンの残高です。
100万円を繰り上げ返済すれば残高が100万円減り、団信でなくなる金額も100万円減ります。
「期間短縮型」でも「返済額軽減型」でも、残高が減る分は同じです。
ここが大事なところです。100万円を繰り上げ返済した場合としなかった場合を、2つの場面で比べてみます。
万が一のときは、どちらの場合も住宅ローンは団信でなくなり、家はローンなしで家族に残ります。
このとき、返さなかったほうは、手元に残していた100万円が現金で家族に残ります。
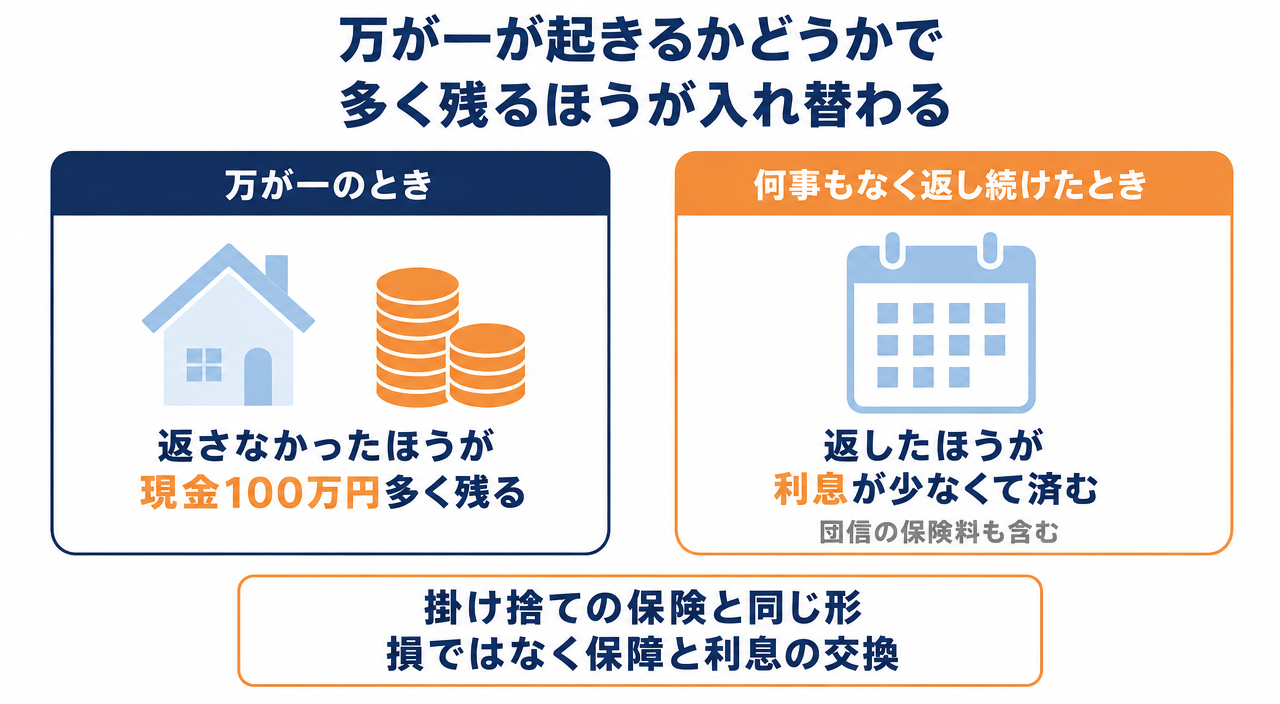
一方、何事もなく返し続けた場合は、繰り上げ返済したほうが100万円分の利息を払わずに済みます。
民間の銀行の住宅ローンでは、団信の保険料は金利に含まれています。減る利息には、団信の分も入っています。
金利1.0%なら、1年目に減る利息は約1万円です。
団信は掛け捨ての保険と同じです。繰り上げ返済は、この保険を100万円分小さくして、その分の保険料と利息を払わなくなるのと同じですよ。
どちらが得かは、万が一が起きるかどうかで変わり、前もってはわかりません。
だから「損」ではなく、「保障と利息の交換」と考えると決めやすくなります。
繰り上げ返済で本当に気をつけたいのは、次の2つです。
「団信が減って損」と言われると不安になりますよね。でも中身は「現金で持っておくか、借金を減らすか」の違いです。そう考えると、決めるべきことがはっきりしますよ。
夫婦のどちらに団信が付いているかで考え方が変わる場合もあります。くわしくは【団信があれば死亡保険はいらない?共働きが先に確認すべき「誰に団信がつくか」】をご覧ください。
手元のお金と住宅ローン控除を軸にすると、繰り上げ返済が向くかどうかは次のように分けられます。
3大疾病団信やがん団信を付けている人は、繰り上げ返済で病気になったときの保障も一緒に減ります。
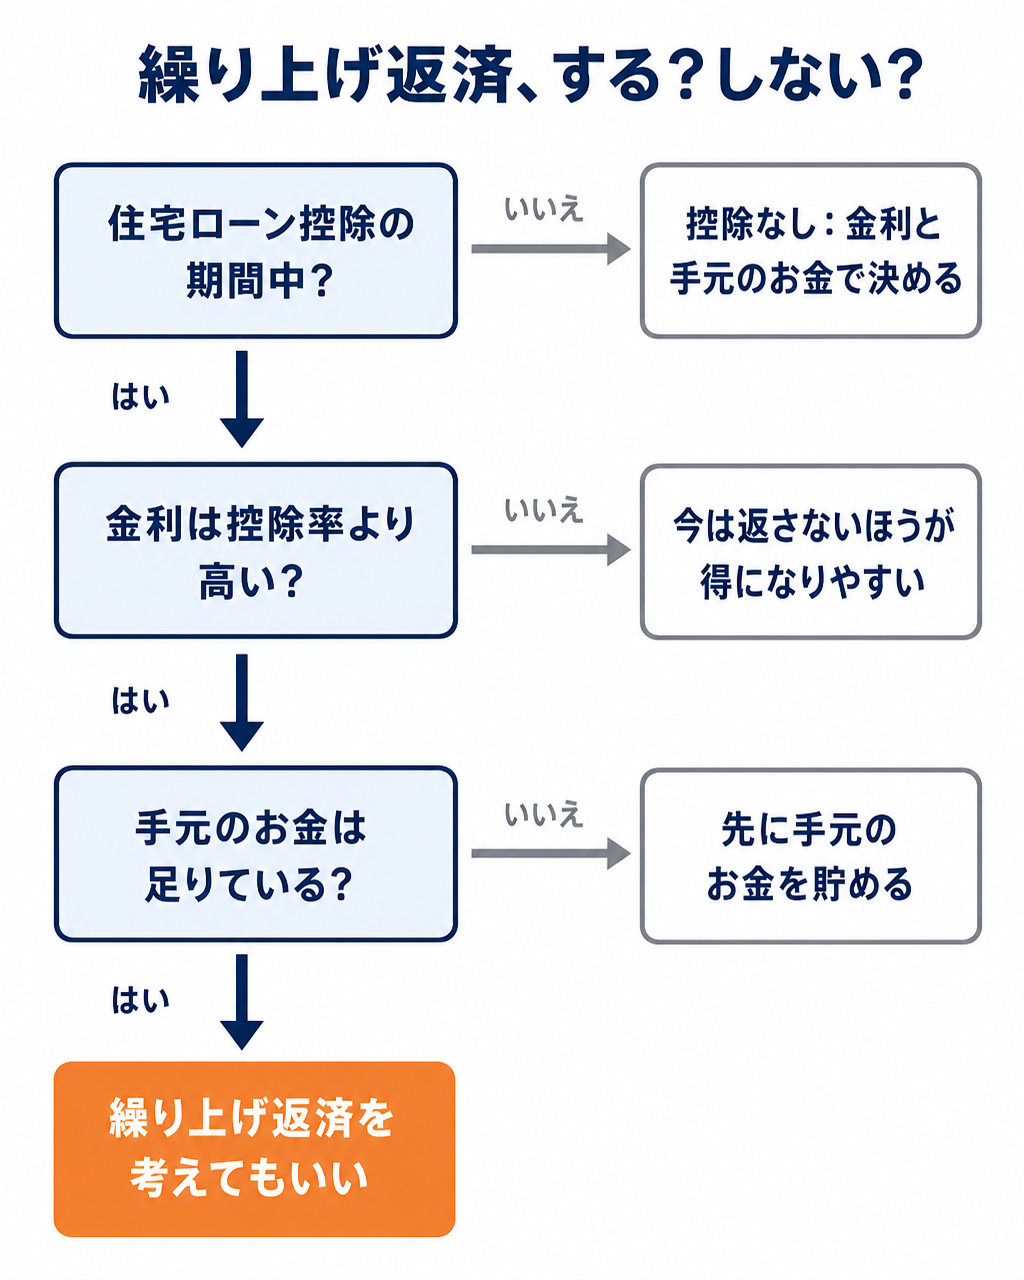
迷ったら、上から順に「控除」「金利」「手元のお金」の3つを確かめてみてください。全部に当てはまって初めて、繰り上げ返済を考える順番が来ます。
住宅ローン控除は、年末のローン残高の0.7%が、所得税と住民税の一部から戻ってくる制度です。
2022年以降に入居した人の控除率は0.7%です。2021年までに入居した人は、多くの場合1%です。
控除される期間は、入居した年や住宅の種類によって10年か13年です。
たとえば100万円を繰り上げ返済すると、1年あたりの利息は「100万円×金利」ほど減ります。
一方で、年末の残高も100万円減るので、戻ってくる税金は1年あたり7,000円(控除率0.7%の場合)減ります。
| 金利 | 減る利息 | 減る控除 | 差し引き |
|---|---|---|---|
| 0.5% | 約5,000円 | 7,000円 | −2,000円 |
| 1.0% | 約10,000円 | 7,000円 | +3,000円 |
| 1.5% | 約15,000円 | 7,000円 | +8,000円 |
金額はどれも1年あたりで、100万円を繰り上げ返済した1年目の目安です。
+は繰り上げ返済したほうが得、−は返さないほうが得という意味です。
実際の金額は、残高や返済の期間、税金の額で変わります。
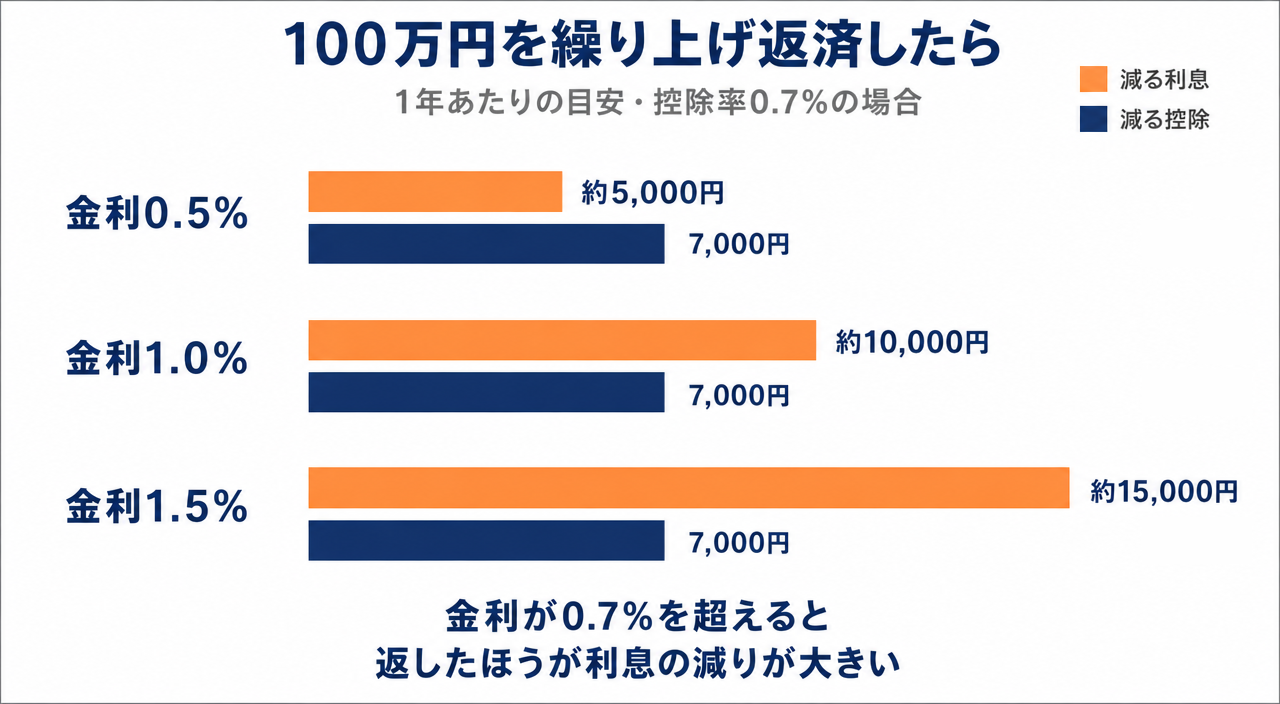
つまり金利が控除率を下回っているうちは、返さずに控除を受けたほうが得になりやすいです。
なお、控除は所得税と住民税の一部から引く仕組みです。税金の額が少ない人は、もともと0.7%分を全部は受け取れていないことがあります。
2026年9月、日本銀行は政策金利を1.25%程度に引き上げました。
大手銀行で新しく借りる人の変動金利は、2026年11月時点で年1.2〜1.6%ほどです。
以前から変動金利で借りている人も、金利の見直しのたびに上がっている場合があります。
金利が上がったというニュースを見たら、自分の金利と控除率を比べ直すタイミングだと思ってください。
控除率0.7%を金利が上回ると、控除の期間中でも、繰り上げ返済で減る利息のほうが大きくなります。
年に1回、返済予定表や金利の通知で今の金利を見て、控除率と比べてみてください。
期間短縮型と返済額軽減型の違いは、次のとおりです。
| 期間短縮型 | 返済額軽減型 | |
|---|---|---|
| 毎月の返済額 | 変わらない | 減る |
| 返済が終わる時期 | 早くなる | 変わらない |
| 減る利息 | 多い | 少なめ |
| 団信の保障 | 残高の分だけ減り、終わる時期も早くなる | 残高の分だけ減る |
| 住宅ローン控除 | 返済期間が10年未満になると対象外 | 期間は変わらない |
利息を減らす効果は期間短縮型のほうが大きいです。ただ、子育て中は毎月の返済が軽くなる返済額軽減型のほうが、家計にゆとりが出ることもありますよ。
繰り上げ返済と並んで迷いやすいのが、そのお金をNISAに回すかどうかです。
繰り上げ返済は、払う利息が金利の分だけ減ることが先に決まっています。金利1%なら、1%で運用したのと近い効果です。
NISAは、長く続ければ増える見込みがありますが、運用の結果によっては元本を下回ることもあります。
| お金の置き場所 | リスク水準 | 効果の目安 |
|---|---|---|
| 預金(生活防衛資金) | 低 | ほとんど増えないが、すぐ使える |
| 繰り上げ返済 | 低 | 金利の分だけ利息が減る。あとから引き出せない |
| NISA(株式中心) | 高 | 増える見込みはあるが、元本を下回ることもある |
リスクの大きさが違うので、どちらが得かは単純に比べられません。
私は、お金の置き場所を「いつ使うお金か」で決めています。
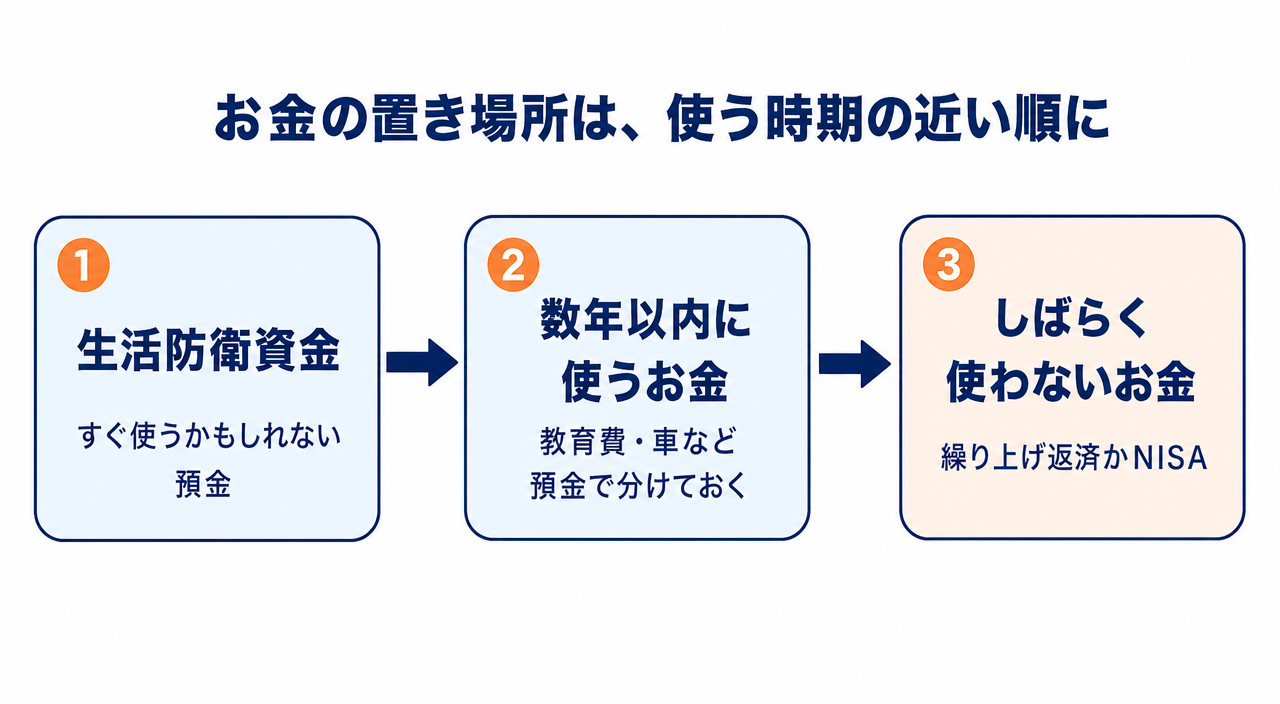
生活防衛資金の目安は、【生活防衛資金はいくら必要?共働き世帯の目安と、貯蓄で減らせる保険】で出し方をまとめています。
私自身も住宅ローンを返している最中ですが、今は繰り上げ返済をしていません。
理由は2つです。
一度繰り上げ返済したお金は、教育費が必要になったときにも取り戻せません。
子どもが3人いて、これから教育費が増えていく時期なので、今は手元に残しておくほうを選んでいます。
ただ、最近は住宅ローンの金利が上がってきています。金利しだいでは、繰り上げ返済も考えようと思っています。
数字を覚えなくても大丈夫です。「いつ使うお金か」で置き場所を決める、という考え方だけ持ち帰ってもらえれば十分ですよ。
保険とNISAの役割の分け方は、【新NISAで保険はいらない?共働き家庭の整理術】でまとめています。
返すか残すか、手元のお金と保険をまとめて整理したい方へ
無料保険相談の選び方を見る
「繰り上げ返済に回したいから、積立型の保険を解約しようと思っています」
ライフプランの話の中で、こうした声を聞くこともあります。
積立型の保険を見直すこと自体は、悪くない選択です。ただ、解約の前に確かめておきたい順番があります。
加入して年数が浅いと、解約返戻金が払った保険料を大きく下回ることがあります。
また、健康状態によっては、あとから同じ保障に入り直せないこともあります。
死亡保障が必要な時期なら、新しい保険が決まってから解約する方法や、保障を小さくして残す方法もあります。
解約するかどうかは、繰り上げ返済で減る利息と、解約で失うもの(戻らないお金・なくなる保障)を並べて決めると迷いにくいですよ。
終身保険を続けるか迷っている方は、【終身保険はおすすめしない|共働き子育て世帯にいらない3つの理由と例外】も参考にしてください。
ここは見落とされやすいところです。
死亡保険で備えるのは、亡くなった人の収入がなくなったあと、家族の暮らしに足りなくなるお金です。
団信が付いている人が亡くなると、住宅ローンはなくなります。家族はその後、住宅ローンを払わずに暮らしていけます。
そのため死亡保険は、もともと住宅ローンの返済を除いた「家族の暮らしのお金」で考えます。
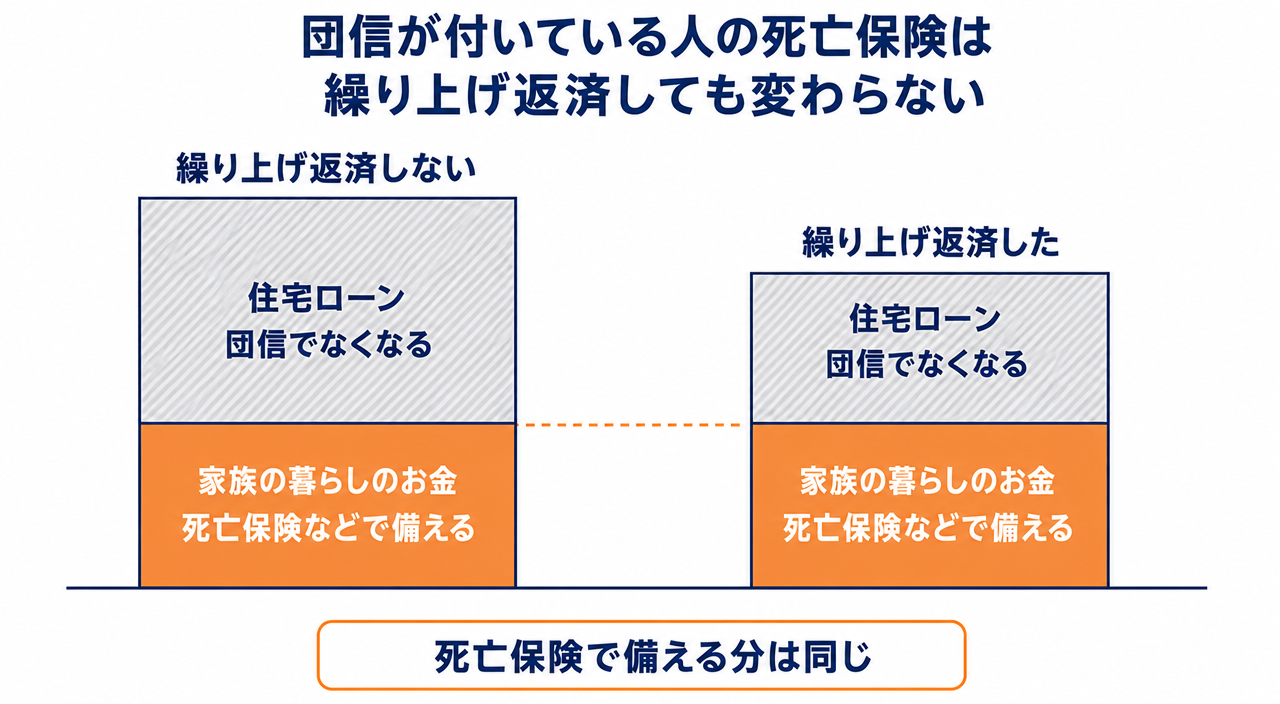
繰り上げ返済で住宅ローンが減っても、家族の暮らしのお金は変わりません。だから、死亡保険で備える額も変わりません。
むしろ貯金を繰り上げ返済に使うと、万が一のときに家族が使える貯金が減るので、死亡保険で備える額は少し増えることもあります。
ただし、住宅ローンを組む前に、家賃などの住居費も含めて死亡保険の額を決めていた方は別です。
住宅ローンを組んで団信が付いたあともそのままにしていると、住居費の分が団信と重なっています。
この重なりは、繰り上げ返済をするかどうかとは関係なく、団信が付いた時点で見直せる部分です。
家を買う前に入った保険を、住宅ローンを組んだあとも見直していない方は少なくありません。繰り上げ返済を考えるのは、保険も見直すいいタイミングですよ。
団信と死亡保険の重なりの確かめ方は、【団信があれば死亡保険はいらない?共働きが先に確認すべき「誰に団信がつくか」】をご覧ください。
一方で、団信が付いていない配偶者は話が変わります。
たとえば夫だけが住宅ローンを組んで団信に入っている場合、妻が亡くなっても住宅ローンは残り、夫が払い続けます。
妻が亡くなったあとに必要なお金には、住宅ローンの返済が入っています。
そのため、繰り上げ返済で返済が軽くなると、妻の死亡保障はその分減らせることがあります。
| 団信が付いている人 | 団信が付いていない配偶者 | |
|---|---|---|
| 亡くなったときの住宅ローン | なくなる | 残る(相手が払い続ける) |
| 返済額軽減型で毎月の返済が減ったら | 死亡保険は減らせない | 減った返済の分、減らせることがある |
| 期間短縮型で返済が早く終わったら | 死亡保険は減らせない | 住居費が要らなくなる時期が早まる |
試算例です。夫の手取り30万円・妻の手取り20万円・返済が月10万円の家庭で、返済額軽減型で返済が月8万円になったとします。夫が亡くなったときに必要なお金は変わりません。妻が亡くなったときは、夫が払う返済が2万円減る分だけ、妻の保障を月2万円減らせる計算です。
ペアローンなど、夫婦それぞれに団信が付いている場合は、どちらの返済が残るかで考え方が変わります。
保障を減らすなら、繰り上げ返済が終わって返済額が決まってから見直しましょう。
夫婦のどちらに団信が付いているかの確かめ方は、【団信があれば死亡保険はいらない?共働きが先に確認すべき「誰に団信がつくか」】でまとめています。自分の家庭の必要保障額は、【必要保障額の計算方法|共働きが”引き算”で出す死亡保険の目安】で順番に出せます。
3大疾病団信やがん団信は、がんなどと診断されたときにも残りのローンがなくなります。
繰り上げ返済で残高が減ると、病気になったときになくなる金額も減ります。
がん団信があるからがん保険を見直した人は、繰り上げ返済で病気の備えが薄くならないかも見ておきましょう。
がん団信とがん保険の考え方は、【住宅ローンのがん団信はいらない?月額早見表とがん保険の見直し条件】でまとめています。
民間の銀行の住宅ローンは、団信の保険料が金利に含まれているので、別に払った保険料が戻ってくることはありません。
繰り上げ返済で残高が減れば、その後に払う利息と一緒に、団信の分も少なくなります。
フラット35は、2017年10月以降の申し込みなら団信の保険料が金利に含まれています。それより前に申し込んだ人は、団信の特約料を年に1回別に払う形なので、取り扱いは住宅金融支援機構に確かめてください。
「団信の保険料を払っている」という感覚がない方も多いのですが、金利の中に入っています。繰り上げ返済すれば、その分も一緒に減りますよ。
どちらも、繰り上げ返済した金額の分だけ残高が減るので、団信でなくなる金額も同じだけ減ります。
期間短縮型は、返済が早く終わる分、団信の保障が終わる時期も早くなります。
団信の違いより、「毎月の返済を軽くしたいか」「利息を多く減らしたいか」で選ぶほうが決めやすいですよ。
インターネットからの繰り上げ返済は、手数料が無料の銀行が多いです。
窓口で手続きすると、手数料がかかることがあります。たとえば三菱UFJ銀行の一部繰上返済は、インターネットなら無料、店頭の窓口では16,500円(税込)です。
手数料や、いくらから繰り上げ返済できるかは銀行で違います。借りている銀行のホームページで確かめてみてください。
住宅ローンを借り換えると、今の団信は引き継がれず、借り換え先の団信に入り直します。
健康状態によっては団信に入れず、借り換えが難しくなることもあります。
金利が上がって借り換えを考えるときは、金利の差だけでなく、団信に入り直せるかもセットで考えましょう。
繰り上げ返済と団信は、次のように考えると決めやすいです。
繰り上げ返済と保険の見直しをどう組み合わせるかで、手元に残るお金や生涯の保険料は数十万〜数百万円変わることもあります。
金利や控除の期間は、家庭ごとに違います。年に1回、金利と控除を見比べて、自分の家庭に合うほうを選んでください。
繰り上げ返済は「早く返すほど得」とは限りません。団信より、手元のお金と控除。この2つで決めれば、迷いはぐっと減りますよ。
死亡保障と手元のお金をまとめて確かめたい方は、約5分でつくる総合保険シミュレーターで、自分の家庭の数字を入れて試せます。
繰り上げ返済と保険の見直しを、一度まとめて相談したい方へ
無料保険相談の選び方を見る