ネット型自動車保険の事故対応は大丈夫?代理店型と両方使った本音
ゆう
やさしい保険のえらびかた

「自動車保険の見積もりに入っている人身傷害、本当に必要なのかな」
見積書を見ていて、こう思ったことはありませんか?
こんなことで迷っていませんか?
保険代理店で11年間、1,000世帯以上の相談を受けてきましたが、「人身傷害っていりますか?」という質問はとてもよく聞かれます。
結論からお伝えすると、人身傷害は外せる会社もありますが、外しても浮く保険料はわずかです。
公開されている見積りで試算すると、人身傷害を外して浮くのは年1,000〜2,000円ほどでした。
その一方で、外すと家族のケガや、働けなくなったときへの備えがなくなります。
この記事では、人身傷害を残したほうがいい理由と、保険料を下げたいときに先に削る補償をお伝えします。
自動車保険は補償の選び方と保険会社しだいで、払い続ける保険料の合計が大きく変わります。
まずは「外せるのか」と「外すと保険料がいくら下がるのか」から見ていきましょう。
人身傷害は、自分や家族、車に乗っている人のケガを補償する自動車保険の補償です。
人身傷害を「なし」にできるかどうかは、保険会社によって違います。
外せる会社でも、人身傷害を外すと、代わりに自損事故の補償が付く仕組みになっています。
相談でも「外したい」と言われることはありますが、外せないとお伝えすることが多い補償です。
人身傷害を外せる三井ダイレクト損保の公開見積りで、保険料を比べてみました。
| 人身傷害 | 年間保険料 | 外した場合との差 |
|---|---|---|
| なし(自損事故傷害特約あり) | 9,900円 | — |
| 車内のみ・3,000万円 | 11,010円 | +1,110円 |
| 車内のみ・無制限 | 11,180円 | +1,280円 |
| 車内・車外・3,000万円 | 11,600円 | +1,700円 |
| 車内・車外・無制限 | 11,850円 | +1,950円 |
この条件では、人身傷害を外して浮くのは年1,100〜1,950円ほどでした。
等級や車種、年齢の条件で金額は変わるので、あくまで一例として見てください。
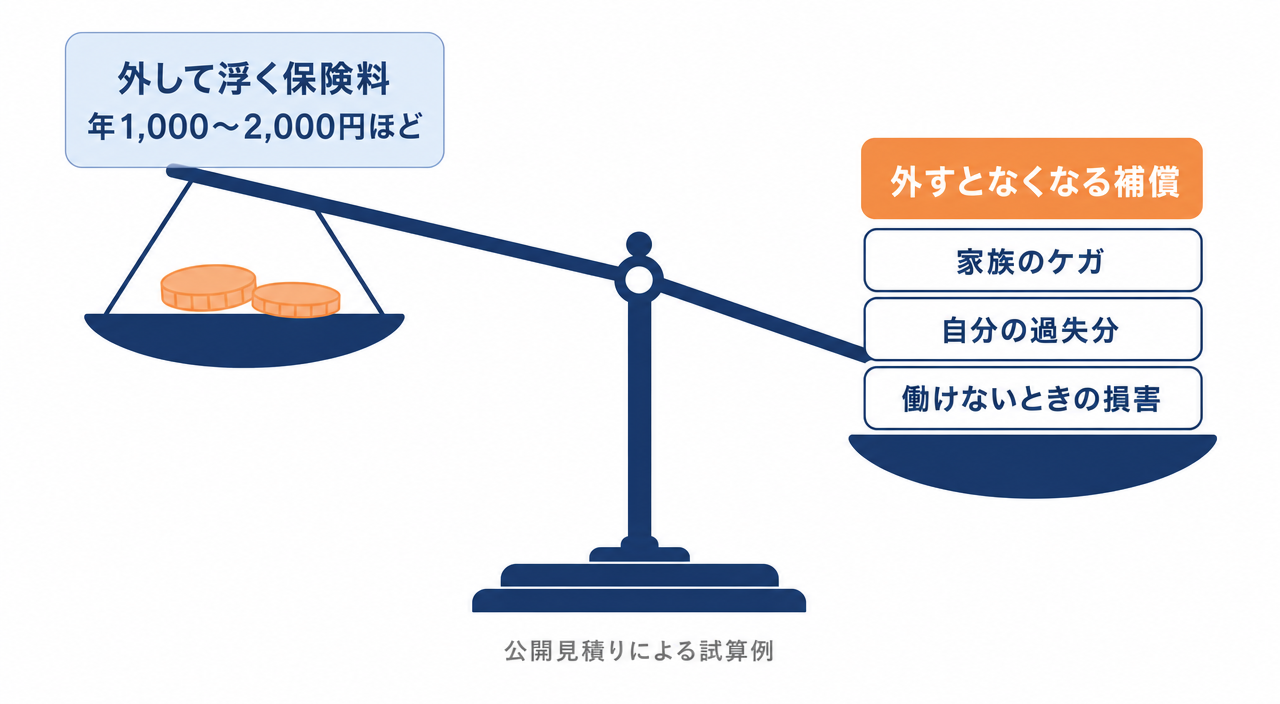
月にすると90〜160円ほどです。ここを削るより、先に見直したい場所がありますよ。
人身傷害を外すと、どんな場面で困るのでしょうか。
大きく分けると、次の3つの場面です。
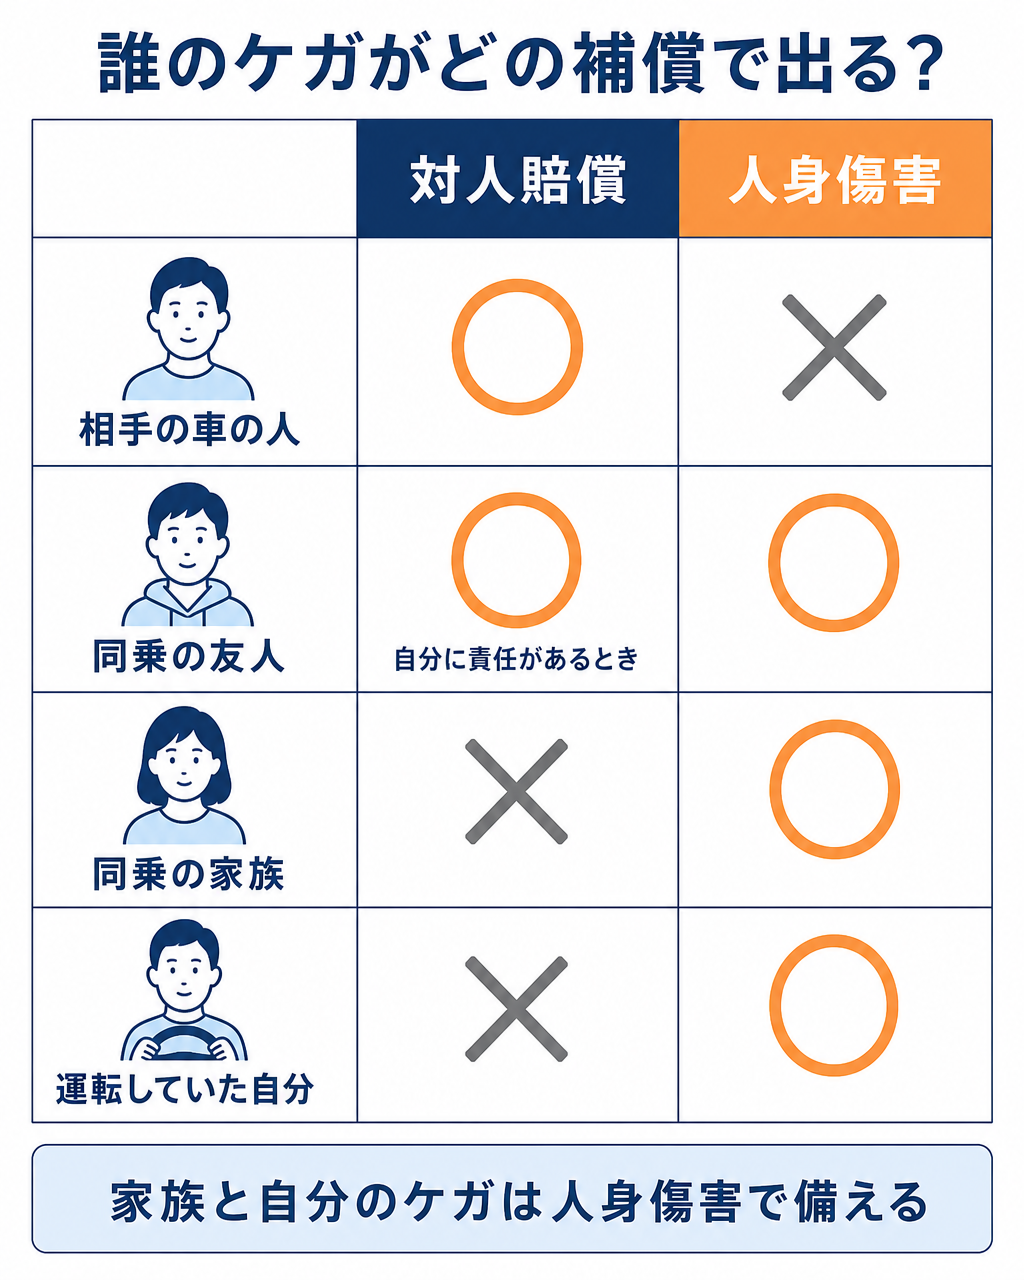
自分が運転していて家族がケガをしたら、相手にケガをさせたときの「対人賠償」で払えると思うかもしれません。
ところが対人賠償は、運転していた本人や、その配偶者・父母・子のケガは対象外です。
自賠責保険からは家族のケガにも支払われることがありますが、ケガは120万円までと上限があります。
子どもを乗せて走ることが多い子育て世帯ほど、家族のケガに十分に備えられるのは人身傷害になります。
同乗していた友人なら、運転していた自分に責任があれば対人賠償で払えます。
契約した車に乗っていれば、友人も人身傷害の補償の対象です。
相手がいる事故では、相手の保険から払われるのは相手の責任の分だけです。
自分にも過失があれば、その分は自分で負担することになります。
人身傷害は、過失の割合に関係なく、保険会社の基準で計算した損害額を払います。
電柱にぶつかったような相手のいない事故でも、補償の対象です。
人身傷害を外したときに付く自損事故の補償は、死亡1,500万円・後遺障害50万〜2,000万円などの決まった金額が一般的です。
治療が長引いたときや重い後遺障害が残ったときには、足りなくなりやすい金額です。
自損事故の補償は「最低限の備え」と考えておくと、人身傷害との違いがイメージしやすいですよ。
相談では「死んだときは生命保険から出ますよね?」と聞かれることがあります。
たしかに亡くなったときは、遺族年金や生命保険である程度は備えられます。
ただ、重い障害が残って働けなくなる場合まで考えている方は、多くありません。
就業不能保険や、障害・介護まで対象の収入保障保険に入っていない方も、一定数いらっしゃいます。
そこで、事故で必要になるお金から、順番に引いてみましょう。
出発点は「もし保険も公的な支えもなかったら、事故でかかるお金をまるごと自分で払うといくらか」です。
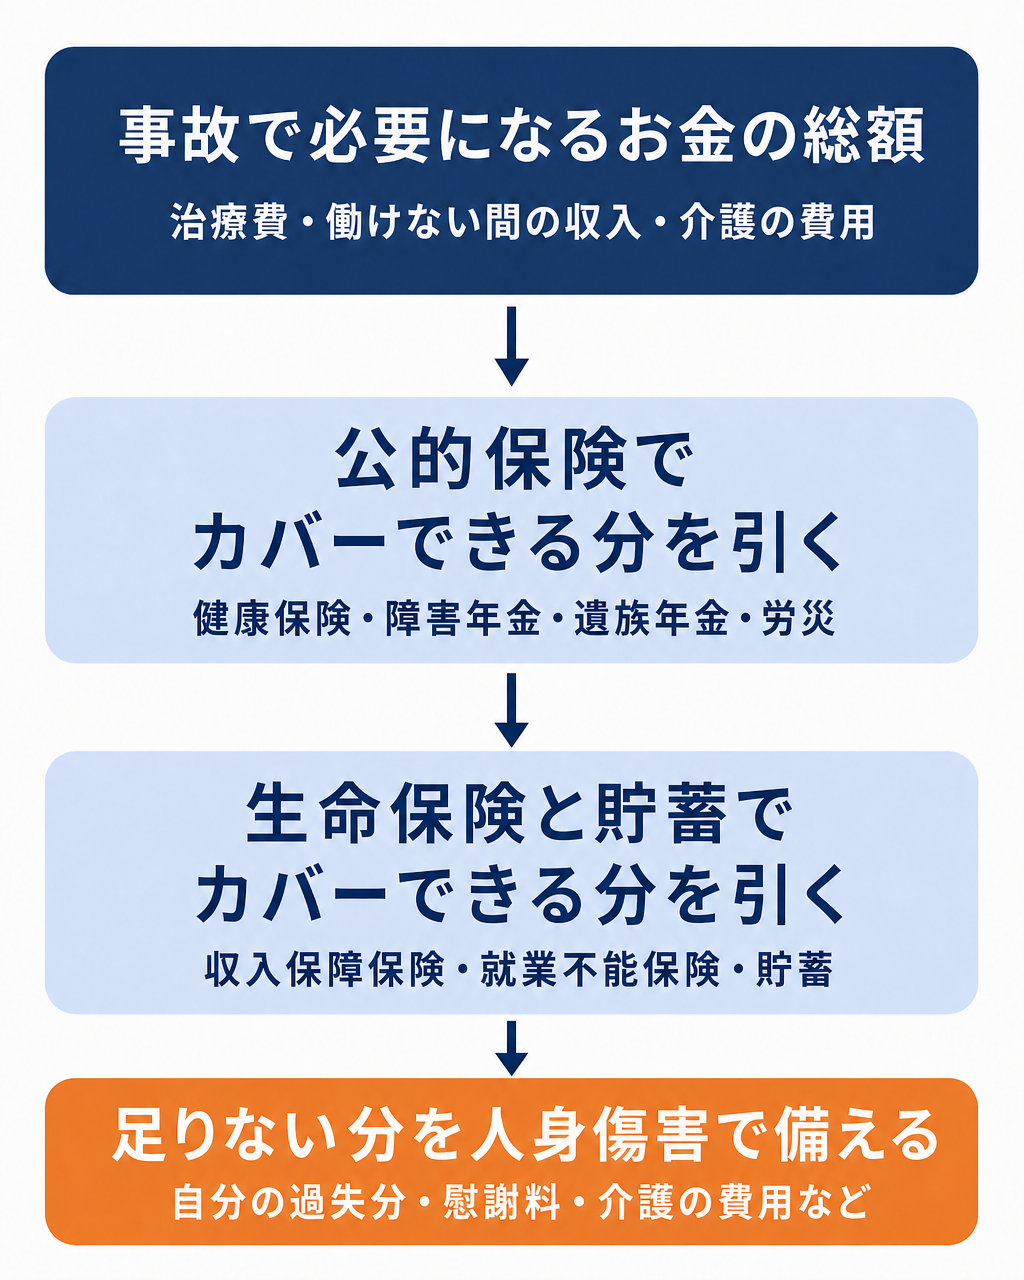
働けない状態への備えが薄い家庭ほど、最後に残るお金は大きくなります。
重い後遺障害では、裁判で認められた損害額が3億円を超えた例もあります(相手にケガをさせた側が払う賠償の例)。
人身傷害は保険会社の基準で計算するので同じ金額にはなりませんが、損害が貯蓄では払いきれないほど大きくなりうることはわかります。
それを年1,000〜2,000円ほど(試算例)の保険料で備えられるのが、人身傷害です。
働けなくなったときの公的な支えは、傷病手当金・障害年金はいくら?月収別の金額と受給の流れで詳しく解説しています。
「生命保険や医療保険と重なっているのでは」という心配も、よく聞かれます。
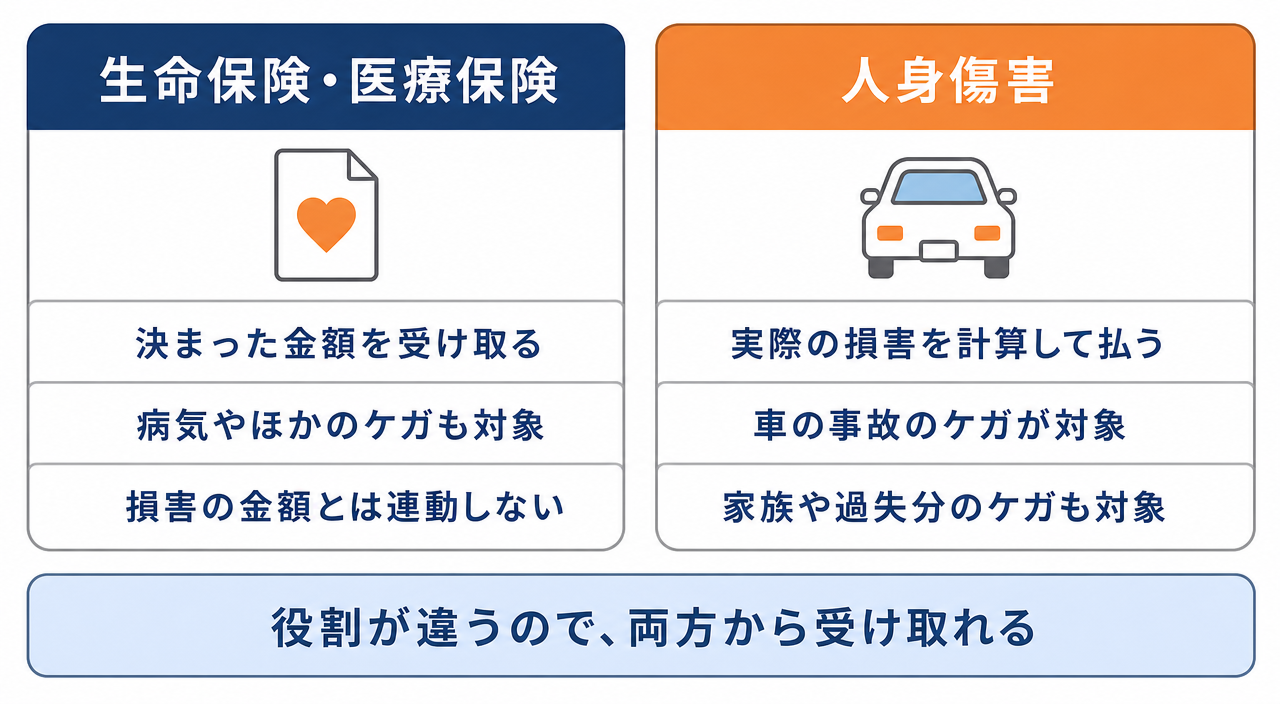
生命保険や医療保険は、契約で決めた金額を受け取る保険です。
人身傷害は、治療費や働けない間の収入、慰謝料などの実際の損害を計算して払います。
役割が違うので、両方に入っていればそれぞれから受け取れます。
保険会社の案内でも、人身傷害の金額は加入している生命保険の金額も考えながら決めるよう勧めています。
生命保険が手厚い家庭なら、人身傷害の金額を無制限より下げる考え方はあります。
ただ、家族のケガや自分の過失分は、生命保険の死亡保障では埋まりません。
医療保険の給付金も、入院1日あたりの決まった金額なので、働けない間の収入までは埋まりにくいです。
生命保険で決められるのは「人身傷害をいくらにするか」まで。外すかどうかとは、分けて考えましょう。
働けなくなったときの備えを生命保険で考えるなら、就業不能保険はいる?傷病手当金と障害年金で足りない分から判断も参考にしてください。

人身傷害を残すと決めたら、次は金額です。
2社の公開見積りで、車内・車外ともに補償するタイプの金額ごとの保険料を比べました。
| 人身傷害の金額 | 東京海上ダイレクト | 三井ダイレクト損保 |
|---|---|---|
| 3,000万円 | 14,022円 | 11,600円 |
| 5,000万円 | 14,146円 | 11,740円 |
| 1億円 | 14,225円 | 11,830円 |
| 無制限 | 14,242円 | 11,850円 |
| 3,000万円との差 | +220円 | +250円 |
3,000万円から無制限にしても、上がるのは年220〜250円でした。
車内のみ補償タイプでも、差は年130〜170円です。
2社は年齢条件などが少し違うので、会社どうしの比較ではなく金額による差を見るための試算です。
相談でも、この差の小ささから無制限を選ぶ方が多いですよ。
ディーラーや代理店の見積もりは、3,000万〜5,000万円で作られていることがよくあります。
会社によっては、重い後遺障害で介護が必要なときに保険金額の2倍まで払う決まりもあります。
それでも試算では年数百円の差なので、無制限にしておく価値はあります。
見積もりを受け取ったら、人身傷害を無制限にした保険料も出してもらいましょう。
ディーラーで入る保険の見直し方は、ディーラーの自動車保険は高い?比べ方と乗り換えの注意点で解説しています。
ネット型の保険では、人身傷害の金額を自分で選ぶことになります。
迷ったら無制限、就業不能や障害への備えが手厚いなら3,000万〜5,000万円、と考えるとシンプルです。
3,000万円と無制限の差は、試算では月20円ほど。迷ったら無制限にしておきましょう。
保険料を少しでも下げたいなら、人身傷害より先に見直したい補償が2つあります。
搭乗者傷害は、契約した車に乗っていた人に、ケガの部位や症状に応じて決まった金額を払う補償です。
人身傷害の損害の計算を待たずに、早く受け取れるのが特徴です。
ただ、ケガの実際の損害は人身傷害でまかなえるので、多くの方には上乗せの位置づけです。
三井ダイレクト損保の試算では、搭乗者傷害を付けると年900〜1,060円上がりました。
人身傷害を3,000万円から無制限にする差よりも、大きい金額です。
東京海上ダイレクトの見積りのように、搭乗者傷害が選択肢にない会社もあります。
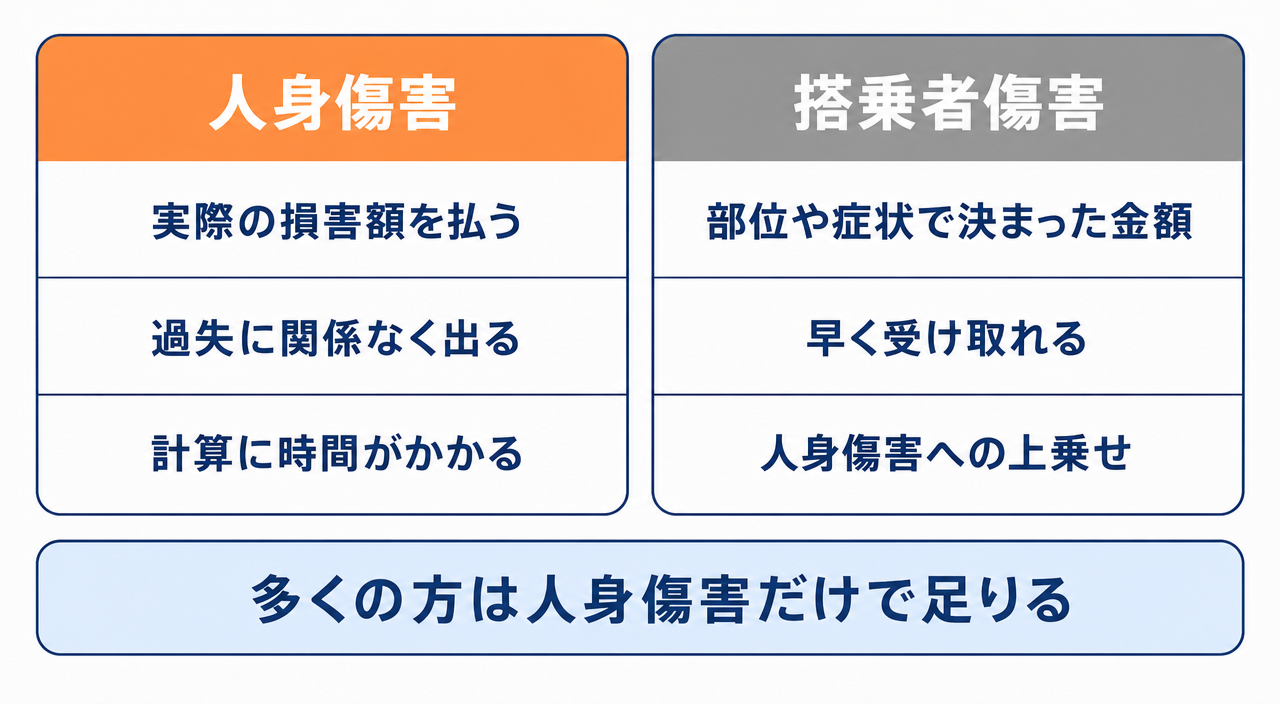
友人を乗せるから搭乗者傷害が要る、ということはありません。友人のケガは対人賠償と人身傷害で備えられます。
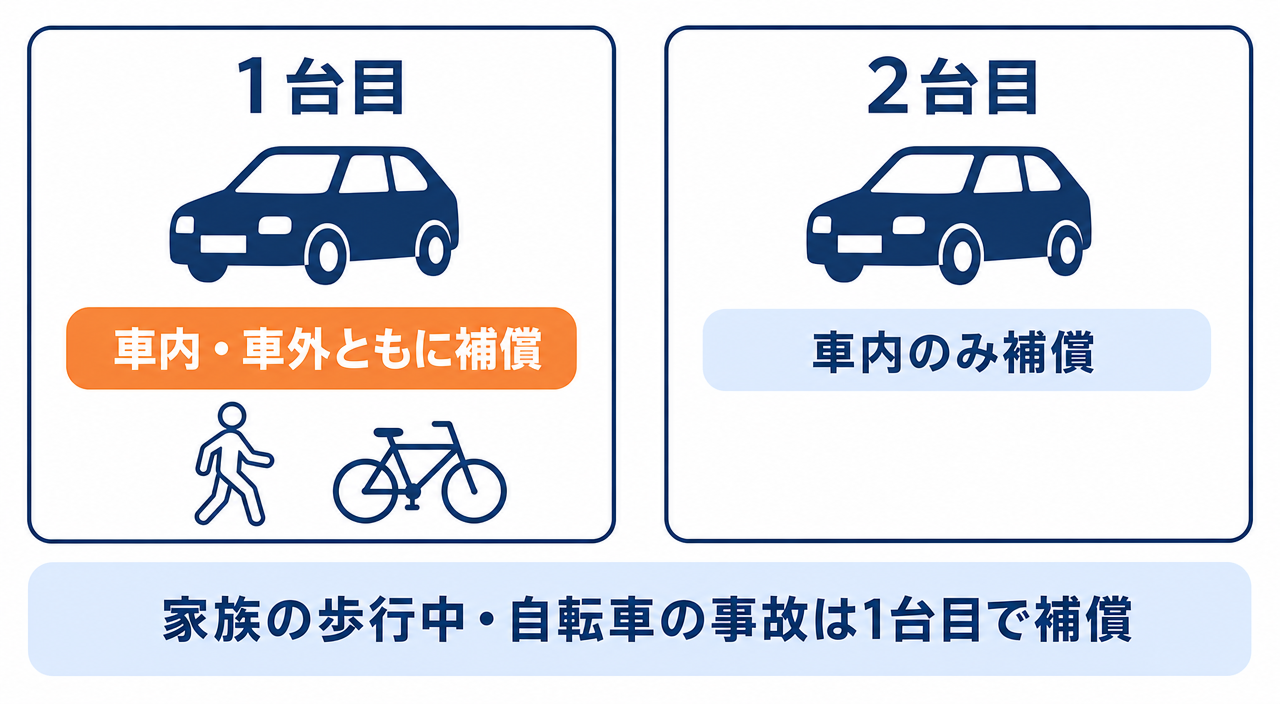
人身傷害の「車内・車外ともに補償」タイプは、歩行中や自転車に乗っているときの自動車事故まで補償します。
この車外の部分で補償されるのは、本人と家族です。
そのため車を2台持っていて両方を車内・車外タイプにすると、車外の部分が重なります。
2台目を車内のみ補償タイプにすれば、重なりをなくせます。
試算では、車内のみ補償タイプにすると年590〜1,100円ほど下がりました。
1台目を手放すときは車外の補償もなくなるので、残る車を車内・車外タイプに戻しましょう。
2台目の保険のほかの重なりは、2台目の自動車保険料を抑える|等級の付け方と特約の重なりでまとめています。
ここまでの見直しで下がるのは、多くても年数千円ほどです。
保険料を大きく下げたいなら、次の2つのほうが効果が出やすいです。
車両保険は、自動車保険の中でも保険料に占める割合が大きくなりやすい補償です。
車の修理や買い替えを貯蓄でまかなえるなら、外したり免責金額を上げたりする選択肢があります。
人のケガと違って、車の損害は車の値段が上限なので、貯蓄で備えやすいからです。
判断のしかたは、車両保険はいらない?貯蓄で決める判断基準と外すタイミングで詳しく解説しています。

自動車保険は、同じ補償内容でも保険会社によって保険料が変わります。
人身傷害を無制限にしたまま、ほかの会社と比べてみるのが近道です。
比べるときは、人身傷害の金額とタイプをそろえて見積もりを取りましょう。
保険料に差がつくポイントは、自動車保険はなぜ差がつく?保険料を下げる8つのポイント【業界11年】で整理しています。
それでも人身傷害を外したり金額を下げたりするなら、次の3つを先に見ておきましょう。
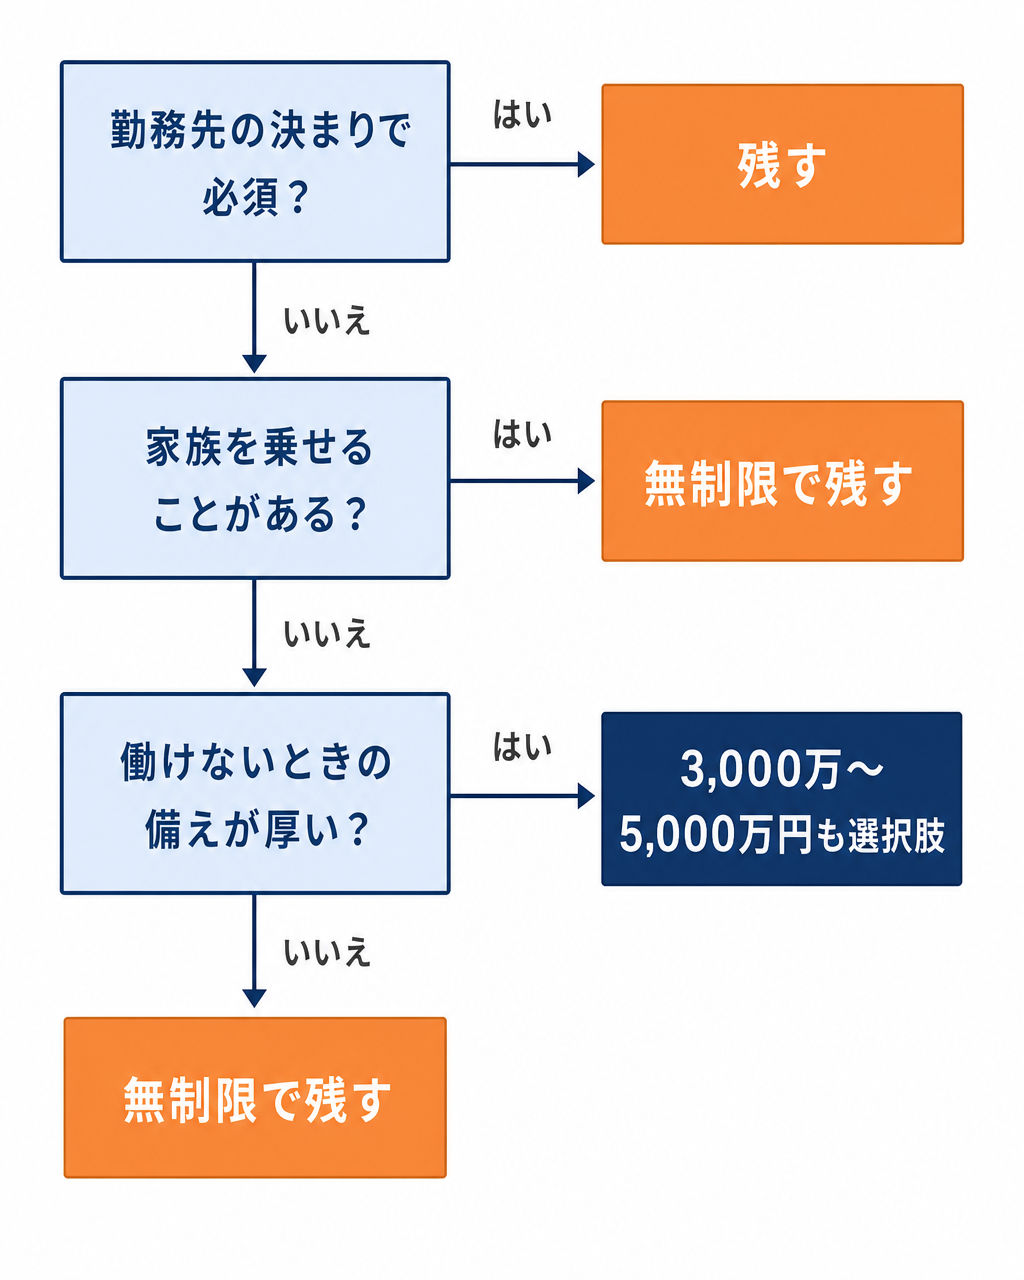
マイカー通勤をしている方は、勤務先が自動車保険の内容を決めていることがあります。
相談では、勤務先の決まりで人身傷害が必須になっている方もいらっしゃいました。
外す前に、就業規則や通勤の届出の条件を見ておきましょう。
1人で乗ることがほとんどで、就業不能保険や貯蓄が手厚いなら、3,000万〜5,000万円にする考え方もあります。
ただ、ここまで見てきたとおり、下げても浮くのは年数百円ほどです。
外すか下げるかより、残したうえでほかを見直すほうが、保険料と補償のバランスを取りやすいです。
同じものを指しています。
正しい名前は「人身傷害(補償)保険」で、会社によっては「人身傷害補償特約」と呼ぶこともあります。
人身傷害だけを使った場合は、等級に影響しない「ノーカウント事故」として扱われるのが一般的です。
ただ、同じ事故で対人賠償や車両保険も使うと、等級が下がります。
車内・車外ともに補償タイプなら、自転車に乗っているときに自動車とぶつかった事故は対象です。
自転車だけで転んだような、自動車が関わらない事故は対象外の商品が多いです。
代理店型の保険会社には、自転車や電車の事故まで広げる特約を用意している会社もあります。
自転車での相手への賠償は、人身傷害ではなく個人賠償責任の特約で備えます。
自転車の備え方は、自転車保険はいらない?個人賠償は家族に1本で足りる理由と選び方で解説しています。
会社員の通勤中の事故は、労災保険の通勤災害の対象になります。
労災から給付を受けた分は、人身傷害の保険金から差し引かれるのが一般的です。
労災で足りない分や慰謝料などを、人身傷害で補う形になります。
生命保険や医療保険の保険金は、人身傷害の保険金から差し引かれないのが一般的です。
気になる場合は、約款の「支払保険金の計算」の項目を見ておくと安心です。
人身傷害について、ポイントを振り返ります。
人身傷害は、少ない保険料で、貯蓄では払えない大きな損害に備えられる補償です。
「いらないかも」と思ったときこそ、外す前にほかの補償と保険会社を見直してみてください。
補償の選び方と保険会社しだいで、払い続ける保険料の合計は大きく変わります。
人身傷害は「残す補償」。そう決めてから、削れる場所を探すのがおすすめですよ。
次に読むなら、こちらの記事がおすすめです。