車両保険はいらない?貯蓄で決める判断基準と外すタイミング
ゆう
やさしい保険のえらびかた
ハウスメーカーや銀行から火災保険の見積りをもらったけれど、「家財」を付けるかどうかで迷っていませんか。
見積りによっては建物だけで、家財が入っていないこともあります。
この記事では、家財を付けると保険料がどれくらい上がるのかを、実際に見積りを取った試算例でお見せします。
そのうえで、家財保険が実際にどんなときに使われているのかと、付けるか外すかを決めるポイントをお伝えします。
家財を付けるかどうかで、住宅ローンを払い終わるまでの保険料が数十万円変わることもあります。
保険代理店で11年間、1,000世帯以上の相談を受けてきた経験から、できるだけわかりやすくまとめました。
家財は「なんとなく付ける」か「なんとなく付けない」になりやすい補償です。自分の家に必要かを決められるように、順番に解説します。
持ち家の火災保険は、「建物」と「家財」を分けて補償する仕組みです。
建物だけで入るか、家財も付けるかを選べることが多いです。
ご相談では、新しく火災保険に入る方から「建物だけで、家財はつけたほうがいいんですか?」とよく聞かれます。
ハウスメーカーや銀行の見積りには、家財が付いていないプランも見かけます。
反対に、家族の人数から計算した金額で家財が入っている見積りもあります。
どちらの場合も、家財が必要かどうかの説明までは受けていない方がほとんどでした。
実際に、ネット型損保1社で見積りを取って比べてみました。
条件は、東京都内の木造一戸建て・新築・建物の保険金額3,500万円・5年契約の年払いです。
家財の保険金額は、夫婦と子ども2人・世帯主30代の家族構成で提案された1,200万円と、少なめの500万円で比べています。
| 家財の補償 | 家財1,200万円 | 家財500万円 |
|---|---|---|
| 家財の火災保険(1年あたり) | 約13,700円 | 約6,400円 |
| 家財の地震保険(1年あたり) | 約22,200円 | 約9,300円 |
| 5年の合計(地震保険なし) | 約6.9万円 | 約3.2万円 |
| 5年の合計(地震保険あり) | 約18万円 | 約7.8万円 |
※あくまで一例です。水災のリスクが低い地域の概算見積りで、家財の火災保険には破損・汚損の補償を含めています。
実際の金額は、家財の保険金額や地域、保険会社によって変わります。
家財を付けなければ、この金額がまるごとかからなくなります。
35年の住宅ローンの間ずっと払うと考えると、家財だけで数十万円の差になることもあります。
家財は「1年で1万円ほど」と思うと小さく見えますが、住宅ローンの期間で考えると大きな金額です。だからこそ、付けるかどうかを一度考えておく価値がありますよ。
同じ見積りで内訳を見ると、家財の保険料の約6割は水災の補償でした。
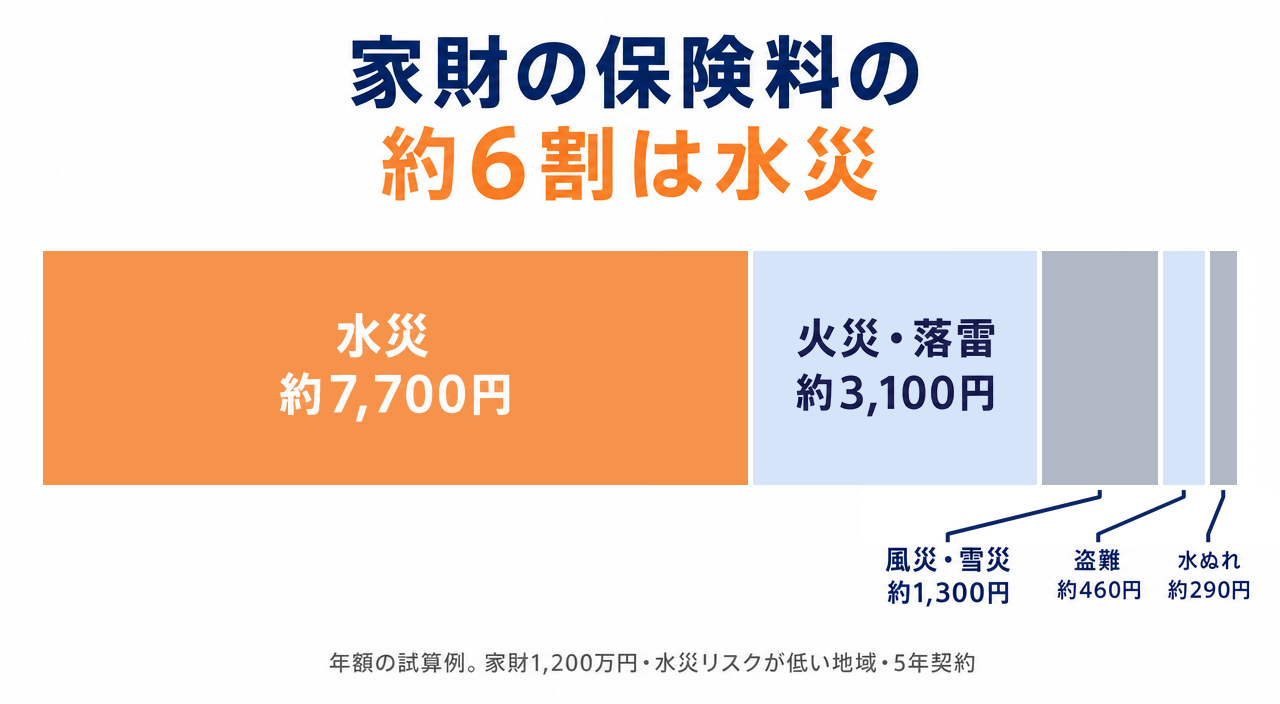
水災は、洪水や大雨による浸水の被害に備える補償です。
水災のリスクが高い地域ほど、家財の保険料も高くなります。
水災を付けるかどうかの決め方は、【火災保険の水災はいらない?必要か迷ったときの決め方と保険料の差】で詳しく解説しています。
ご相談では、「家財ってどこまでが家財ですか?」と聞かれることもよくあります。
基本は、建物にくっついていて動かせない物は建物、動かせる物は家財と考えるとわかりやすいです。
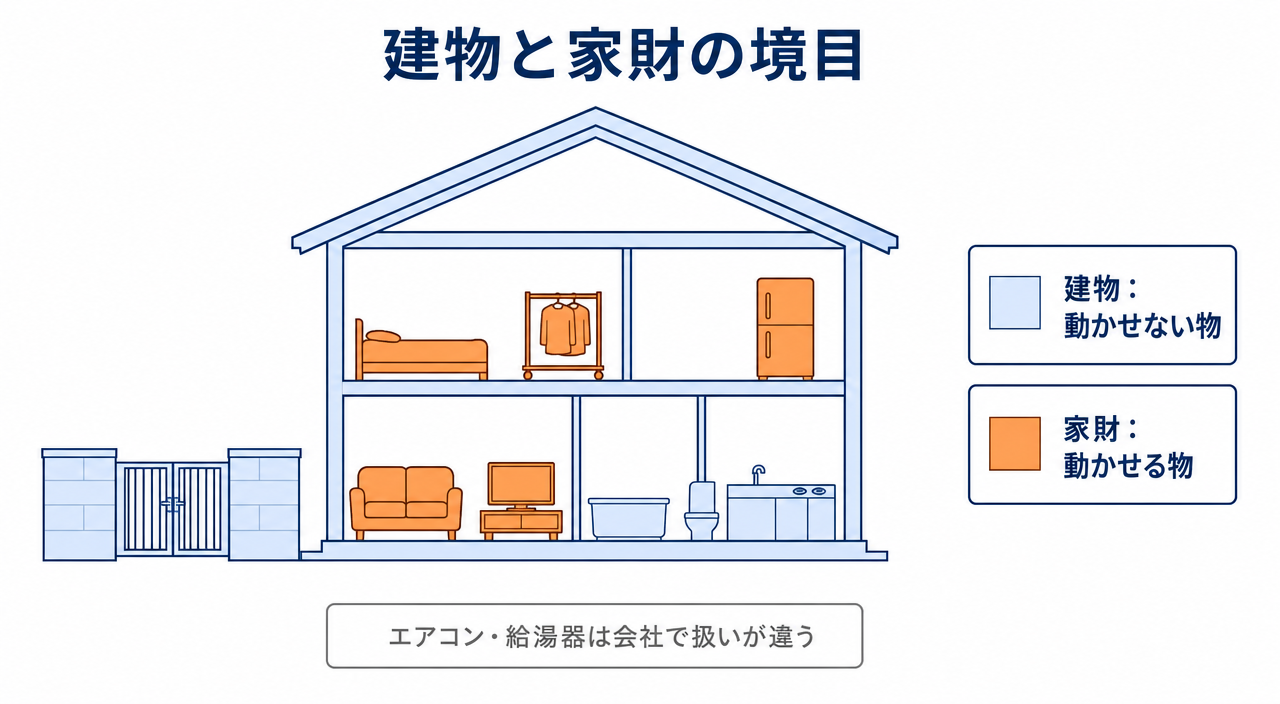
次のように建物に取り付けてある物は、家財ではなく建物の補償で扱います。
エアコンや給湯器などの設備は、取り付け方や保険会社によって扱いが違うことがあります。
気になる物があるときは、契約前に保険会社や代理店に確かめておくと安心です。
「家財を外したら、キッチンが壊れたときも出ないの?」と心配される方もいますが、キッチンやお風呂は建物の補償です。家財を外しても、建物の補償は残りますよ。
1個30万円を超える貴金属や美術品は、扱いが保険会社によって違います。
申込みのときに申告しておかないと補償の対象にならない会社もあるので、高価な物があるときは確かめておきましょう。
家財保険と聞くと、火事で家の中の物がすべて燃えてしまう場面を思い浮かべるかもしれません。
ところが、実際に家財の保険金が支払われている事故は少し違います。
あいおいニッセイ同和損保が公表しているデータでは、家財の事故の7割以上が「破損・汚損」でした。
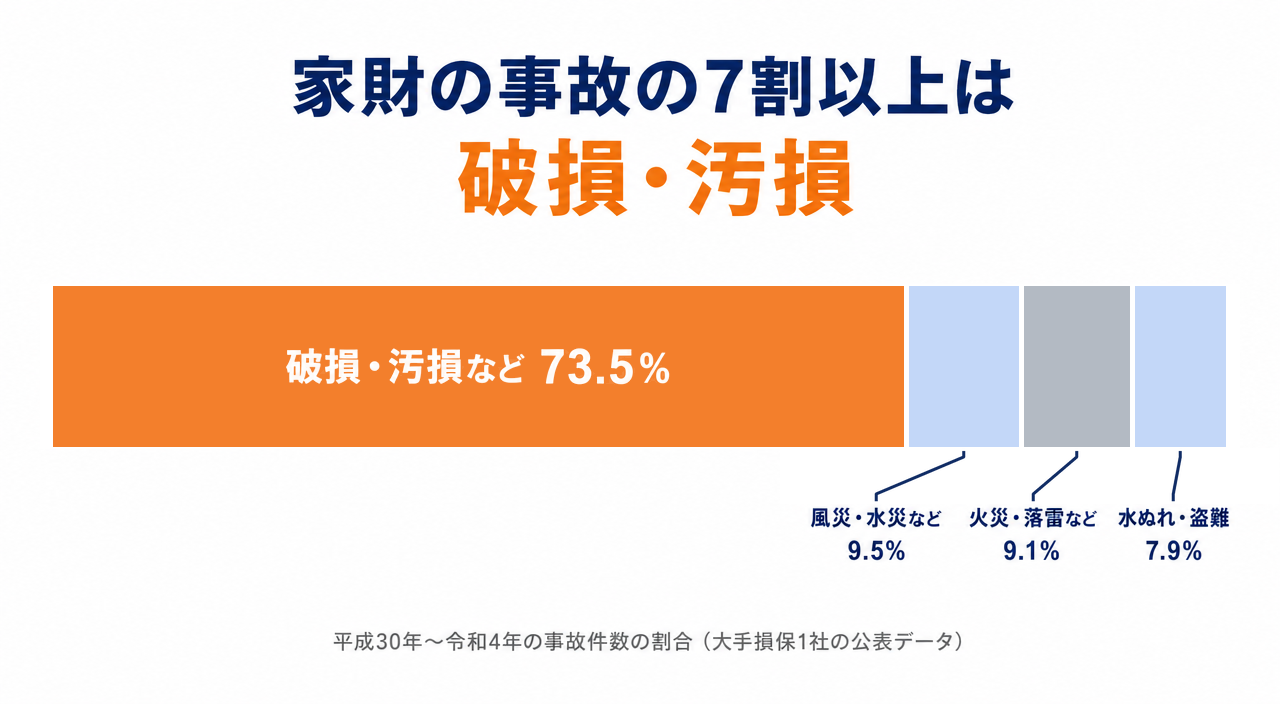
破損・汚損は、火事や台風ではなく、思いがけない事故で物を壊したり汚したりしたときの補償です。
毎日の暮らしの中で起きる、小さな事故が中心です。
同じデータで、火災・落雷・破裂・爆発の事故は家財全体の1割ほどでした。
もちろん、火事で家財をすべて失えば、買い直すお金は大きくなります。
ただ件数で見ると、家財保険が使われる場面の多くは「うっかり」です。
そしてこの「うっかり」の補償には、多くの会社で自己負担があります。
ここが、家財を付けるかどうかを考えるときの大事なポイントです。
現場でも、家財の保険金の請求で圧倒的に多かったのは破損・汚損でした。火事よりも、毎日の暮らしの中の事故のほうがずっと身近です。
子どもが小さいご家庭からは、「子どもが家の物を壊しても出る保険があると聞いたんですが」とよく聞かれます。
答えは、条件がそろえば出る。ただし思っているより出ない場面も多いです。
子どもがテレビを倒した、照明を壊したといった事故は、家財の破損・汚損の補償で扱います。
保険金が出るのは、次の2つがそろっているときです。
建物だけの契約では、家の中の物を壊しても家財の補償はありません。
子どもが壊したときに備えたいなら、家財を付けることが前提になります。
破損・汚損の補償には、多くの会社で1回の事故につき5万円の自己負担があります。
自己負担(免責金額)とは、損害のうち自分で払う部分のことです。
2022年10月以降に始まる契約から、破損・汚損の自己負担を最低5万円にした会社が多くあります。
修理代が5万円以下なら、保険金は出ません。
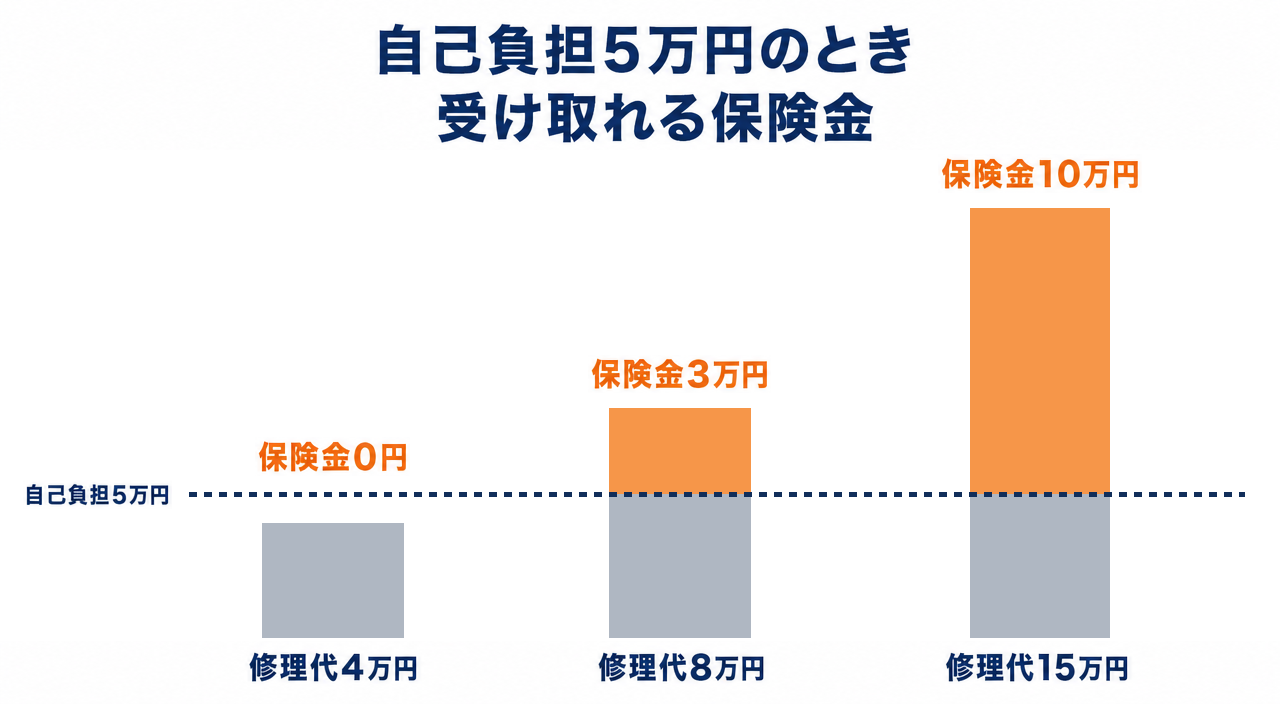
たとえば修理代が8万円なら、受け取れるのは5万円を引いた3万円です。
さらに最近は、破損・汚損で補償しない物を決めている会社もあります。
たとえばテレビやパソコンの画面は、新しい契約から対象外にした会社が出てきています。
ノートパソコンやスマートフォンのように持ち運ぶ機器も、対象外にしている会社があります。
「子どもが壊しても出るから付けておこう」と考えている方は、見積りの段階でこの4つを確かめておきましょう。
小さな子どものいるご家庭ほど、破損・汚損の補償に期待されていると感じます。ただ、自己負担を引くと受け取れる額は小さくなりやすいので、期待しすぎないことも大切ですよ。
ここまでの内容をふまえて、家財を付けるか外すかを決めるポイントは3つです。
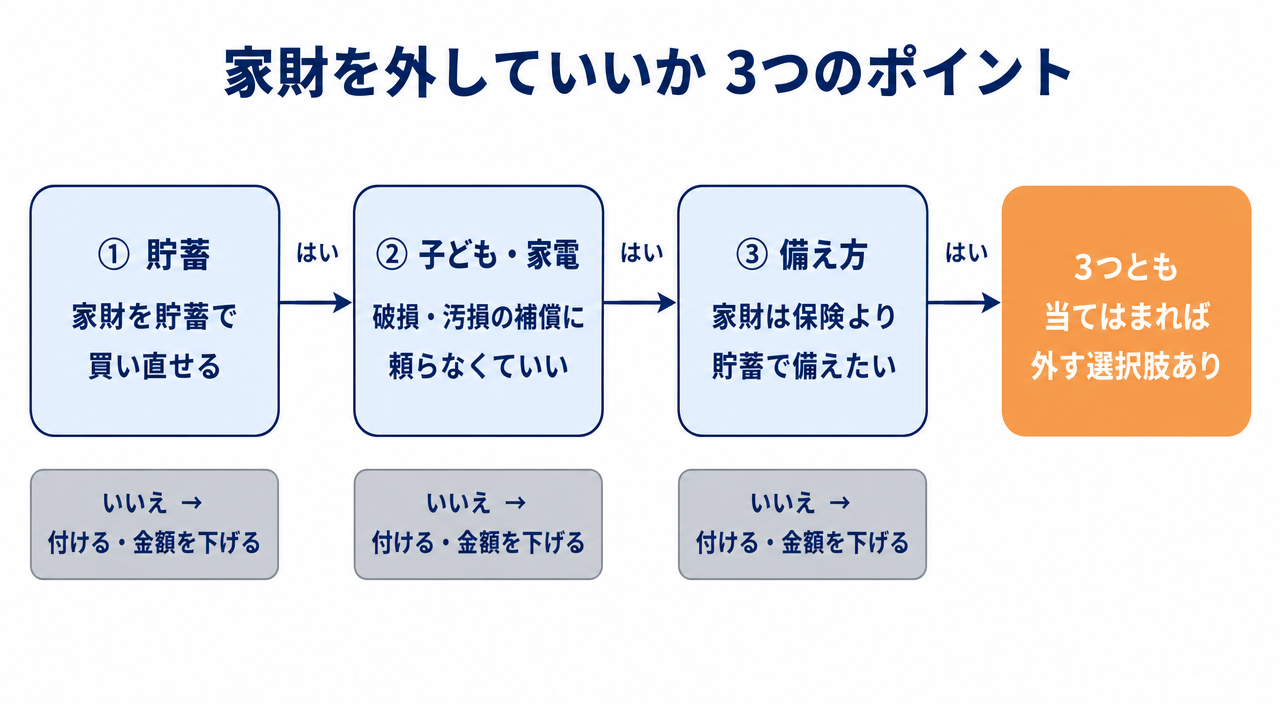
3つとも当てはまれば、家財を外すことを考えてもいいと思います。
1つでも当てはまらなければ、付けておくか金額を下げるのがおすすめです。
一番大事なのは、家財がだめになったときに、貯蓄で買い直せるかです。
このとき、家の中の物を全部そろえ直す必要はありません。
冷蔵庫や洗濯機、寝具や衣類など、生活を再開するのに必要な物を買い直せれば暮らしは回ります。
必要な物から順に買い直す前提なら、見積りで提案された金額ほどのお金はかからないことが多いです。
急な出費に備える貯蓄(生活防衛資金)で、この分をまかなえるかを考えてみてください。
貯蓄の目安は、【生活防衛資金はいくら必要?共働き世帯の目安と、貯蓄で減らせる保険】で解説しています。
小さな子どもがいて物を壊しやすい時期や、高額な家電が多いご家庭は、破損・汚損の補償を使う場面が増えやすいです。
ただ、先ほどのとおり自己負担は5万円が多く、テレビなどが対象外の会社もあります。
「使う場面がありそうか」と「自己負担を引いても役に立つか」を、セットで考えるのがおすすめです。
最後は、大きな損害が出たときにどこまでを貯蓄でまかない、どこまでを保険で備えるかです。
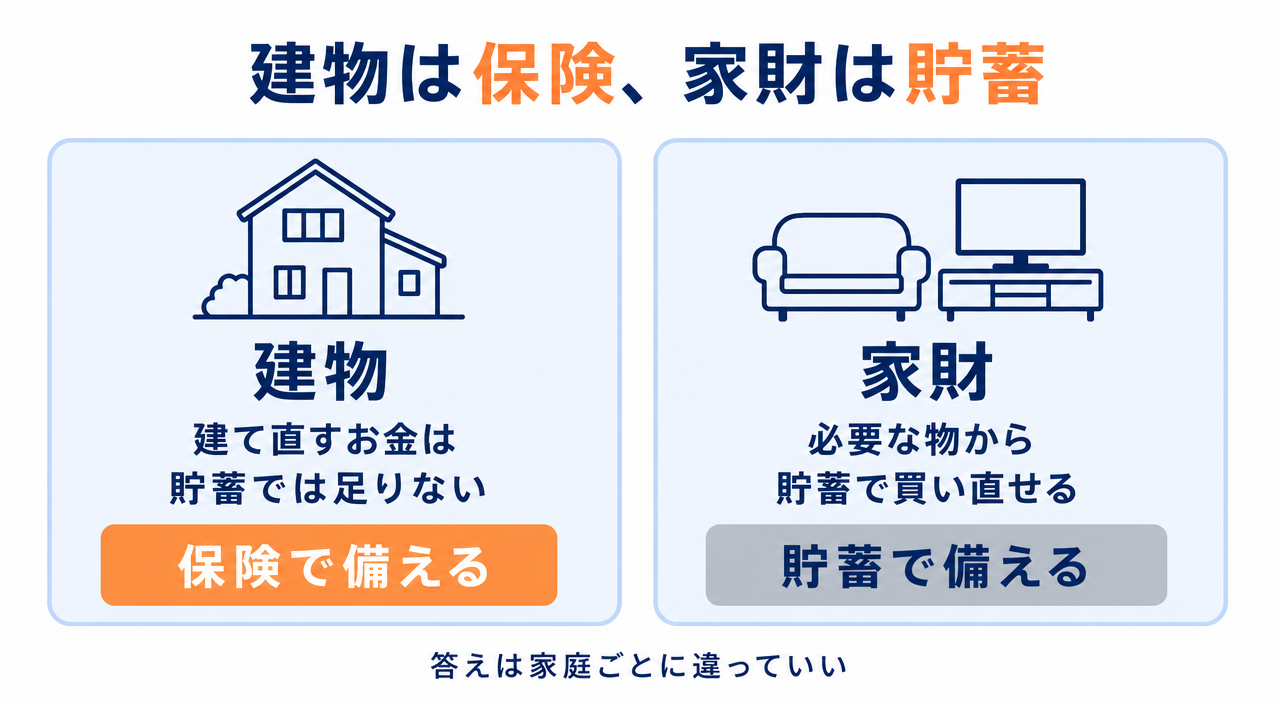
私自身の考えはシンプルで、「建物は保険、家財は貯蓄」です。
建物を建て直すお金は、いまの貯蓄ではとてもまかなえません。
だから建物は、地震保険も含めて保険で備えています。
一方で家財なら、もしすべてだめになっても、必要な物から貯蓄で買い直せると考えています。
わが家はいま家財と地震保険も付けていますが、貯蓄が増えてきたので次の更新では家財を外すつもりです。
外すのは、家財の火災保険と家財の地震保険の両方です。
子どもが小さいうちは家財を付けておき、貯蓄が増えた更新のタイミングで見直す考え方もあります。
数字や割合を覚えなくても、「大きな損害が出たとき、どこまで貯蓄でまかなえるか」だけ考えてもらえれば十分です。その答えは、建物と家財で違っていてかまいません。
家財の決め方は、「付ける」か「外す」かの2択だけではありません。
3つのポイントを考えたうえで、次の3つから選びましょう。
| 選び方 | 向いている家庭 | 気をつけること |
|---|---|---|
| 付ける | 子どもが小さい・貯蓄がまだ少ない | 破損・汚損は自己負担5万円が多い |
| 金額を下げる | 生活を再開できる分だけ備えたい | 足りない分は貯蓄で買い直す |
| 外す | 家財を貯蓄で買い直せる | 家財の地震保険も付かなくなる |
子どもが生まれたばかりで貯蓄がまだ少ない時期は、家財を付けておくと安心です。
家具や家電を一度に買いそろえた新築直後も、家財の金額が大きくなりやすい時期です。
見積りの家財の金額は、家族の人数と年齢から決まった目安で提案されることが多いです。
今回の試算でも、4人家族で提案された金額は1,200万円でした。
生活を再開するのに必要な分だけ備えるなら、目安より少なめに設定する方法もあります。
家財の金額の目安や決め方は、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】で紹介しています。
家財を外すと、家財の地震保険も付けられなくなります。
地震保険は、火災保険に付けて入る仕組みだからです。
建物の地震保険は、家財を外しても残せます。
外すなら、新しく入るときか更新のときが選びやすいタイミングです。
更新の案内で保険料が上がっていて驚いた方は、【火災保険の更新が高い!他社で安くなるか比べる前に知る4つの理由】もあわせてご覧ください。
たとえば「地震でテレビや冷蔵庫が倒れて壊れたら、その修理代を地震保険で出したい」と考える方もいます。
ご相談でも、地震保険を修理代のための保険だと考えている方は割と多くいます。
でも地震保険は、修理代を細かく払うための保険ではありません。
大きな地震で生活が立ち行かなくならないように、暮らしを立て直すお金を受け取るための保険です。
財務省も、地震保険の目的を「被災者の生活の安定に寄与すること」と説明しています。
保険金は、被害の大きさに応じて4段階で支払われます。家財の場合は次のとおりです。
| 被害の区分 | 家財の損害の割合(家財全体の時価に対して) | 受け取れる保険金 |
|---|---|---|
| 全損 | 80%以上 | 地震保険の保険金額の全額(時価まで) |
| 大半損 | 60%以上80%未満 | 保険金額の60%(時価の60%まで) |
| 小半損 | 30%以上60%未満 | 保険金額の30%(時価の30%まで) |
| 一部損 | 10%以上30%未満 | 保険金額の5%(時価の5%まで) |
テレビや冷蔵庫が1台壊れただけでは、家財全体に対する損害の割合が10%に届かず、保険金が出ないことも多いです。
時価とは、買ったときの値段から、使った年数のぶん価値が目減りした分を差し引いた金額です。
地震保険の保険金額も、家財の火災保険の金額の30〜50%までと決まっています。
被害が小さいときは少なく、被害が大きいときほど多く受け取れる仕組みです。
大変な状況の人ほど多く受け取れるという、まさに保険らしい考え方です。
地震保険は「元通りに直すお金」ではなく「生活を立て直すお金」です。だからこそ、大きな損害のときに貯蓄でどこまでまかなえるかで、付けるかどうかを決めればいいと思っています。
建物の地震保険を、火災保険と同じ額まで厚くする「地震上乗せ特約」については、【地震上乗せ特約は必要?付けるか決める3つのポイントと保険料】で付けるかどうか決めるポイントを解説しています。
賃貸の家財保険は、この記事の持ち家の話とは分けて考える必要があります。
賃貸では、部屋を壊したときに大家さんへ払う「借家人賠償」の補償を家財の保険に付けるため、入居の条件になっていることが多いからです。
この記事は、持ち家の家財について解説しています。賃貸の方は、契約で決められた補償を確かめてくださいね。
試算に使ったネット型損保では、一戸建てに住む契約者の73.1%が家財の補償を付けていました(2025年3月時点)。
4人に3人くらいは付けている計算です。
更新のときに補償を選び直せば、家財を付け直せます。
契約の途中で補償を足せるかは保険会社によって違い、年に1回だけ追加できる会社もあります。
個人賠償責任特約は、自転車事故などで他人にケガをさせたときに備える補償です。
家財を外しても、個人賠償責任特約は基本的に付けたままにできます。
外す手続きのときに、個人賠償の補償が残っているかだけ確かめておきましょう。
個人賠償は、自動車保険やクレジットカードにも付いていることがあります。重ねて入っていないかも、このタイミングで見直してみてください。
個人賠償を家族で1本にまとめる考え方と、自転車保険と重なったときの残す先の決め方は、【自転車保険はいらない?個人賠償は家族に1本で足りる理由と選び方】で解説しています。
マンションでも、家財を貯蓄で買い直せるかで決める考え方は同じです。
ただマンションでは、上の階からの水漏れで家財がぬれることもあります。
その場合は、原因になった上の階の人の個人賠償責任保険や、管理組合などがかけている建物の賠償責任の保険で補償されることがあります。
火災保険の家財は、付けるか外すかを自分で選べる補償です。
家財保険が実際に使われるのは、火事よりも「うっかり壊した」ときが中心です。
家財を付けるかどうかで、住宅ローンを払い終わるまでの保険料が数十万円変わることもあります。
自分の家の金額を知るには、家財あり・なしの2パターンを複数社でそろえて比べるのが近道です。
家財は「付けるのが正解」「外すのが正解」と一律に決まる補償ではありません。わが家の貯蓄でどこまでまかなえるかを考えて決めれば、どちらを選んでも納得しやすくなりますよ。
水災も含めた補償の決め方は、【火災保険の水災はいらない?必要か迷ったときの決め方と保険料の差】もあわせてご覧ください。