車を1台手放すときの保険解約|等級を残す2つの方法
ゆう
やさしい保険のえらびかた
子どもが自転車に乗り始めて、「自転車保険って入らないといけないの?」と気になっていませんか。
義務化という言葉は聞くけれど、何に入っていれば足りるのかまでは、あまり説明されていないものです。
この記事では、自転車保険の中身を「相手への賠償」と「自分のケガ」に分けて、それぞれ何で備えればいいかをお伝えします。
今の保険に付いている補償の見つけ方と、重なっていたときにどれを残すかの決め方もまとめました。
家族の人数分の自転車保険に入っていると、子どもが自転車に乗る10年ほどで、保険料が数万〜十数万円変わることもあります。
保険代理店で11年間、1,000世帯以上の相談を受けてきた経験から、できるだけわかりやすく解説します。
「義務化だから新しく入らなきゃ」と思う前に、まず今の保険を見てみましょう。すでに備えられているご家庭も多いですよ。
家じゅうの保険をまとめて整理したい方は、無料保険相談の選び方と4つの判断軸も参考にしてください。
自転車保険のご相談が一番多いのは、子どもが自転車に乗り始める頃です。
「義務化って聞いたんですけど、何に入ればいいですか?」と聞かれることがほとんどです。
義務化そのものは知っていても、保険の中身まで知っている方は多くありません。
とくに、自転車保険が「自分のケガ」と「相手への賠償」の組み合わせだと知っている方は、ほとんどいませんでした。
この2つを分けて考えると、何に入ればいいかが見えてきます。
自転車保険と呼ばれている商品の多くは、2つの保険を組み合わせたものです。
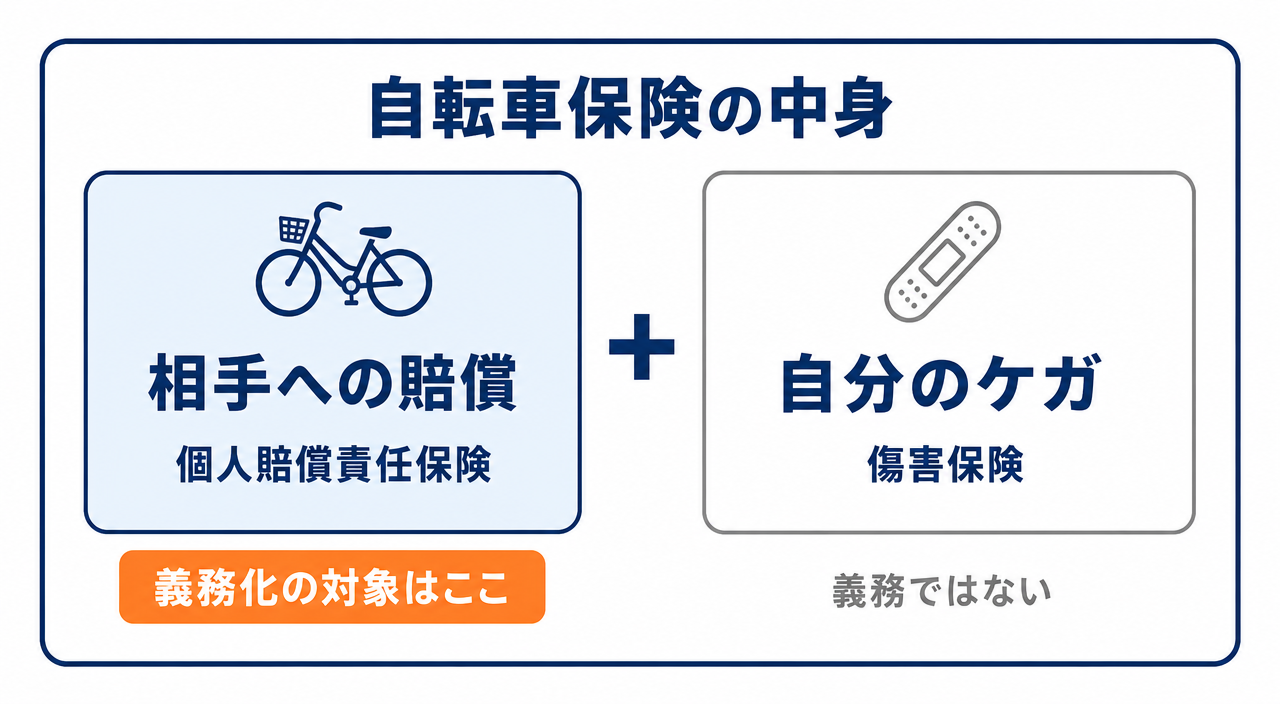
個人賠償責任保険は、日常生活で人にけがをさせたり物を壊したりして、賠償するときに備える保険です。
自転車の事故だけでなく、買い物中に商品を落として壊したときなども対象になります。
その代わり、自分のケガは補償されません。
自分のケガに備えるのが、傷害保険の部分です。
つまり自転車保険は、2つの保険をひとまとめにした「組み合わせ商品」です。
中身を分けて、それぞれ今の備えで足りるかを考えるのが、ムダの少ない選び方です。
自転車保険の加入は、多くの都道府県が条例で「義務」か「努力義務」にしています。
国土交通省のまとめでは、2024年4月時点で義務が34都府県、努力義務が10道県です。
条例で求められているのは、自転車の事故で相手にけがをさせたときの賠償に備える保険です。
自分のケガの保険は、義務の対象ではありません。
また、どの自治体の条例にも罰則はありません。
ただ、罰則がないから備えなくていい、ということではありません。
小学生が自転車で歩行者とぶつかった事故では、監督する立場の親に約9,521万円の賠償が命じられた判決もありました(神戸地裁・2013年)。
義務かどうかに関係なく、賠償の備えは家族に1本持っておきたい補償です。
個人賠償責任保険は、契約した本人だけでなく、家族も補償の対象になるのが一般的です。
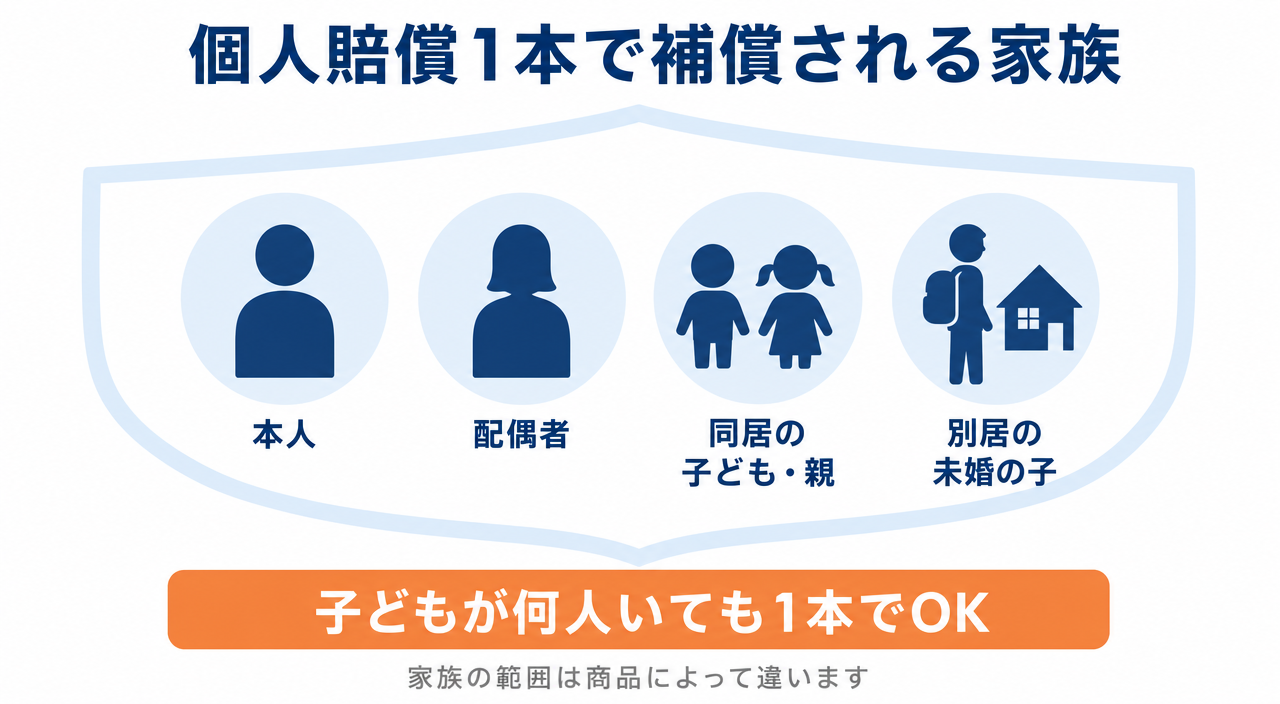
1本あれば、子どもが何人いても、全員が補償の対象になることが多いです。
子どもが進学して一人暮らしを始めても、仕送りなどで生計が同じなら、結婚するまでは対象のままのことが多いです。
ただし、家族の範囲は商品によって違うので、契約内容で見ておきましょう。
個人賠償は「1人1本」ではなく「1家族1本」が基本です。ここは意外と知られていないところです。
個人賠償責任保険は、単独で入るより、ほかの保険の「特約」として付けることが多い保険です。
特約とは、メインの保険にオプションとして付け足す補償のことです。
自分で付けた覚えがなくても、すでに付いていることがあります。
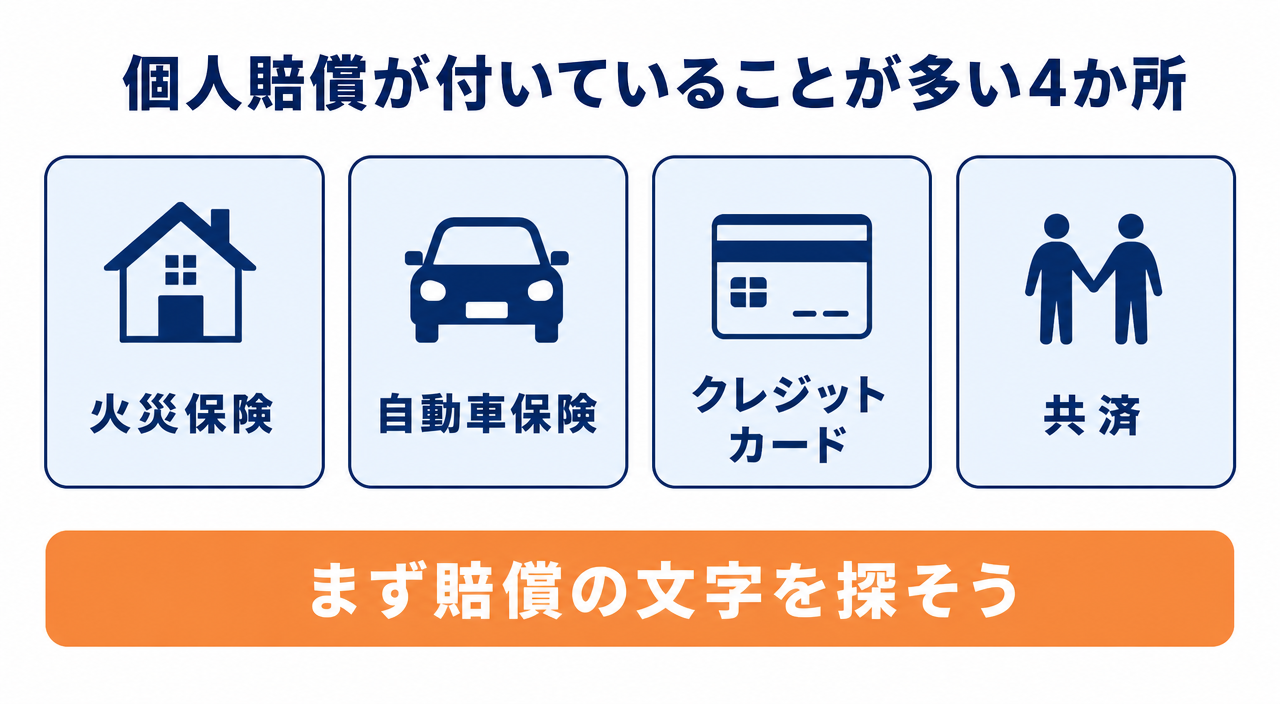
名前は会社によって違い、「日常生活賠償」「個人賠償責任補償」などと書かれていることもあります。
ほかの補償とまとめて1つの特約になっていて、名前だけでは気づきにくい場合もあります。
保険証券や契約内容のお知らせ、会員ページで「賠償」の文字を探すのが早いです。
わからなければ、保険会社や代理店に「個人賠償は付いていますか」と聞けば教えてもらえます。
限度額は、1億円・3億円・無制限などが多いです。
自転車の事故では1億円近い賠償が命じられた例もあるので、1億円以上をひとつの目安にしましょう。
示談交渉サービスは、事故の相手との話し合いを、保険会社が代わりに進めてくれるサービスです。
クレジットカードの保険などでは、付いていないことがあります。
付いていないと相手とのやり取りを自分で進めることになるので、ここも見ておきたいポイントです。
個人賠償は1本で家族全員をカバーできるのに、家族それぞれが自転車保険に入ると、賠償の部分が人数分重なります。
ネット型の自転車保険(au損保のBycle)の公開されている保険料で、4人家族の場合を比べてみました。
条件は、1年契約・一時払い・いちばん補償が少ないブロンズコースです。
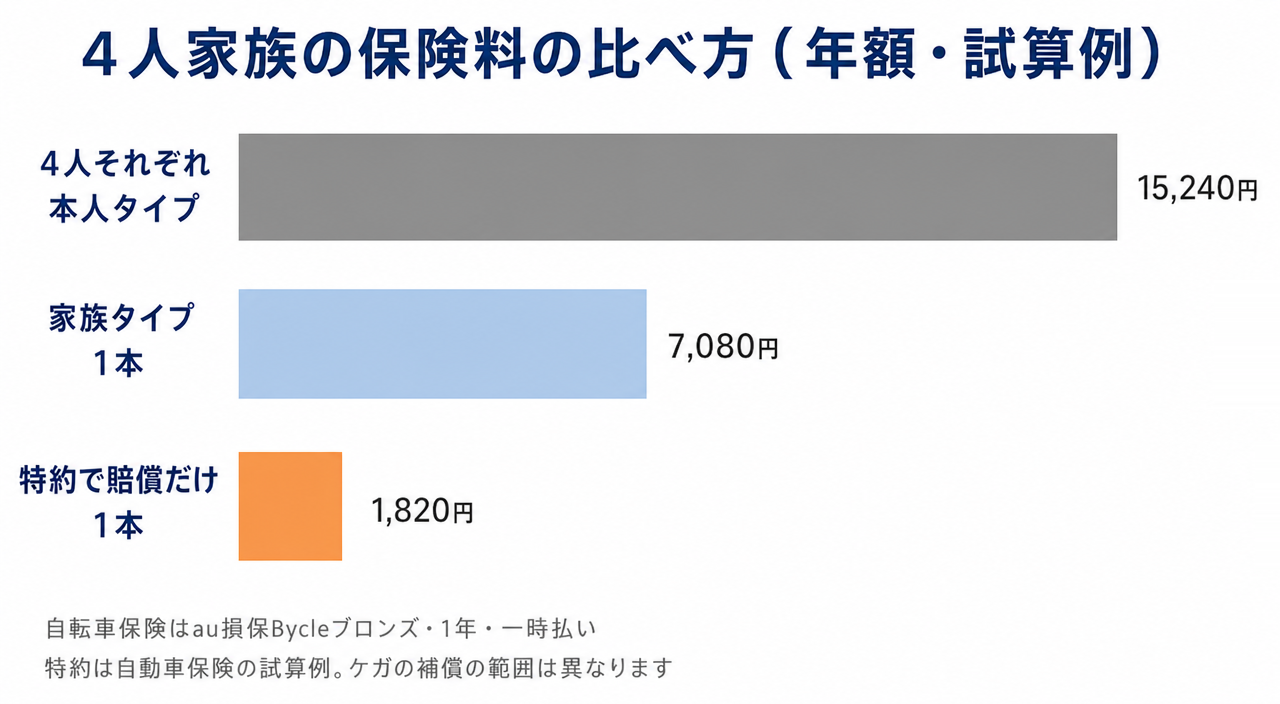
4人それぞれが「本人タイプ」に入ると年15,240円、家族全員の「家族タイプ」1本なら年7,080円です。
賠償だけでよければ、自動車保険の特約1本で年1,820円という試算例もあります(別の記事で取ったネット型損保の見積り)。
タイプによってケガの補償の範囲も違うので、単純な損得ではありません。
あくまで一例ですが、1人ずつ足していくより、家族全員をカバーする形を先に探すほうが保険料を抑えやすいです。
「1人1本」を「1家族1本」にまとめるだけで、保険料が変わることがありますよ。
ご相談では、2台の自動車保険の両方に付いている例や、自動車保険と火災保険の両方に付いている例を見かけます。
子ども向けの共済に追加した個人賠償と、親の保険の特約が重なっていたこともありました。
車が2台ある場合の特約の重なりは、2台目の自動車保険料を抑える|等級の付け方と特約の重なりで解説しています。
個人賠償が2本以上あっても、事故のときに受け取れるのは実際の損害額までです。
2本あるから2倍もらえる、という仕組みではありません。
限度額がそれぞれの合計になる場合もありますが、片方が無制限なら、もう片方は保険料を払っても補償が増えません。
1本に絞るときは、次の3つで残す先を決めます。
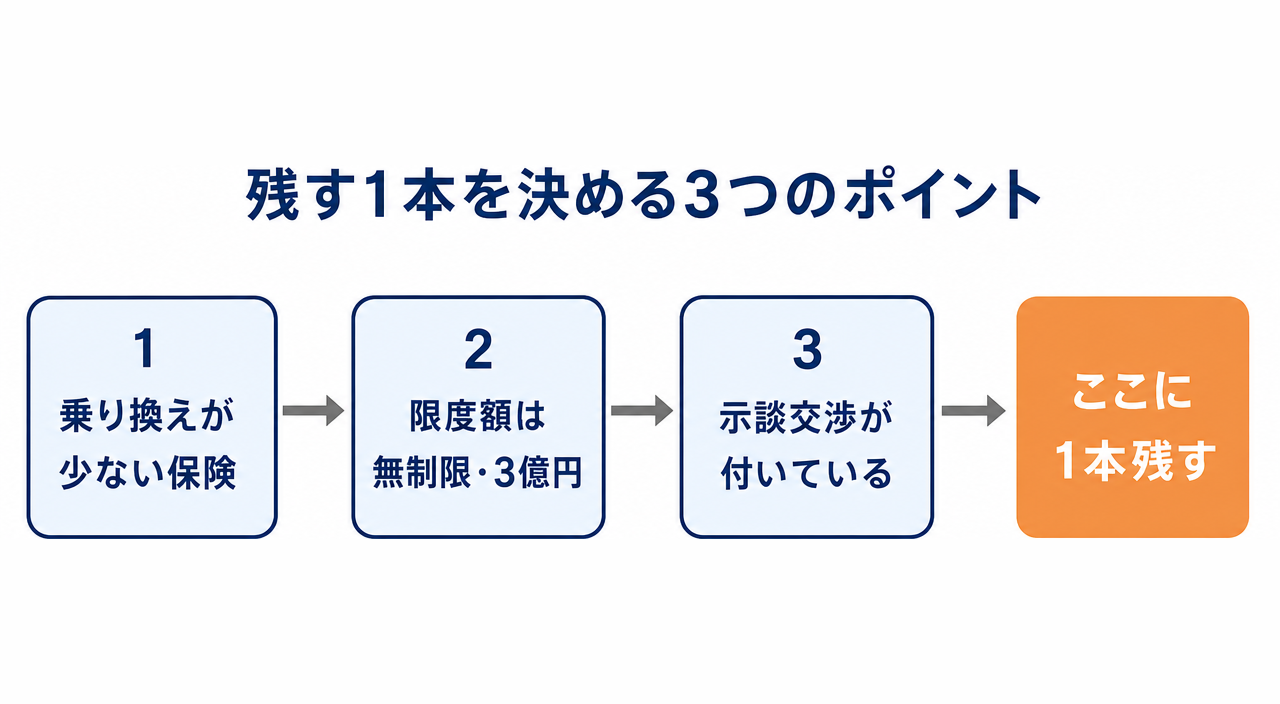
わが家は、個人賠償を火災保険に付けています。
火災保険は10年の契約で、個人賠償の部分も基本の補償と同じ10年です。
自動車保険は毎年の更新で、車の買い替えや台数の変化で見直すことが多い保険です。
そのたびに特約が外れていないか気にするより、家を持っているあいだ続ける火災保険に付けておくほうが安心だと考えました。
もう1つ大事にしているのが、補償の強さです。
限度額が無制限や3億円など、補償の大きい保険会社や商品に付けておくと、いざというときも安心です。
どこに付けるかに正解はありません。数字を覚えなくても、考え方として「長く続ける保険に、補償の強い形で1本」とだけ覚えてもらえれば十分です。
賃貸の方は、部屋を借りるときに入る火災保険に付いていることがあります。
引っ越しで保険が変わるときは、個人賠償が引き継がれているかも見ておきましょう。
火災保険全体の見直し方は、火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイントでまとめています。
1本に絞ったら、どの保険に付いているかを家族で共有しておくと安心です。
火災保険の家財を外すと個人賠償がどうなるかは、火災保険の家財はいらない?持ち家・新築で付けるか決める方法で解説しています。
家じゅうの保険の重なりを、まとめて見てもらいたい方へ
無料保険相談の選び方を見る
賠償の備えが1本あれば、残るのは自転車保険のもう半分、自分のケガの補償です。
こちらは義務ではないので、今の備えで足りるかどうかで決めて大丈夫です。
車を持っているご家庭は、まず自動車保険の「人身傷害保険」を見てみましょう。
人身傷害保険は、自動車の事故で自分や家族がけがをしたときに、治療費や休業の損害などを補償する保険です。
補償の範囲が「車の外」まで広がっているタイプなら、歩いているときや自転車に乗っているときに車とぶつかったけがも対象になります。
「交通乗用具」とは、自転車や電車など、人が乗って移動するための乗り物のことです。
代理店型の自動車保険には、人身傷害の対象をこの交通乗用具の事故まで広げる特約を用意している会社があります。
この特約が付いていれば、自転車の単独事故のケガまで備えられることがあります。
対象になる家族の範囲は、個人賠償と同じように、同居の家族や別居の未婚の子まで含まれるのが一般的です。
自転車保険のケガの部分は、自動車保険ですでに備えられていることがあります。
証券の「人身傷害」の欄で、車の外まで補償されるか、交通乗用具の特約が付いているかを見ておきましょう。自転車保険のケガの部分と重なっていることもありますよ。
人身傷害の補償の重なりは、2台目の自動車保険料を抑える|等級の付け方と特約の重なりでも触れています。
子どもの医療費は、健康保険で窓口の負担が未就学児なら2割、小学生からは3割になります。
さらに、ほとんどの市町村が子どもの医療費を助成しています。
2022年度の国の調査では、通院で小学生は98.8%、中学生は96.2%の市町村が何らかの助成をしていました。
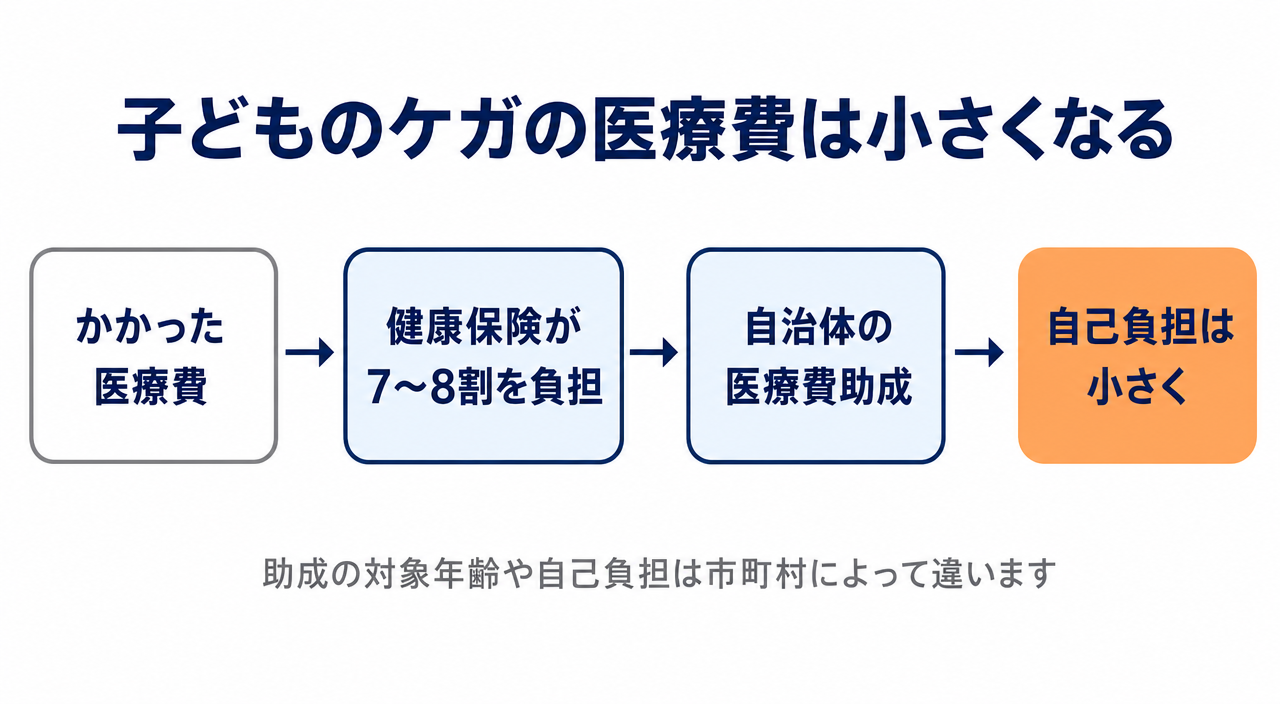
助成の対象年齢や自己負担は市町村によって違うので、住んでいる地域の制度を見ておきましょう。
入院の日数分お金が出る保険がなくても、医療費そのものの負担は小さく抑えられることが多いです。
子どもの医療保険が必要かどうかは、子供の医療保険は本当にいらない?共働き家庭の判断軸で詳しく解説しています。
大人がけがで入院しても、医療費は高額療養費制度で1か月の上限が決まっています。
高額療養費制度は、1か月の医療費の自己負担に上限を設ける国の制度です。
会社員や公務員なら、けがで仕事を休んだときに、条件を満たせば傷病手当金も受け取れます。
まずは公的な制度と貯蓄で足りるかを考えて、足りないと感じる部分だけを保険で備えるのが、シンプルな考え方です。
年収ごとの上限額は、高額療養費の上限は年収でいくら?共働きの早見表で確認できます。
もちろん、自転車保険が合うご家庭もあります。
この場合は、家族全員を対象にできるタイプを選ぶと、1人ずつ入るより保険料を抑えやすいです。
入る前に、今の保険に個人賠償が付いていないかだけは見ておきましょう。
自転車保険が悪いわけではありません。中身を分けて、足りない部分だけを選ぶことが大事です。
自転車の事故では、1億円近い賠償が命じられた例があります。
1億円で足りないケースも考えられるので、選べるなら3億円や無制限にしておくと安心です。
迷ったら「無制限か3億円」を目安にしましょう。
友達のゲーム機を落として壊したときや、遊んでいて友達にけがをさせたときは、法律上の賠償責任があれば対象になります。
小さな子どもが起こした事故は、親が監督する立場として負う賠償も対象になるのが一般的です。
TSマークは、自転車安全整備士の点検を受けた自転車に貼られるシールで、保険が付いています。
賠償の限度額は、青色が1,000万円、赤色と緑色が1億円です。
青色と赤色の賠償は、相手が亡くなったときや重い後遺障害が残ったときに限られます。
有効期間は点検から1年で、その自転車に乗っているあいだの事故だけが対象です。
TSマークは点検に付く「おまけ」と考えて、日常の事故まで備えられる個人賠償を1本持っておくのがおすすめです。
加入を義務にしている条例にも、罰則はありません。
ただし事故を起こしたときの賠償は、保険がなければ自分で払うことになります。
罰則があるかどうかより、高額な賠償に備えられているかで考えましょう。
家族の人数分の自転車保険に入っていると、子どもが乗る10年ほどで保険料が数万〜十数万円変わることもあります。
まずは今の保険を見て、個人賠償がどこに付いているかを探すところから始めてみてください。
火災保険の更新や見直しのタイミングなら、個人賠償を付けた場合の保険料を複数の会社で比べてみるのも1つの方法です。
家じゅうの保険をまとめて整理したい方は、無料保険相談の選び方も参考にしてください。
賠償は1本でしっかり、ケガは分けて考える。これだけで、保険はかなりすっきりしますよ。
あわせて読みたい記事です。