火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント|業界11年が解説
ゆう
やさしい保険のえらびかた
こんな気持ちで、ネット型への乗り換えを迷っていませんか。
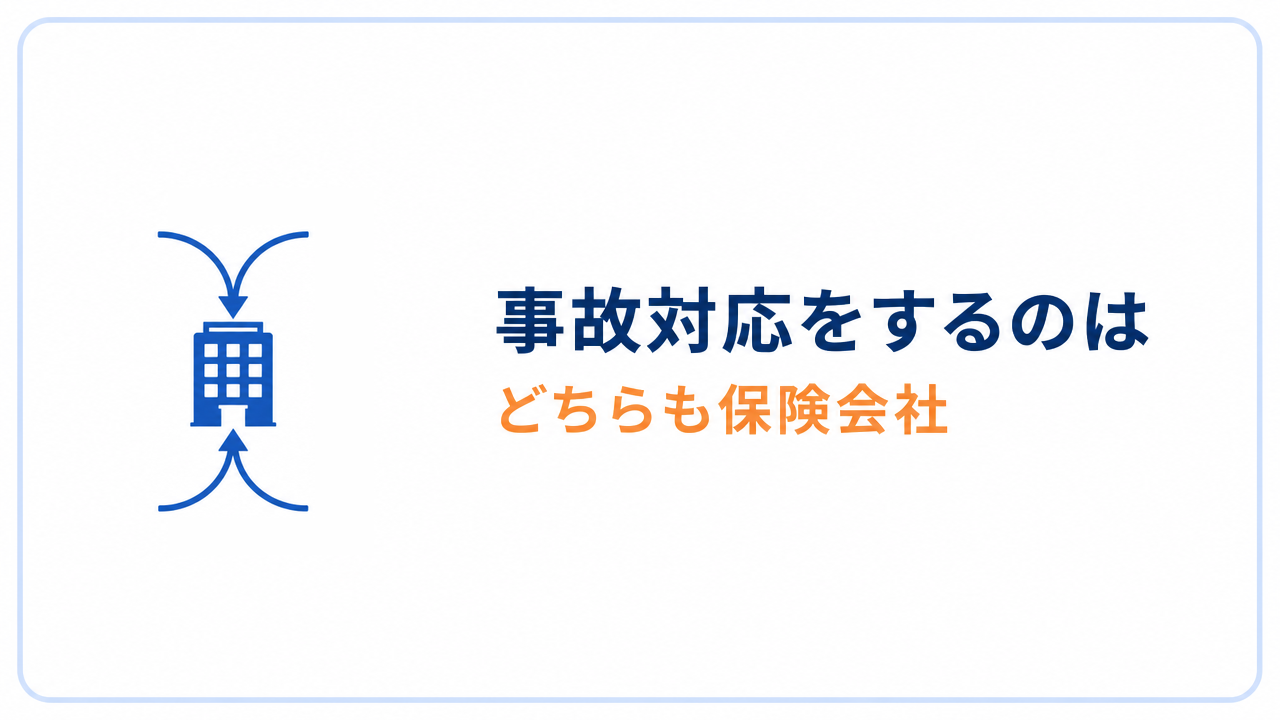
結論から言うと、事故の示談交渉や保険金の支払いをするのは、ネット型でも代理店型でも保険会社です。
違いが出るのは「最初の連絡先」と、保険会社ごとの初期対応やロードサービスの中身のほうです。
ネット型と代理店型の保険料の差は年1〜3万円ほどになることが多く、車に乗り続ける年数で見ると生涯で数十万円変わります。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。自分の車でも、代理店型とネット型の両方で実際に保険を使っています。
代理店の中にいた立場と、事故で保険を使った利用者の立場。その両方から、事故対応の本当の違いをお伝えします。
「ネットって安いけど、事故のとき大丈夫なんですか?」
自動車保険のご相談で、とてもよく聞かれる質問です。
話を聞いてみると、不安の中身はだいたい次の3つに分かれます。
どれも気持ちはよくわかります。
ただ仕組みを知ると、半分は誤解で、半分は準備で防げる不安です。
先に今の保険料との差を確かめたい方は、自動車保険の一括見積もりで同じ補償の保険料をまとめて比べられます(比較だけの利用もできます)。
まず、事故のあとに誰が何をするのかを整理します。
事故の連絡を受けると、保険会社では事故担当(損害サービスの担当者)がつきます。
相手との示談交渉から保険金の支払いまでを進めるのは、この事故担当です。
ネット型でも代理店型でも、この仕組みは変わりません。
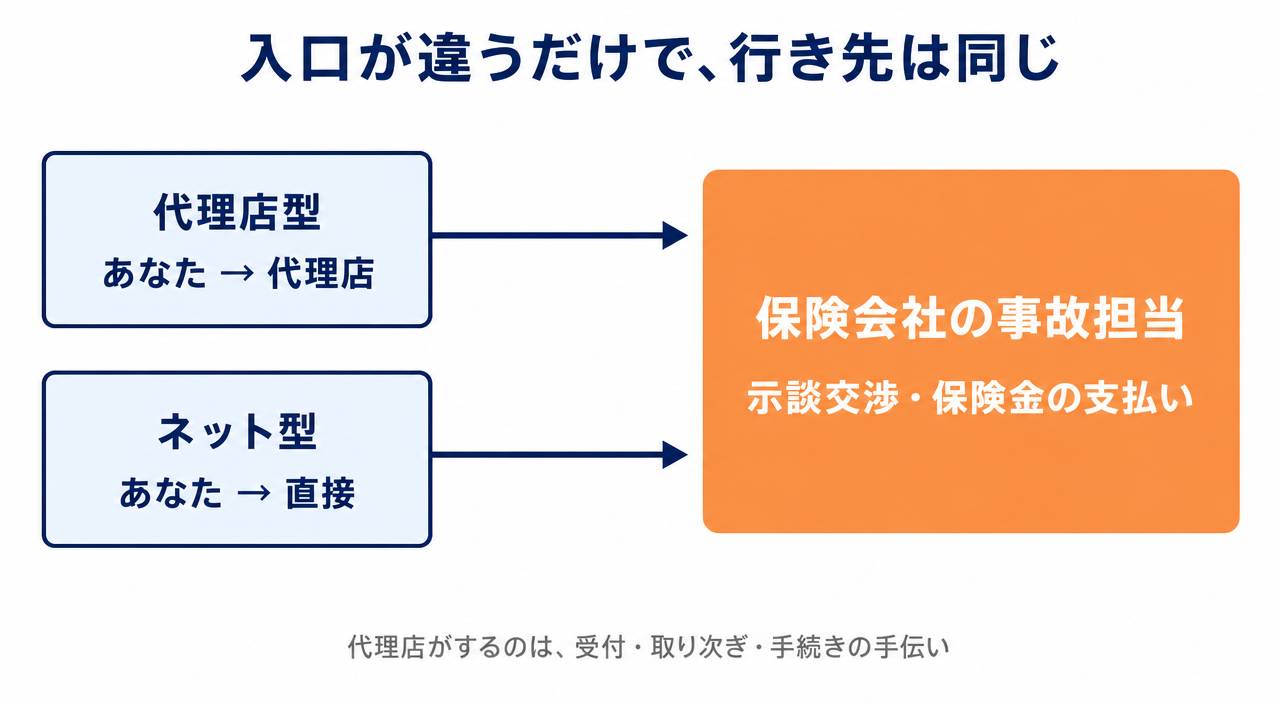
図のとおり、違うのは入口だけです。その先は、どちらも同じ保険会社の事故担当につながります。
では、代理店型の代理店は事故のとき何をしてくれるのでしょうか。
代理店の役割は、事故の連絡を受けて保険会社に伝えることと、保険金の請求手続きを手伝うことです。
示談交渉や支払う金額を決める仕事は、代理店ではなく保険会社がします。
担当者によっては、事故現場に来てくれる代理店もあります。
ただ、これは保険会社が約束しているサービスではなく、担当者しだいです。
自分に過失がないもらい事故では、自分の保険会社は相手との示談交渉ができません。
相手に賠償金を払う立場にない保険会社が代わりに交渉すると、弁護士法に触れるためです。
代理店も同じで、相手との交渉には入れません。
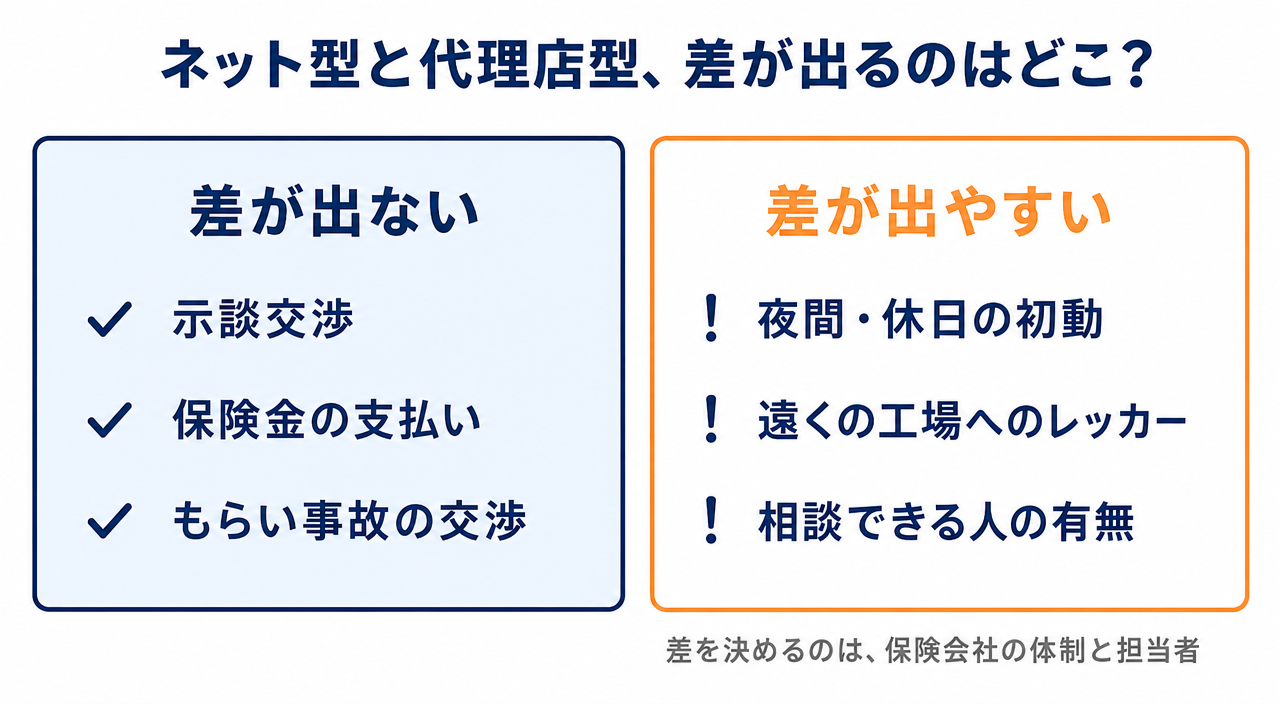
もらい事故は、ネット型か代理店型かでは差が出ない場面です。
差を分けるのは、弁護士費用特約を付けているかどうかです。
ネット型も代理店型も、多くの会社が事故の受付を24時間しています。
ただ、事故担当が相手への連絡や修理工場の手配に動き出す時間は、会社によって違います。
夜中に受付をして、実際の対応は翌日から、という会社もあります。
事故対応で比べるなら、受付時間ではなく「初期対応は何時まで、土日も動くか」を見るのがポイントです。
「ネット型か代理店型か」より、「その保険会社が事故の当日にどこまで動いてくれるか」のほうが、安心に直結します。
ネット型と代理店型で保険料に差が出る仕組みは、【自動車保険はなぜ差がつく?保険料を下げる8つのポイント】で解説しています。
ここからは私自身の体験です。代理店型とネット型、どちらのときも実際に保険を使いました。
代理店型の大手損保に入っていたときのことです。
大型の芝刈り機(除雪車に芝刈りの機械を取り付けたタイプ)が石を跳ね上げ、助手席の窓ガラスが粉々に割れました。
相手側の責任による事故だったので、修理費は相手の保険から支払われました。
窓が割れたまま走れないため、自分の保険会社のロードサービスでレッカーを呼びました。
ところが、日中の時間帯だったにもかかわらず、レッカーが来るまでにかなり時間がかかりました。
「大手だから早い」と感じる場面は、正直ありませんでした。
代理店がいる安心を期待していましたが、事故の当日に動いてくれたのは保険会社のロードサービスでした。
ネット型に変えてからは、飛び石の被害で車両保険を使いました。修理費は10万円ほどです。
飛び石で車両保険を使うと、翌年の等級が1つ下がり、1年間は割引の小さい「事故有係数」がかかります。
そこで、上がる保険料と修理費を比べて、使うほうが得だと判断しました。
レッカーはいらなかったので、自分で修理工場に持ち込みました。
保険会社とのやり取りは修理費の確認だけで、すべてネットで済みました。
電話でのやり取りがなかったぶん、むしろスムーズに感じたほどです。
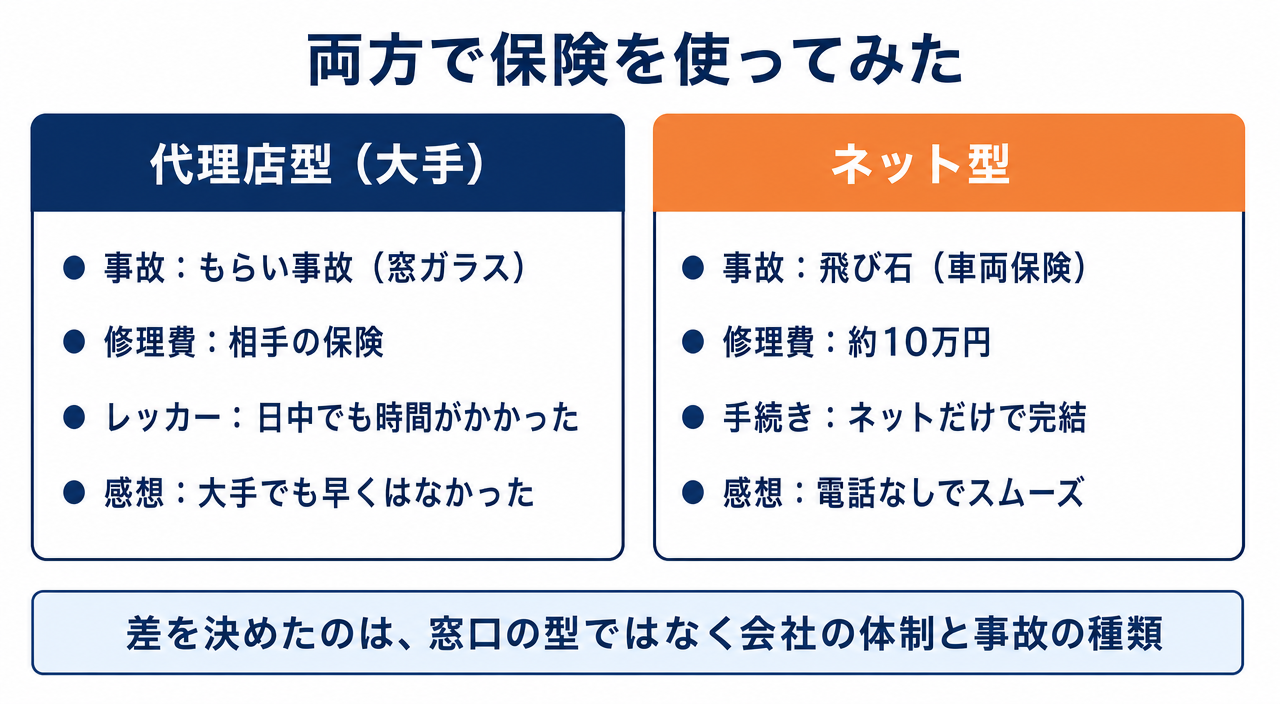
2つの体験を比べてわかったのは、代理店がいるかどうかで事故対応の質が決まるわけではない、ということです。
レッカーの早さは、ロードサービスの体制と事故の場所で決まります。
手続きのスムーズさは、事故の種類と保険会社の仕組みで決まります。
窓口が代理店でもネットでも、動くのは保険会社です。
細かい体験は覚えなくても大丈夫です。「事故対応は窓口の型より、保険会社の体制で決まる」という考え方だけ持ち帰ってください。
とはいえ、代理店型とネット型で違いを感じやすい場面もあります。
代理店の担当者に電話できるのは、基本的に営業時間内です。
夜や休日の事故では、代理店型でも保険会社の事故受付に直接電話します。ネット型と同じ流れです。
見るべきなのは、その保険会社が夜間や休日にどこまで初期対応をしてくれるかです。
事故で車が動かなくなったときは、保険会社のロードサービスでレッカーを呼べます。
保険会社が指定する修理工場まで運ぶなら、代理店型もネット型も距離の上限がない会社が多いです。
差が出るのは、行きつけのディーラーなど、自分で選んだ工場まで運ぶときです。
| 運ぶ先 | 代理店型に多い条件 | ネット型に多い条件 |
|---|---|---|
| 保険会社が指定する修理工場 | 距離の上限なし | 距離の上限なし |
| 自分で選んだ修理工場 | 1回15万円まで(金額で上限) | 50〜150kmまで(距離で上限) |
※保険会社のロードサービスに連絡して手配した場合。会社や特約によって異なり、ネット型でも金額で上限を決める会社があります
ある保険会社の公表では、ロードサービスのレッカーの約9割は50km以内でした。
ふだんの事故なら、多くの人は上限まで使わずに済みます。
差が効いてくるのは、修理工場まで遠い地域に住んでいる方や、遠出が多い方です。
代理店型は保険料が高いぶん、ロードサービスにもお金をかけていて、遠くまで運べる傾向があると感じています。遠出が多い方は、見積もりのときにレッカーの上限も見比べてみてください。
事故の直後は、誰でも頭が真っ白になります。
そんなとき「まずあの人に電話すればいい」と思える相手がいるのは、代理店型の本当の価値です。
ただ、その安心は保険会社ではなく、担当者個人の力によるところが大きいです。
代理店型の価値は、示談の強さではなく「困ったときに最初に話せる相手がいること」だと、私は考えています。
ネット型に乗り換えるなら、次の4つを準備しておくと、事故のときに慌てずに済みます。
事故のあとに番号を探すのは、思った以上に大変です。
保険証券や契約者向けのアプリに番号は載っていますが、慌てているときは見つけにくいものです。
スマホの連絡先に登録して、車検証入れにもメモを入れておきましょう。
保険料を比べるときは、事故対応の体制も一緒に確認します。
公式サイトの事故対応やロードサービスのページで、次の3つを見ておきましょう。
保険料の安さだけで決めず、事故対応のページも1分だけ見ておく。それだけで安心感がかなり変わります。
もらい事故では、自分の保険会社が交渉に入れません。
弁護士費用特約は、そのときの弁護士費用を保険で払える特約です。
交渉を頼む前の、弁護士への法律相談の費用も対象になります。
家族の別の契約で付いていれば重ねなくてよい場合もあるので、補償の範囲を確認してから付けましょう。
運転するのが自分だけとは限りません。
我が家では、妻が事故にあったときは私に連絡が来て、次にどうするかを一緒に確認しています。
家族に保険に詳しい人がいれば、ネット型でも困る場面はぐっと減ります。誰に連絡するかを、一度家族で話しておくだけでも違います。
ここまで読んで「やっぱり代理店型が合いそう」と感じた方もいると思います。それも立派な選択です。
次に当てはまる方は、担当者がいる代理店型を続ける理由があります。
迷ったら、まず同じ補償でネット型の見積もりを取って、差額を出してみてください。
年1万5,000円の差でも、10年なら15万円です。
その金額と、担当者がいる安心のどちらが大きいかで決めれば大丈夫です。
ディーラーで入っている方は、【ディーラーの自動車保険は高い?比べ方と乗り換えの注意点】で条件のそろえ方を解説しています。
台風や大雪など、事故が一度に増える日は電話が混み合うことがあります。
これはネット型に限らず、代理店型でも同じです。
会社によっては、ネットやアプリで事故の連絡ができるところもあります。
大丈夫です。代理店型でも、保険会社の事故受付に直接連絡できます。
夜間や休日は、直接連絡したほうが早く動いてもらえることが多いです。
代理店への連絡は必須ではありません。保険会社に直接連絡すれば、それで手続きは進みます。
修理費と、保険を使ったときに上がる保険料を比べて決めます。
飛び石は1等級ダウン事故なので、事故有係数がかかるのは1年です。
3等級ダウン事故より影響は小さいですが、修理費が少なければ自費のほうが得なこともあります。
今の等級ごとに保険料が合計いくら上がるかは、【飛び石で車両保険は使うべき?等級1つダウンでいくら上がるか】で早見表にまとめています。
比べ方の目安は、【車両保険はいらない?貯蓄で決める判断基準と外すタイミング】で紹介しています。
戻せます。保険会社を変えても、等級はそのまま引き継げます。
保険を使ったあとの事故有係数も一緒に引き継がれるので、乗り換えで消えるわけではありません。
乗り換えは満期日に合わせるのが基本です。ネット型が合わなければ戻ればいい、くらいの気持ちで大丈夫です。
ネット型と代理店型の差は年1〜3万円ほどになることが多く、車に乗り続ける年数で見ると生涯の保険料は数十万円変わります。
事故対応の不安だけを理由に比べないままでいるのは、もったいないことです。
まずは同じ補償で見積もりを取り、事故対応のページもあわせて確認してみてください。
あわせて読みたい記事はこちらです。
【自動車保険が高くなったのはなぜ?更新で上がる4つの理由と対処法】