車両保険はいらない?貯蓄で決める判断基準と外すタイミング
ゆう
やさしい保険のえらびかた
ディーラーで入った自動車保険について、こんなモヤモヤはありませんか。
結論から言うと、ディーラーの保険はネット型と比べて、年1〜3万円ほど高くなっていることがめずらしくありません。
車に乗り続ける10年、20年で見ると、その差は数十万円になります。
ただ、高い理由の中には、ディーラーのままでも直せるものが含まれています。
保険代理店で11年間、1,000世帯以上の相談を受けてきた私が、次の3つを順番にお伝えします。
比べた結果、ディーラーの保険を続けるという判断もありです。
先に同じ補償でほかの会社との差を確かめたい方は、自動車保険の一括見積もりで複数社の保険料をまとめて比べられます(比較だけの利用もできます)。
ディーラーで入る自動車保険は、ほとんどが「代理店型」と呼ばれる入り方です。
自動車保険の入り方は、大きく2つに分かれます。
ディーラーは車を売るお店であると同時に、保険会社から委託を受けた保険代理店でもあります。
車を買うその場で、保険の手続きまで済ませられるのはそのためです。
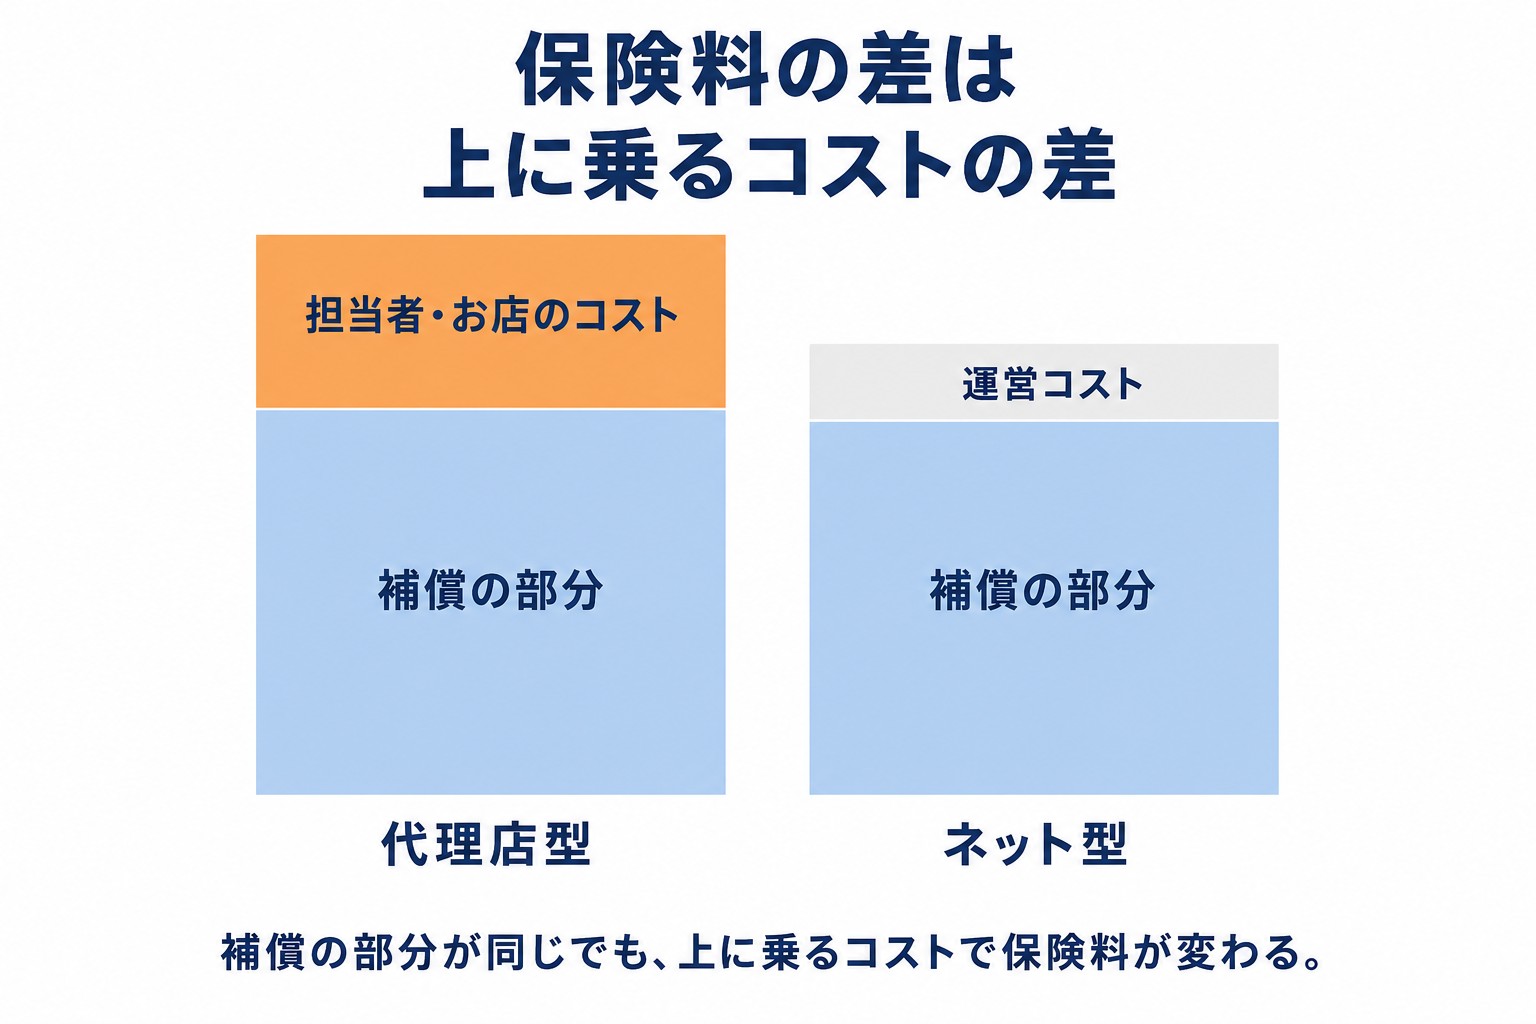
代理店型の保険料には、担当者が手続きや相談に対応するためのコストが含まれています。
保険会社から代理店に支払われる手数料も、もとをたどれば保険料から出ています。
ネット型は担当者を置かないぶん、このコストを抑えられます。
同じような補償でも保険料に差が出るいちばんの理由は、この仕組みの違いです。
もう一つ知っておきたいのは、保険料を決めているのは代理店ではなく保険会社だということです。
同じ保険会社・同じ補償なら、ディーラーで入っても街の保険代理店で入っても、保険料は基本的に同じです。
つまり「ディーラーだから特別に高い」わけではありません。
高く見える理由は「代理店型であること」と、このあと説明する「補償や条件の中身」にあります。
ディーラーが悪いわけではないんです。担当者がいる安心にお金を払っている形、と考えるとわかりやすいと思います。
代理店型とネット型の違いをもう少し詳しく知りたい方は、【自動車保険はなぜ差がつく?保険料を下げる8つのポイント】をご覧ください。
「ディーラーさんで入ったままで、ほかと比べたことはないんです」
保険代理店で11年間、1,000世帯以上の相談を受けてきた中で、自動車保険について本当によく聞く言葉です。
入ったきっかけは「車を買ったときにディーラーで勧められて」「親の知り合いの代理店で」という方がほとんどです。
「高い気はするけど、担当さんもいるし」と、そのまま続けている方も少なくありません。
高いかどうかわからないまま続いてしまうのには、理由があります。
ディーラーの保険では、3年などの長期契約を勧められることがあります。
ローンやリースの期間に合わせて、もっと長い契約になるプランもあります。
長期契約は、毎年の更新手続きがいらず、契約期間中の保険料が変わらないのがメリットです。
その一方で、契約したときの条件のまま何年も続いてしまいやすい、という面があります。
とくに見直しが漏れやすいのが、次の2つです。
たとえば、20代前半で車を買って「21歳以上」で契約した人が、30代になってもそのままになっていることがあります。
子どもが生まれて夫婦しか運転しなくなったのに、範囲が「家族」や「誰でも」のままのこともあります。
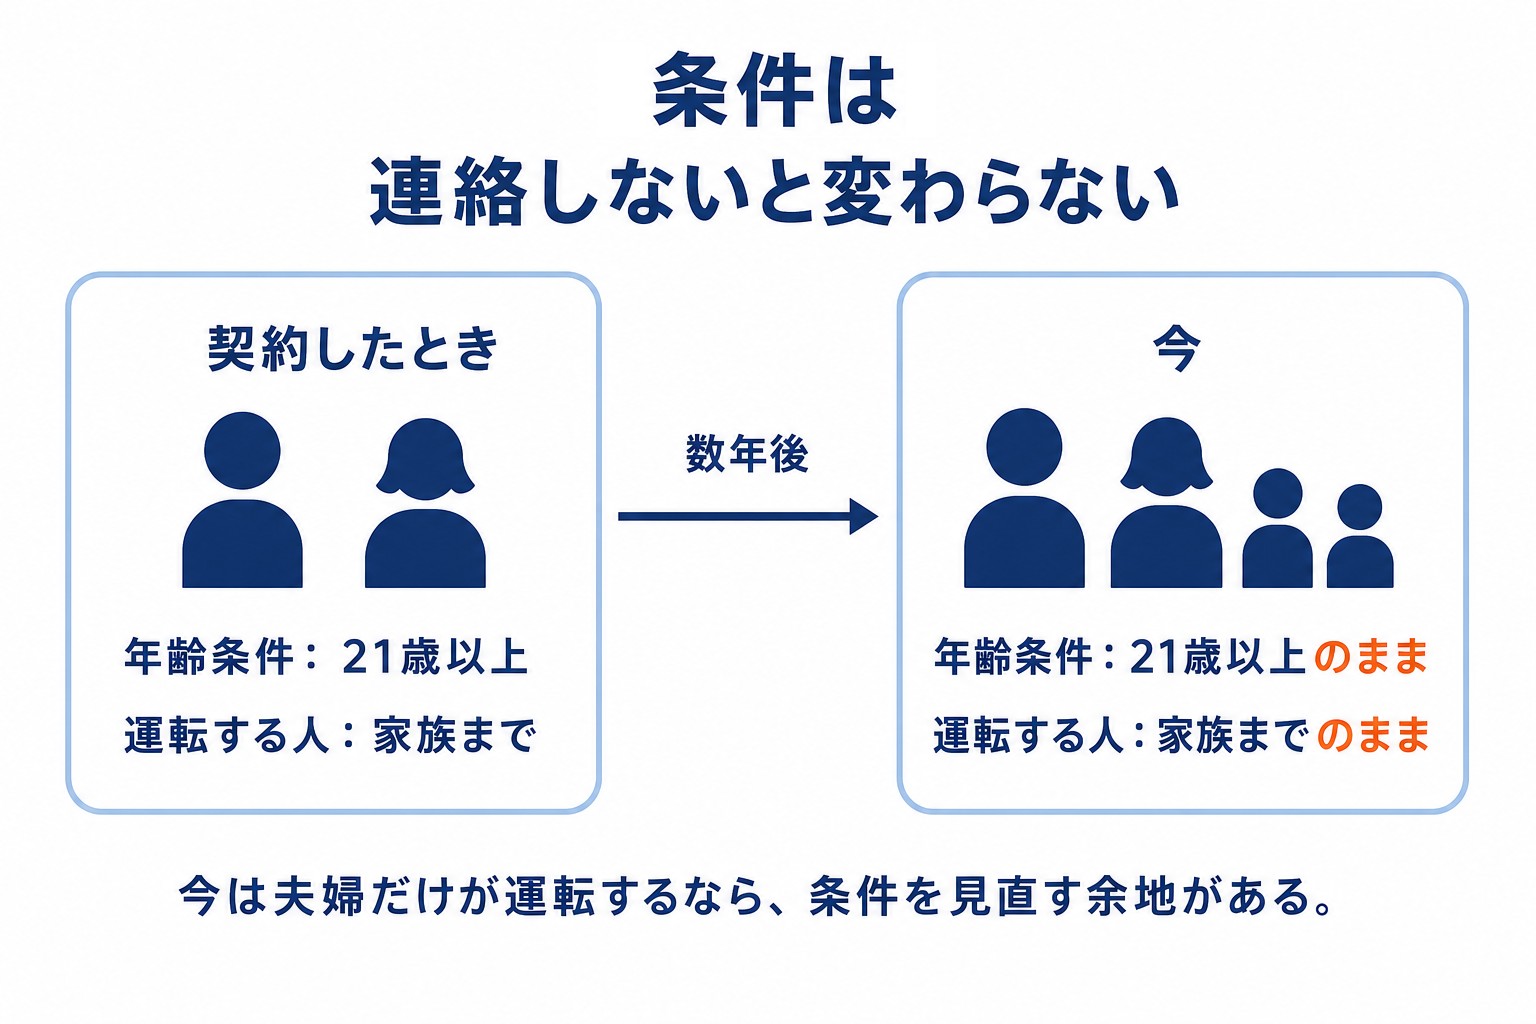
年齢条件は高く、運転する人の範囲は狭くなるほど、保険料は下がるのが一般的です。
ただ、保険会社が自動で切り替えてくれるわけではありません。
自分から連絡しないと、契約したときの条件のまま払い続けることになります。
ディーラーで新車を買うと、補償をしっかりめに付けた内容を提案されることが多いです。
新車のうちは安心ですが、数年たっても同じ内容のまま更新されているケースはよく見かけます。
見直しの候補になりやすいのは、次の3つです。
車両保険を付けるかどうかや型の選び方は、【車両保険はいらない?貯蓄で決める判断基準と外すタイミング】で詳しく解説しています。
代理店型は、満期が近づくと担当者が更新の手続きを進めてくれます。
手間がかからないのは良いところですが、ほかと比べるきっかけがありません。
更新案内の金額が上がっていても「こんなものかな」と受け止めるしかない状態です。
保険料が上がる理由そのものは、【自動車保険が高くなったのはなぜ?更新で上がる4つの理由と対処法】で整理しています。
3つとも、担当さんが悪いわけではありません。比べる仕組みがないまま続いているだけ、というケースがほとんどです。
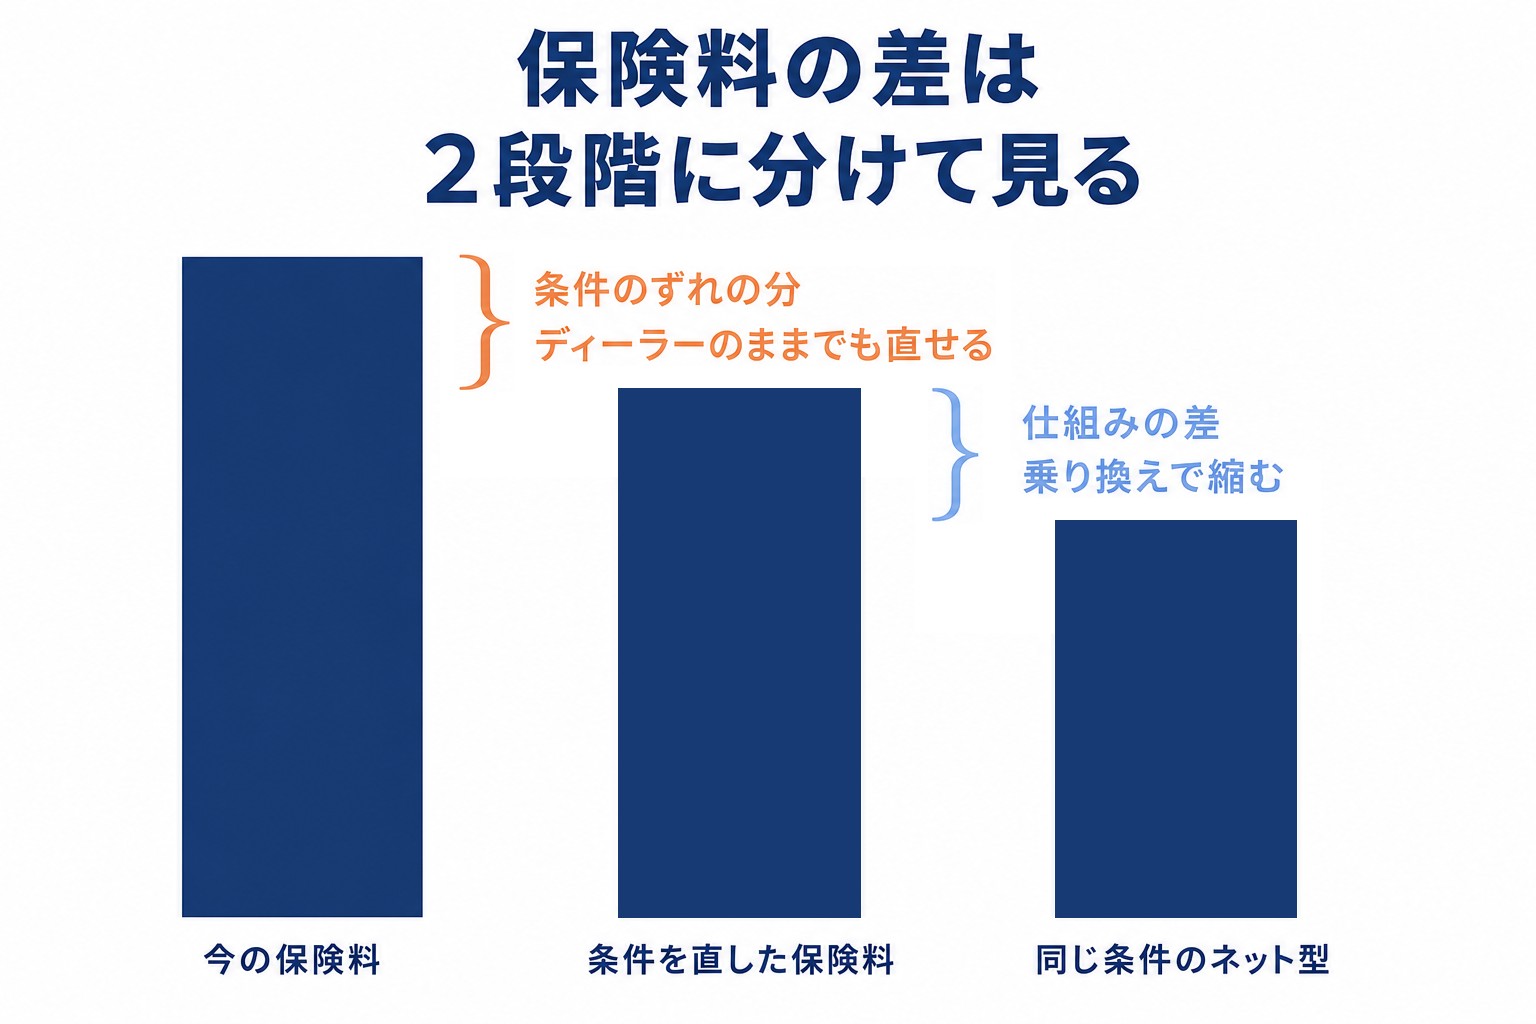
ここが、この記事でいちばんお伝えしたいところです。
今の保険証券をそのままネット型の見積もりと比べると、2種類の差が混ざってしまいます。
条件のずれは、ディーラーのままでも直せます。
仕組みの差は、保険会社を変えないと縮まりません。
「ネット型にしたら半額になった」という話の中には、条件を直しただけで下がる分が含まれていることもあります。
2つを分けて見ると、乗り換えるべきかどうかを落ち着いて判断できます。
保険証券を手元に用意して、次の項目を確認します。
ずれていた項目は、担当者に連絡すれば直せます。
この時点で保険料が下がれば、それはディーラーのままでも取り戻せる分です。
条件を直したら、同じ補償内容でネット型の見積もりを取ります。
対人・対物・人身傷害(自分や家族のけがの補償)の金額や車両保険の型と免責金額、特約まで、できるだけそろえるのがポイントです。
補償がそろっていないと、安く見えても「補償が少ないから安い」だけ、ということがあります。
何社かまとめて比べたいときは、複数の保険会社の見積もりをまとめて取り寄せられる「一括見積もりサービス」を使うと手間が少なく済みます。
差額が出たら、1年分ではなく、これから車に乗る年数をかけて考えてみてください。
年1万5,000円の差でも、10年なら15万円です。
その金額と、担当者がいる安心を比べて、自分にとってどちらが大きいかで決めれば大丈夫です。
比べてみて差が小さければ、安心して続ければいいんです。比べたうえで続けるのと、知らずに続けるのとでは、納得感がまったく違います。
担当さんに悪い気がするのは、それだけ丁寧に対応してもらってきたからだと思います。
そのうえで、ディーラーと保険の関係を知っておくと、気持ちが少し軽くなります。
ディーラーが保険を熱心に勧めるのには、理由があります。
車を1台売って終わりではないので、ディーラーにとって保険は大切な収入源です。
販売店によっては、保険の契約件数や、新車と一緒に保険に入ってもらう割合に目標を設けていることがあります。
車の値引きの話と保険の話が、セットで出てくることがあるのもそのためです。
保険をほかに移しても、車検や点検、修理はこれまでどおりそのディーラーにお願いできます。
「保険をやめたら車の面倒を見てもらえなくなるのでは」と心配する方もいますが、保険と車のメンテナンスは別の契約です。
担当さんへの気まずさは、こうした仕組みを知るだけでもかなり軽くなるはずです。
私自身も、代理店型からネット型に乗り換えた一人です。乗り換えたときの話は、保険料に差がつく8つのポイントの記事で書いています。
乗り換えると決めたら、タイミングと手順を押さえておけば難しくありません。
乗り換えるなら、今の契約の満期日に合わせるのがいちばんスムーズです。
等級(事故の有無で上下する、保険料の割引ランク)は、保険会社を変えてもそのまま引き継げます。
事故で保険を使ったことがある場合の「事故有係数」(事故後に割引が小さくなる仕組み)も、一緒に引き継がれます。
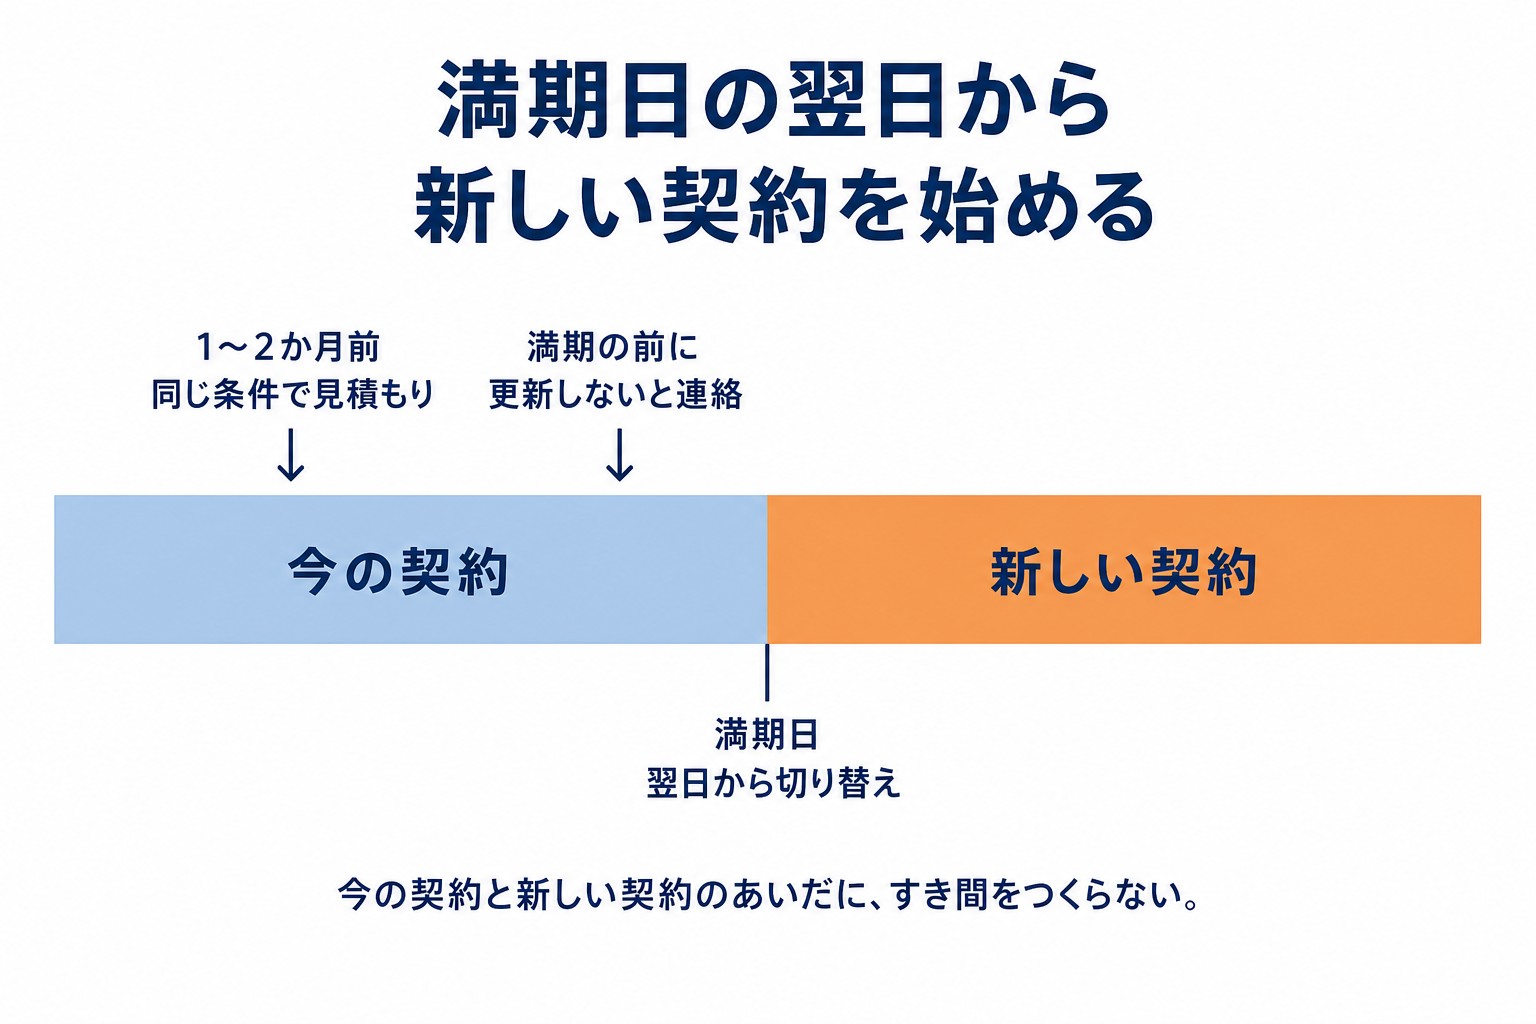
3年などの長期契約なら、1年ごとの「契約応当日」(毎年、契約が始まった日と同じ日付)に合わせて乗り換えるのが基本です。
それ以外のタイミングで途中解約すると、注意点が2つあります。
等級が上がる時期が遅れるぶん、長い目で見ると損になることがあります。
すでに20等級の方は、それ以上上がらないので、等級の面での影響はありません。
途中でやめる前に、担当者に「今やめると、いくら戻るか」を確認してから決めましょう。
いちばん気が重いのは、担当さんへの連絡だと思います。
実際は、満期の前に電話1本で伝えれば十分です。
理由を細かく説明する必要はありません。
引き止められたら「今回は決めたので」と短く伝えれば大丈夫です。
連絡しないままだと自動で更新される契約もあるので、連絡だけは忘れずにしておきましょう。
親の知り合いの代理店から入っている場合も、比べ方と乗り換え方は同じです。
気になる場合は、先に親へ「保険を見直そうと思っている」とひと言伝えておくと、角が立ちにくくなります。
担当さんに伝えるのは、更新のタイミングの1回だけです。そう考えると、少し気が楽になりませんか。
比べた結果、ディーラーの保険を続けるのも立派な選択です。
次のような方は、続ける価値があります。
ディーラーで保険に入っていると、事故の連絡から修理の手配までをまとめて相談しやすいのが強みです。
ネット型でも、事故の対応は保険会社が行います。ただ、窓口は電話やネットになり、修理の相談は修理工場と別にやり取りすることになります。
ネット型で事故のときに困る場面・困らない場面は、代理店型とネット型の両方で保険を使った私の体験とあわせて、【ネット型自動車保険の事故対応は大丈夫?代理店型と両方使った本音】で解説しています。
差額が年数千円ほどなら、担当者がいる安心に払う費用として納得できる方も多いと思います。
大切なのは、知らずに払い続けるのではなく、比べたうえで選ぶことです。
代理店型に向いている人の条件は、【自動車保険はなぜ差がつく?保険料を下げる8つのポイント】でもまとめています。
子どもが生まれて、ミニバンなどのファミリーカーを新車で買う家庭は多いと思います。
車を買い替えるときは、保険を見直すいちばんのタイミングです。
新車は車の価格が高いぶん、車両保険の保険金額も大きくなります。
車両保険は保険料の中でも大きな割合を占めやすく、保険会社による差も出やすい部分です。
新車割引など新車ならではの割引もありますが、条件や割引率は保険会社によって違います。
新車のときは、保険料がいちばん高くなりやすい時期です。だからこそ、比べる価値も大きくなります。
車を買い替えるとき、ディーラーから「今の保険をこちらに移しておきますね」と言われることがあります。
移す前に一度、同じ条件でネット型の見積もりを取っておくと、判断材料になります。
ただし、契約の途中でほかの保険会社に変えると、前の章で説明した途中解約の注意がかかります。
いったん今の保険のまま「車両入替」(保険の対象を新しい車に切り替える手続き)をして、満期に合わせて比べるのも一つの方法です。
保険の契約は、契約者の判断で解約できます。
ただ、値引きの条件として保険に入る約束をしていた場合は、満期までは続けてから切り替えるほうが角が立ちにくいです。
約束した経緯があるなら、満期で切り替えるのがおすすめです。長期契約なら、1年ごとの契約応当日が切り替えの目安になります。
年齢条件や運転する人の範囲は、契約の途中でも変更を申し出られるのが一般的です。
条件が狭くなる変更なら、差額の保険料が戻る場合もあります。
扱いは契約によって違うので、まずは担当者に確認してみてください。
ディーラーの保険には、ローンやリースの支払いと保険料をまとめて払う、長期契約のプランがあります。
やめること自体はできます。ただ長期契約は、途中でやめると戻ってくる保険料が月割りより少なくなるのが一般的です。
また、残クレ(数年後の下取り価格を差し引いてローンを組む買い方)などのプランによっては、車両保険への加入が条件になっていることがあります。
満期で乗り換える場合も、今の契約が自動で更新されないように連絡しておくと安心です。
電話で「次は更新しない」と伝えるだけで大丈夫です。
等級の引き継ぎは、新しい保険会社に今の保険証券の内容を伝えれば手続きできます。
連絡は電話1本、理由は「家計の見直し」で十分です。等級の引き継ぎは、新しい保険会社が進めてくれます。
車に乗り続ける年数で見ると、自動車保険の差は数十万円になることもあります。
まずは保険証券を手元に出して、年齢条件と運転する人の範囲を確認するところから始めてみてください。
あわせて読みたい記事はこちらです。
【自動車保険が高くなったのはなぜ?更新で上がる4つの理由と対処法】
【車両保険はいらない?貯蓄で決める判断基準と外すタイミング】