車両保険はいくらから使う?自損事故の修理代と上がる保険料の早見表
ゆう
やさしい保険のえらびかた
こんな状況で、このページにたどり着いた方が多いと思います。
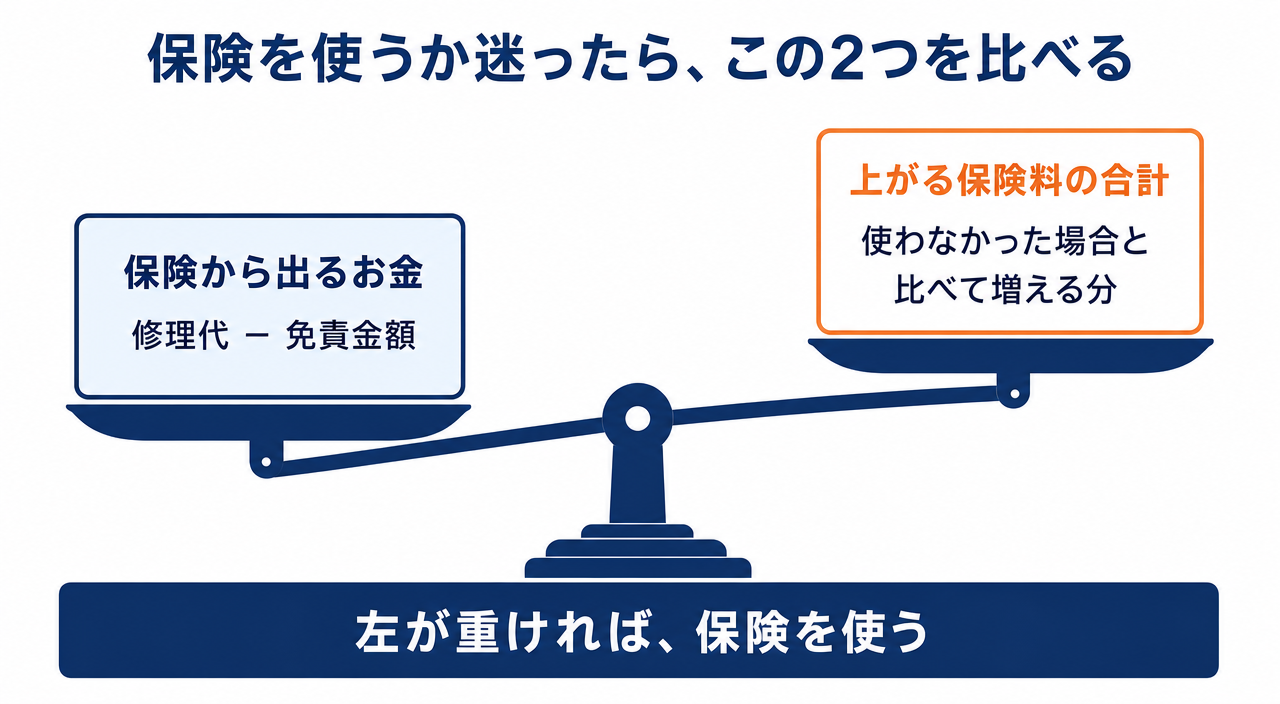
結論から言うと、飛び石で保険を使うかは「保険から出るお金」と「上がる保険料の合計」を比べて決めます。
飛び石は「1等級ダウン事故」なので、等級が下がるのは1つだけです。割高な「事故有」の割引率がかかるのも、原則1年で済みます。
ただし、上がる金額は今の等級によって大きく変わります。
この記事では、今の等級ごとに保険料がどのくらい上がるかを早見表にまとめました。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。自分の車でも、飛び石で実際に車両保険を使っています。
見積もりの紙を手に迷っている方が、5分で「使う・使わない」を決められるように書きました。
「飛び石で保険って、使ったほうがいいんですか?」
自動車保険のご相談で、とてもよく聞かれる質問です。
修理代は目の前にあるのに、上がる保険料は目に見えない。だから迷うのだと思います。
先に保険料そのものを見直したい方は、自動車保険の一括見積もりで同じ補償の保険料をまとめて比べられます(比較だけの利用もできます)。
まず、何と何を比べればいいのかを整理します。
1つ目は、保険から出るお金です。修理代から免責金額(自己負担として決めてある金額)を引いた分になります。
2つ目は、保険を使ったことで上がる保険料の合計です。
保険から出るお金のほうが大きければ、保険を使ったほうが手元にお金が残ります。
自動車保険で保険を使うと、事故の種類によって等級の下がり方が変わります。
車同士の事故や自損事故(電柱やガードレールにぶつけたなど)で車両保険を使うと、3つ下がる「3等級ダウン事故」です。
一方、飛び石・台風・盗難・いたずらなどで車両保険を使うと、1つ下がる「1等級ダウン事故」になります。
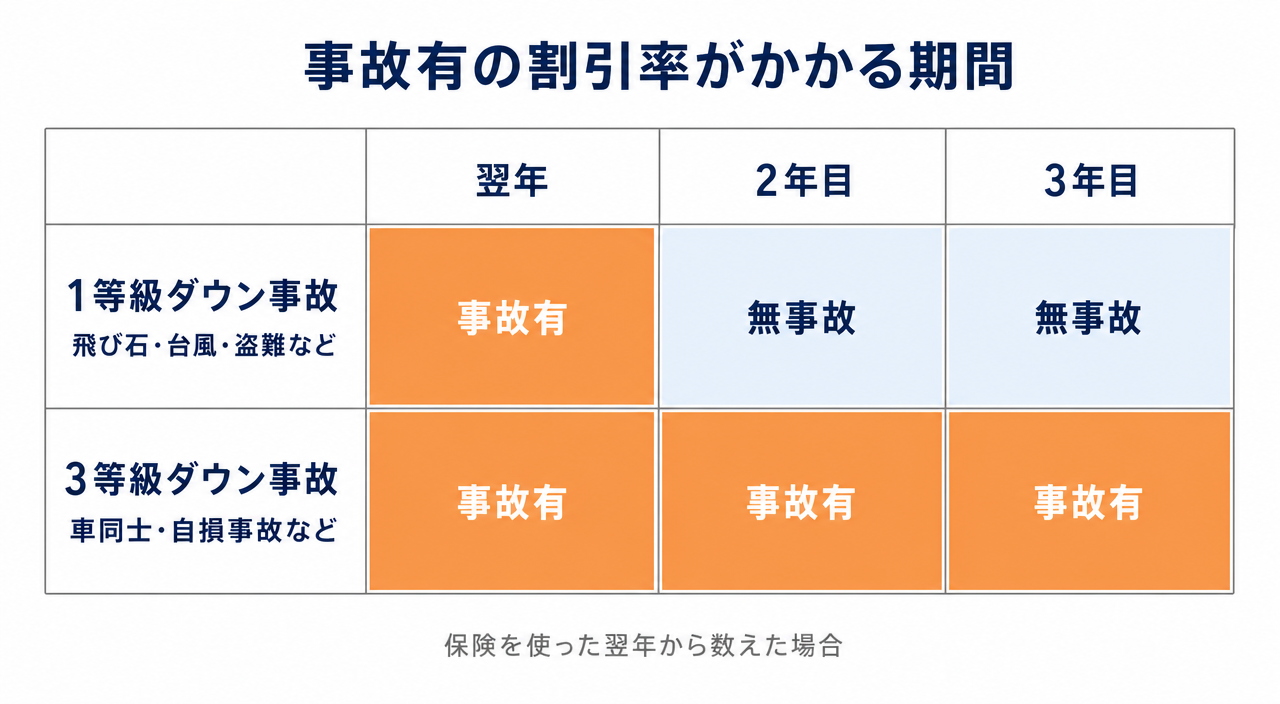
保険を使ったあとは「事故有」という割高な割引率がかかりますが、1等級ダウン事故なら、その期間は1年です。
たとえば20等級の人が使うと、翌年は19等級(事故有)、その翌年には20等級(無事故)に戻ります。
「保険を使うと3年間上がる」と思っている方が多いのですが、それは3等級ダウン事故の話です。飛び石はもっと軽く済みます。
私自身、ネット型の自動車保険に入っていたときに、飛び石でフロントガラスが割れました。
修理代は約10万円で、車両保険は一般型、免責金額は0円でした。
当時の等級は20等級です。保険を使うと翌年の保険料が上がることはわかっていましたが、計算すると上がる額は修理代より明らかに小さかったので、使うと決めました。
実際に上がった保険料は、年間で約4万円です。
等級の計算だけならもう少し小さい見込みでしたが、ちょうど保険料の改定(全体の値上げ)が重なり、予想より少し高くなりました。
それでも、10万円を自腹で払うより手元に残るお金は多くなりました。
数字を覚えなくても、「保険から出るお金と、上がる保険料の合計を並べる」とだけ覚えておけば迷いません。
では、保険料は実際にどのくらい上がるのか。等級表から計算しました。
まずは、等級ごとの割引率を確認しておきましょう。
保険を使ったあとの1年間は、右の「事故有」の割引率がかかります。
| 等級 | 無事故 | 事故有 |
|---|---|---|
| 20等級 | −63% | −51% |
| 19等級 | −57% | −50% |
| 18等級 | −56% | −46% |
| 17等級 | −55% | −44% |
| 16等級 | −54% | −32% |
| 15等級 | −53% | −28% |
| 14等級 | −52% | −25% |
| 13等級 | −51% | −24% |
| 12等級 | −50% | −22% |
| 11等級 | −48% | −20% |
| 10等級 | −46% | −19% |
| 9等級 | −44% | −18% |
| 8等級 | −38% | −15% |
| 7等級 | −27% | −14% |
※割引率。保険を使った翌年など「事故有」の期間は右の列がかかります。6等級以下は事故有の区分がありません。損害保険料率算出機構の参考純率をもとにした大手損保の表(2024年1月以降始期)。保険会社によって異なる場合があります
今の等級は、保険証券や更新のお知らせで確認できます。
飛び石で保険を使うと、翌年は等級が1つ下がり、事故有の割引率になります。
ここでよくある勘違いが、「63%引きが50%引きになるなら、13%上がるだけ」という計算です。
20等級で年10万円の人なら、翌年の保険料は11.3万円ではなく、約13.5万円になります。
割引率は、今払っている保険料ではなく、割引前の保険料(いわば定価)にかかっているからです。
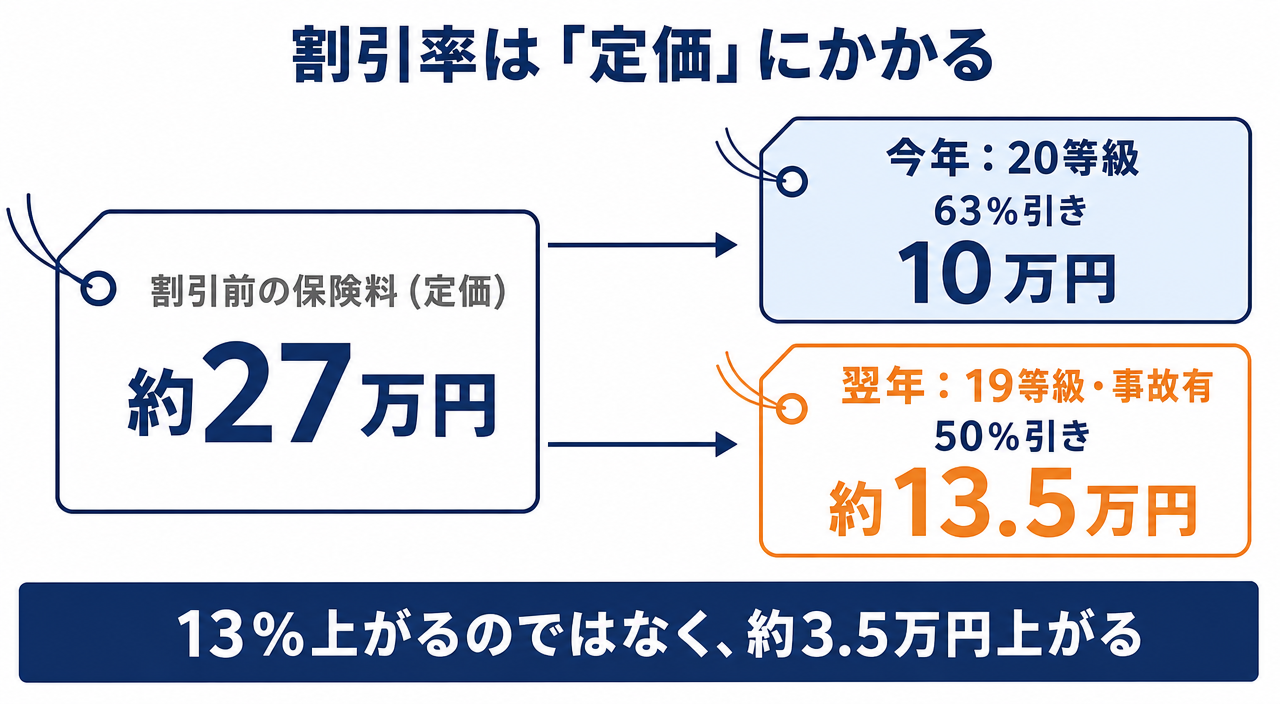
実はこの計算、私自身も長く勘違いしていました。割引率の差だけを見ると、上がる額を小さく見積もってしまいます。
さらに、保険を使わなければ等級は1つ上がっていたはずなので、その差は20等級に届くまで残ります。
下の表は、使わなかった場合と比べて増える保険料の合計を、今の年間保険料ごとに計算したものです。
| 今の等級 | 年間保険料5万円 | 年間保険料8万円 | 年間保険料10万円 |
|---|---|---|---|
| 20等級 | 約1.8万円 | 約2.8万円 | 約3.5万円 |
| 19等級 | 約2.7万円 | 約4.3万円 | 約5.3万円 |
| 18等級 | 約3.0万円 | 約4.7万円 | 約5.9万円 |
| 17等級 | 約4.3万円 | 約6.9万円 | 約8.7万円 |
| 16等級 | 約4.8万円 | 約7.7万円 | 約9.6万円 |
| 15等級 | 約5.1万円 | 約8.2万円 | 約10.2万円 |
| 10〜14等級 | 約5.2〜5.7万円 | 約8.3〜9.2万円 | 約10.4〜11.5万円 |
※使わなかった場合と比べて増える保険料の合計(20等級に届くまで)。1年契約で、年齢条件など等級以外の条件は同じ・保険料の改定はないものとして、上の等級表の割引率で計算。年間保険料がほかの金額の人は、近い列から読み取ってください(保険料が2倍なら、増える額もほぼ2倍です)
表の20等級・年10万円の欄が約3.5万円なのは、上の計算(13.5万円−10万円)のとおりです。
15等級で年間保険料8万円の人なら、数年かけて合計約8.2万円増えます。
表の金額より、保険から出るお金(修理代−免責金額)のほうが大きければ、保険を使ったほうが手元にお金が残ります。
自分の等級と保険料でぴったり計算したい方は、【3等級ダウンの保険料計算ツール|長期契約・事故有係数にも対応】をお使いください。飛び石などの1等級ダウン事故や、3年契約などの長期契約にも対応しています。
表を見ると、18等級以上と17等級以下で上がり幅に差があります。
理由は、使った翌年に入る「事故有」の割引率です。
17等級(事故有)の割引率は約44%ですが、16等級(事故有)になると約32%まで小さくなります。
今が18等級以上なら翌年は17等級(事故有)以上にとどまり、割引が大きく残ります。
今が17等級以下だと翌年は16等級(事故有)以下に入り、割引がぐっと小さくなるのです。
車同士の事故や自損事故で使う3等級ダウン事故は、事故有の期間が3年あり、影響がずっと大きくなります。
3等級ダウン事故で増える保険料は、1等級ダウンの早見表よりずっと大きくなります。
飛び石では、上の早見表を使ってください。
3等級ダウン事故で保険料がいくら上がるかは、【車両保険はいくらから使う?自損事故の修理代と上がる保険料の早見表】で今の等級ごとの早見表にまとめています。
早見表は等級だけで計算した目安です。年齢条件や車の変更、保険料の改定があれば、実際の金額は変わります。
私のように改定と重なると、予想より上がることもあります。
迷ったら、保険会社に「使った場合と使わなかった場合の翌年以降の保険料」を出してもらうのがいちばん正確です。
保険会社に連絡しても、その時点で保険を使ったことにはなりません。試算を聞いてから決めて大丈夫です。
保険料が上がる仕組みそのものは、【自動車保険が高くなったのはなぜ?更新で上がる4つの理由と対処法】で解説しています。
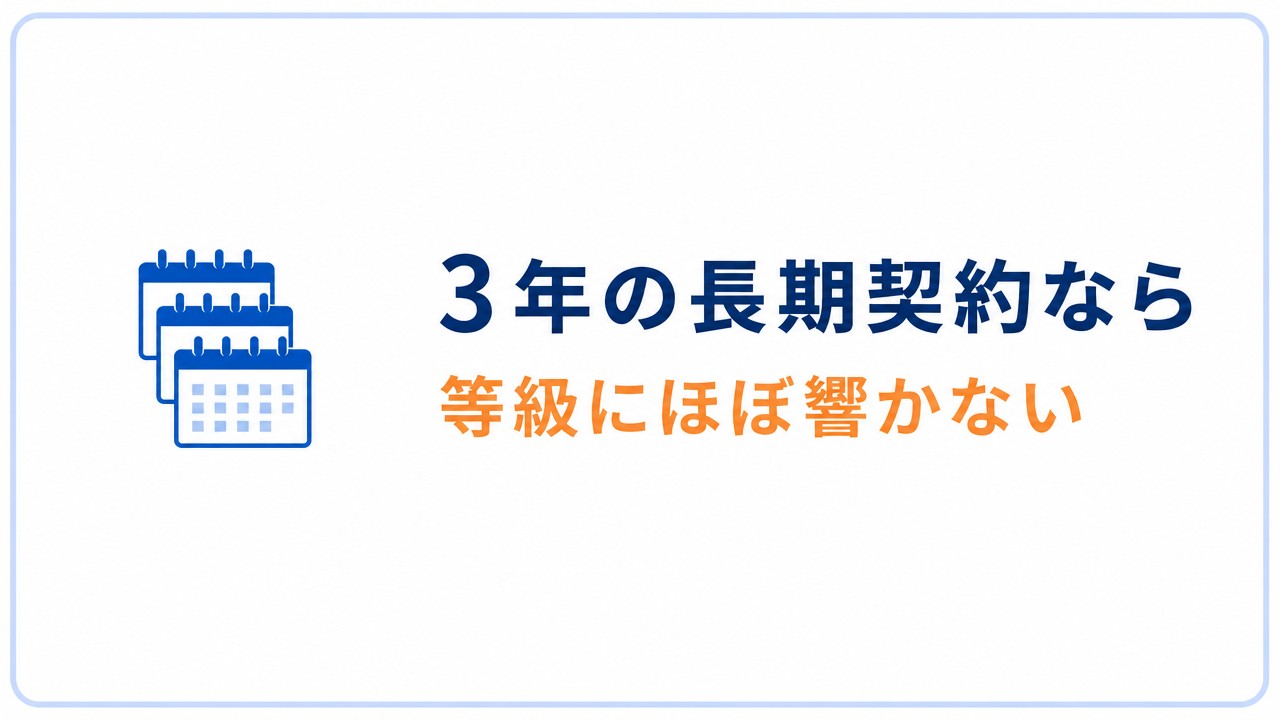
代理店型の自動車保険では、3年などの長期契約に入っている方も多いと思います。
長期契約の場合、保険を使ったときの扱いが1年契約と違います。
長期契約では、契約期間の途中で保険を使っても、満期まで保険料は変わりません。
保険を使った影響は、次の契約に切り替わるときにまとめて計算されます。
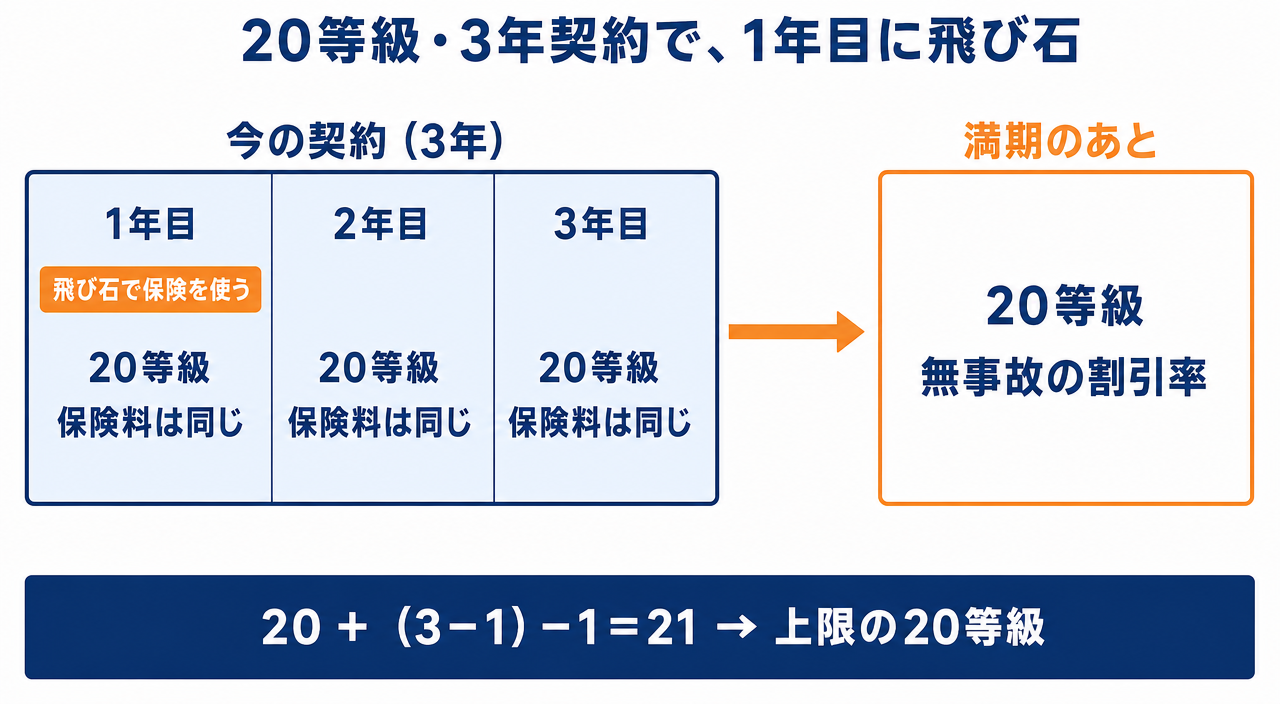
ある大手損保の長期契約の案内では、満期のあとの等級は「今の等級+(契約年数−事故の件数)−事故で下がる分」で計算します。
20等級・3年契約で飛び石の保険を1回使うと、20+(3−1)−1=21となり、上限の20等級のまま継続できます。
事故有の期間も、契約期間のあいだに消化される計算になり、満期のあとは無事故の割引率に戻ります。
以前、代理店型で3年の長期契約だったときにも、飛び石で車両保険を使ったことがあります。
何年目だったかは覚えていませんが、満期のあとも等級は下がりませんでした。
19等級以上の人なら、計算上は満期のあとも20等級で継続できます。
18等級以下の人は、満期のあとの等級が使わなかった場合より低くなるので、影響は残ります。
長期契約で今の等級が高い人は、飛び石なら迷わず使ってよいケースが多いです。
保険期間が「3年」「5年」などになっていれば長期契約です。
ただし、長期契約の中にも扱いが異なるタイプがあり、保険会社や契約によって違います。
今の契約でどうなるかは、使う前に保険会社か代理店に確認してください。
なお、ネット型の自動車保険は1年契約が多いので、この扱いは当てはまらないことがほとんどです。
フロントガラスの飛び石では、「リペア(補修)で済ませるか、ガラスごと交換するか」も迷うところです。
| 直し方 | 費用の目安 | こんなとき |
|---|---|---|
| リペア(補修) | 1〜3万円ほど | 傷が小さく、運転席の正面から外れている |
| 交換 | 5万〜25万円ほど | ヒビが伸びている・傷が大きい・視界に近い |
※車種やガラスの種類で変わります。運転支援のカメラ付きガラスは、交換後の調整(エーミング)費用が別にかかる場合があります
最近の車は、フロントガラスに運転支援のカメラやセンサーが付いていることが多くなりました。
その場合、交換後にカメラの調整(エーミング)が必要になり、1か所あたり1〜2万円ほどが別にかかることがあります。
リペアで済む小さな傷なら、自費で直したほうが安く済むことがほとんどです。迷うのは交換になるときです。
私の飛び石は、修理工場から「リペアでも直せます」と言われました。
ただ、続けて「将来ヒビが入らないとは言い切れないので、費用はかかるけど交換のほうがいい」とも言われました。
飛び石の傷は、振動や寒暖差で後から広がることがあります。
冬の寒さが厳しい地域では、なおさら気になるところです。
結局、私は交換してもらい、保険金もきちんと支払われました。
リペアで済むと言われても、交換を勧める理由まで聞いておくと判断しやすくなります。
自費で直すなら、安いリペアを選びたくなります。
でも保険を使うと決めたなら、上がる保険料はリペアでも交換でもほぼ同じです。
どちらで直すかは、修理工場の見立てを聞いて決めます。
保険金の額は保険会社が修理の内容と金額を確認して決めるので、交換にしたいときは先に保険会社へ伝えておくと安心です。
小さな傷でも、そのままにしておくとヒビが伸びて、リペアでは直せなくなることがあります。
傷の大きさや位置によっては、車検に通らない場合もあります。
保険を使うか迷っているあいだも、修理の見積もりだけは早めに取っておくのがおすすめです。
保険を使うと決める前に、契約の中身を3つだけ確認しておきましょう。
免責金額は、保険を使うときに自分で負担する金額です。
免責5万円の契約で修理代が10万円なら、保険から出るのは5万円です。
修理代が免責金額以下なら、そもそも保険金は出ません。
1回目と2回目で免責金額が違う契約も多いので、保険証券で確かめてください。
車両保険には、補償が広い「一般型」と、範囲をしぼった「エコノミー型(車対車+限定)」があります。
飛び石は、エコノミー型でも補償の対象にしている会社が多いです。
ただし、補償の組み方によっては対象外になる会社もあります。
使った翌年の事故有の期間中に、もう一度飛び石で保険を使うと、さらに1等級下がります。
事故有の期間もそのぶん延びるので、2回目の影響は1回目より大きくなります。
20等級で年間保険料8万円の人なら、1回目で増えるのは約2.8万円です。事故有の期間中に2回目を使うと、2回目の分だけで約5万円増える計算になります。
2回目は、使う前に保険会社の試算を聞いてから決めるくらいの慎重さでちょうどいいです。
最後に、実際に保険を使うときの流れです。
私のときは、修理工場は自分で選びましたが、工場との連絡や修理費の支払いは保険会社が直接してくれました。
レッカーを使うほどの傷ではなかったので、自分で修理工場に持ち込み、保険会社とのやり取りはネットだけで完了しています。
電話で長く説明する場面はなく、思っていたよりずっとスムーズでした。
飛び石のように相手がいない事故は、ネット型でも手続きが簡単に済むことが多いです。
保険会社に連絡して試算を聞いたあとで、「やっぱり使わない」と決めることもできます。
等級が下がるのは、実際に保険金が支払われたときです。
迷っている段階でも、遠慮せずに相談して大丈夫です。
飛び石も事故なので、警察への届け出が求められる場合があります。
保険の請求に事故証明が必要かどうかは保険会社によって違うので、連絡したときに確認してください。
ネット型と代理店型の事故対応の違いは、【ネット型自動車保険の事故対応は大丈夫?代理店型と両方使った本音】で詳しく書いています。
前を走っていた車がはっきりわかっていても、請求は難しいのが一般的です。
タイヤが跳ね上げた石は、相手がわざとしたわけでも、運転に落ち度があったとも言いにくいからです。
ダンプカーの荷台から石が落ちてきたなど、相手の落ち度がはっきりしている場合は別なので、保険会社に相談してください。
飛び石で車両保険を使うと、1等級ダウン事故になります。
等級に影響しない「ノーカウント事故」として扱う仕組みは、一般的な契約にはありません。
等級を守りたいなら、自費で直すのが基本です。
ただし、今の等級が高い人や長期契約の人は、使っても影響が小さいことがあります。
「等級を下げない方法」を探すより、「下がってもいくらか」を計算するほうが早く答えが出ます。
車両保険がなければ、自分の自動車保険から修理代は出ません。
リペアで済むうちに直すと、費用を小さく抑えられます。
車両保険をつけるべきかは、車の買い替え費用を貯蓄でまかなえるかで考えます。
詳しくは【車両保険はいらない?貯蓄で決める判断基準と外すタイミング】で解説しています。
3年間割高になるのは、車同士の事故や自損事故で使う3等級ダウン事故です。
飛び石は1等級ダウン事故なので、事故有の割引率がかかるのは原則1年です。
ただし今の等級が低いほど、元の等級のペースに戻るまで差が残ります。
「3年」と「1年」を混ぜて考えている方がとても多いです。飛び石は1年、と覚えておいてください。
飛び石は、迷っているあいだにヒビが広がることもあるトラブルです。
見積もりを取ったら、早見表で上がる保険料を出して、さっと決めてしまいましょう。
そして、保険料そのものは保険会社によって年1〜3万円ほど変わることも多く、車に乗り続ける年数で見ると生涯で数十万円の差になります。
保険を使って保険料が上がるタイミングは、ほかの会社と比べてみるよい機会です。
あわせて読みたい記事はこちらです。