火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント|業界11年が解説
ゆう
やさしい保険のえらびかた
自動車保険の更新案内を開いたら、去年より保険料が高くなっていた。
事故もしていないし、等級も上がったはずなのに、なぜだろう。
そう感じてこの記事にたどり着いた方は多いと思います。
実は、無事故で等級が上がっても保険料が上がることは珍しくありません。
しかも2025年から2026年にかけては、大手損保が相次いで値上げをしています。
大切なのは、まず「なぜ上がったのか」を知ることです。
理由が分かれば、保険会社を変えて取り返せる値上がりなのか、慌てなくていい値上がりなのかが判断できます。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。
この記事では、更新で保険料が上がる理由を4つに整理し、理由ごとの対処法をお伝えします。
年1〜3万円の差でも、車に乗り続ける数十年で見れば、生涯で払う保険料が数十万円変わることもあります。
更新案内を手元に置いて、読み進めてみてください。
先に今の保険料の相場だけ知りたい方は、自動車保険の一括見積もり(無料・比較だけの利用も可) で複数社の金額を確認できます。
全部を読まなくても大丈夫です。見出しを拾っていくだけで、自分がどの理由に当てはまるかが分かるように書いています。
「等級が上がるから毎年下がると思っていたんです。事故で使ったわけでもないのに、保険料が上がったんです」
更新の時期になると、店頭でとてもよく聞く言葉です。
話を聞くと、多くの方が「更新案内が届いただけで、値上がりの理由は聞いていない」とおっしゃいます。
理由が分からないまま払い続けるのも、なんとなく他の会社を探すのも、もったいない選び方です。
なぜ等級が上がっても保険料が上がるのか――まずは仕組みから見ていきます。
等級は、事故の少なさを1〜20の段階で表す区分です。
初めての契約は6等級から始まり、1年間保険を使わなければ、次の更新で1つ上がります。
ここで知っておきたいのは、等級が決めているのは保険料そのものではなく「割引率」だという点です。
保険料は、ざっくり言うと次の形で決まります。
保険料 = もとの金額 × 等級による割引
「もとの金額」は、車の種類・運転する人の年齢・走行距離・保険会社の料率などで決まる、割引前の保険料です。
等級が上がって割引が増えても、もとの金額がそれ以上に上がれば、保険料は上がります。
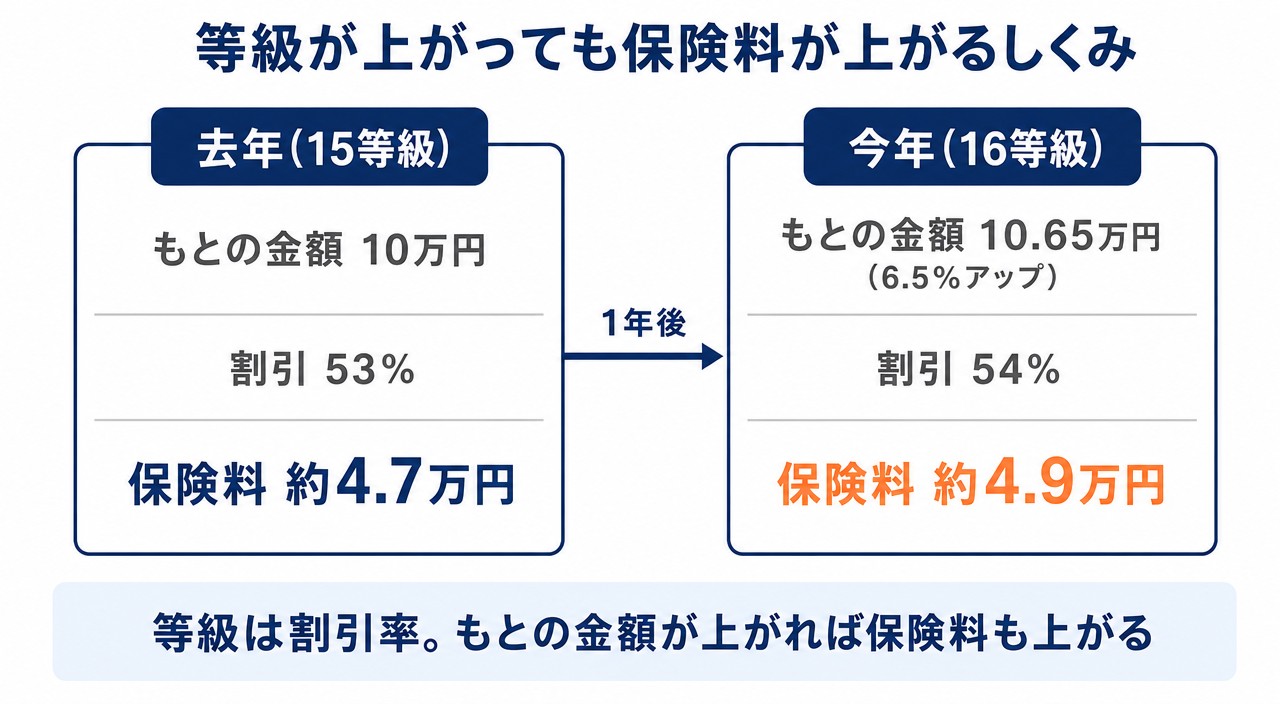
たとえば、割引前の保険料が年10万円で15等級(53%割引)なら、保険料は約47,000円です。
翌年に16等級(54%割引)へ上がっても、もとの金額が6.5%上がって106,500円になれば、保険料は約49,000円です。
等級は1つ上がったのに、保険料は約2,000円上がる計算になります。
※割引率は損害保険料率算出機構の参考純率をもとにした目安です。実際の割引率は保険会社によって異なります。
1〜20等級の割引率をまとめると、次のとおりです。
| 等級 | 無事故 | 事故有 |
|---|---|---|
| 1等級 | 108%割増 | ― |
| 2等級 | 63%割増 | ― |
| 3等級 | 38%割増 | ― |
| 4等級 | 7%割増 | ― |
| 5等級 | 2%割引 | ― |
| 6等級 | 13%割引 | ― |
| 7等級 | 27%割引 | 14%割引 |
| 8等級 | 38%割引 | 15%割引 |
| 9等級 | 44%割引 | 18%割引 |
| 10等級 | 46%割引 | 19%割引 |
| 11等級 | 48%割引 | 20%割引 |
| 12等級 | 50%割引 | 22%割引 |
| 13等級 | 51%割引 | 24%割引 |
| 14等級 | 52%割引 | 25%割引 |
| 15等級 | 53%割引 | 28%割引 |
| 16等級 | 54%割引 | 32%割引 |
| 17等級 | 55%割引 | 44%割引 |
| 18等級 | 56%割引 | 46%割引 |
| 19等級 | 57%割引 | 50%割引 |
| 20等級 | 63%割引 | 51%割引 |
※損害保険料率算出機構の参考純率(継続契約の場合)。1〜6等級は、事故の有無で割増引率は変わりません。
※新規契約の6等級は、運転する人の年齢によって割増引率が変わります。
右の列の「事故有」は、事故で保険を使った後に一定期間かかる割引率です(後ほど説明します)。
もとの金額が上がる大きな理由の一つが、保険会社の料率改定(値上げ)です。
2025年から2026年にかけて、大手損保4社がそろって値上げをしました。
| 保険会社 | 時期 | 値上げ幅(平均) |
|---|---|---|
| 東京海上日動 | 2025年10月 | 約8.5% |
| 損保ジャパン | 2026年1月 | 約7.5% |
| 三井住友海上 | 2026年1月 | 約7% |
| あいおいニッセイ同和損保 | 2026年1月 | 約6% |
| 東京海上日動(再値上げ) | 2026年10月 | 約6.5% |
※値上げ幅は会社全体の平均です。実際の上がり幅は、車種や補償内容によって変わります。
代理店型(ディーラーや保険代理店を通して入る形)の大手は、ここ1〜2年で続けて値上げしています。
2025年秋以降に更新を迎えた方は、この影響を受けている可能性が高いです。
値上げの主な背景は、車の修理代の上昇です。
自動ブレーキなどの安全装備に使うセンサーやカメラが増え、部品代も工賃も高くなりました。
さらに、物価の上昇や自然災害による車の被害の増加も重なっています。
保険は加入者全体で支払いを分け合う仕組みなので、支払う保険金が増えれば保険料も上がります。
最近の値上げは、自分の運転が原因というより、業界全体の流れで上がっている部分が大きいのが特徴です。
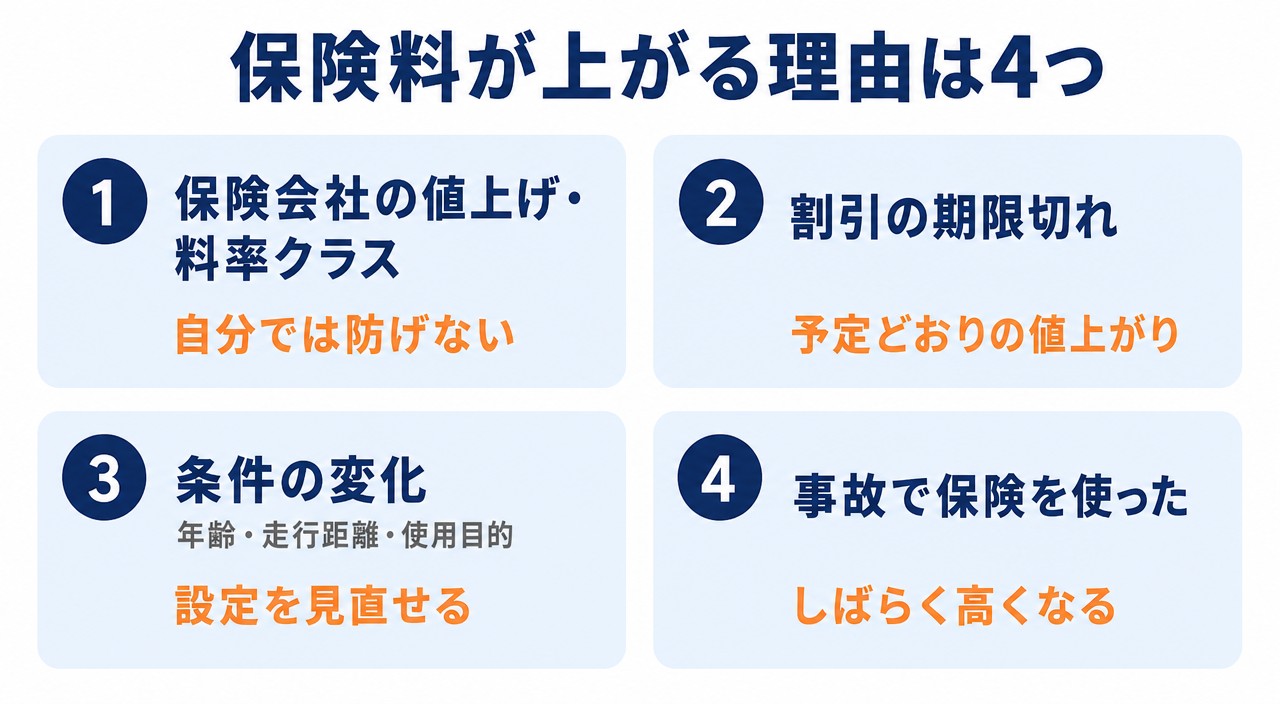
更新で保険料が上がる理由は、細かく見ると6〜7種類あります。
ただ、対処法で分けると次の4つにまとめられます。
1つずつ見ていきます。
1つ目は、先ほどの保険会社の値上げです。
もう1つ見落とされがちなのが「料率クラス」の変更です。
料率クラスとは、車の型式(車検証に書かれた車の種類を表す記号)ごとに、事故の多さに応じて決まる保険料の区分です。
普通車・小型車は1〜17の17段階、軽自動車は1〜7の7段階で、数字が大きいほど保険料が高くなります。
クラスが1つ上がると、保険料は約1.1倍になります。
料率クラスは、損害保険料率算出機構という業界の機関が毎年1月1日に見直しています。
同じ車に乗り続けていても、その車種の事故が全国で増えれば、クラスが上がることがあります。
軽自動車は2025年1月から3段階が7段階に細かくなり、車種によって上がったケースも下がったケースもあります。
どちらも、自分の運転とは関係なく起きる値上がりです。
2つ目は、期間限定の割引が終わったケースです。
新車割引の期間は、ダイレクト型では初度登録から25か月以内が多く、代理店型の大手ではもう少し長く設定されていることが多いです。
割引が終わる年は、同じ車・同じ補償でも保険料が上がります。
特にダイレクト型(ネットや電話で保険会社と直接契約する形)は、1年目のインターネット割引が大きく、2年目以降は割引額が小さくなる会社があります。
「ダイレクト型にしたのに2年目に上がった」という場合は、この理由が多いです。
これらは、契約したときから決まっていた値上がりです。
慌てて何かを変える必要はありません。
3つ目は、契約の条件が変わったケースです。
記名被保険者の年齢は、「26歳以上補償」などの年齢条件とは別の項目です。
同じ年齢条件でも記名被保険者の年齢で保険料は変わり、60代以降は上がりやすい傾向があります。
このグループは、今の使い方に合わせて設定を見直せば、下げられる余地があります。
ただし、実態より安い設定にするのは危険です(後ほど詳しく書きます)。
4つ目は、事故で保険を使ったケースです。
たとえば電柱にぶつけて対物賠償を使うと、更新時に等級が3つ下がります。
さらに「事故有係数」という、事故を起こした人向けの低い割引率が3年間かかります。
等級表でいうと、13等級の方が事故で10等級に下がった場合、割引率は無事故の46%ではなく19%になります。
飛び石で割れたフロントガラスを車両保険で直した場合など、1つだけ下がる事故もあり、こちらの事故有係数は1年間です。
保険を使ったことが理由なら、上がるのは想定どおりです。
上がり幅は事故の内容と元の等級で大きく変わるので、更新案内で事故有係数の残り年数を確認しておきましょう。
保険を使うかどうかの判断は、【車両保険はいくらから使う?自損事故の修理代と上がる保険料の早見表】で今の等級ごとの早見表にまとめています。
4つのうちどれに当てはまるかは、更新案内(または保険証券)を見ればおおよそ分かります。
去年の証券と今年の更新案内を並べて、次の6か所を比べてみてください。
6か所とも去年と同じなのに上がっているなら、保険会社の値上げが理由だと考えられます。
値上げがあった年は、更新案内に「改定のお知らせ」などの案内が付いていることが多いです。
料率クラスが証券に載っていない場合は、損害保険料率算出機構のホームページにある「型式別料率クラス検索」で調べられます。
車検証の「型式」欄の記号を入力すると、今年と前の年のクラスを確認できます。
理由を聞かずに更新している方は本当に多いです。遠慮せずに聞いて大丈夫ですよ。理由を知ることが見直しの第一歩になります。
上がった理由が分かったら、次は理由ごとに打ち手を決めます。
ポイントは「保険会社を変えることで取り返せる値上がりかどうか」です。
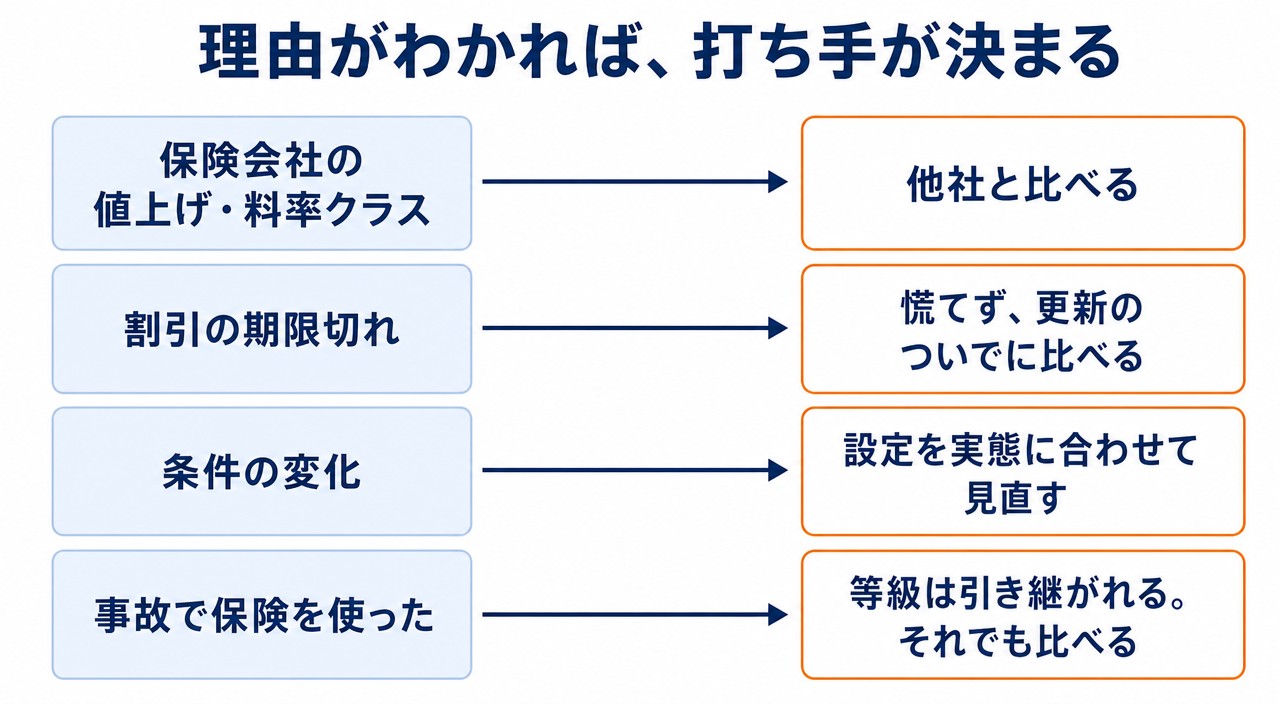
自分では防げない値上がりに対抗する方法は、保険会社を比べることです。
値上げの時期と幅は、会社ごとに違います。
料率クラスは業界共通の物差しですが、それを保険料にどう反映させるかも会社によって異なります。
同じ条件でも、会社を変えるだけで年1〜3万円変わることがあります。
特に、代理店型の大手で値上げが続いている方は、ダイレクト型と比べてみる価値があります。
代理店型とダイレクト型の違いや、私自身が乗り換えた経緯は【自動車保険はなぜ差がつく?保険料を下げる8つのポイント】で詳しく書いています。
ダイレクト型に変えたいけれど事故対応が不安な方は、【ネット型自動車保険の事故対応は大丈夫?代理店型と両方使った本音】もあわせてご覧ください。
割引が終わったことによる値上がりは、契約したときから決まっていたものです。
ただ、インターネット割引のように新規契約で大きくなる割引は、乗り換えると新規として受けられる場合があります。
慌てる必要はありませんが、満期の前に一度見積もりを取っておくと判断しやすくなります。
条件の変化が理由なら、まず今の契約の設定を見直します。
設定を実態に合わせるだけで、年数千円〜1万円ほど下がることがあります。
逆に、契約の途中で免許証の色がブルーからゴールドに変わったなら、中途更改という方法もあります。
中途更改とは、満期を待たずに今の契約をいったん終え、新しい条件で契約し直すことです。
ゴールド免許の割引だけを見て決めず、中途更改した場合の保険料を見積もってもらってから判断しましょう。
見直す項目は【自動車保険はなぜ差がつく?保険料を下げる8つのポイント】で整理しています。
ディーラーの3年契約だと、年齢条件や運転する人の範囲が契約したときのまま、ということもよくあります。
詳しくは【ディーラーの自動車保険は高い?比べ方と乗り換えの注意点】をご覧ください。
事故で上がった場合、保険会社を変えても等級と事故有係数はそのまま引き継がれます。
保険会社どうしで等級の情報を交換する仕組みがあるためです。
「乗り換えれば事故がなかったことになる」わけではありません。
ただ、もとの金額は会社によって違うので、事故有係数がかかっている期間こそ保険料の差が大きく出ることがあります。
事故の後でも、比べること自体には意味があります。
保険料が上がると、少しでも下げたくなるものです。
ただ、下げ方を間違えると、いざというときに保険が役に立たなくなります。
相談の現場で見てきた中から、避けてほしい下げ方を3つ挙げます。
走行距離を少なめに書く、通勤で使っているのに「日常・レジャー」にする、といった申告はやめましょう。
これらは、契約のときに正しく伝える義務(告知義務)がある項目です。
実態と違う内容で契約していると、契約を解除されたり保険金が支払われなかったりする場合があります。
車両保険は保険料の中で大きな割合を占めるので、外すと保険料は大きく下がります。
ただ、外してよいかどうかの判断軸は「保険料が高いか」ではありません。
車が全損したときに、貯蓄で買い替えられるかです。
買い替えられるなら外す選択肢があり、難しいなら付けたまま免責金額(事故のときの自己負担額)を上げて保険料を抑える方法もあります。
判断の手順は【車両保険はいらない?貯蓄で決める判断基準と外すタイミング】で詳しく解説しています。
相手のけがや物の損害に備える対人賠償・対物賠償は、無制限で契約するのが一般的です。
相手への賠償が数億円になるケースもあり、貯蓄ではとても備えられないからです。
ここを削っても浮く保険料は多くの場合わずかなので、削る場所としては割に合いません。
保険を「安心料」と考えること自体は、間違っていません。
ただ、安心料の買い方を間違えると、払っているのに守られないということが起きます。
貯蓄で払える小さな損害の備えは削り、貯蓄では払えない大きな損害の備えは残す。これが効率的な買い方です。
最後に、更新の時期によく聞かれる質問に答えます。
乗り換え先の会社も値上げをしている場合があるので、「値上げ前だから得」とは言い切れません。
また、満期の途中で解約して乗り換えると、等級が上がる時期がずれることがあります。
満期日に合わせて、複数社の見積もりを比べてから決めるのが基本です。
値上がりします。
自賠責保険は、2026年11月1日以降に保険期間が始まる契約から、全車種の平均で6.2%引き上げられます。
自家用乗用車の2年契約(沖縄県・離島以外)では、17,650円から18,560円になります。
自賠責保険の保険料はどこで入っても同じなので、比べて差が出るのは任意保険のほうです。
引き継げます。
国内の損害保険会社の間では等級の情報を交換する仕組みがあり、無事故で積み上げた等級はそのまま移せます。
共済から移る場合などは、引き継げるかを事前に確認してください。
子どもが運転するなら、年齢条件を子どもの年齢に合わせる必要があり、保険料は大きく上がります。
ただ、子ども用に車を増やす場合は、同居している親の等級を子どもの契約に引き継げる場合があります。
引き継ぎには同居などの条件や手続きのタイミングがあるので、車を買う前に保険会社へ相談してください。
自動車保険が無事故でも高くなる理由と対処法を、4つに整理しました。
等級は保険料そのものではなく、割引率です。
等級が上がっても、もとの金額が上がれば保険料は上がります。
更新案内が届いたら、去年の証券と並べて6か所を比べ、理由を確かめてから次の一手を選んでください。
年1〜3万円の差でも、車に乗り続ける数十年で見れば数十万円になります。
浮いた分を教育費の積立やNISAに回せれば、家計の選択肢も広がります。
保険料に差がつくポイントをまとめて見直したい方は、【自動車保険はなぜ差がつく?保険料を下げる8つのポイント】もあわせて読んでみてください。
火災保険も更新で保険料が上がっていた方は、【火災保険の更新が高い!他社で安くなるか比べる前に知る4つの理由】で、上がった理由と比べ方を整理しています。
理由が分かれば、比べるべきかどうかも自分で決められます。まずは更新案内を開くところから始めてみてください。