自動車保険はなぜ差がつく?保険料を下げる8つのポイント【業界11年】
ゆう
やさしい保険のえらびかた
こんな状況で、このページにたどり着いた方が多いと思います。
結論から言うと、車両保険をいくらから使うかは「今の等級」と「今の年間保険料」で決まります。
自損事故で車両保険を使うと等級が3つ下がり、使わなかった場合より高い保険料がしばらく続くからです。
その増える保険料の合計より、保険から出るお金のほうが大きければ、保険を使ったほうが手元にお金が残ります。
この記事では、今の等級と年間保険料から「この金額を超えたら使う」ラインがわかる早見表をまとめました。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。
見積もりの紙と保険証券を手元に置いて読んでもらえれば、5分で答えが出ます。
「修理代がいくら以上なら、保険を使ったほうがいいですか?」
自損事故のあと、ご相談でいちばん多く聞かれた質問です。
多くの方は、修理工場で見積もりを取ったあとに来られます。
ところが、今の等級を知らない方や、事故で使うと等級がいくつ下がるのかを知らない方がほとんどでした。
比べる相手の「上がる保険料」が見えないので、修理代だけを見ても答えが出ないのです。
先に保険料そのものを見直したい方は、自動車保険の一括見積もりで同じ補償の保険料をまとめて比べられます(比較だけの利用もできます)。
まず、何と何を比べればいいのかを整理します。
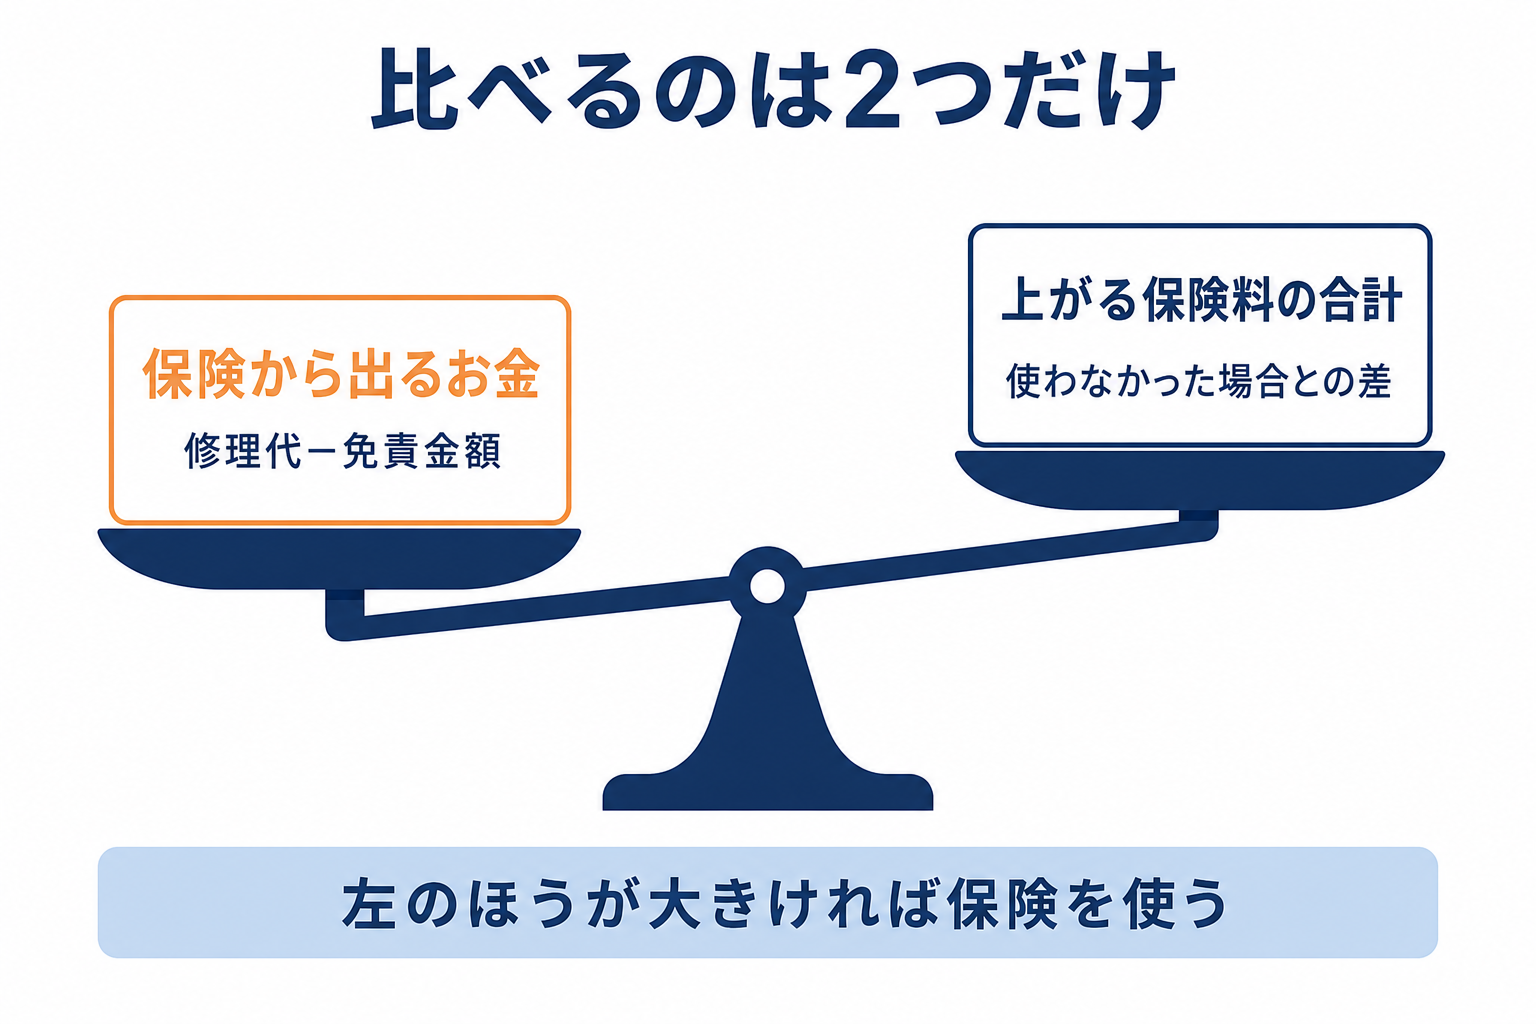
1つ目は、保険から出るお金です。修理代から免責金額(自分で負担すると決めてある金額)を引いた分になります。
2つ目は、保険を使ったことで、使わなかった場合より増える保険料の合計です。
保険から出るお金のほうが大きければ、保険を使ったほうが手元にお金が残ります。
ネットでは「修理代が10万円以下なら自腹」という目安をよく見かけます。
でも、上がる保険料の合計は、今の等級と年間保険料によって大きく変わります。
20等級で年間保険料5万円の人なら、上がる保険料の合計は約6.6万円です。免責0円で修理代が8万円なら、保険を使ったほうが得です。
一方、15等級で年間保険料8万円の人なら、合計は約21.8万円です。修理代が15万円でも、自腹で直したほうが負担は小さくなります。
「いくら以上なら」の答えは、人によって変わります。だから先に、自分の数字を3つ集めましょう。
どれも保険証券(契約内容が書かれた書類)か、更新のお知らせに書いてあります。
ネット型の保険なら、契約者用のマイページでも確認できます。
| 確認すること | どこを見る | 決まること |
|---|---|---|
| 今の等級 | 「ノンフリート等級」の欄 | 何等級から3つ下がるか |
| 年間保険料 | 保険料の欄(月払いなら12倍) | 上がる金額の大きさ |
| 免責金額 | 車両保険の欄(「1回目5万円」など) | 保険から出るお金 |
※呼び方は保険会社によって少し違います
証券が見当たらなければ、保険会社か代理店に問い合わせれば教えてもらえます。
次に、保険を使うと等級がどう動くのかを確認します。
自動車保険の等級は1〜20までで、事故なく1年過ごすと1つ上がる仕組みです。
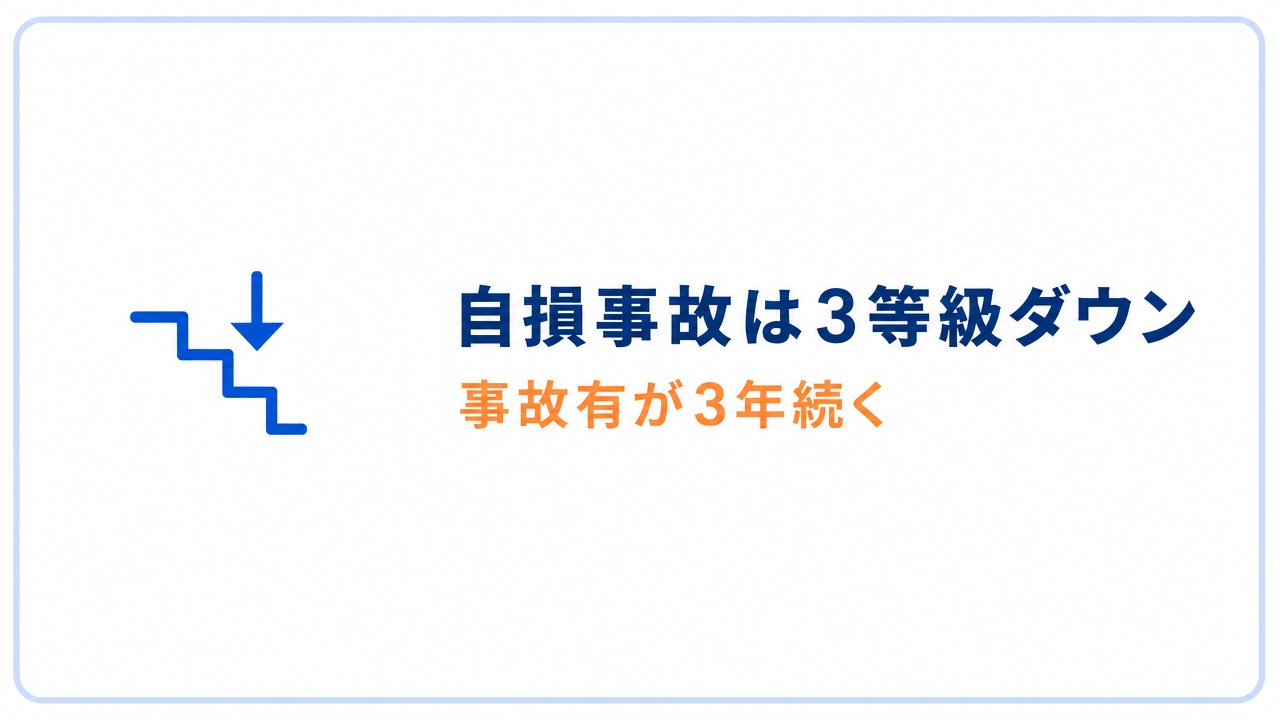
電柱やガードレール、自宅の門などにぶつけて車両保険を使うと、翌年の等級は3つ下がります。これを「3等級ダウン事故」といいます。
一方、飛び石・台風・盗難で車両保険を使ったときは、下がるのは1つだけです。
飛び石のケースは、【飛び石で車両保険は使うべき?等級1つダウンでいくら上がるか】で詳しく解説しています。
等級が下がるだけではありません。保険を使った翌年から3年間は、「事故有」という割引の少ない区分になります。
同じ17等級でも、無事故なら55%引き、事故有なら44%引きです。
たとえば20等級の人が使うと、翌年は17等級(事故有)になります。
そこから1年ごとに18等級、19等級と上がり、4年目に20等級(無事故)に戻ります。
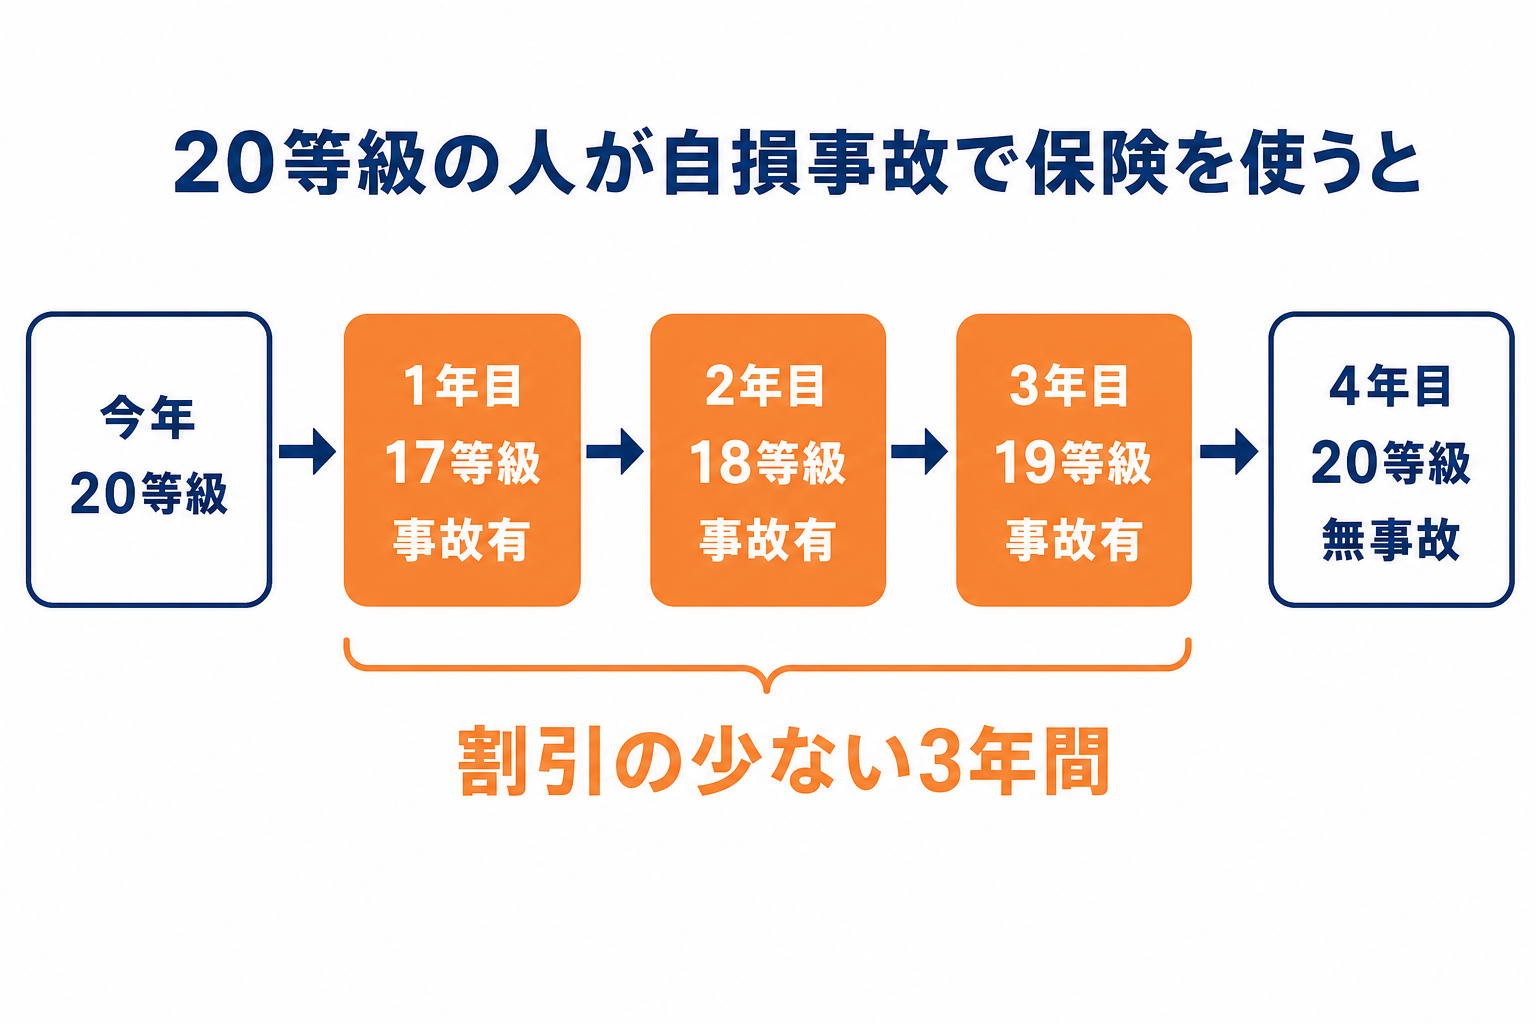
「3年で戻る」と聞くと軽く感じますが、その3年間は割引の少ない状態が続きます。ここが保険料が大きく上がる理由です。
等級ごとの割引率は次のとおりです。保険を使った翌年から3年間は、右の「事故有」の列がかかります。
| 等級 | 無事故 | 事故有 |
|---|---|---|
| 20等級 | −63% | −51% |
| 19等級 | −57% | −50% |
| 18等級 | −56% | −46% |
| 17等級 | −55% | −44% |
| 16等級 | −54% | −32% |
| 15等級 | −53% | −28% |
| 14等級 | −52% | −25% |
| 13等級 | −51% | −24% |
| 12等級 | −50% | −22% |
| 11等級 | −48% | −20% |
| 10等級 | −46% | −19% |
| 9等級 | −44% | −18% |
| 8等級 | −38% | −15% |
| 7等級 | −27% | −14% |
※割引率。6等級以下は事故有の区分がありません(6等級−13%・5等級−2%・4等級+7%・3等級+38%・2等級+63%・1等級+108%)。損害保険料率算出機構の参考純率をもとにした大手損保の表(2024年1月以降始期)。保険会社によって異なる場合があります
では、保険料は実際にいくら上がるのか。等級表から計算しました。
よくある勘違いが、「63%引きが44%引きになるなら、19%上がるだけ」という計算です。
割引率は、今払っている保険料ではなく、割引前の保険料(いわば定価)にかかっています。
20等級で年10万円の人なら、定価は約27万円です。翌年の17等級(事故有)は44%引きなので、保険料は約15.1万円になります。
使わなかった場合は毎年10万円なので、3年間で増える保険料は合計で約13.2万円です。
実は私自身も、長くこの計算を勘違いしていました。割引率の差だけを見ると、上がる額を小さく見積もってしまいます。
下の表は、使わなかった場合と比べて増える保険料の合計を、今の等級と年間保険料ごとに計算したものです。
表の金額より「修理代−免責金額」のほうが大きければ、保険を使ったほうが手元にお金が残ります。
| 今の等級 | 年間保険料5万円 | 年間保険料8万円 | 年間保険料10万円 | 差が続く年数 |
|---|---|---|---|---|
| 20等級 | 約6.6万円 | 約10.6万円 | 約13.2万円 | 3年 |
| 19等級 | 約8.5万円 | 約13.6万円 | 約17.0万円 | 4年 |
| 18等級 | 約10.5万円 | 約16.7万円 | 約20.9万円 | 5年 |
| 17等級 | 約12.4万円 | 約19.9万円 | 約24.9万円 | 6年 |
| 16等級 | 約13.2万円 | 約21.0万円 | 約26.3万円 | 7年 |
| 15等級 | 約13.6万円 | 約21.8万円 | 約27.2万円 | 8年 |
| 14等級 | 約14.0万円 | 約22.3万円 | 約27.9万円 | 9年 |
| 13等級 | 約14.3万円 | 約22.9万円 | 約28.6万円 | 10年 |
| 12等級 | 約14.5万円 | 約23.2万円 | 約29.0万円 | 11年 |
| 11等級 | 約14.6万円 | 約23.4万円 | 約29.2万円 | 12年 |
| 10等級 | 約14.7万円 | 約23.6万円 | 約29.4万円 | 13年 |
| 7〜9等級 | 約14.9万円 | 約23.8万円 | 約29.7万円 | 14〜16年 |
※自損事故で車両保険を1回使った場合に、使わなかった場合と比べて増える保険料の合計(20等級に届くまで)。1年契約で、年齢条件など等級以外の条件は同じ・保険料の改定はないものとして、上の等級表の割引率で計算。年間保険料がほかの金額の人は、近い列から読み取ってください(保険料が2倍なら、増える額もほぼ2倍)。6等級以下は保険会社の試算で確認してください
自分の等級と保険料でぴったり計算したい方は、【3等級ダウンの保険料計算ツール|長期契約・事故有係数にも対応】をお使いください。3年契約などの長期契約にも対応しています。
表を見ると、等級が低い人ほど、上がる保険料の合計が大きくなっています。
保険を使うと、保険料が上がる理由は2つあります。
15等級の人が使わなければ、5年目には20等級です。使うと翌年は12等級に下がり、20等級に届くのは9年目になります。
つまり、20等級の大きな割引を受けられる年が4年遅れ、その間ずっと少し高い保険料を払うことになります。
年間保険料8万円の人なら、増える保険料は最初の3年で約16万円、その後の5年で約6万円です。
合計は約21.8万円です。
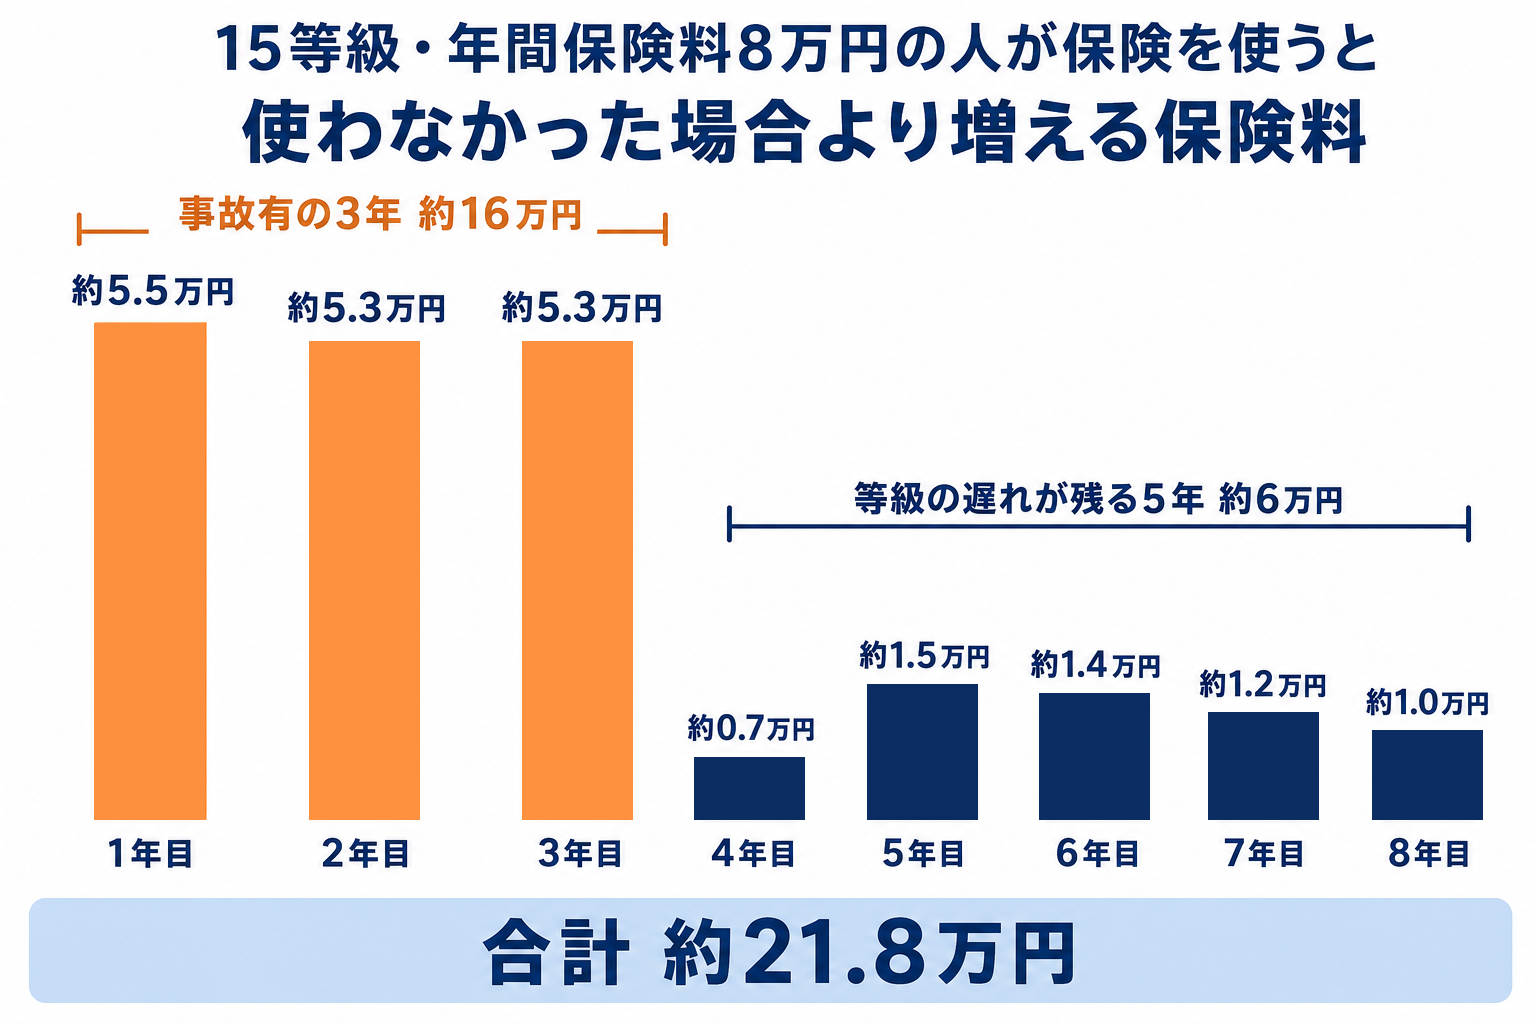
すでに20等級の人は、遅れが3年で消えます。等級がまだ低い人ほど、20等級に届くのが遅れる分、影響が長く残ります。
早見表は、等級だけで計算した目安です。
年齢条件の切り替えや車の入れ替え、保険料の改定があれば、実際の金額は変わります。
ご相談では、私はお客さんの等級を確認して、割引率から目安の金額をお伝えしてきました。
より正確に知りたいときは、事故の連絡をした保険会社の担当者に「使った場合と使わなかった場合の、翌年以降の保険料」を聞くのが確かです。
保険会社に連絡しても、その時点で保険を使ったことにはなりません。試算を聞いてから決めて大丈夫です。
早見表の使い方を、2つの例で確認してみましょう。
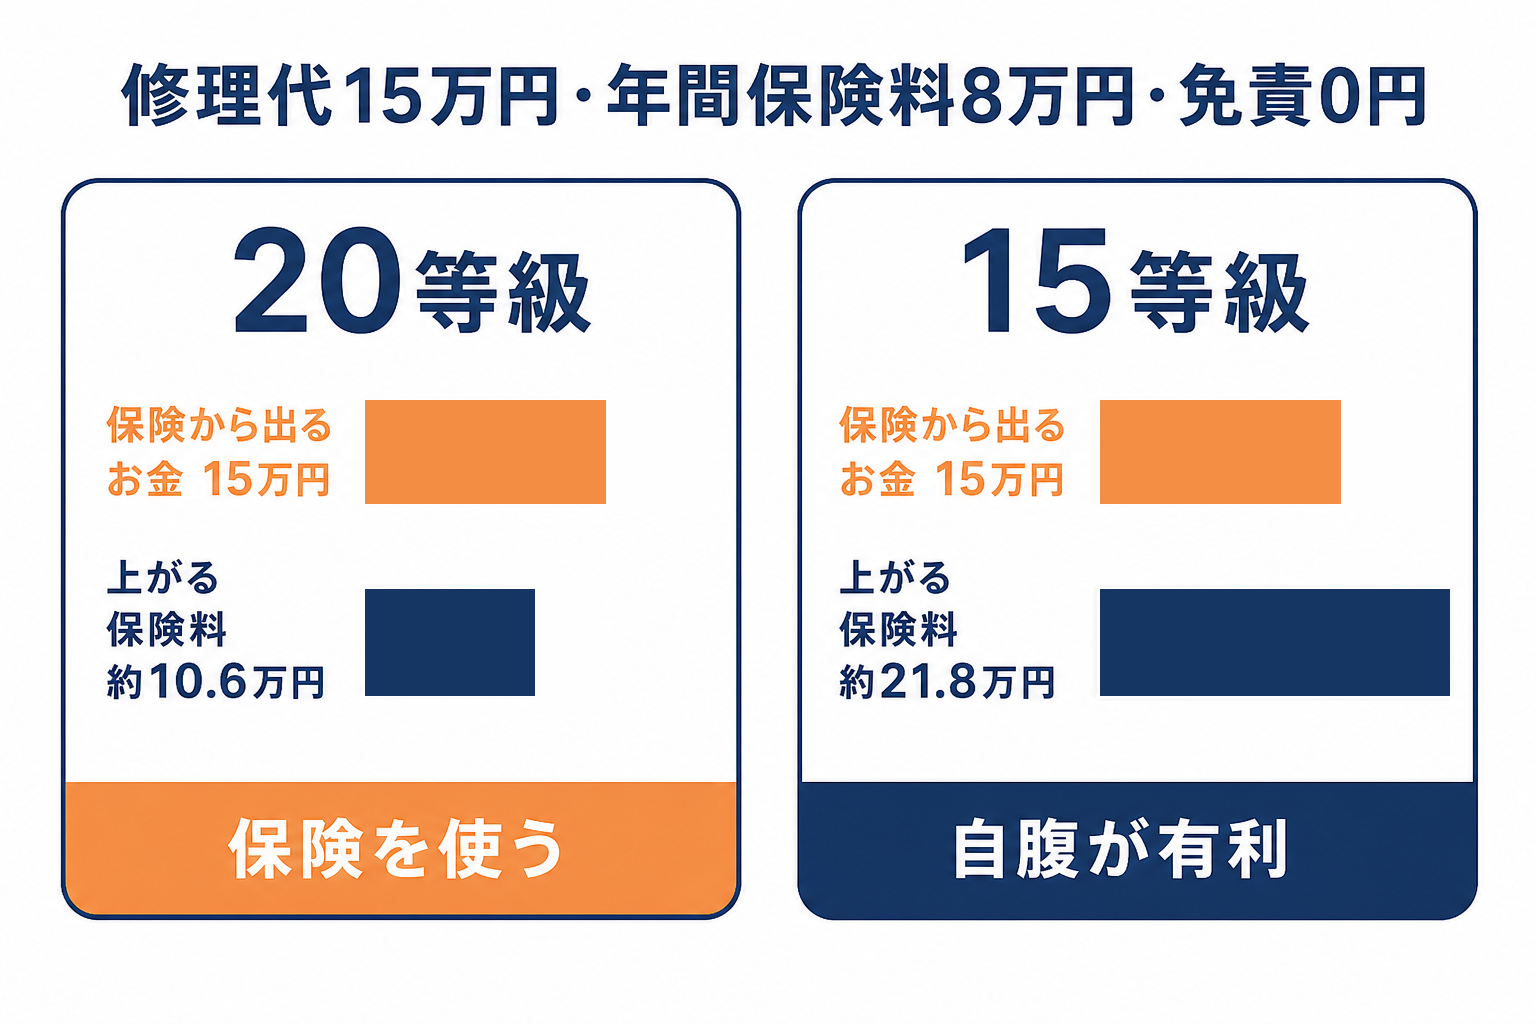
どちらも年間保険料8万円・免責0円・修理代15万円の人です。
20等級の人が保険を使うと、上がる保険料の合計は約10.6万円です。
保険から出るのは15万円なので、差し引き約4.4万円、使ったほうが手元に残ります。
15等級の人が保険を使うと、上がる保険料の合計は約21.8万円です。
保険から出る15万円より約6.8万円多いので、自腹で直したほうが有利です。
免責金額がある契約では、保険から出るお金がその分だけ減ります。
20等級の例で免責5万円なら、保険から出るのは10万円です。上がる保険料の約10.6万円とほぼ同じなので、どちらを選んでも差はわずかです。
使うかどうかのラインは「早見表の金額+免責金額」と覚えておくとわかりやすくなります。
差が数万円以内のときは、保険会社の試算で最終確認するのがおすすめです。
最後に、使う・使わないを決める前に確認しておきたいことをまとめます。
自損事故でガードレールや電柱、他人の塀などを壊したときは、その修理代を対物賠償保険(他人の物を壊したときの補償)で払うことになります。
等級は、保険を使った「事故の件数」で下がります。1回の事故で対物と車両の両方を使っても、下がるのは3等級です。
反対に、壊した物の修理代も自分で払えば等級は守れますが、金額が大きくなることもあります。まずは保険会社に相談してください。
事故の連絡をして試算を聞いたあとで、「やっぱり使わない」と決めることもできます。
等級が下がるのは、実際に保険金が支払われたときです。
事故の扱いが決まる前に更新を迎えると、更新の見積もりは保険を使った場合の等級で出されることがあります。あとで使わないと決まれば等級が訂正され、保険料の差額が戻る仕組みの保険会社もあります。
事故のときの連絡や対応の流れは、【ネット型自動車保険の事故対応は大丈夫?代理店型と両方使った本音】でも紹介しました。
車両保険には、補償が広い「一般型」と、範囲をしぼった「エコノミー型」があります。
エコノミー型は、電柱や壁にぶつけた自損事故を補償しないものが多くあります。
修理を進める前に、自分の車両保険が自損事故の対象かどうか、保険証券で確かめてください。
エコノミー型だと、そもそも車両保険が使えないことがあります。早見表を見る前に、まずここを確認しておくと安心です。
戻りません。等級と事故有の期間は、ほかの保険会社に乗り換えても引き継がれます。
ただ、もとの保険料は会社ごとに違うので、事故有の期間中こそ比べる価値があります。
等級と保険料の関係は、【自動車保険が高くなったのはなぜ?更新で上がる4つの理由と対処法】で解説しています。
2回とも3等級ダウン事故なら、翌年の等級は合わせて6つ下がります。
事故有の期間も1回ごとに3年ずつ加わり、最長で6年続きます。
1回目が小さな修理なら、2回目に備えて自腹にしておくのも1つの考え方です。
長期契約では、途中で保険を使っても満期まで保険料は変わりません。
等級への影響は、次の契約に切り替わるときにまとめて反映されます。
車両保険がなければ、自分の車の修理代は自動車保険から出ません。
ガードレールなど他人の物を壊したときは、対物賠償保険が使えます。
車両保険をつけるかどうかは、車の買い替え費用を貯蓄でまかなえるかで考えます。詳しくは【車両保険はいらない?貯蓄で決める判断基準と外すタイミング】をご覧ください。
早見表にない等級や保険料の方は、【3等級ダウンの保険料計算ツール|長期契約・事故有係数にも対応】で、ご自身の数字を入れて計算できます。
見積もりを手に迷っている時間は、早見表と並べれば短くできます。
そして保険料そのものは、同じ補償でも保険会社によって年1〜3万円ほど変わることも多く、車に乗り続ける年数で見ると生涯で数十万円の差になります。
保険を使って保険料が上がるタイミングは、ほかの会社と比べてみるよい機会です。
あわせて読みたい記事はこちらです。