3等級ダウンの保険料計算ツール|長期契約・事故有係数にも対応
3等級ダウンなど、事故で保険を使うと次の保険料はいくら上がるのか。今の等級と保険料を入れるだけで計算(シミュレーション)できます。
3年契約などの長期契約や、飛び石などの1等級ダウン事故にも対応しています。手元に保険証券(ネット型ならマイページ)を用意してください。

保険料は「使わなかった場合」と比べて計算する
「修理代がいくら以上なら、保険を使ったほうがいいですか?」
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。事故のあとのご相談で、いちばん多く聞かれたのがこの質問です。
答えを出すには、保険を使うと保険料がいくら増えるのかを先に知る必要があります。
ところが、自分の等級を知らない方や、保険を使うと等級がいくつ下がるのかを知らない方がほとんどでした。
現場では等級を確認して、割引率から目安の金額をお伝えしてきました。このツールは、その計算を自分でできるようにしたものです。
計算のしくみを知っておくと、保険会社の担当者が出してくれる試算も読みやすくなりますよ。
割引率は今の保険料ではなく「定価」にかかる
等級ごとの割引率は、今払っている保険料ではなく、割引前の保険料(いわば定価)にかかっています。
20等級(63%引き)で年10万円の人なら、定価は約27万円です。
飛び石などの1等級ダウン事故で翌年19等級・事故有(50%引き)になると、保険料は約13.5万円です。
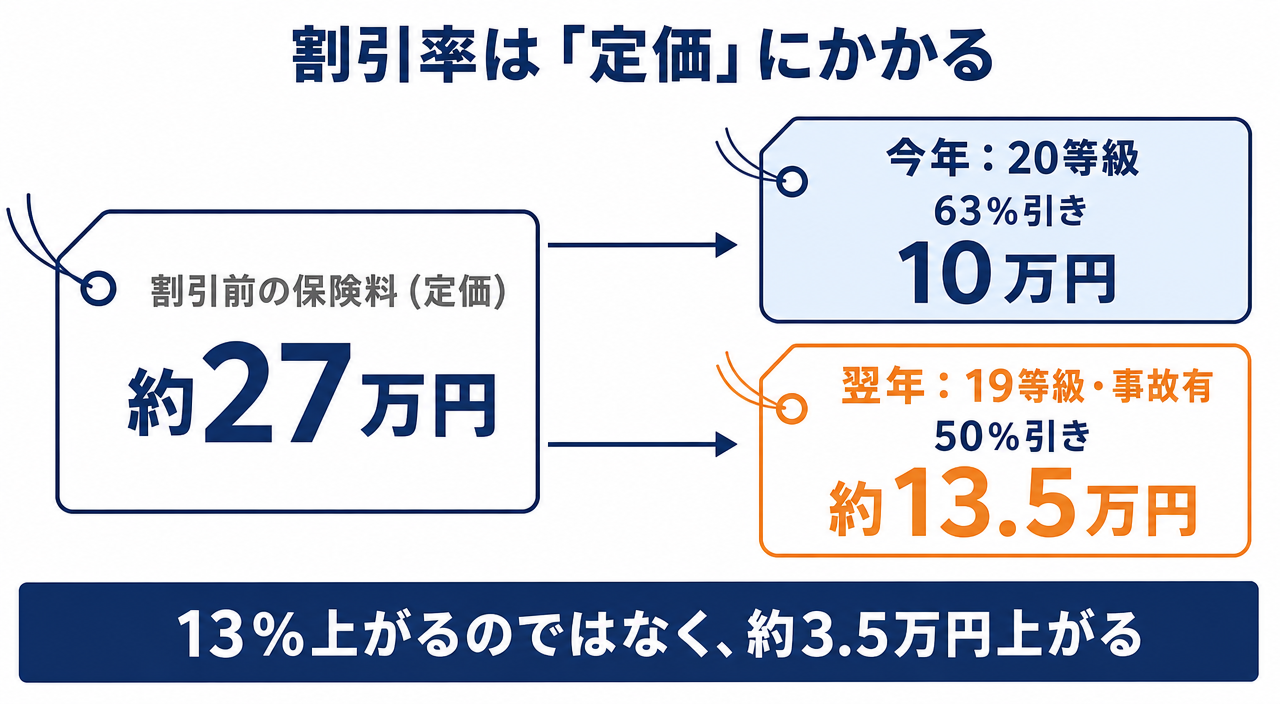
- 定価=10万円 ÷ 0.37 = 約27万円
- 19等級・事故有(1等級ダウン)=約27万円 × 0.50 = 約13.5万円
- 17等級・事故有(3等級ダウン)=約27万円 × 0.56 = 約15.1万円
「63%引きが50%引きになるから13%上がる」と考えると、上がる額を小さく見積もってしまいます。
このツールも、今の保険料と等級から定価を出し、そこに各年の割引率をかけて計算しています。
差は「3年」ではなく、20等級に追いつくまで続く
保険を使うと、使わなかった場合より低い等級のまま、1年に1つずつ上がっていきます。
3等級ダウン事故なら、使わなかった場合との差は4等級です。下がる3つに、その年に上がるはずだった1つが加わるからです。
この差がなくなるのは、使った場合の等級が20等級に届き、使わなかった場合に追いついたときです。
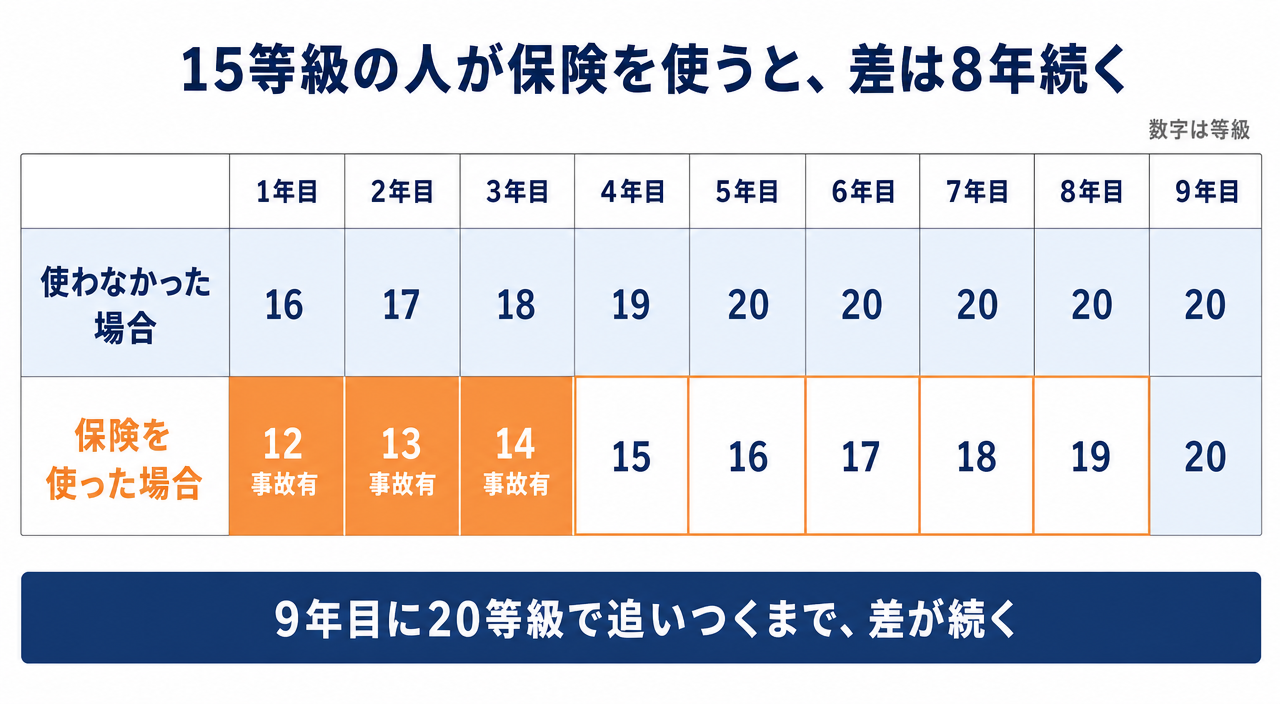
15等級の人なら差は8年、10等級の人なら13年続きます。
試算ツールや記事の中には、3年分や6年分で区切っているものもあります。等級が低い人ほど、その先にも差が残る点に注意が必要です。
「3年で戻る」と思って使ったら、思ったより長く上がり続けた…とならないよう、年数まで確かめておきましょう。
事故の種類で、下がる等級と事故有の年数が違う
どんな事故で保険を使うかによって、等級の下がり方が変わります。
| 事故の種類 | 下がる等級 | 事故有に加わる年数 | 主な例 |
|---|---|---|---|
| 3等級ダウン事故 | 3つ | 3年 | 車同士の事故/電柱・壁・ガードレールにぶつけた自損事故/相手の車や物を壊して対物賠償保険を使った |
| 1等級ダウン事故 | 1つ | 1年 | 車両保険だけを使う、飛び石・台風や洪水・盗難・いたずら・落書き |
| ノーカウント事故 | 下がらない | 加わらない | 人身傷害保険・弁護士費用特約・ロードサービスだけを使った |
※2024年1月以降始期の大手損保の案内による。どの区分になるかは、契約の約款と保険会社の判断で決まります
等級は、保険を使った「事故の件数」で下がります。1回の事故で対物賠償保険(相手の車や物を壊したときの補償)と車両保険を両方使っても、下がるのは3つです。
一方、ノーカウント事故の特約と一緒に車両保険や対物賠償保険も使うと、ノーカウントにはなりません。
飛び石で使うか迷っている方は、【飛び石で車両保険は使うべき?等級1つダウンでいくら上がるか】で詳しく解説しています。
事故有係数適用期間は、使うと3年加わり上限は6年
事故有係数適用期間は、割引の少ない「事故有」の割引率がかかる、残りの年数です。
保険証券では、等級の近くに書いてあります。0年なら、無事故の割引率がかかっています。
1年契約:今の年数から1年引いて、加わる年数を足す
事故有係数適用期間は、1年たつごとに1年ずつ減っていきます。
保険を使うと、3等級ダウン事故1件で3年、1等級ダウン事故1件で1年が加わります。上限は6年です。
- 次の更新の年数=今の年数から1年引いて、加わる年数を足す
- 3等級ダウン事故なら+3年、1等級ダウン事故なら+1年
- 今が0年の人は、引く1年はなし(0年のまま足す)
- 上限は6年、下限は0年
たとえば、残り2年の人が3等級ダウン事故で保険を使うと、次の更新では4年(2−1+3)になります。
同じ等級でも、事故有の期間が残っていると割引が小さくなります。ツールで今の年数を選ぶのはそのためです。
長期契約:満期まで保険料は変わらず、満期後の等級は式で決まる
3年契約などの長期契約では、途中で保険を使っても、満期まで保険料は変わりません。
等級と事故有の期間は、満期のあとの契約にまとめて反映されます。
私自身、代理店型の3年契約だったときに、飛び石で車両保険を使ったことがあります。満期まで保険料は変わらず、満期後の等級も下がりませんでした。
長期契約の満期後の等級と事故有係数適用期間は、次の式で決まります。
- 満期後の等級=契約1年目の等級+(契約の年数−事故の件数)−下がる等級の合計(上限20等級)
- 満期後の事故有の年数=(今の年数−契約の年数÷2)+加わる年数−契約の年数÷2
- ( )の中がマイナスなら0として計算し、小数点以下は切り上げ(0〜6年)
20等級・3年契約の人が3等級ダウン事故で保険を使うと、満期後は19等級(20+2−3)、事故有は2年(0+3−1.5=1.5を切り上げ)です。
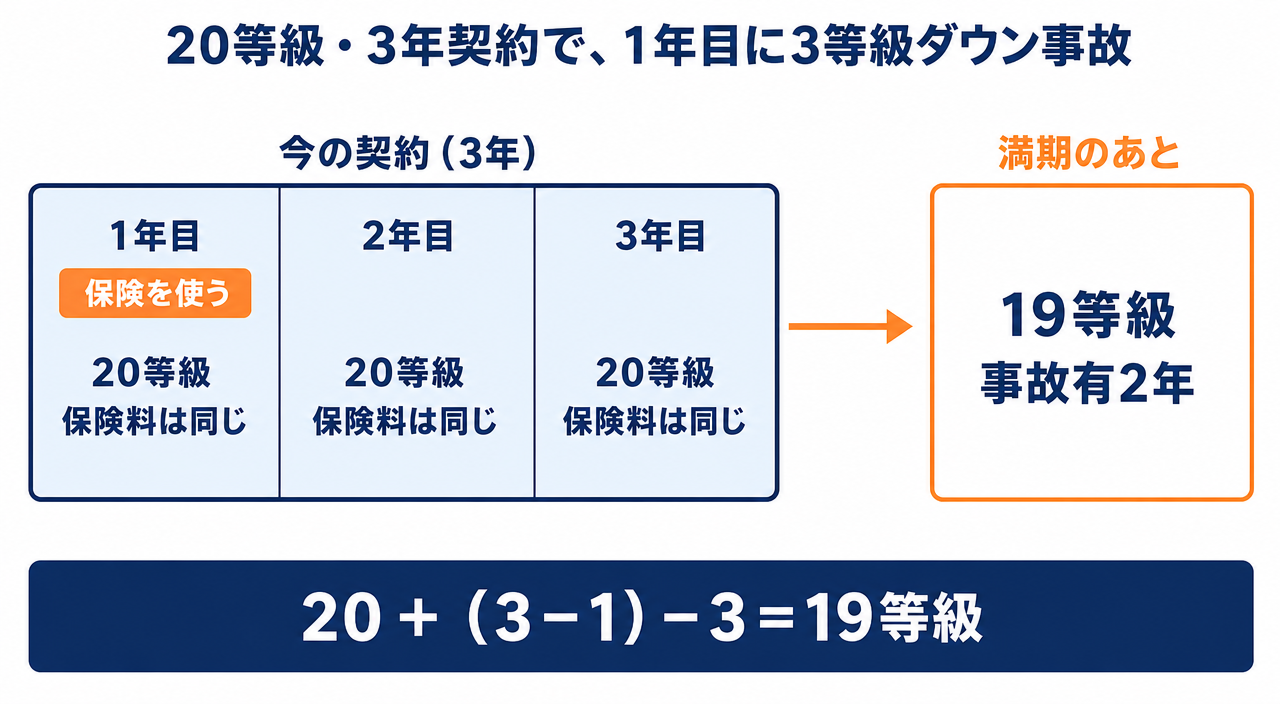
年10万円なら、増える保険料の合計は約6.8万円で、1年契約の約13.2万円のおよそ半分です。
契約期間のあいだに、事故有の期間の一部が過ぎたものとして計算されるためです。
ただし、契約によって扱いが違う場合もあります。使う前に、保険会社か代理店に確認してください。
ディーラーで入った3年契約の方は、長期契約に対応していない試算ツールもあるので、このツールで確かめてみてください。
よくある質問
Q1. 何年で元の保険料に戻る?
使わなかった場合の等級に追いつくまでの年数です。今の等級が低いほど長くなります。
- 3等級ダウン事故(1年契約):20等級なら3年、15等級なら8年、10等級なら13年
- 1等級ダウン事故(1年契約):20等級なら1年、15等級なら6年、10等級なら11年
Q2. 保険会社を乗り換えたら、等級はどうなる?
等級と事故有係数適用期間は、ほかの保険会社に乗り換えても原則として引き継がれます。
乗り換えで等級を元に戻すことはできませんが、もとの保険料は会社ごとに違います。事故有の期間中こそ、保険料を比べる意味があります。
- 乗り換えても、等級と事故有の年数は原則そのまま
- 保険料そのものは会社ごとに違うので、比べる価値はある
Q3. 保険を使うかわからなくても、保険会社に連絡したほうがいい?
連絡しておきましょう。多くの保険会社は、事故の日時・場所・内容をすぐに連絡するよう求めています。
連絡しただけでは、保険を使ったことにはなりません。等級が下がるのは、保険金が支払われたときです。
担当者に「使った場合と使わなかった場合の、次の契約からの保険料」を聞いてから決められます。
- 事故のあとは、使うか決める前でも保険会社に連絡する
- 連絡しただけでは、等級は下がらない
- ロードサービスだけを使った場合は、等級に影響しないのが一般的
事故のときの連絡や対応の流れは、【ネット型自動車保険の事故対応は大丈夫?代理店型と両方使った本音】で紹介しています。
Q4. 3年契約(長期契約)の途中で使ったら?
満期まで保険料は変わらず、満期後の契約で等級が下がります。増える保険料の合計は、1年契約より小さくなることが多いです。
- 途中で使っても、満期まで保険料は同じ
- 満期後の等級と事故有の年数は、上の式で決まる
- 20等級・3年契約の1等級ダウン事故なら、満期後も20等級のまま
飛び石と長期契約の組み合わせは、【飛び石で車両保険は使うべき?等級1つダウンでいくら上がるか】でも解説しています。
Q5. 1年に2回、保険を使ったら?
等級は事故1件ごとに下がります。3等級ダウン事故が2件なら、合わせて6つ下がります。
事故有係数適用期間も1件ごとに加わり、上限は6年です。
- 2件目の分も、等級と事故有の年数に上乗せされる
- このツールは事故1件まで。2件以上は保険会社に試算を頼む
1回目が小さな修理なら、あとの事故に備えて自分で払っておくのも1つの考え方です。
修理代がいくらなら保険を使う?「保険から出るお金」と比べる
比べるのは、「保険から出るお金(修理代−免責金額)」と「増える保険料の合計」の2つです。
保険から出るお金のほうが大きければ、保険を使ったほうが手元にお金が残りやすくなります。
ツールで修理代と免責金額を入れると、この比較も表示されます。
等級と保険料ごとの早見表や、使う・使わないの判断のしかたは、【車両保険はいくらから使う?自損事故の修理代と上がる保険料の早見表】でまとめています。
保険を使って保険料が上がるタイミングは、今の保険料がほかの会社と比べてどうかを確かめるよい機会でもあります。
同じ補償でも、保険会社によって保険料が年に数万円違うことがあります。車に乗り続ける年数で見ると、合計で数十万円の差になることもあります。
保険料が決まるしくみと、下げるときのポイントは【自動車保険はなぜ差がつく?保険料を下げる8つのポイント】で解説しています。