地震上乗せ特約は必要?付けるか決める3つのポイントと保険料
ゆう
やさしい保険のえらびかた

「ハウスメーカーから火災保険の見積もりをもらったけれど、これって高いのかな?」
家づくりの打ち合わせの終わりに、こんなもやもやを感じていませんか?
保険代理店で11年間、1,000世帯以上の相談を受けてきましたが、新築の方からよく受けるのがこの相談です。
結論から言うと、ハウスメーカーや銀行の火災保険は、比べてみると極端に高いことは多くありません。
高く感じたときに見直すのは、保険会社より先にプランと特約です。
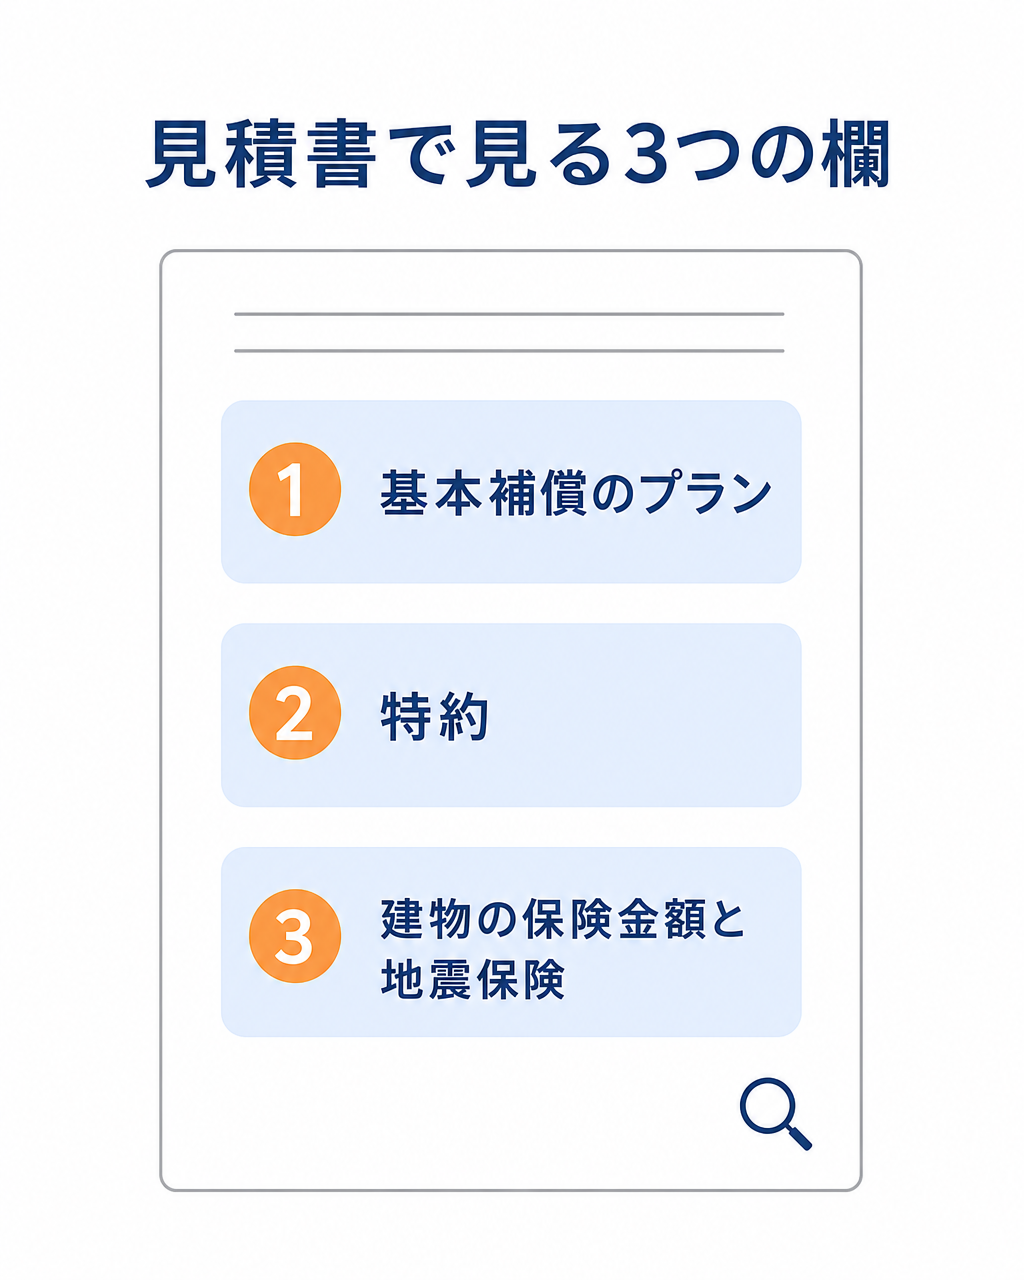
この記事では、団体割引のしくみと、見積書で見る3つのポイント(プラン・特約・保険金額と地震保険)をお伝えします。
あわせて、同じ条件でほかの見積もりと比べる方法も紹介します。
試算例では、特約を2つ見直すだけで5年で約3.5万円変わりました。同じ保険料が続くとすると、30年で約21万円の差になります。
今の見積もりと同じ条件で、ほかの保険会社の保険料も見てみたい方は、火災保険の一括見積もりサービスも使えます。
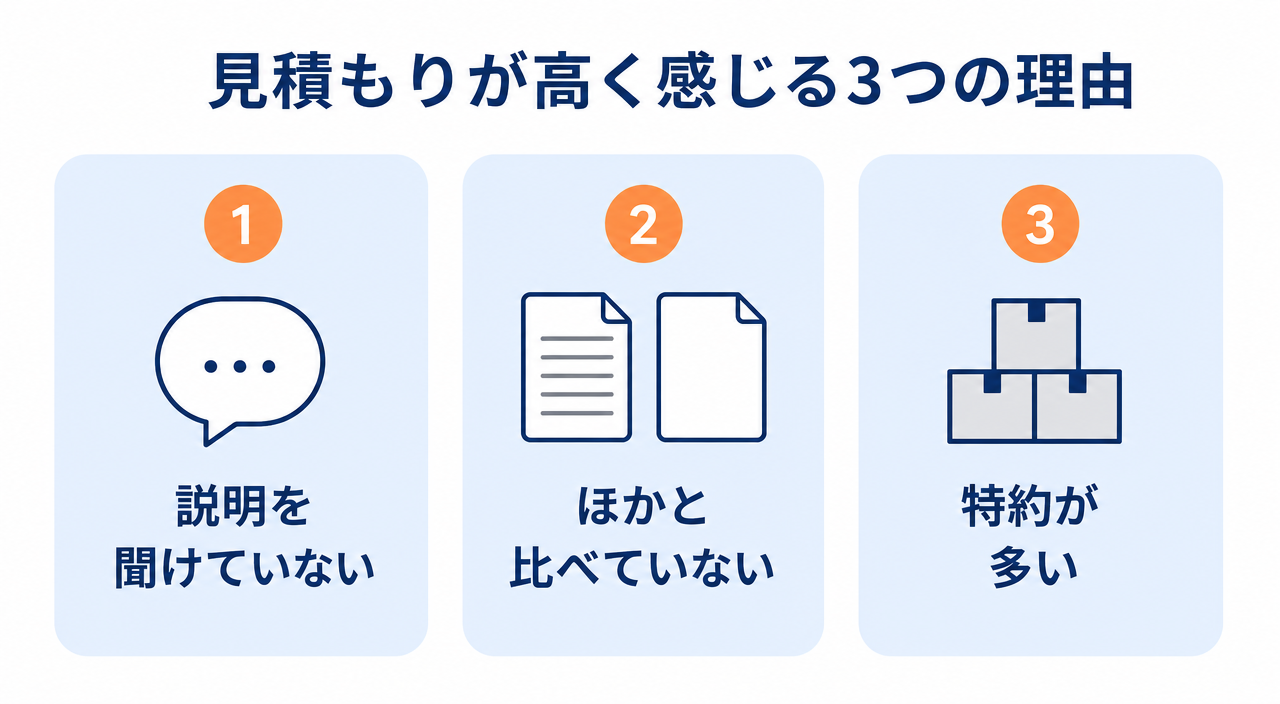
相談では「高いんじゃないか」「説明をあまり聞けていないので、これでいいのか」という声をよく聞きます。
「ほかと比べていないから、妥当な金額なのかわからない」という方も多いです。
ところが、見積書を並べて比べてみると、極端に高いわけではなかったという方が大半です。
プランや特約を見直すと納得できることが多く、そのままハウスメーカーや銀行で入る方がほとんどです。
「高いかも」と感じる原因は、金額そのものより「比べる材料がないこと」のほうが多いですよ。
ハウスメーカーや銀行は、自分で火災保険を作っているわけではありません。
保険会社の代理店として、火災保険を案内しています。
大手の銀行の多くは、公式サイトで自社を「募集代理店」と明記しています。
ハウスメーカーの系列の保険代理店には、5社ほどの保険会社を扱っているところもあります。
ハウスメーカー経由や銀行経由で入ると、建てた人やローンを借りた人がまとまって入る形になるので、団体割引などの割引が付くことが多いです。
それでも「高い」と感じる人が多いのはなぜでしょうか。
相談で話を聞いていると、理由はおもに3つです。
火災保険は5年分をまとめて払うことが多いので、見積書の金額はどうしても大きく見えます。
金額の大きさと、高いか安いかは別の話です。まずは見積書の中身から見ていきましょう。
「高いかも」と思ったとき、まず考えたくなるのは「ほかの会社にしたら安くなるか」です。
でも先に見てほしいのは、その見積もりに何が入っているかです。
大手の火災保険は、最低限・標準・フルのようなプランから選ぶ形が多く、上のプランほど保険料も上がります。
プランの違いと「どこまで付けるか」の決め方は、【火災保険は最低限でいい?どこまで付けるか3つのプランで決める】で詳しくまとめています。
見積もりを見直すときに差が出やすいのは、次のような補償です。
付けるか外すかは、「その損害を貯蓄で払えるか」と「ほかの保険と重なっていないか」の順で決めます。
特約ごとの決め方は、【火災保険の特約はいらない?迷う2つと見積書で外していい特約】にまとめています。
ネット型損保(インターネットで申し込む保険会社)1社の見積り(試算例)で、どのくらい差が出るかを比べてみました。
条件は、東京都内の木造一戸建て・建物の保険金額3,500万円・5年一括払いで、家財と地震保険は付けていません。
破損汚損に加えて、類焼損害・個人賠償責任・臨時費用まで付けると、保険料は5年で約15万円でした。
この見積もりに団体割引がかかったとすると、差は5年で約0.7万〜1.5万円です。
一方で、破損汚損と個人賠償責任を外すと約3.5万円、水災を外すと約6.8万円変わります。
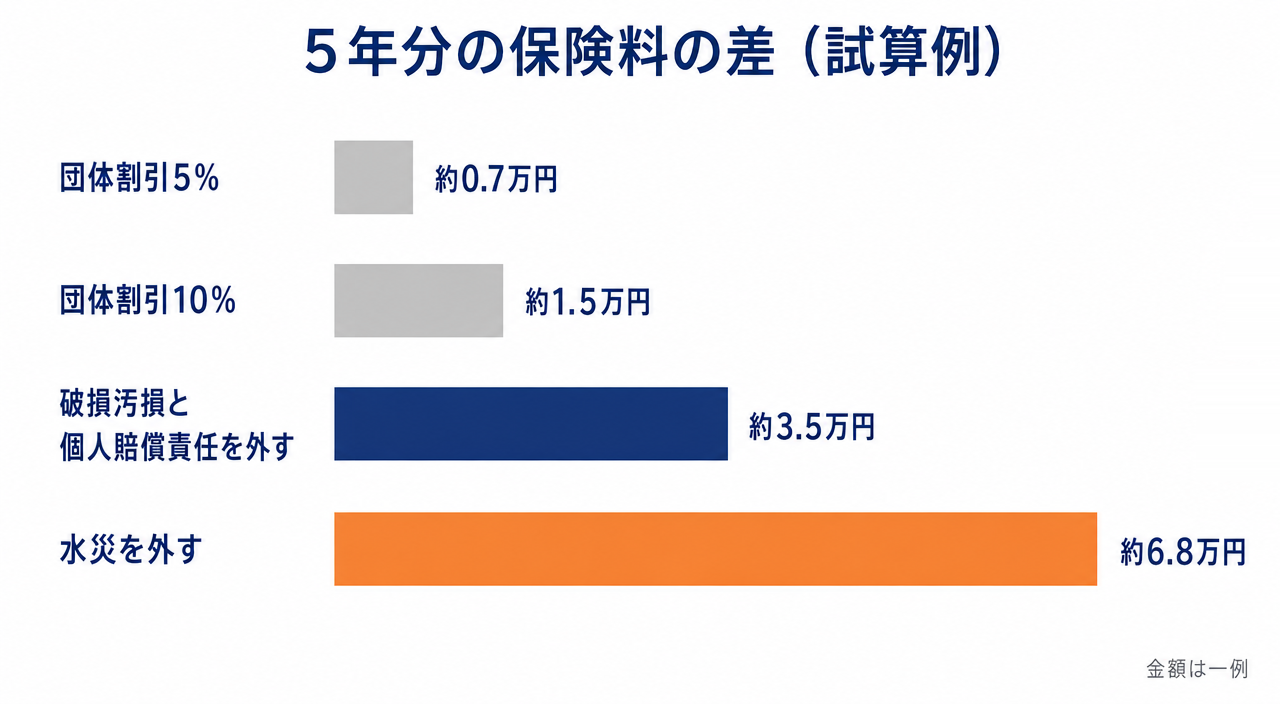
割引は大切ですが、保険料に大きく効くのは、プランと特約の違いのほうです。
※あくまで一例です。保険会社・地域・建物の構造・保険金額によって、差はもっと大きく変わる場合もあります。団体割引の率は会社や団体によって違います。
水災を外すかどうかは、ハザードマップと貯蓄で決めます。くわしくは【火災保険の水災はいらない?必要か迷ったときの決め方と保険料の差】をご覧ください。
割引があるかどうかより、「何にお金を払っているか」を知るほうが、保険料には効きますよ。
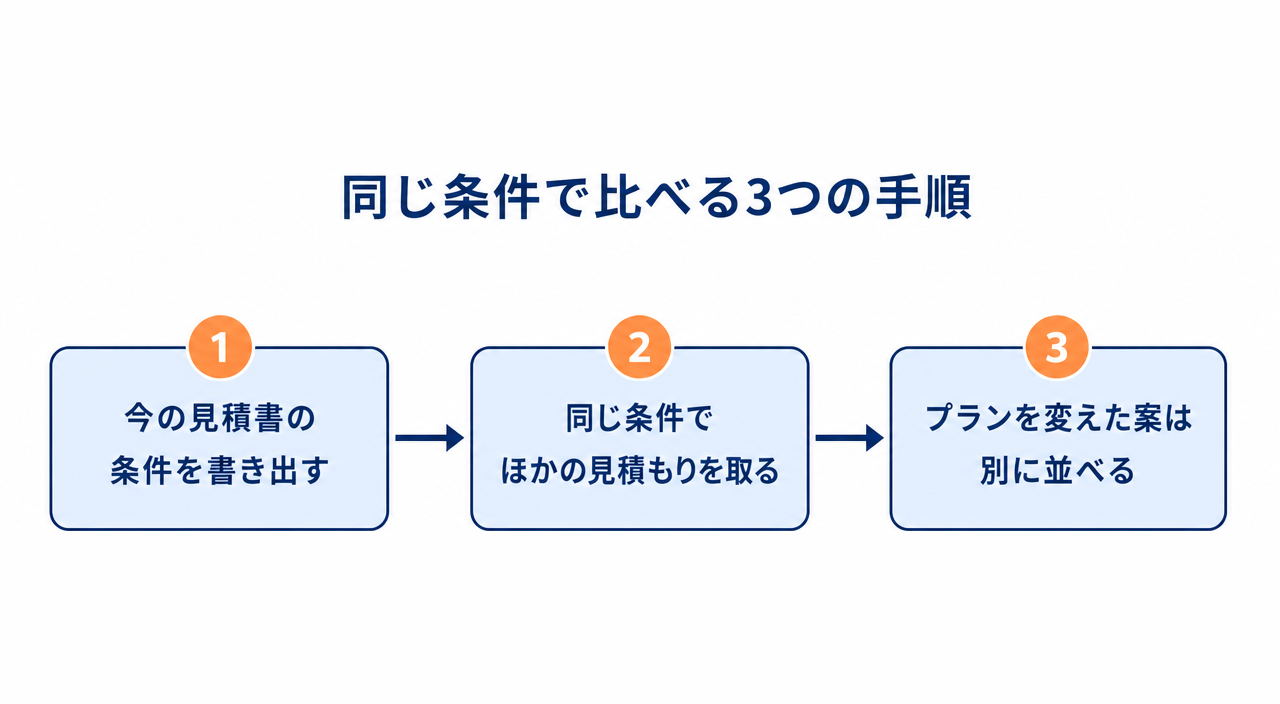
プランと特約を見直したら、次は「その金額が妥当か」を確かめます。
やり方はシンプルで、同じ条件でほかの保険会社の見積もりを取り、並べて比べるだけです。
1つでも条件が違うと、高いか安いかは比べられません。
とくに建物の保険金額は、低く設定された見積もりほど安く見えるので注意しましょう。
地震保険は国と損害保険会社が共同で運営している保険です。
財務省も「どの損害保険会社で加入したとしても同じ補償内容・保険料」と説明しています。
耐震等級などの割引も、どこで入っても同じ仕組みです。
つまり、ハウスメーカーや銀行の見積もりとほかの見積もりで差が出るのは、火災保険の部分です。
見積もりを比べるときは、地震保険を除いた火災保険の金額で見比べましょう。
地震保険の保険料の目安は、【地震保険料シミュレーション|5項目の入力で30秒早わかり】で計算できます。
差額がわかったら、「5年でいくら」「1年あたりいくら」に直してみましょう。
例えば5年で1万円の差なら、1年あたり2,000円です。
その差と、手続きの楽さや相談のしやすさを比べて決めると、迷いにくくなります。
比べた結果「ハウスメーカーのほうが安かった」ということもよくあります。比べること自体に意味がありますよ。
相談では、プランと特約を見直したうえで、ハウスメーカーや銀行の火災保険にそのまま入る方が大半です。
ハウスメーカーや銀行で入るメリットは、大きく3つあります。
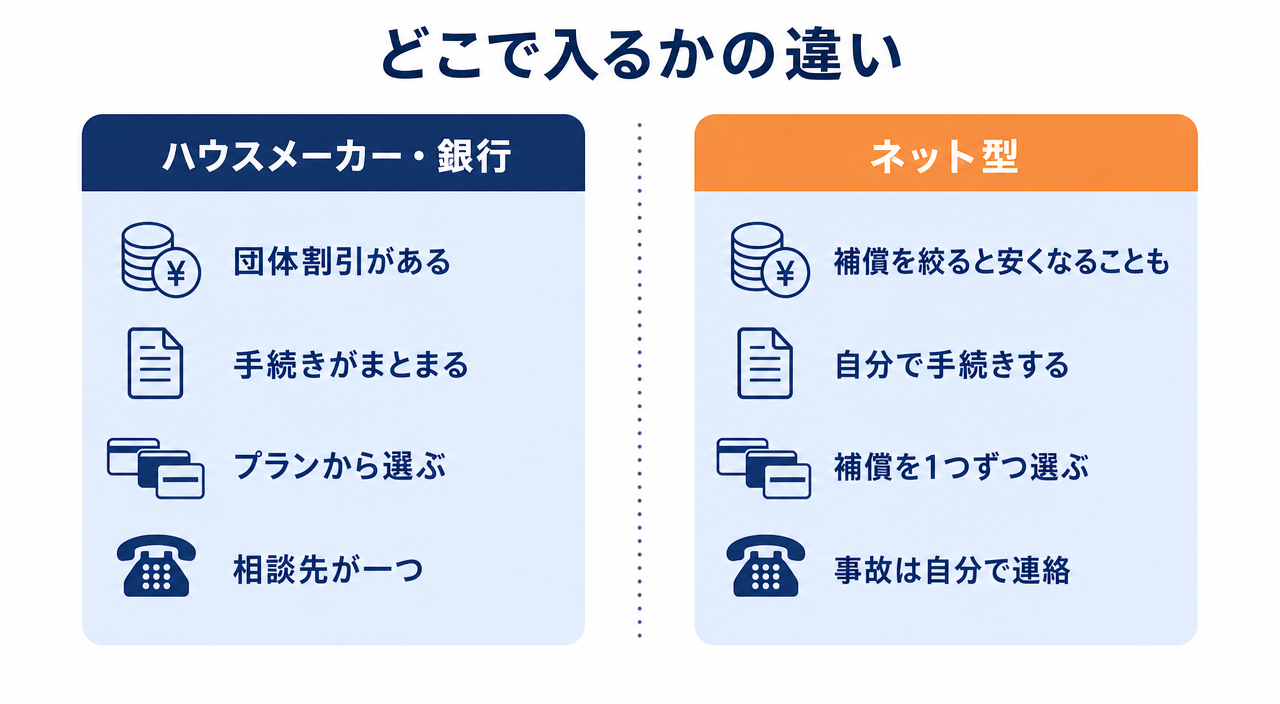
同じ保険会社・同じ補償なら、団体割引がある分だけハウスメーカーや銀行で入るほうが安くなりやすいです。
プランや特約を外したい場合も、提携の保険会社で条件を変えて見積もり直してもらえます。
提携の保険会社のまま、プランと特約だけ変えてもらうのが、いちばん手軽な見直し方ですよ。
火災保険は、建物の引き渡しを受けた日から補償が始まっている必要があります。
住宅ローンの多くは火災保険への加入を条件にしているので、ローンの手続きにも間に合わせる必要があります。
ハウスメーカーや銀行で入れば、引き渡しやローンの日程に合わせて手続きを進めてもらえるので、手間が少なく済みます。
ハウスメーカーの系列の代理店なら、家に被害が出たときに、修理と保険の相談を同じところにできる場合があります。
「どこに何を連絡すればいいかわからない」という不安が少ないのも、ハウスメーカーで入るよさです。
「ハウスメーカーで入る=損」ではありません。比べて納得できたなら、手続きが楽なほうを選ぶのも立派な決め方です。
ハウスメーカーや銀行で入るデメリットは、扱う保険会社やプランの選び方が限られることです。
そのため、ネット型の火災保険で見積もりを取ると、保険料が安くなる方もいます。
ネット型の火災保険は、水災・盗難・水濡れなどの補償を1つずつ付け外しできる会社が多いです。
必要な補償だけを選べるので、決まったプランから選ぶ大手より、保険料を抑えやすい場合があります。
その代わり、どの補償を付けるかは自分で決め、事故のときも自分で保険会社に連絡します。
補償を自分で選べる人や、手続きを自分で進められる人に向いている方法です。
迷う方は、まず提携の見積もりのプランと特約を直すところからで十分です。ネット型はそのあとに比べても遅くありませんよ。
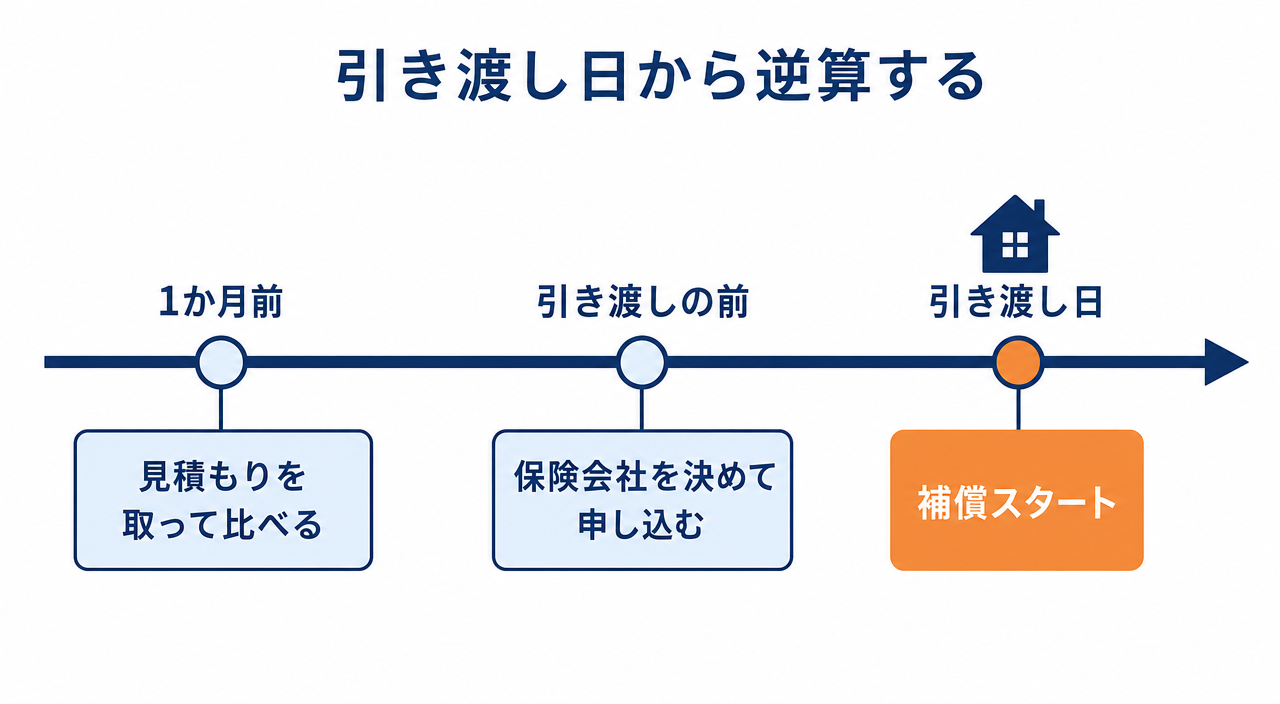
自分で選ぶときは、引き渡しの日から補償が始まるように契約しておく必要があります。
見積もりを取って比べる時間を考えると、引き渡しの1か月前には動き始めると安心です。
住宅ローンでは、何らかの火災保険への加入を条件にしている銀行が多いです。
ただし、銀行が案内する火災保険に入らなければならないわけではありません。
大手の銀行の中にも、保険会社やプランは自分で選べると公式サイトで説明しているところがあります。
自分で選ぶときに確認しておきたい条件は、次のとおりです。
質権設定は不要としている銀行もあれば、フラット35のように「取扱金融機関によっては必要」としているところもあります。
自分で選ぶ前に、借入先の銀行に条件を確認しておきましょう。
ハウスメーカーや銀行の担当さんには、「ほかとも比べてから決めます」と伝えれば十分です。
比べた結果、提携の保険がよければ、そのまま申し込めば問題ありません。
住宅ローンの多くは火災保険への加入が条件ですが、銀行が案内する保険でなければいけないわけではありません。
銀行での火災保険の加入はローンの条件ではないと、公式サイトで明記している銀行もあります。
ただし、保険金額や質権設定などの条件は銀行ごとに違うので、借入先に確認してから選びましょう。
迷ったら、借入先の銀行に「ほかの保険会社で入ってもいいですか」と一言聞いておくと安心ですよ。
団体割引は、ハウスメーカーや銀行などの団体を通して入る契約に付く割引です。
自分でネット型や別の代理店で入る場合、その団体の割引は使えないのが一般的です。
ただし、勤務先などに団体扱いの火災保険がある場合は、そちらで割引が付くこともあります。
割引のある提携の見積もりと、割引のない見積もりを、同じ条件で並べてみるのがいちばん確かです。
建物の構造や所在地・保険金額などの条件が同じなら、地震保険はどの保険会社で入っても保険料は同じです。
耐震等級による割引(等級3なら50%など)も共通の仕組みです。
見積もりによって地震保険の金額が違うときは、地震保険の保険金額や割引の条件がそろっているかを確認しましょう。
地震保険の部分で差が出ないぶん、比べるときは火災保険の部分に集中できますよ。
火災保険は、契約の途中でもほかの保険会社に変えられることが多いです。
途中で解約すると、残りの期間に応じて保険料の一部が戻るのが一般的です。
住宅ローンの条件や質権設定がある場合は、銀行への届け出も必要になります。
切り替えの手順は、【火災保険の更新が高い!他社で安くなるか比べる前に知る4つの理由】で解説しています。
提携の見積もりのほかに、2〜3社の見積もりがあれば、だいたいの相場はつかめます。
一社ずつ申し込むのが手間なら、一括見積もりサービスを使うと、1回の入力で複数社の保険料を比べられます。
比べる会社を増やすより、条件をそろえることのほうが大切ですよ。
ハウスメーカーや銀行の火災保険が高いかどうかの確かめ方をまとめます。
試算例のままなら、特約を2つ見直すだけで5年で約3.5万円、30年で約21万円の差になります。
どこで入るかより先に、何にお金を払っているかを知ることが、納得して決めるいちばんの近道です。
見積書を手元に置いて、プラン・特約・保険金額の3つから確かめてみてください。比べたうえで選んだ火災保険なら、どこで入っても安心して続けられますよ。
火災保険の見直し全体の流れは、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント|業界11年が解説】で解説しています。
自動車保険で同じように迷っている方は、【ディーラーの自動車保険は高い?比べ方と乗り換えの注意点】もあわせてどうぞ。