地震保険料シミュレーション|5項目の入力で30秒早わかり
地震保険料は、どの保険会社で入っても同じ料率で決まります。
都道府県・構造・保険金額・割引・保険期間の5項目を入れると、年額と5年一括の保険料をシミュレーションできます。保険証券か見積書を手元に用意してください。

地震保険は、火災保険の途中からでも付けられる
「うちは、地震の被害はなさそうだから」
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。地震保険を付けていない方から、よく聞いた言葉です。
理由としてよく聞くのは、次の2つです。
- 内陸に住んでいて、津波の心配がない
- 雪の多い地域で屋根が軽いので、倒れる心配が少ない
そうした方が地震保険の相談に来られるきっかけは、大きな地震のニュースが多いです。
火災保険に入ったときに付けていなくても、地震保険は火災保険の途中から付けられます。
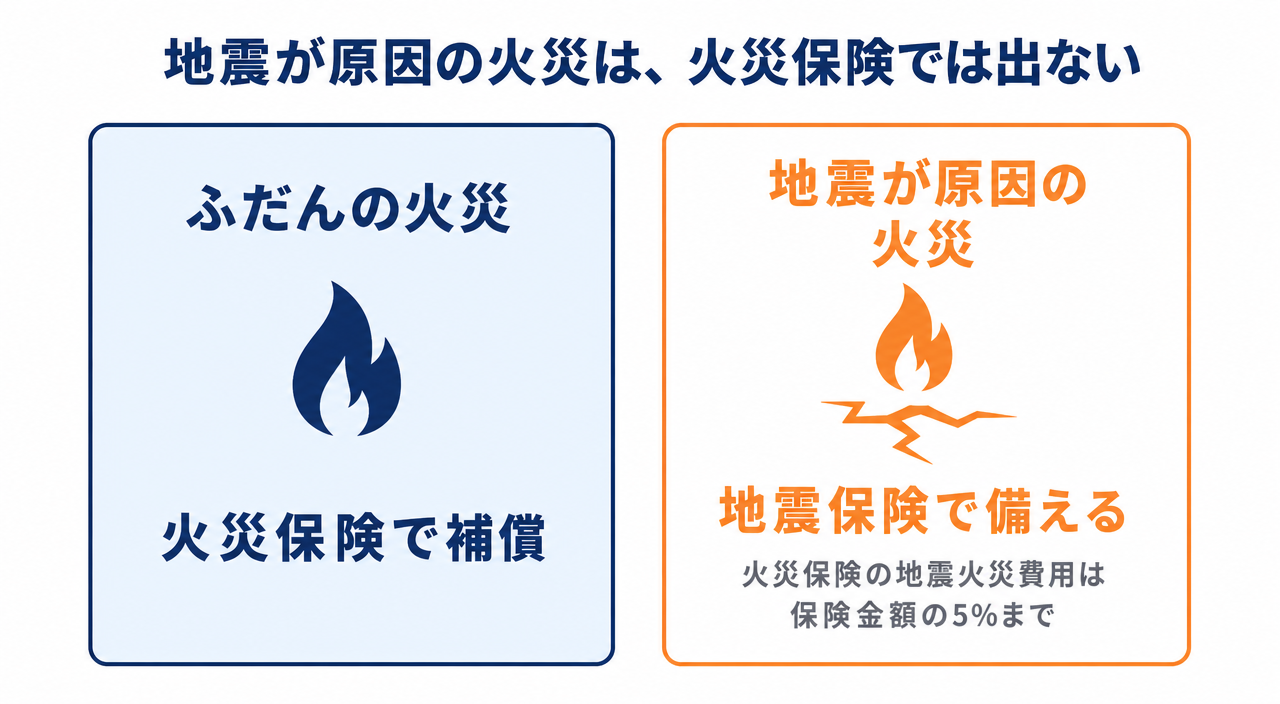
地震が原因の火災は、火災保険では補償されない
付けるか考えるときに知っておきたいのが、地震で起きた火災の扱いです。
地震で起きた火災や、地震で燃え広がった火災の損害は、火災保険では補償されません。
火災保険に「地震火災費用」が付いている場合でも、出るのは保険金額の5%(1事故300万円まで)です。建物が半焼以上になった場合などに限られます。
地震保険は、大きな地震で生活が立ち行かなくならないための備えだと私は考えています。
途中から付けるときの保険料は、代理店で確かめる
途中から付ける場合、保険期間や払い方は今の火災保険に合わせることが多いです。
火災保険を一括で払っているなら満期までの分をまとめて、年払いなら毎年払う形になることが多いです。
地震保険をどう考えるかは、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】でも解説しています。
地震保険料は「保険金額×料率×割引×期間」で決まる
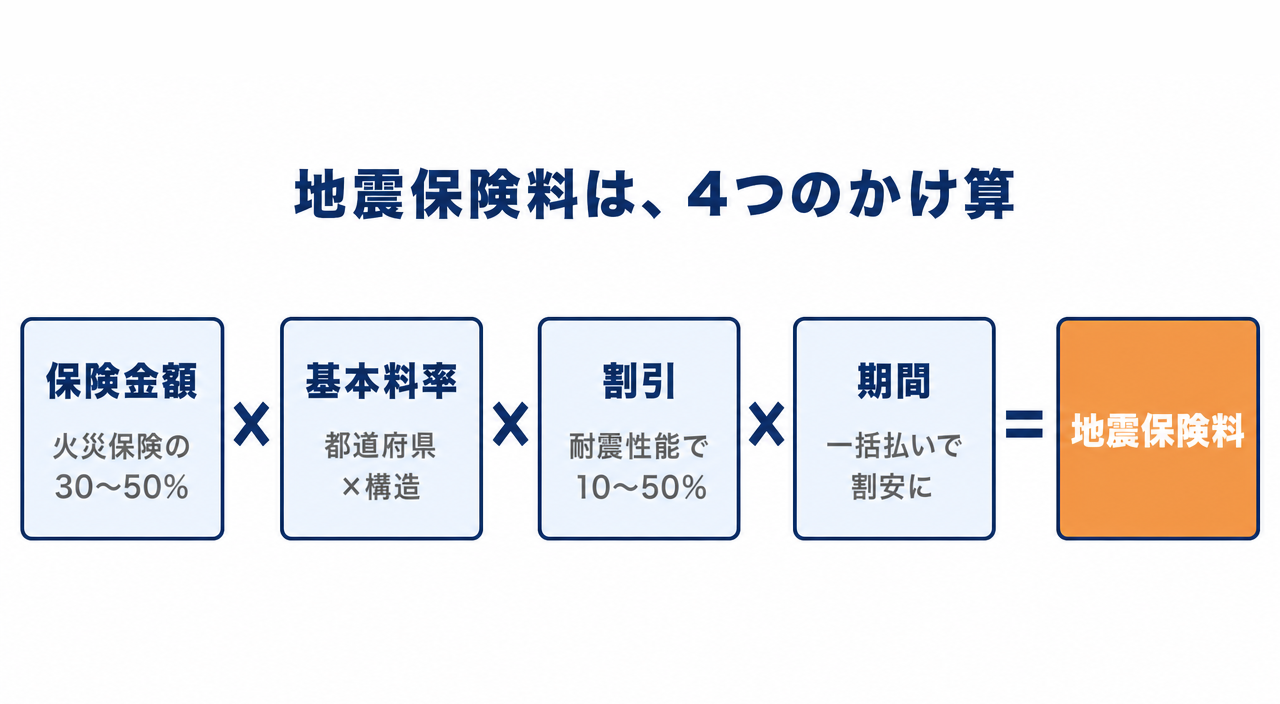
地震保険料は、次の4つのかけ算で決まります。
- 保険金額:火災保険の30〜50%(建物5,000万円・家財1,000万円まで)
- 基本料率:都道府県と建物の構造で決まる
- 割引:耐震性能などに応じて10〜50%
- 期間:2〜5年分をまとめて払うと割安になる
試算例として、東京都の木造(H構造)で、火災保険の建物が3,500万円の家を考えます。
地震保険の金額を50%の1,750万円にして、建築年割引(10%)を使うと、1年の保険料は64,750円です。
- 料率:4.11(東京都・H構造)×0.9(割引10%)=3.70(1,000円あたり)
- 1年:1,750万円×3.70÷1,000=64,750円
- 5年一括:64,750円の4.70年分=304,330円
どの保険会社で入っても、地震保険料は同じ
地震保険は、国と保険会社が共同で運営している保険です。
料率は損害保険料率算出機構が算出し、会員のすべての保険会社がその料率を使っています。保険会社の利潤も含まれていません。
同じ条件なら、どの会社で付けても地震保険料は基本的に変わりません。
「地震保険が安い会社」を探す必要はありません。会社によって差がつくのは、セットで入る火災保険のほうですよ。
金額を30%に下げると、保険料も受け取れる額も4割減る
地震保険の見積もりは、火災保険の50%の金額で出てくることが多いです。私の相談現場でも、付ける方の多くは50%を選んでいます。
保険料を抑えたい場合は、30%まで下げられます。
先ほどの試算例なら、1年の保険料は50%で64,750円、30%で38,850円です。
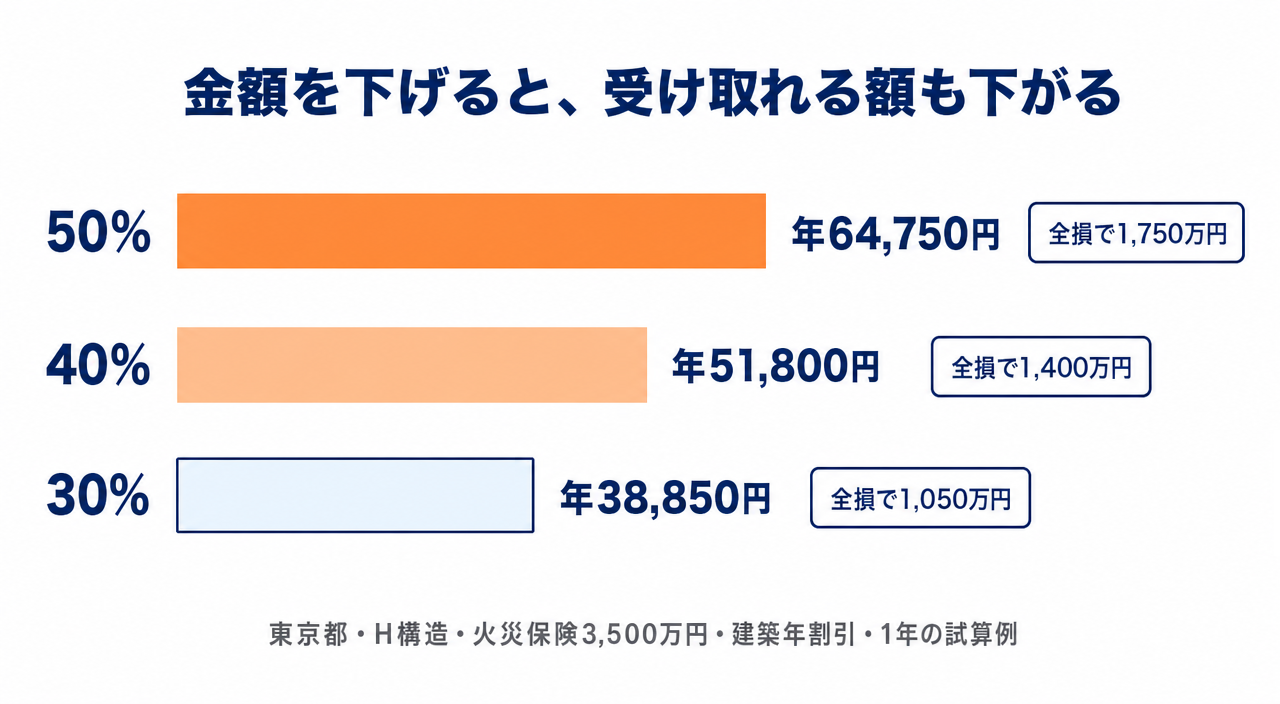
ただし、全損のときに受け取れる額も、1,750万円から1,050万円に下がります。
保険料と受け取れる額は同じ割合で動くので、下げるほど「割安になる」わけではありません。
金額を下げるか迷ったら、全損したときに貯蓄でどこまで埋められるかで考えるのがおすすめです。
全損したときの不足額の考え方は、【地震上乗せ特約は必要?付けるか決める3つのポイントと保険料】で試算しています。
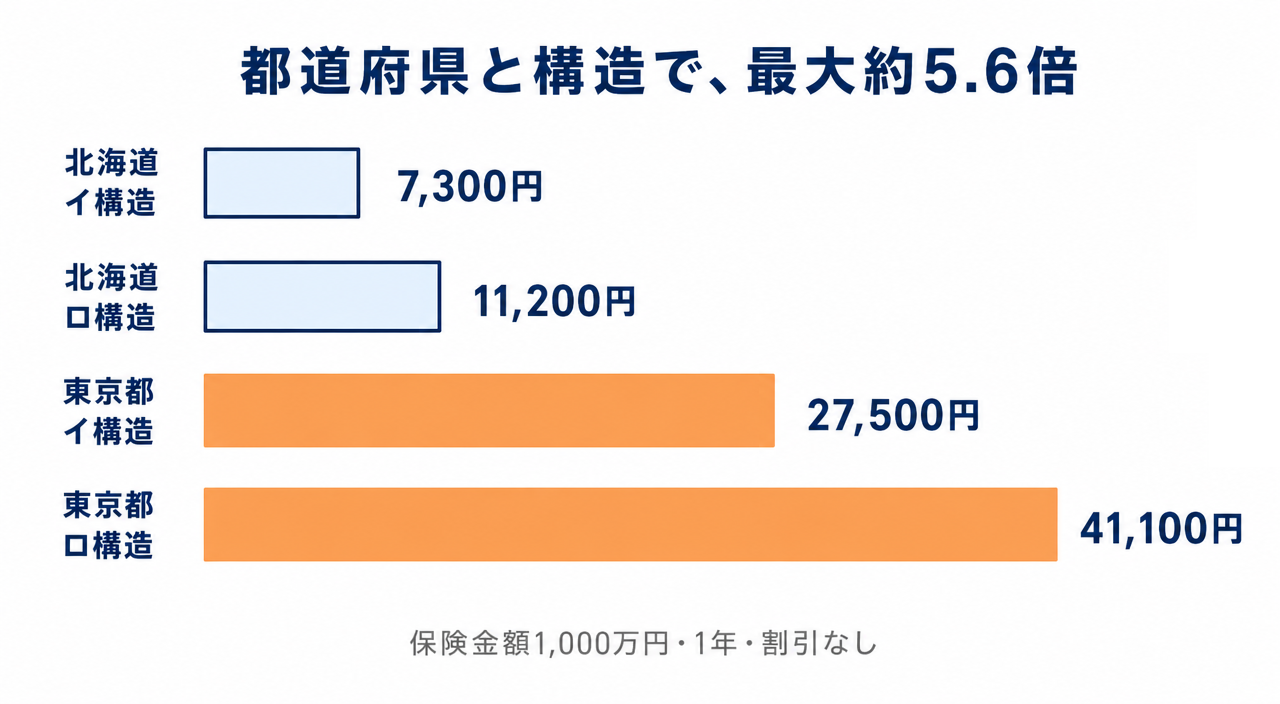
都道府県と構造で、保険料は最大約5.6倍違う
基本料率は、都道府県と建物の構造で決まります。
同じ1,000万円・1年・割引なしでも、北海道のイ構造なら7,300円、東京都のロ構造なら41,100円です。
都道府県は、基本料率で5つの区分に分かれています。
| 都道府県 | イ構造 | ロ構造 |
|---|---|---|
| 千葉県・東京都・神奈川県・静岡県 | 2.75 | 4.11 |
| 埼玉県 | 2.65 | 4.11 |
| 茨城県・徳島県・高知県 | 2.30 | 4.11 |
| 宮城県・福島県・山梨県・愛知県・三重県・大阪府・和歌山県・香川県・愛媛県・宮崎県・沖縄県 | 1.16 | 1.95 |
| 上記以外の28道府県 | 0.73 | 1.12 |
※保険金額1,000円あたり・1年の基本料率。2022年10月1日以降に始まる契約(損害保険料率算出機構「地震保険基準料率表」2021年6月届出)
住み替えで県が変わると、同じ家でも地震保険料が大きく変わることがあります。
構造は、火災保険の証券の「構造級別」で決まる
相談の場では、木造住宅の方が自分の家をT構造かH構造か知らないことが多いです。火災保険に入っている方なら、保険証券に書いてあります。
地震保険の構造は、火災保険の構造級別がM構造・T構造ならイ構造、H構造ならロ構造です。
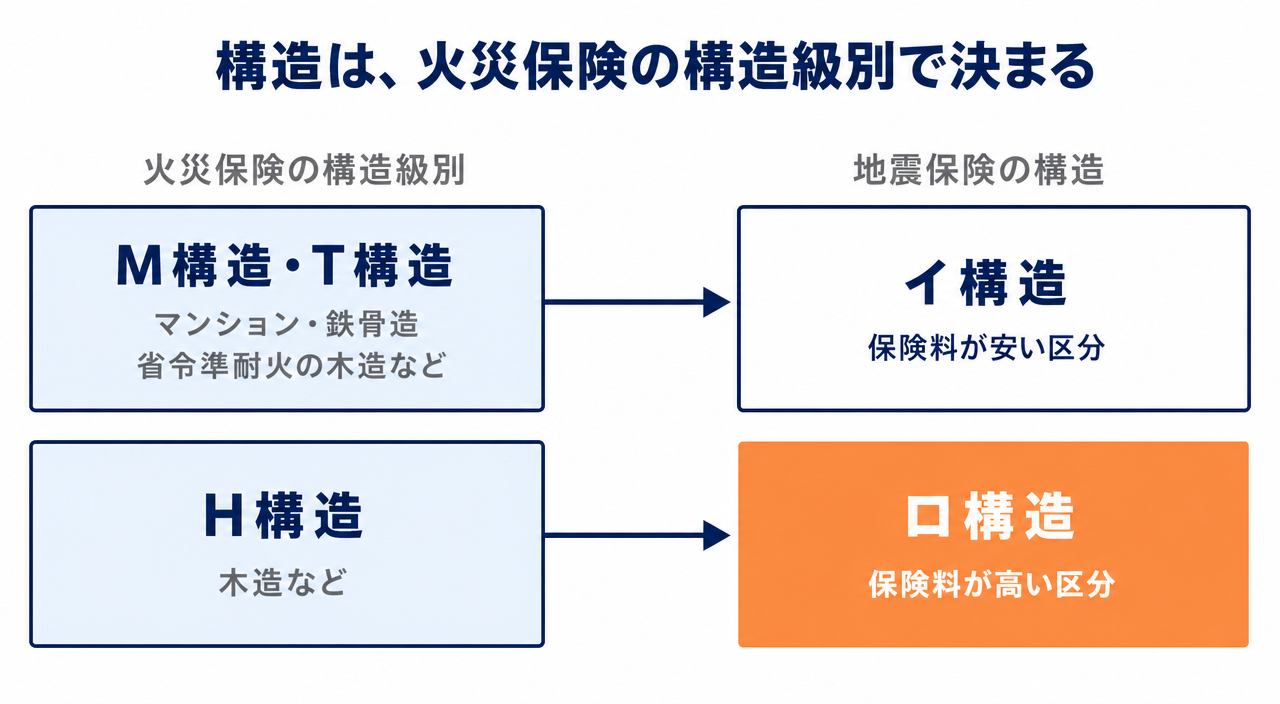
木造でも、省令準耐火構造などの条件に当てはまるとT構造になることがあります。
東京都・1,750万円・建築年割引の1年分で比べると、イ構造は43,400円、ロ構造は64,750円です。
- 火災保険に入っている方:保険証券の「構造級別」の欄を見る
- これから家を建てる・買う方:ハウスメーカーや工務店に確認する
- どちらかわからない場合:ツールで「わからない」を選ぶと両方の保険料が出る
「木造だから高いはず」と思い込まず、まずは証券の構造級別を見てみましょう。
割引は4種類。使えるのは1つだけ
地震保険には、建物の耐震性能などに応じた割引が4種類あります。
| 割引 | 割引率 | 主な確認書類 | 1年の保険料(試算例) |
|---|---|---|---|
| 免震建築物割引 | 50% | 住宅性能評価書など | 36,050円 |
| 耐震等級割引(等級3) | 50% | 住宅性能評価書・耐震性能評価書など | 36,050円 |
| 耐震等級割引(等級2) | 30% | 同上 | 50,400円 |
| 耐震等級割引(等級1) | 10% | 同上 | 64,750円 |
| 耐震診断割引 | 10% | 耐震基準適合証明書など | 64,750円 |
| 建築年割引(1981年6月1日以後の新築) | 10% | 登記簿謄本など | 64,750円 |
| 割引なし | − | − | 71,930円 |
※試算例は東京都・H構造(ロ構造)・地震保険の金額1,750万円・1年
割引は重ねて使えません。2つ以上当てはまる場合は、割引率の大きいものを使うのが一般的です。
割引を使うには、条件を確認できる書類を出す必要があります。
耐震等級3の家なら、地震保険料は半額です。書類がそろっているか、家を建てた会社に聞いてみましょう。
耐震等級3の割引を受けるための書類と、等級3相当の注意点は【耐震等級3なら地震保険はいらない?防げない3つの被害と半額の条件】で解説しています。
一括払いなら、毎年払うより約6%安い
2〜5年分をまとめて払うと、長期係数という倍率で割安になります。5年一括なら、1年分の4.70倍です。
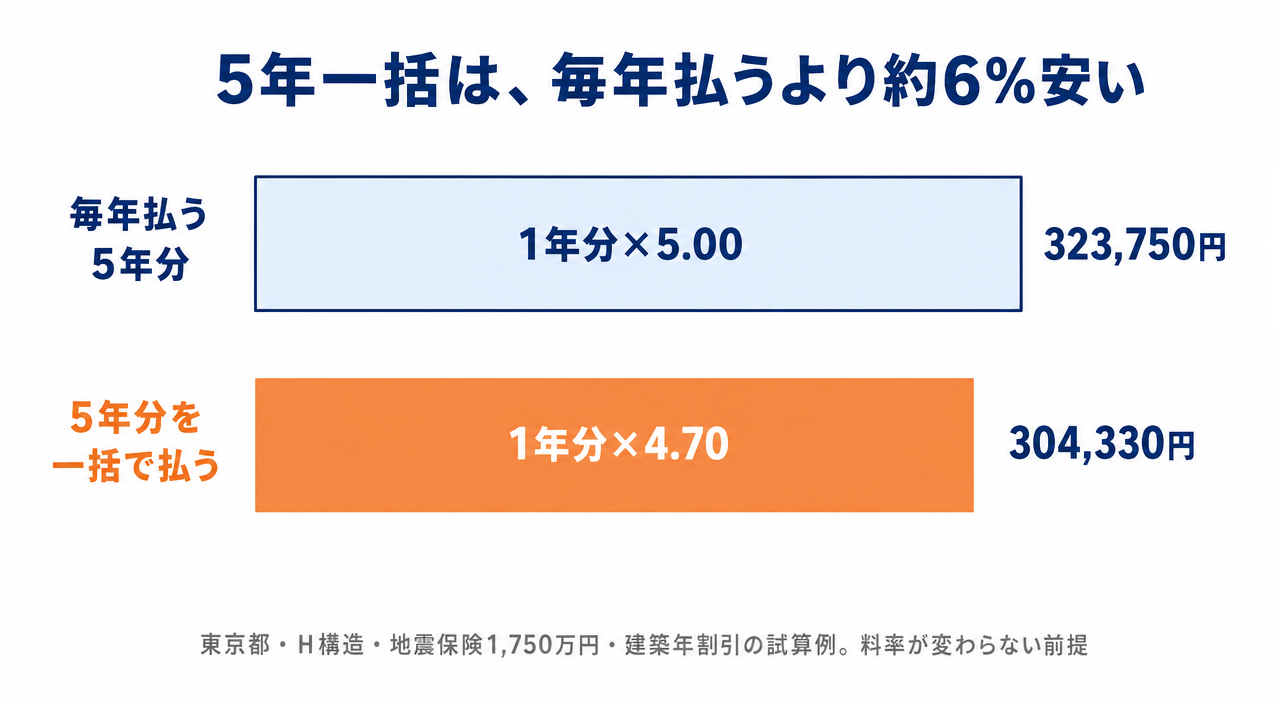
試算例では、毎年払うと5年で323,750円、5年一括なら304,330円です。差は19,420円です(料率が変わらない前提)。
私自身も、自宅の地震保険は5年一括で払っています。理由はシンプルで、そのほうが安いからです。
途中で解約した場合は、残りの期間に応じて保険料が戻ります。
まとめて払う余裕があるなら、一括のほうが負担を抑えやすいですよ。
よくある質問
Q1. 地震保険だけで入れますか?
地震保険だけでは入れません。火災保険とセットで契約します。
- 火災保険に入っていれば、途中から付けられる
- 保険金額は火災保険の30〜50%で決める
Q2. マンションの地震保険料は?
マンションはM構造のことが多く、その場合はイ構造の料率で計算します。
自分で付けるのは、自分の部屋(専有部分)と家財です。廊下や外壁などの共用部分は、管理組合の保険で備えるのが一般的です。
- 構造はM構造(イ構造)が多い
- 共用部分は管理組合の保険を確認する
Q3. 5年一括で払った地震保険料の控除は?
払った年にまとめて控除するのではなく、1年分ずつ毎年控除します。
試算例の304,330円なら、毎年60,866円が控除の対象です。所得税の控除の上限は5万円、住民税の控除の上限は2万5,000円です。
- 毎年の控除の対象=一括で払った保険料÷年数
- ツールでは、税率ごとに戻る税金の目安も出る
Q4. 火災保険の50%より多く備えられますか?
地震保険そのものは50%が上限です。それ以上に備えたい場合は、保険会社ごとの「上乗せ特約」を使います。
上乗せ特約は会社ごとに中身が違うので、このツールでは計算していません。くわしくは上乗せ特約の記事で解説しています。
地震保険料はどこでも同じ。差がつくのは火災保険料
地震保険を付けるときは、セットの火災保険を見直すよい機会でもあります。
火災保険料は、補償の組み方や保険会社によって変わります。更新を重ねる年数で見ると、数十万円の差になることもあります。
火災保険の見直しのポイントは、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】でまとめています。