耐震等級3なら地震保険はいらない?防げない3つの被害と半額の条件
ゆう
やさしい保険のえらびかた

「ハウスメーカーから火災保険の見積りをもらったけれど、どういう内容にすればいいのかよくわからない」
特約の欄に並ぶ名前を見て、こう迷っていませんか?
こんなことが気になっていませんか?
保険代理店で11年間、1,000世帯以上の相談を受けてきましたが、特約の中でも迷う方が多いのは類焼損害と臨時費用の2つです。
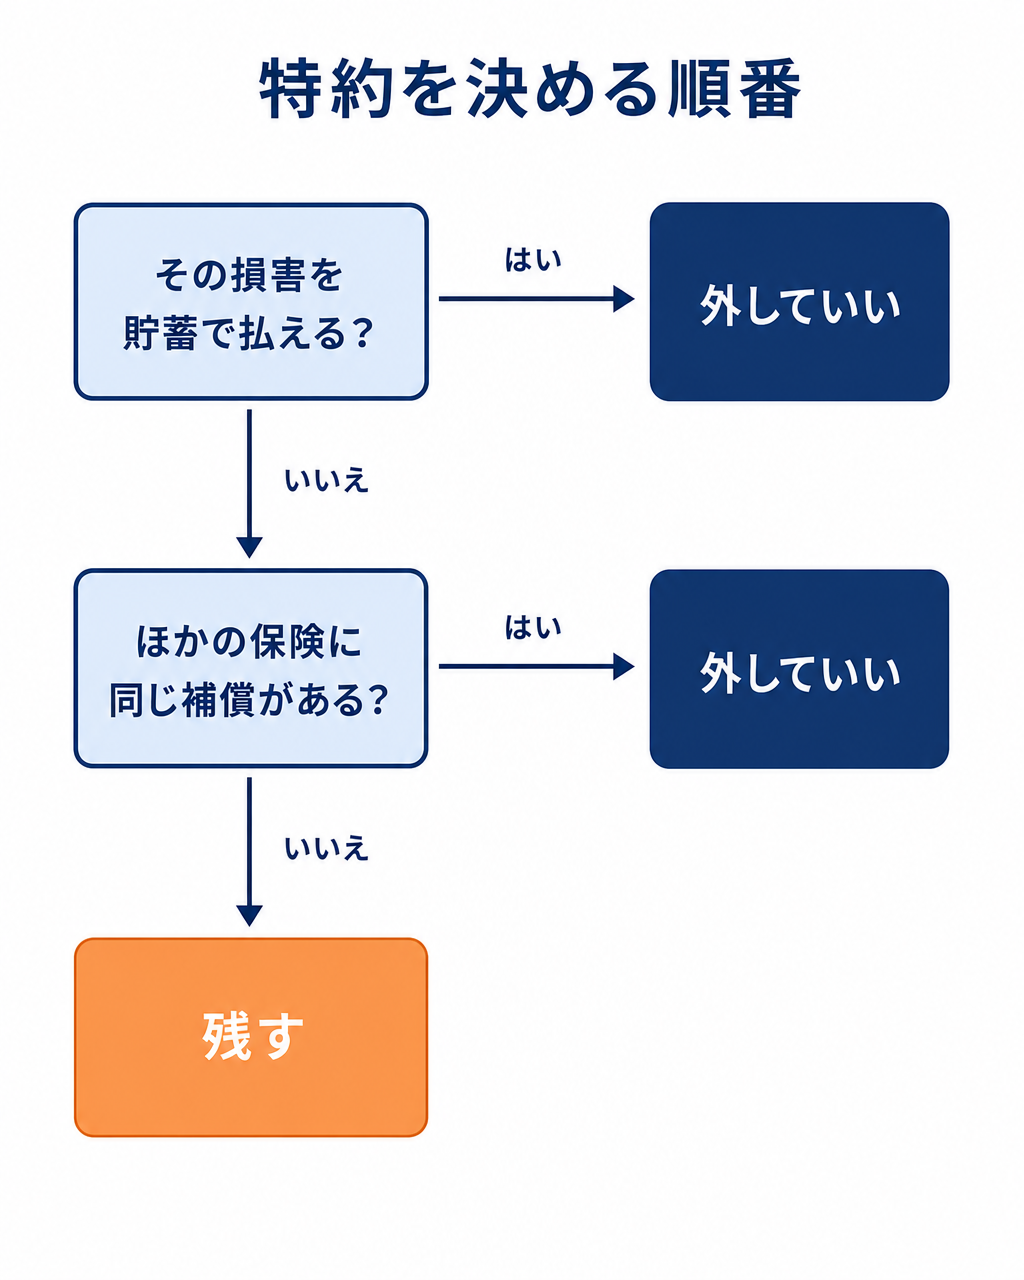
この記事では、特約を「貯蓄で払えるか」→「ほかの保険と重なっていないか」の順番で考えて、残すか外すかを決めていきます。
ソニー損保の見積りで試算した、特約ごとの保険料もお伝えします。
見積書を手元に置いて、1つずつ確かめてみてください。
特約の付け方を変えた見積りを複数社で比べたい方は、火災保険の一括見積もりサービスも使えます。
相談でよく聞かれるのが「特約って、どれもいりますか?」という質問です。
その一方で、特約のことはよく知らないまま、ハウスメーカーの最低限のプランで加入している方もたくさんいます。
どちらも、特約を決める考え方がわからないことが原因です。
火災保険は、火事・台風・水災・水ぬれ・盗難などの「基本の補償」が土台です。
特約は、その土台に足すオプションの補償です。
会社によっては、最初から付いている特約(自動セット)と、自分で選んで付ける特約があります。
保険はどれも、まず「貯蓄で払えるか」から考えます。
貯蓄では払えないとわかったら、次にほかの保険と重なっていないかを見ます。
ソニー損保の公開見積りで、特約ごとの保険料を試算しました。
| 特約 | 5年分の保険料 | 1年あたり |
|---|---|---|
| 類焼損害・失火見舞費用 | 3,650円 | 約730円 |
| 臨時費用(保険金の10%を上乗せ) | 6,865円 | 約1,400円 |
| 個人賠償責任 | 11,718円 | 約2,300円 |
地域や建物の金額、保険会社によって金額は変わるので、あくまで一例として見てください。
迷う方が多い類焼損害は、この条件だと1年あたり約730円でした。金額の大きさより、何のための特約かを先に知っておきましょう。
ハウスメーカーや銀行から出てくる見積書は、シンプルなプランになっていることが多いです。
特約が付いていても、類焼損害・個人賠償責任・臨時費用くらいのことがほとんどです。
見積書は、次の3つの欄の順番で見ていくとわかりやすいです。
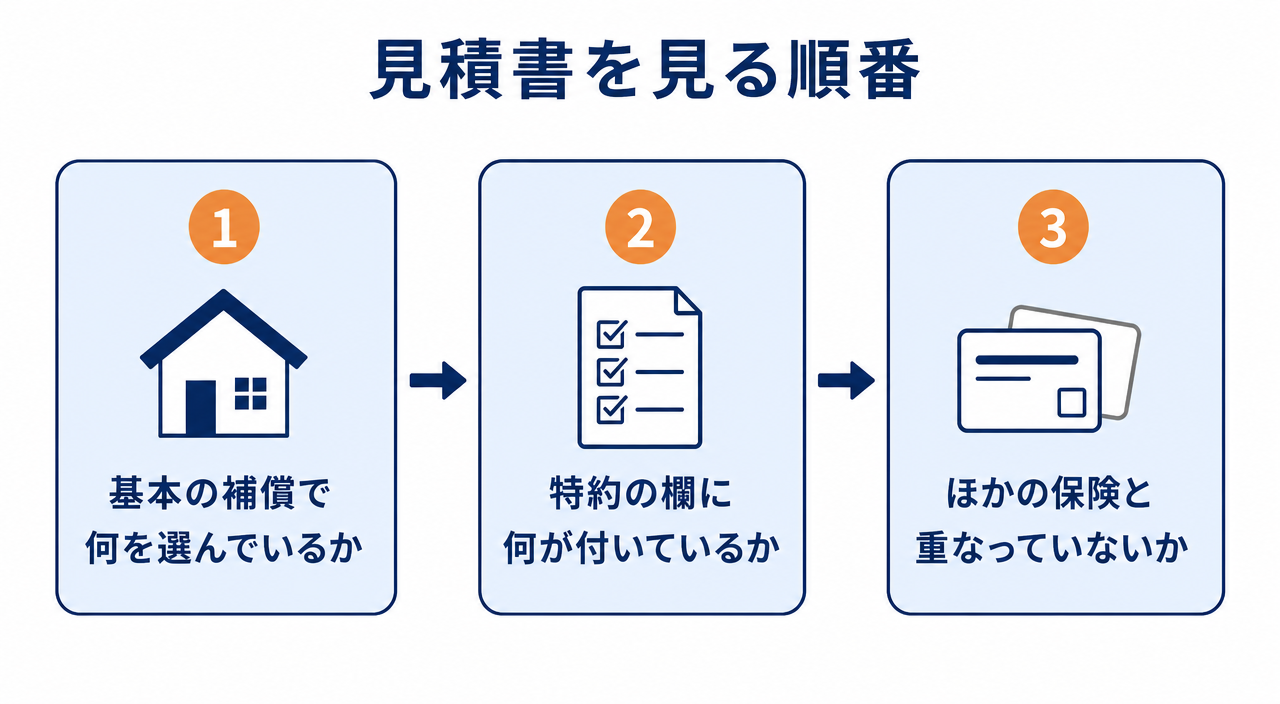
特約より先に、基本の補償の中身を見ます。
大手の火災保険は、火事と風災(台風・雹・雪)までは外せないプランがほとんどです。
たとえば損保ジャパンの「THE すまいの保険」では、どのプランにも火事と風災が入っていて、水災や水ぬれ・盗難などをプランで選ぶ形です。
見積書のプランが「最低限・標準・フル」のどれに当たるか、どこまで付けるかの決め方は【火災保険は最低限でいい?どこまで付けるか3つのプランで決める】で整理しています。
基本の補償で選べるのは主に水災・家財などで、外したときの考え方は【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント|業界11年が解説】でまとめています。
次に特約の欄を見て、付いている特約の名前を書き出します。
類焼損害と個人賠償責任は、セットで案内されることが多い特約です。
最後に、自動車保険やクレジットカードなど、ほかの保険に同じ補償が付いていないかを見ます。
特に個人賠償責任は、ほかの保険と重なりやすい特約です。
見積書をもらったら、まず「基本の補償」と「特約」の欄を分けて見るだけでも、ずいぶん整理しやすくなりますよ。
ハウスメーカーや銀行の見積もり自体が高いのか気になる方は、【ハウスメーカー・銀行の火災保険は高い?見積書で見る3つのポイント】で同じ条件での比べ方をまとめています。
類焼損害は、迷う方が一番多い特約です。
「隣の家に燃え移ったら、弁償しないといけないのでは」と心配して付ける方が多いですが、まずは法律の原則から見ていきましょう。
日本には「失火責任法」という法律があります。
うっかり出した火事(失火)で隣の家に燃え移っても、重大な過失がなければ損害賠償の責任は負わない、という決まりです。
重大な過失や爆発で賠償の責任を負ったときに備えるのは、類焼損害ではなく個人賠償責任の特約です。
わざと起こした事故でなければ、個人賠償責任の特約で備えられる場合があります。
つまり多くの場合、燃え移った隣の家は、自分の家の火災保険で直すことになります。
類焼損害の特約は、自分の家から出た火事や破裂・爆発で隣の家が燃えたときに使います。
賠償の責任がなくても、隣の家の火災保険で足りない分を、自分の保険から出せる特約です。
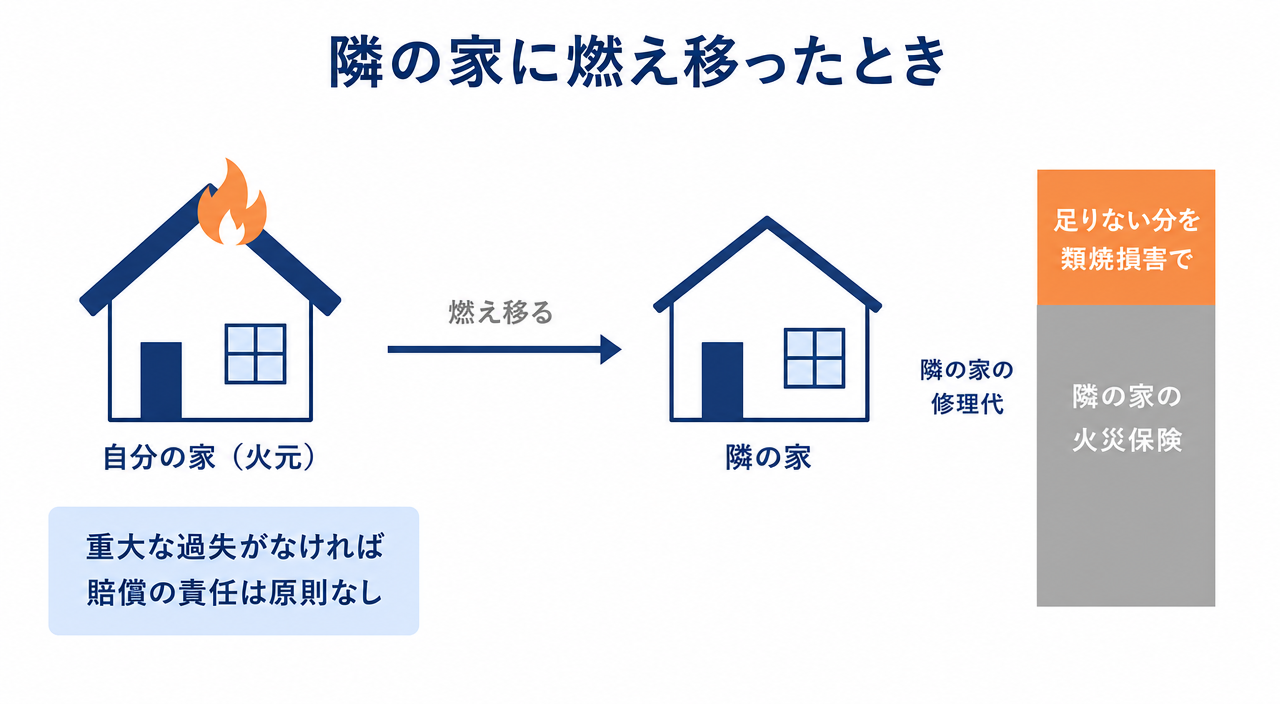
隣の家が火災保険に入っていない、または保険金額が足りないときに役に立ちます。
内閣府の試算(2015年度末)では、持ち家世帯の建物で火災の補償がある割合は82%でした。
裏を返すと、2割ほどの家には火災の補償がなかった計算です。
類焼損害も、まずは「燃え移ったときに、隣の家への手助けを貯蓄から出せるか」で考えます。
当てはまるものが多いほど、付けておく安心感は大きくなります。
逆に、隣の家と十分に離れている場合は、外してもいい特約です。
類焼損害と個人賠償責任は、セットで案内されることが多い特約です。
日新火災の「住自在」のように、原則として個人賠償責任とセットで付ける商品もあります。
ただ、備えている損害は別なので、1つずつ決めましょう。
「個人賠償は自動車保険と重なっているから、類焼損害も一緒に外す」とならないように、分けて考えましょう。
類焼損害は「法律上は払わなくていいけれど、隣の家が困っているときに助けられるお金」と考えるとイメージしやすいです。
臨時費用も、「何に使うお金なのかわからない」と聞かれることが多い特約です。
臨時費用は、火事などで損害保険金が出るときに、上乗せでもらえるお金です。
多くの会社で、損害保険金の10%・1回の事故で100万円までとなっています。
ホテル代や外食代、引っ越し代など、使い道は決められていません。
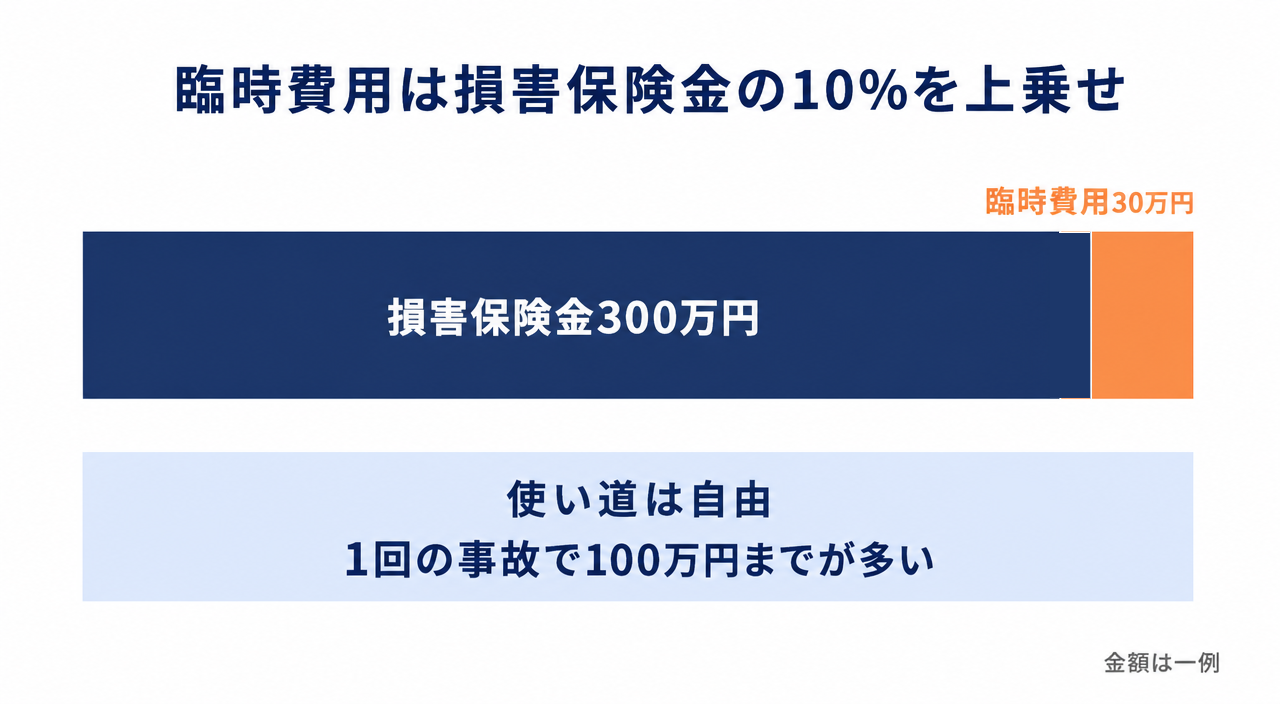
たとえば火事の損害保険金が300万円なら、臨時費用は30万円です。
損害保険金が1,000万円を超えると、上限の100万円になります。
臨時費用は、会社によって付き方が違います。
出る事故の範囲も会社で違います。
三井住友海上やあいおいニッセイ同和の臨時費用(名前は「事故時諸費用」)は、火事・風災・水災・盗難などに限られ、水ぬれや破損汚損では出ません。
見積書で臨時費用が付いているときは、どの事故で出るかもパンフレットで見ておきましょう。
ソニー損保の試算では、臨時費用の保険料は5年で6,865円で、基本の補償の約7%でした。
火事のあとしばらくの外食代や細かな出費を、貯蓄で払えるなら外してもかまいません。
ただ、仮住まいの費用や片付けの費用は、臨時費用とは別に出る会社もあります。
臨時費用は「火事のあとの、しばらくの生活費」と考えると決めやすいです。生活防衛資金が貯まっているご家庭なら、外す選択もありですよ。
個人賠償責任と弁護士費用も、考え方の順番は同じです。
まず貯蓄で払えるかを考え、払えないなら、ほかの保険と重なっていないかを見ます。
個人賠償責任は、子どもが自転車で人にケガをさせたときなど、他人への賠償に備える特約です。
賠償の金額は数千万円になることもあるので、貯蓄で払うのは難しく、1本は持っておきたい補償です。
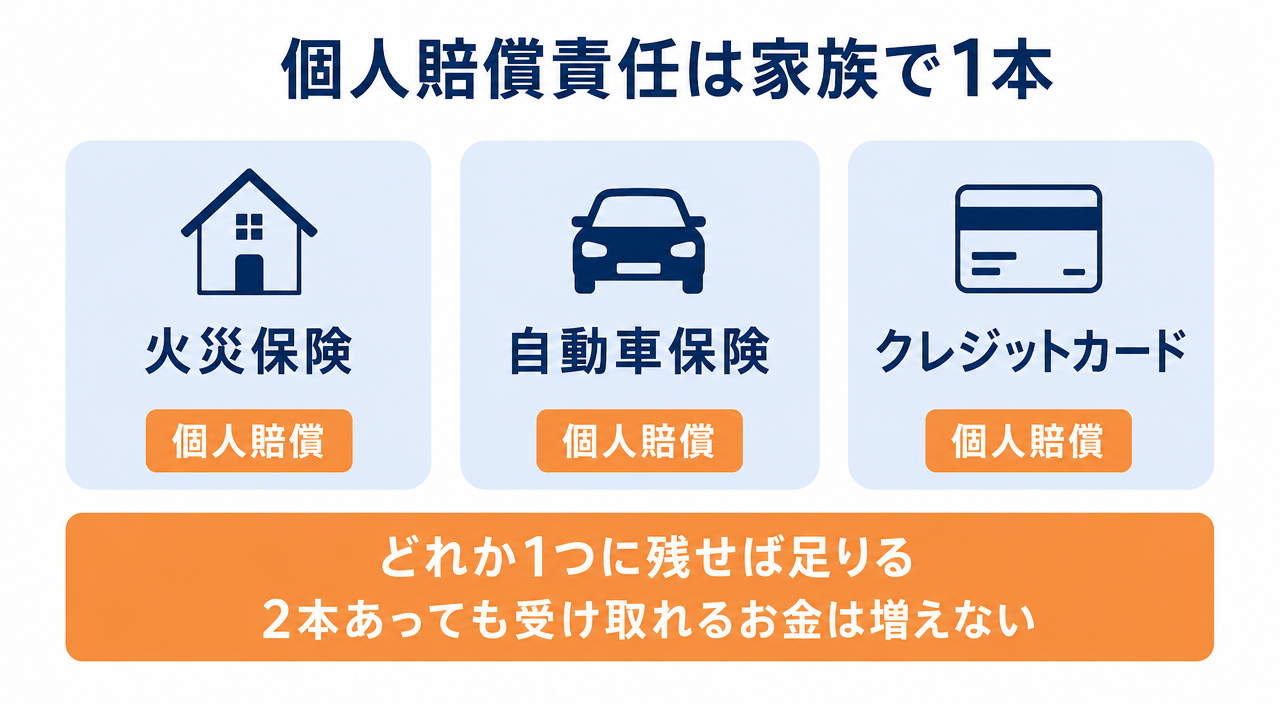
ただ、自動車保険・自転車保険・クレジットカードなどにも付けられるので、重なりやすい特約です。
実際の損害額までしか出ない仕組みなので、2本あっても受け取れるお金は増えません。
どの保険に残すかの決め方は、【自転車保険はいらない?個人賠償は家族に1本で足りる理由と選び方】で解説しています。
弁護士費用の特約は、ハウスメーカーの見積書では付いていないことが多い特約です。
車以外のトラブルで弁護士に頼む場面は多くないので、依頼の費用を貯蓄で払えるなら付けなくてもかまいません。
付けるなら、自動車保険の弁護士費用特約と使える場面が重なっていないかを見ます。
自動車保険との違いと決め方は、【火災保険の弁護士費用特約は必要?使える範囲と自動車保険との違い】で解説しています。
個人賠償責任は、家族の保険をまとめて見ると重なりが見つかりやすいです。自動車保険の証券も一緒に見てみてください。
電気的・機械的事故の特約は、相談でも付けない方が多い特約です。
ショートや故障などで、給湯器・エアコン・太陽光発電などの設備が壊れたときの修理費を補償します。
長く使って傷んだ(自然の消耗・劣化)ときや、メーカーが責任を負う故障は対象外です。
給湯器などの住宅設備には、メーカー保証や、有料の延長保証が付いていることがあります。
新築の家なら、まずは設備ごとの保証期間を確かめてから決めましょう。
設備の故障は、保証書を見ると意外と長く保証されていることもあります。保険より先に保証書を探してみてください。
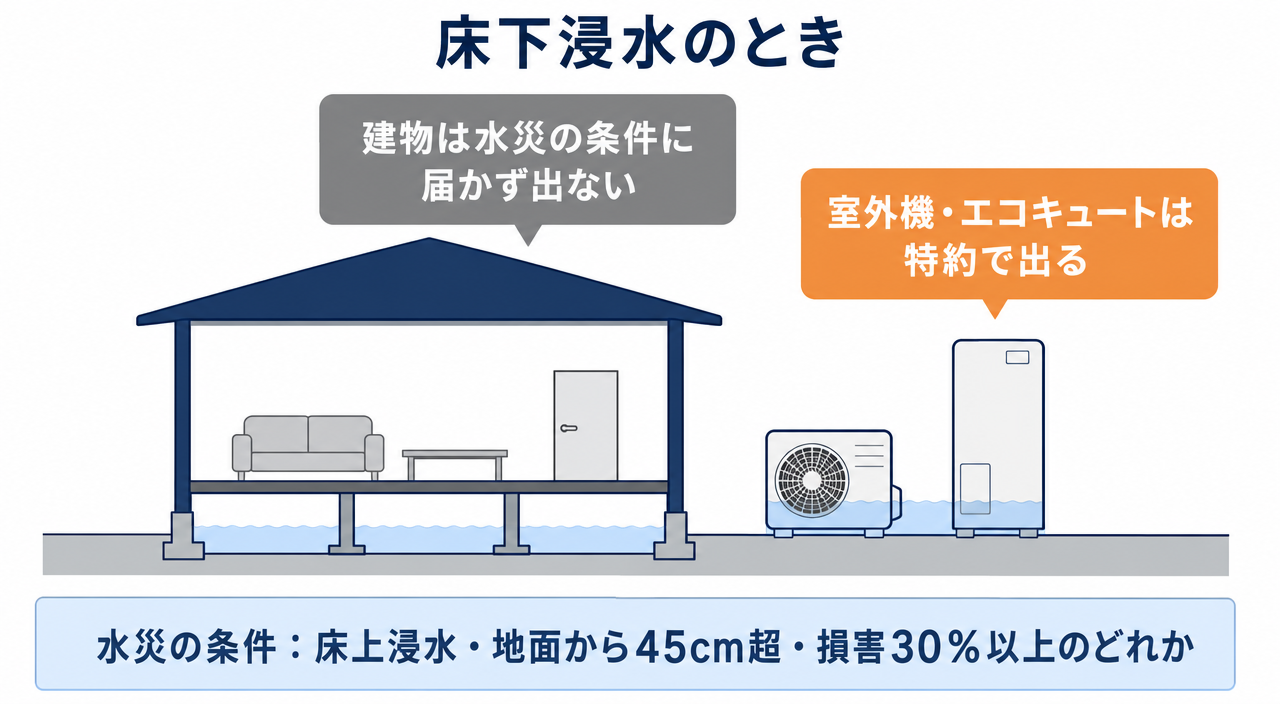
最近は、エアコンの室外機やエコキュートなど、特定の設備だけを水災から守る特約もあります。
水災の補償は、床上浸水・地面から45cmを超える浸水・損害が30%以上のどれかに当たらないと保険金が出ないのが一般的です。
ところが室外機やエコキュートは家の外の低い場所にあるので、床下浸水でも壊れてしまいます。
特定設備の水災の特約は、こうした浸水の条件に届かないときでも、特定の設備の損害を補償します。
この特約は、水災の補償を付けている契約に上乗せする特約です。
東京海上日動・あいおいニッセイ同和とも、水災を補償していない契約には付けられません。
水災を付けるか迷っている方は、先に【火災保険の水災はいらない?必要か迷ったときの決め方と保険料の差】を参考にしてください。
水災が心配で付ける方には、あわせて案内することが多い特約です。設備が外に多い家ほど、検討する価値がありますよ。
破損汚損と地震の上乗せ特約は、決め方を別の記事でまとめています。
破損汚損は、ソニー損保のように特約として付ける会社もあれば、基本の補償の中から選ぶ会社もあります。
破損汚損は、子どもが壊したときやうっかり壊したときの補償です。
多くの会社で自己負担が5万円あり、試算では5年で約2.3万円の保険料でした。
詳しくは【火災保険の破損汚損はいらない?子どもが壊した時と免責5万円】で解説しています。
地震上乗せ特約は、地震保険に上乗せして、全壊などのときの受け取りを増やす特約です。
詳しくは【地震上乗せ特約は必要?付けるか決める3つのポイントと保険料】で解説しています。
どの特約がおすすめかは、ご家庭の貯蓄とほかの保険で変わります。
どの特約も、まず「貯蓄で払えるか」、次に「ほかの保険と重なっていないか」の順で考えてみてください。
付けられるかどうかは、会社で違います。
ソニー損保では、補償の追加は年に1回、保険開始日と同じ日のタイミングでできます。
途中で変えにくい契約もあるので、新しく入るときと更新のときに決めておきましょう。
火災保険の特約について、ポイントを振り返ります。
試算例の条件で、類焼損害・臨時費用・個人賠償責任を付けると、5年で約2.2万円の保険料になりました。
30年住むと約13万円になる計算なので、見積書の特約を1つずつ見直す価値はあります。
特約は全部付けても全部外しても正解ではありません。貯蓄と重なりの順で考えて、ご家庭に合うものだけ残してもらえればと思います。
次に読むなら、こちらの記事もおすすめです。