損害保険
PR

2台目の自動車保険料を抑える|等級の付け方と特約の重なり

ゆう
本記事にはアフィリエイト広告(プロモーション)が含まれています
タイトル画像:2台目の自動車保険料を抑える|等級の付け方と特約の重なり

「2台目の車を買うことになったけれど、保険は今の契約に追加すればいいのかな」

車が増えるとき、多くの方がまず気になるのは「2台目の保険料がいくらになるか」です。

こんなことで迷っていませんか?

  • 2台目の保険料がどれくらいかかるのか、見当がつかない
  • 今の保険で、2台目も乗れるようにできると思っていた
  • ディーラーで勧められた保険に、そのまま入っていいのか迷っている
  • 納車までに何を決めておけばいいのか、わからない

この記事では、2台目の保険を「何等級から始めるか」「今の等級をどちらの車に付けるか」「重なる特約をどうするか」の3つで整理してお伝えします。

公開されている見積りで試算すると、等級の付け方を変えるだけで、2台の保険料が年2万円近く変わる例もありました。

2台を何年も持ち続けると、付け方と特約・保険会社の選び方しだいで、保険料の合計が数十万円変わる場合もあります。

保険代理店で11年間、1,000世帯以上の相談を受けてきた立場から、納車前に決めておきたいポイントを順番に解説します。
2台目の保険料を、今のうちにほかの会社とも比べておきたい方へ

自動車保険の一括見積もりを取る

※比較だけの利用もできます。その場で契約する必要はありません

この記事の目次
  1. 2台目は「追加」ではなく、もう1つ契約します
  2. 2台目は7等級から。中断していた等級があれば、そこから始められます
  3. 付け方は2通り。保険料の高い車に高い等級を付けるのが基本です
  4. 試算例:付け方しだいで、保険料はどれくらい変わる?
  5. 2台目は「特約の重なり」を外すと保険料を抑えられます
  6. 運転する人と年齢の条件は、車ごとに決めます
  7. ディーラーで入る前に、ネット型とも比べましょう
  8. 2台目の自動車保険でよくある質問
  9. まとめ:2台目は「どちらに高い等級を付けるか」と「特約の重なり」で決まる

2台目は「追加」ではなく、もう1つ契約します

2台目の保険は もう1つの契約

「夫婦で使う2台目なら、今の保険を活かせますよね?」

「今の保険に、2台目を追加すればいいですよね?」

2台目の車を買う方のご相談では、こう聞かれることがあります。

今の保険を活かせる、という考え方そのものは間違っていません。

ただ、自動車保険は「追加」ではなく「もう1つ契約する」仕組みです。

そのうえで、今の保険の等級をどちらの車に付けるかを選べます。
ゆう
ゆう

「追加」ではなく「2つ目の契約」と考えると、整理しやすくなりますよ。

自動車保険は1台に1つの契約

自動車保険は、車1台ごとに1つの契約です。

保険料の割引を決める等級(ノンフリート等級)も、契約ごとに付いています。

等級は1〜20の段階で、事故のない年が続くほど上がり、保険料の割引が大きくなる仕組みです。

  • 車1台ごとに、契約が1つ
  • 等級も、契約ごとに付いている
  • 今の契約に2台目を足すことはできず、2台目にはもう1つの契約が必要

2台目は、条件を満たせば7等級から始められます

新しく自動車保険に入るときは、ふつう6等級から始まります。

2台目の場合は、1台目の契約が11等級以上などの条件を満たすと、7等級から始められます。

条件は、このあと詳しくお伝えします。

今の保険の等級は、新しい車に付け替えることもできます

車を買うタイミングなら、今の契約を新しい車に移すこともできます。

この場合は、今まで乗っていた車のほうを新しく契約します。

つまり、2台目の保険の付け方は次の2通りです。
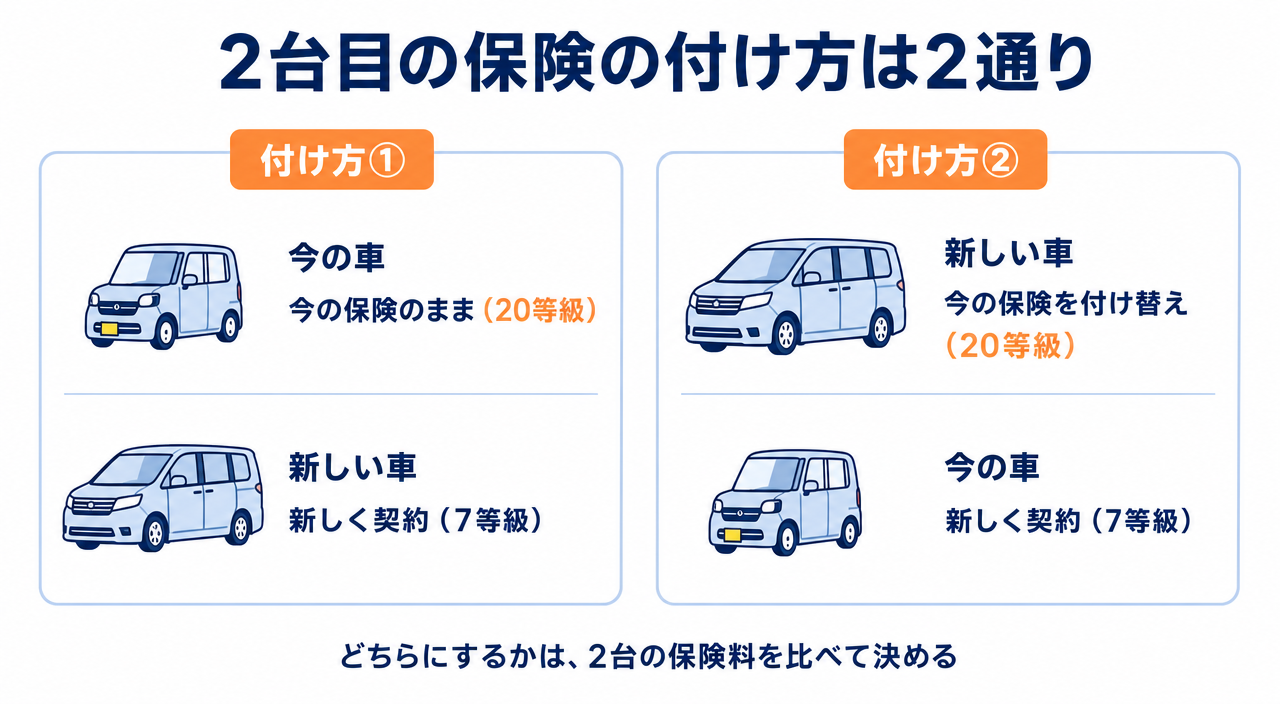
図解1:2台目の保険の付け方は2通り(今の保険はそのまま+新しい車を新規/今の保険を新しい車へ+今の車を新規)

この「付け替え」を知っている方は、窓口でもまだ少数です。

どちらを選ぶかで保険料が変わるので、この先の章で決め方を解説します。
2台目は7等級から。中断していた等級があれば、そこから始められます

2台目は7等級から 中断していた等級も使える

2台目の保険が何等級から始まるかで、1年目の保険料は変わります。

ここでは、7等級から始める条件と、以前の等級を使える場合を整理します。

7等級から始められる条件

2台目を7等級から始められる仕組みを、2台目の割引(セカンドカー割引)と呼びます。

会社によっては「複数所有新規」という名前で案内されています。

主な条件は次のとおりです。

  • 1台目の契約が11等級以上(2台目の保険が始まる日の時点)
  • 1台目も2台目も、自家用の乗用車など(自家用8車種)
  • 2台目が、これから新しく保険をかける車
  • 2台目の持ち主と主に乗る人が、1台目の主に乗る人・その配偶者・同居の家族など

「主に乗る人」は、契約で記名被保険者と呼ばれる人のことです。

細かい条件は会社ごとに少し違うので、見積りのときに当てはまるか確かめましょう。

7等級から始めると保険料は下がりますが、20等級との差はまだ大きいままです。
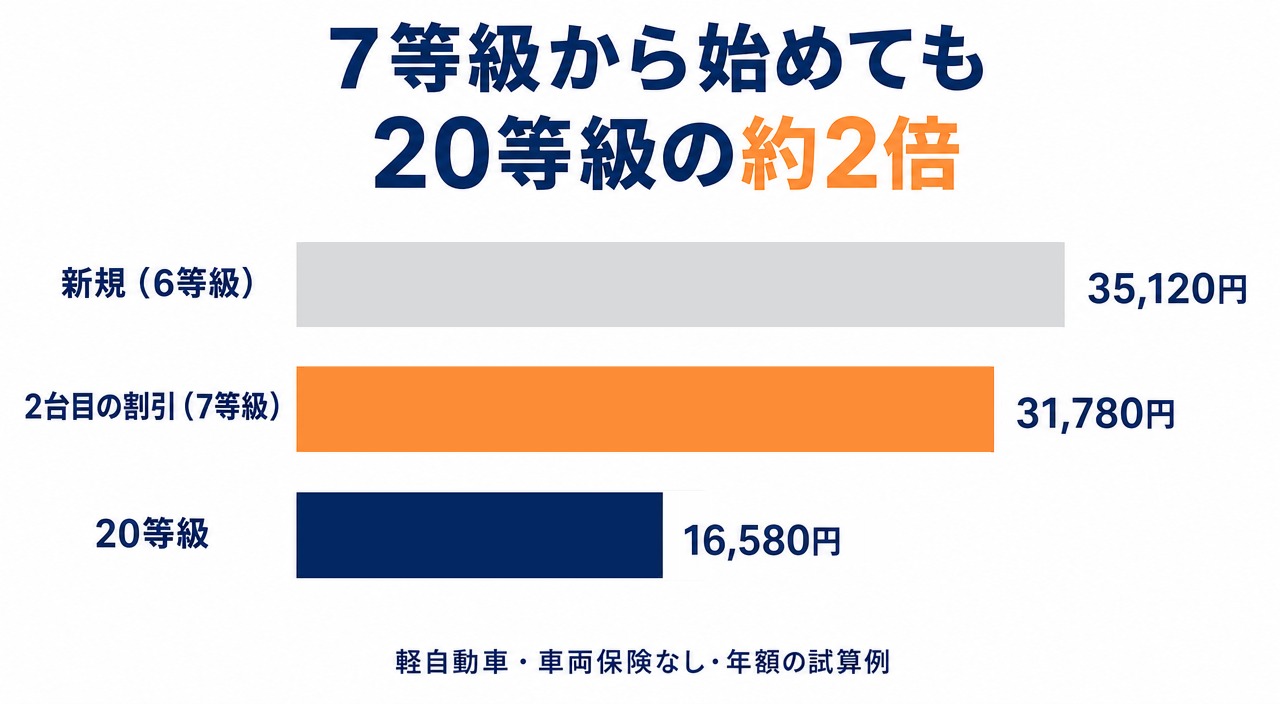
図解2:軽自動車(車両保険なし)の年額 6等級35,120円・7等級31,780円・20等級16,580円の比較

試算例では、軽自動車(車両保険なし)の年額は6等級で35,120円、7等級で31,780円でした。

同じ車でも20等級なら16,580円なので、7等級から始めても20等級の約2倍かかる計算です。

この差があるからこそ、次の章の「今の等級をどちらの車に付けるか」が効いてきます。

1台目と違う保険会社でも使えます

2台目の割引は、1台目が別の保険会社の契約でも使えます。

たとえば、次のような組み合わせもできます。

  • 1台目:代理店型の保険会社で20等級
  • 2台目:ネット型(ダイレクト型)の保険会社で、2台目の割引を使って7等級

以前の車の等級を中断していれば、その等級から再開できます

以前乗っていた車を手放したときに、中断証明書を取っている方もいるかもしれません。

中断証明書は、車を手放して保険をやめるときに、それまでの等級を最長10年保管しておける書類です。

新しく車を買ったときに、この等級から保険を再開できます。

再開できる主な条件は次のとおりです。

  • 保険が始まる日が、前の契約をやめた日(解約日・満期日)の翌日から10年以内
  • 新しく取得した車であること(保険が始まる日から1年以内に取得した車など)
  • 主に乗る人が、中断したときの主に乗る人・その配偶者・同居の家族

別の保険会社が発行した中断証明書も使えます。

中断の仕組みは、車を1台手放すときの保険解約|等級を残す2つの方法で詳しく解説しています。

中断の等級と7等級は、使えるのはどちらか1つ。高いほうを選びます

1つの契約に付く等級は1つなので、中断の等級と2台目の割引は重ねて使えません。

中断していた等級が7等級より高ければ、中断の等級を使うほうが保険料は下がります。

事故で等級が下がった状態で中断していた場合は、2台目の割引と保険料を比べて選びましょう。

ゆう
ゆう

中断証明書は、本人も忘れていることがあります。2台目を買う前に、家の書類を一度探してみてください。
付け方は2通り。保険料の高い車に高い等級を付けるのが基本です

高い等級は 保険料の高い車へ

2台目の保険の付け方は、今の保険を「そのまま」にするか「新しい車に付け替える」かの2通りです。

どちらがいいかは、2台の保険料で決まります。

付け方①:今の保険はそのまま、2台目を新しく契約する

今の車には今の契約(たとえば20等級)を残し、2台目を新しく契約する方法です。

手続きは2台目の契約だけなので、いちばんシンプルです。

付け方②:今の保険を新しい車に付け替え、今の車を新しく契約する

今の契約を新しい車に移し、今まで乗っていた車を新しく契約する方法です。

契約の車を入れ替える手続きを、車両入替と呼びます。

  1. 今の契約の車を、新しく買った車に入れ替える(車両入替)
  2. 今まで乗っていた車を、新しく契約する

付け替えたあとの今の車も、2台目の割引の条件を満たせば7等級から始められる場合が多いです。

扱いは保険会社で異なることがあるので、見積りのときに何等級になるか聞いておきましょう。

新しい車の持ち主が妻名義でも、主に乗る人やその配偶者・同居の家族の車なら付け替えできます。

決め手は「どちらの車の保険料が高いか」

等級の割引は「保険料の何%を引くか」で決まります。

そのため、もとの保険料が高い車に高い等級を付けるほど、割引の金額は大きくなります。

車両保険を付ける新しい車や大きな車は、保険料が高くなりやすい車です。
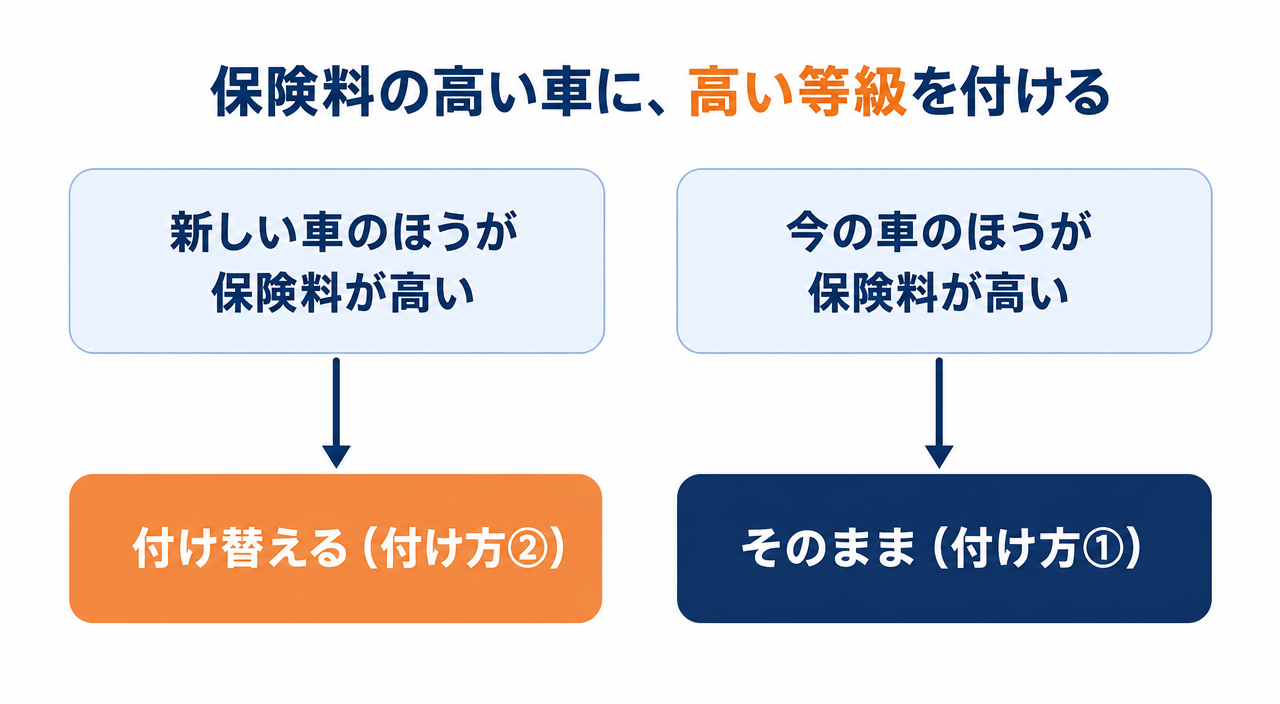
図解3:保険料の高い車に高い等級を付ける(新しい車のほうが高い→付け替える/今の車のほうが高い→そのまま)

「新しい車=付け替える」とは限りません

「いい等級は新しい車に」と考えがちですが、いつもそうとは限りません。

買い足すのが安い中古の軽なら、今の車に20等級を残したほうが安くなる場合があります。

迷ったら、2通りの見積りを並べて決めるのがいちばん確かです。

付け替えられるのは買うとき。納車前に決めておきましょう

付け替え(車両入替)は、車を買う・手放すといったタイミングで使える手続きです。

あとから「やっぱり入れ替えたい」と思っても、基本的にはできません。

新しい車の保険は納車日から必要になるので、どちらに付けるかは納車前に決めておきましょう。

台数が減るときの付け替えは、こちらの記事で解説しています。
あわせて読みたい
車を1台手放すときの保険解約|等級を残す2つの方法
ゆう
ゆう

付け替えは、知っているかどうかだけで差がつく選び方です。買う前に一度だけ考えてみてください。
試算例:付け方しだいで、保険料はどれくらい変わる?

付け方で変わる 2台の保険料の試算例

実際にどれくらい変わるのか、ソニー損保の公開見積り(2026年10月24日時点)で試算しました。

条件は次のとおりで、あくまで一例です。

  • 夫婦とも35歳・ゴールド免許、運転する人は本人と配偶者、30歳以上を補償
  • 家庭用・年間7,000km以下、ネット申込みの割引を含む年額(一括払い)
  • 対人・対物・人身傷害は無制限(人身傷害は車内のみ)、特約はなし
  • 車両保険はミニバンだけ一般型(新車390万円・4年落ち285万円)、軽自動車はなし
  • 1台目は20等級・事故なし、新しく契約する車は2台目の割引で7等級

ミニバンを買って、今の軽を妻用に残す場合

子どもが増えてミニバン(新車)を買い、今の軽自動車(5年落ち)を妻が乗るケースです。

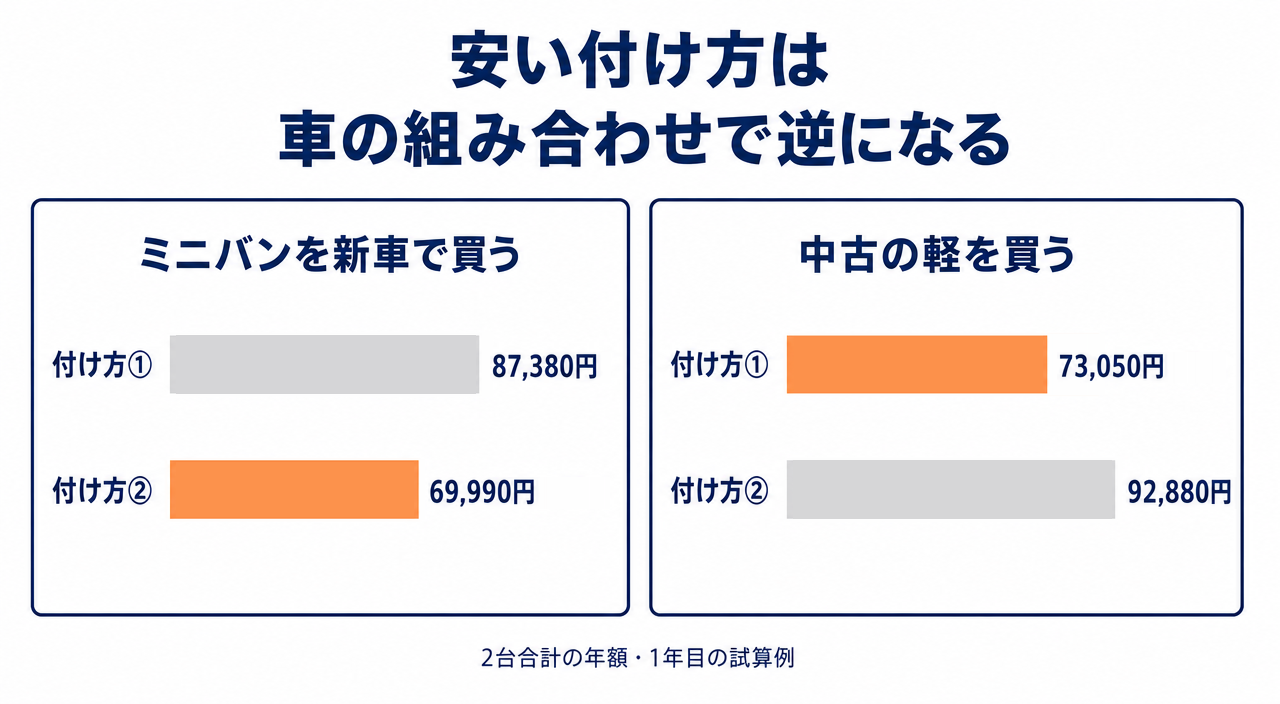
  • 付け方①(20等級は軽のまま):軽16,580円+ミニバン70,800円=年87,380円
  • 付け方②(20等級をミニバンへ):ミニバン38,210円+軽31,780円=年69,990円

保険料の高いミニバンに20等級を付けた付け方②のほうが、年17,390円安くなりました。

ミニバンがあって、通勤用の中古の軽を買う場合

すでにミニバン(4年落ち)があり、妻の通勤用に中古の軽自動車(5年落ち)を買うケースです。

  • 付け方①(20等級はミニバンのまま):ミニバン41,270円+軽31,780円=年73,050円
  • 付け方②(20等級を軽へ):軽16,580円+ミニバン76,300円=年92,880円

こちらは付け替えない付け方①のほうが、年19,830円安くなりました。

図解4:付け方で変わる2台の保険料(ケース1:①87,380円・②69,990円/ケース2:①73,050円・②92,880円)

迷ったら、2通りの見積りを両方とる

2つのケースで結論が逆になったように、どちらが安いかは車の組み合わせで変わります。

車種や乗る人の年齢、車両保険の有無によっては、差がもっと大きくなる場合も小さくなる場合もあります。

また、この差は1年目の数字です。

7等級は毎年1つずつ上がるので差は少しずつ縮まりますが、20等級に届くまでには13年かかります。

見積りをとるときは、付け方①と②の両方を出してもらいましょう。

付け方①と②、両方の保険料をほかの会社でも比べてみたい方へ

自動車保険の一括見積もりを取る

※比較だけの利用もできます。その場で契約する必要はありません

ゆう
ゆう

「新車だから付け替える」と決めつけず、数字で比べるのがいちばんですよ。

2台目は「特約の重なり」を外すと保険料を抑えられます

重なる特約は 片方の車だけに

1台目の保険に付いている特約の中には、家族みんなを補償するものがあります。

同じ特約を2台目にも付けると、補償が重なって保険料を二重に払うことになります。

重なりの注意は、保険の重要事項説明書にも書かれています。

重なりやすいのは、弁護士費用特約・個人賠償責任・ファミリーバイク特約

1つの契約に付ければ家族も対象になることが多い特約は、次のようなものです。

  • 弁護士費用特約:もらい事故などで、相手との交渉を弁護士に頼む費用を補償
  • 個人賠償責任特約:自転車事故などで人にけがをさせたときの賠償を補償
  • ファミリーバイク特約:家族が原付バイクに乗るときの事故を補償
  • 車を降りているときのけがを補償する特約(会社によって名前が違います)

試算例のミニバン(4年落ち・20等級)では、弁護士費用特約が年3,740円、個人賠償責任特約が年1,820円でした。

2台目でこの2つを外すだけで、年5,500円ほど保険料を抑えられる計算です。
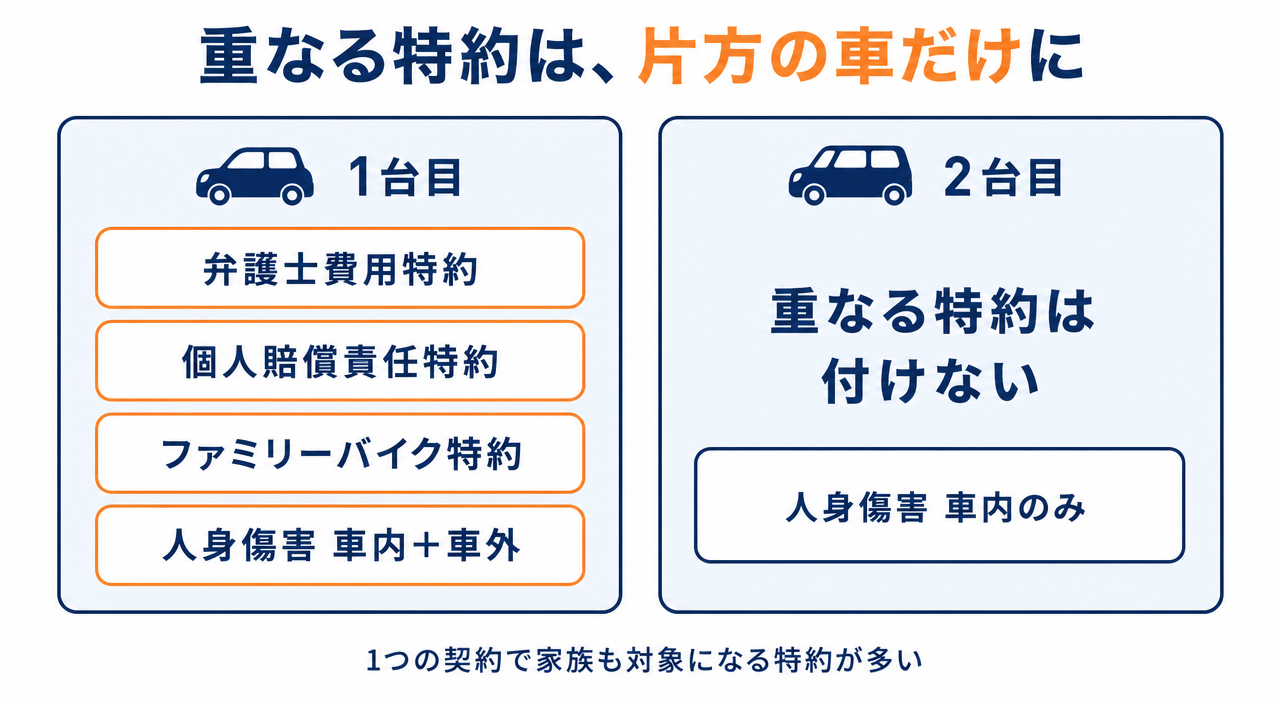
図解5:重なる特約は片方の車だけに付ける(1台目に弁護士費用・個人賠償・ファミリーバイク/2台目は付けない)

個人賠償を家族で1本にまとめる考え方と、残す先の決め方は【自転車保険はいらない?個人賠償は家族に1本で足りる理由と選び方】で解説しています。
あわせて読みたい
自転車保険はいらない?個人賠償は家族に1本で足りる理由と選び方

人身傷害の「車の外での事故」も重なりやすい

車の外での事故の補償は、2台のうち1台に付けておけば足りることが多いです。

人身傷害保険(事故で自分や家族がけがをしたときの治療費などを補償する保険)を「車内+車外」にすると、歩いているときの事故なども家族まで補償されることが多いためです。

1台を「車内+車外」、もう1台を「車内のみ」にすれば、重なりを外せます。

特約を残したほうの車を手放すときは、特約の付け直しが必要です

まとめた特約は、その契約をやめると一緒になくなります

特約を1台目にまとめていると、1台目の契約を解約したときに特約もなくなります。

車を手放す・入れ替えるときは、残る契約に特約を付け直す手続きを忘れないようにしましょう。

2台目の相談には、1台目の保険証券を持っていきましょう

もう1台の補償を見ないまま提案されることもあります

代理店によっては、もう1台の補償内容を確認しないまま2台目の保険を提案するところもあります。

1台目の保険証券(またはマイページの契約内容)を見せれば、重なる特約をその場で外せます。

確認されなかったときは、自分から見せてください。

ゆう
ゆう

「裏ワザ」と呼ばれる節約法も、中身はこの特約の重なりの見直しと、等級の付け方であることが多いです。
運転する人と年齢の条件は、車ごとに決めます

運転する人の条件は 車ごとに決める

運転する人の範囲(運転者限定)と年齢条件も、契約ごとに決められます。

2台目を買ったときは、それぞれの車を誰が運転するかを決めてから条件を絞りましょう。

夫の車・妻の車で、運転する人の範囲を決める

運転する人の範囲は、ときどき運転する家族まで入れて決めましょう。

借りた車の事故は、ふつう自分の保険の他車運転特約で補償されます。

ただ、配偶者や同居の家族が持っている車は、多くの保険で他車運転特約の対象外です。

たとえば、妻が主に乗る軽自動車の場合で考えてみます。

  • 軽の運転する人を「本人のみ」にすると、保険料は下がる
  • でも夫がたまに運転して事故を起こすと、軽の保険も夫の保険も使えない
  • 夫も運転するなら、軽は「本人・配偶者」にしておく

範囲を絞って保険料を下げるのは良い方法ですが、絞りすぎると家族の車で補償がなくなります。

運転者限定や年齢条件の考え方は、自動車保険はなぜ差がつく?保険料を下げる8つのポイントでまとめています。
あわせて読みたい
自動車保険はなぜ差がつく?保険料を下げる8つのポイント【業界11年】

中古の軽は、車両保険を付けるかどうかも考える

中古で買った軽は、壊れたときに貯蓄で修理や買い替えができるなら、車両保険を外すことも考えられます。

車両保険は自分の車の修理代などを補償する保険で、保険料への影響が大きい補償です。

試算例の軽自動車(20等級)では、車両保険ありで年34,530円、なしで年16,580円でした。

決め方は、車両保険はいらない?貯蓄で決める判断基準と外すタイミングで解説しています。
あわせて読みたい
車両保険はいらない?貯蓄で決める判断基準と外すタイミング
ゆう
ゆう

2台目は「1台目と同じ条件で」と頼みがちですが、車ごとに見直すと保険料を抑えやすくなりますよ。
ディーラーで入る前に、ネット型とも比べましょう

ディーラーで入る前に ネット型とも比べる

2台目の保険は、車の購入手続きの流れで決まってしまいがちです。

相談がいちばん多いのは「納車前」

窓口に2台目の保険の相談に来る方は、納車前が多いです。

付け替えるかどうかも納車前に決める必要があるので、このタイミングが保険を比べるのにちょうどいい時期です。

ディーラーの保険は代理店型が多く、ネット型は扱っていないことが多い

ディーラーで勧められる保険は代理店型が多く、ネット型は扱っていないところが多いです。

車の契約と一緒に手続きできて便利な反面、ほかと比べないまま入る方も少なくありません。

ディーラーの保険の特徴や比べ方は、ディーラーの自動車保険は高い?比べ方と乗り換えの注意点で詳しく解説しています。
あわせて読みたい
ディーラーの自動車保険は高い?比べ方と乗り換えの注意点

保険料を抑えたいなら、一括見積もりでネット型も並べる

保険料を抑えたい方は、ネット型も候補に入れて比べるのが一つの方法です。

一括見積もりを使えば、付け方①と②の条件で複数の会社の保険料を一度に確かめられます。

ネット型の事故対応が不安な方は、こちらも参考にしてください。
あわせて読みたい
ネット型自動車保険の事故対応は大丈夫?代理店型と両方使った本音
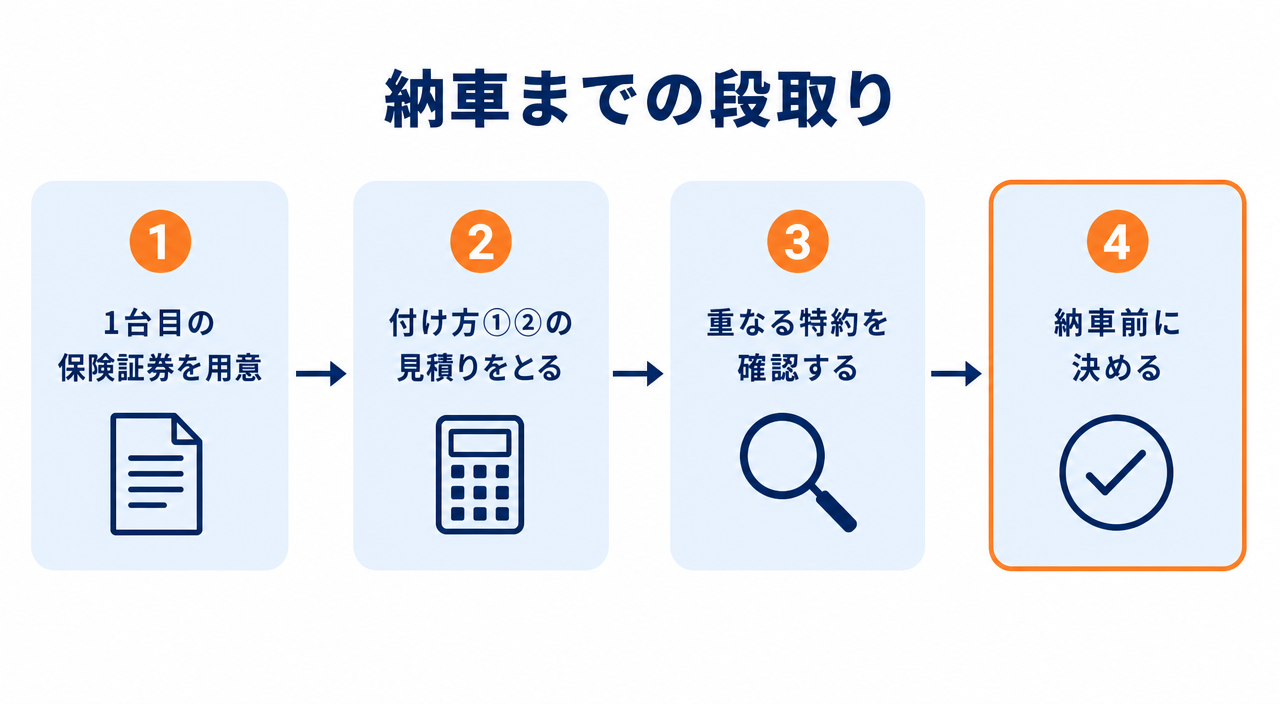
図解6:納車までの段取り(1台目の証券を用意→2通りの見積り→特約の重なりを確認→決める)
ゆう
ゆう

ディーラーの保険が悪いわけではありません。比べたうえで選べば、どちらに決めても納得できますよ。
2台目の自動車保険でよくある質問

2台目の自動車保険 よくある質問

Q. 2台目は1台目と同じ保険会社にしたほうがいい?

決まりはありません。2台目の割引は、別の保険会社の契約でも使えます。

  • 同じ会社にまとめると、窓口が1つになり手続きが楽になる
  • 会社によっては、2台目以降の契約や1枚の証券にまとめた契約に割引がある
  • 割引を含めても、保険料は会社ごとに比べて決める

Q. 2台目で事故を起こしたら、1台目の等級も下がる?

下がるのは、事故で保険を使った契約の等級だけです。

  • 等級は契約ごとに付いている
  • もう1台の契約の等級は変わらない

Q. 妻の名義で買った車でも、夫の等級を付け替えられる?

付け替えられます。

  • 新しい車の持ち主が、主に乗る人・その配偶者・同居の家族などであることが条件
  • 主に乗る人を誰にするかは、実際の使い方に合わせて伝える

Q. 3台目も7等級から始められる?

条件を満たせば、3台目以降も2台目の割引で7等級から始められます。

  • 11等級以上の契約が別にあることなど、条件は2台目と同じ
  • 細かい条件は、見積りのときに会社ごとに確かめる

Q. いずれ1台に戻すときは、どうすればいい?

高いほうの等級を、残る車に付け替えられます。

  • 余った等級は、中断証明書で最長10年残しておける
  • 車を手放すことが決まったら、保険会社か代理店へ連絡する

詳しくは、車を1台手放すときの保険解約|等級を残す2つの方法で解説しています。
あわせて読みたい
車を1台手放すときの保険解約|等級を残す2つの方法

まとめ:2台目は「どちらに高い等級を付けるか」と「特約の重なり」で決まる

まとめ 等級の付け方と特約の重なり

2台目の自動車保険は、今の保険への追加ではなく、もう1つの契約です。

納車前に、次の順番で決めていきましょう。

  1. 2台目は新しい契約。条件を満たせば7等級から始められる
  2. 中断していた等級があれば、7等級と比べて高いほうを使う
  3. 保険料の高い車に高い等級を付ける(付け方①②の見積りで確かめる)
  4. 弁護士費用特約などの重なる特約は、片方の車だけに付ける
  5. 運転する人の範囲は、車ごとに決める
  6. ディーラーの見積りだけで決めず、ネット型とも比べる

試算例では、等級の付け方だけで2台の保険料が年2万円近く変わりました。

付け方と特約・保険会社の選び方を合わせると、2台を持ち続ける間に保険料の合計が数十万円変わる場合もあります。

浮いた分は、教育費や積立に回せるお金です。

2台目の保険料を、同じ補償でほかの会社とも比べたい方へ

自動車保険の一括見積もりを取る

※比較だけの利用もできます。その場で契約する必要はありません

ゆう
ゆう

2台目の保険は「どちらの車に、どの等級を付けるか」を一度考えるだけで変わります。納車前の少しの手間で、毎年の保険料を抑えていきましょう。
次に読みたい記事

あわせて読みたい
ディーラーの自動車保険は高い?比べ方と乗り換えの注意点
あわせて読みたい
自動車保険はなぜ差がつく?保険料を下げる8つのポイント【業界11年】
あわせて読みたい
車両保険はいらない?貯蓄で決める判断基準と外すタイミング
この記事を書いた人
ゆう
ゆう
共働き3児のパパ × 保険業界11年
保険代理店で11年間、1,000世帯以上の相談を受けてきました。共働き×子3人の当事者として、『保険と貯蓄は分ける』を出発点に、必要な保障だけを最小の保険料で選ぶ判断軸を渡しています。
記事URLをコピーしました