車両保険はいくらから使う?自損事故の修理代と上がる保険料の早見表
ゆう
やさしい保険のえらびかた

「火災保険は最低限でいいかなと思っているけれど、その最低限がわからない」
家を建てるときに火災保険の提案を受けて、こう迷っていませんか?
保険代理店で11年間、1,000世帯以上の相談を受けてきましたが、新築の方からよく聞くのがこの悩みです。
結論から言うと、火災保険の最低限は「火災」と「風災」です。
そこに何を足すかは、まず水災を付けるかと、残りを貯蓄で払えるかで決めていきます。
この記事では、大手の3つのプラン(最低限・標準・フル)の違いと保険料の試算をお伝えします。
実際に保険金が出ている事故の割合もあわせて見ながら、どこまで付けるかを決めていきましょう。
試算例では、最低限と標準の差は5年で約7万円でした。同じ保険料が続くとすると、30年で約44万円の差になります。中身を知って選ぶ価値は十分にあります。
プランを変えた見積もりを複数社で比べたい方は、火災保険の一括見積もりサービスも使えます。
相談では「最低限でいいかなと思っているんですが、最低限がわからなくて」という声をよく聞きます。
「提案は受けたんですけど、正直内容についてはよくわからなくて」という方や、ハウスメーカーで大体の保険料だけを聞いて相談に来る方も少なくありません。
火災保険の補償は、会社ごとに名前や組み合わせ方が違うので、わかりにくいのは当然です。
まずは、大手の火災保険がどんな形で補償を組んでいるかを見ていきましょう。
大手の損害保険会社の火災保険は、補償を1つずつ選ぶのではなく、決まったプランから選ぶ形が中心です。
会社によって名前は違いますが、多くの会社は次の3つのプランに分かれています。
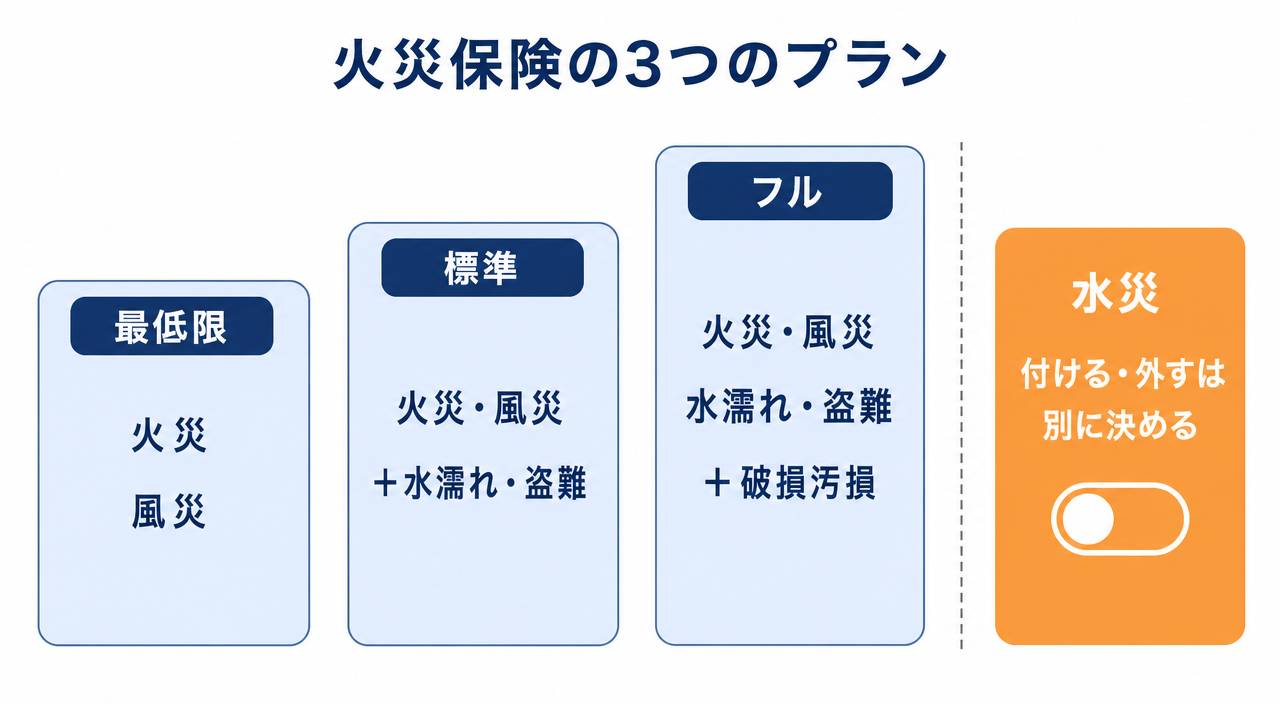
ある大手の会社は、火災と風災だけのプランについて「最低限のリスクのみが補償の対象」と説明しています。
どの大手のプランにも、火災と風災は入っています。ここが火災保険の土台です。
もう1つ大事なのが水災です。
水災は、大雨による浸水や土砂崩れの損害を補償するものです。
「標準にすると水災が付く」と考えがちですが、実際は会社によって組み方が違います。
このため、「どのプランにするか」と「水災を付けるか」は、別々に考えるとわかりやすくなります。
ネット型の火災保険は、プランではなく補償ごとに付ける・外すを選ぶ形が多いです。
外せないのは火災・落雷・破裂爆発だけという会社が多く、風災・水災・水濡れ・盗難などは自分で選びます。
自由に組める分、どれを残すかを自分で決める必要があります。考え方は大手のプランと同じなので、このあとの順番で決めていきましょう。
見積書には「エコノミー」「ベーシック」のようなプラン名しか書かれていないこともあります。
大手4社の公式資料をもとに、プラン名が3つのどれに当たるかをまとめました。
| プラン | 三井住友あいおい※1 | 損保ジャパン | 東京海上日動 |
|---|---|---|---|
| 最低限火災・風災 | エコノミー | スリムⅡ型水災ありはⅠ型 | ー※2 |
| 標準+水濡れ+盗難など | セレクト破損汚損なし | ベーシックⅡ型 | スタンダード |
| フル+破損汚損 | フルサポート | ベーシックⅠ型 | 充実 |
※1 三井住友海上とあいおいニッセイ同和は、同じプラン名です。
※2 東京海上日動のパンフレットのおすすめ3タイプには、火災・風災だけの組み方はありません(選べる場合あり)。
出典:各社の公式サイト・パンフレット(2026年11月時点で確認)。プランの名前や組み方は改定で変わることがあります。
選べるプランは、パンフレットに載っているものだけとは限りません。
パンフレットには載っていなくても、火災と風災だけのような組み方を選べる場合があります。東京海上日動のパンフレットにも「上記以外の補償タイプについては代理店または東京海上日動までお問い合わせください」とあります。
希望する組み方があるときは、保険会社や代理店に確認してみましょう。
また、会社によって、同じ名前の補償でも中身の区切りが違う点には注意が必要です。
たとえば三井住友海上とあいおいニッセイ同和では、車が飛び込んできたときの損害は破損汚損の側に入っています。標準のプランでは出ないと読める組み方です。
見積書のプラン名がわからないときは、補償の欄の「○」と「×」を見れば、3つのどれに近いかがわかりますよ。
どこまで付けるかを決める手がかりとして、実際に保険金が出ている事故の割合を見てみましょう。
あいおいニッセイ同和損保のパンフレットに、建物の事故件数の割合が載っています。
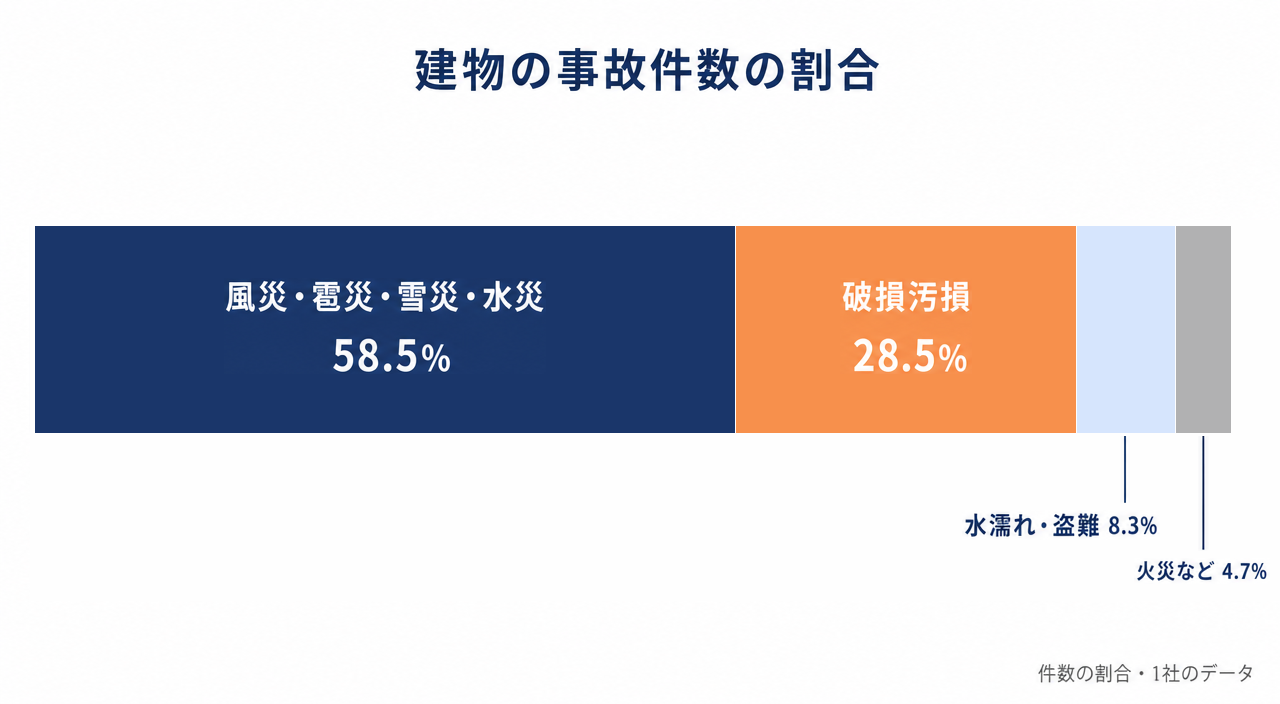
出典:あいおいニッセイ同和損保「タフ・すまいの保険」パンフレット。平成30年〜令和4年の「すまいの火災保険(旧家庭総合保険、住居建物総合保険を含む)」の事故件数割合。
火災保険という名前ですが、火災の事故は4.7%しかありません。
一番多いのは台風や大雪などの自然災害で、次に多いのがうっかり壊したときの破損汚損です。
最低限のプランに風災が入っているのは、この自然災害に備えるためです。
つまり、件数だけで「多いから付ける」と決めるのではなく、1回の金額を貯蓄で払えるかとあわせて考えることが大切です。
最低限のプランでも、次のような損害は補償されます。
家が住めなくなるような大きな損害の多くは、最低限のプランでもカバーできます。
一方で、最低限のプランでは次のような損害は出ません。
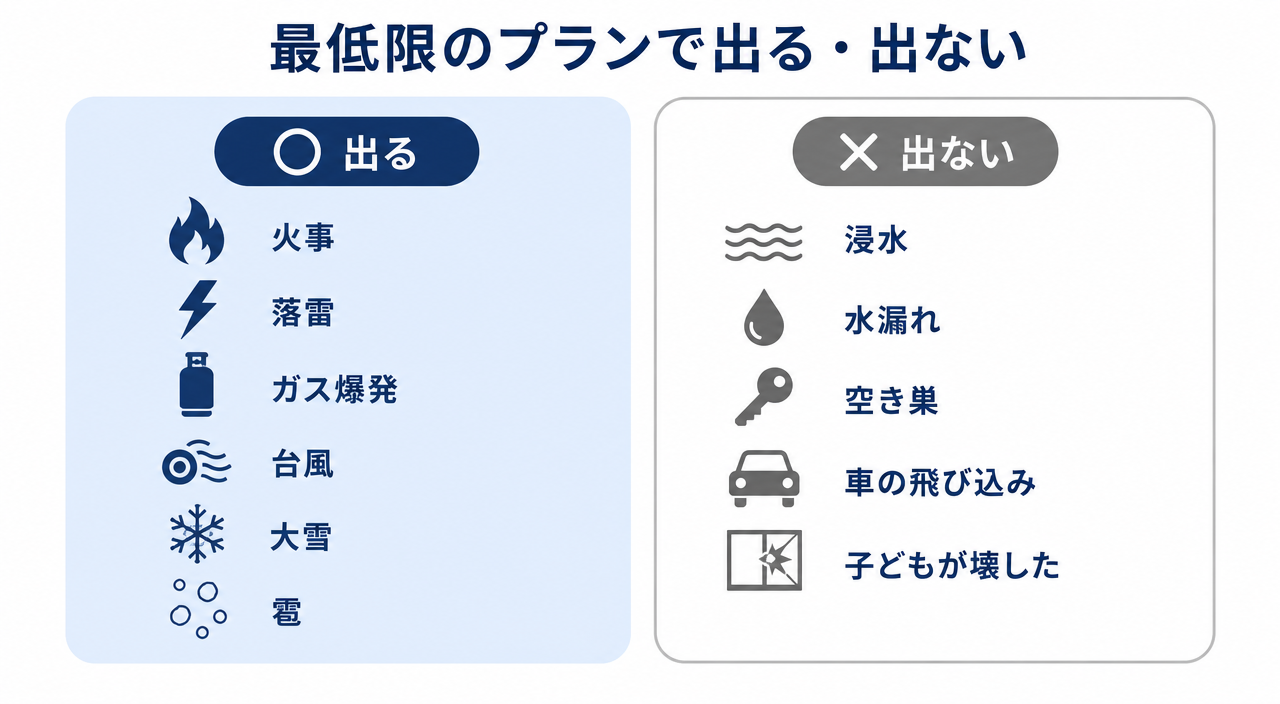
「最低限にしたら、いざというとき出ない」と心配になるのは、主にこの部分です。
ただ、出ない損害がすべて困るわけではありません。どれを足すかは、このあと保険料と貯蓄の両方から考えていきます。
最低限のプランは「何も出ない保険」ではありません。家が住めなくなるような火事と台風への備えは、ちゃんと入っていますよ。
ネット型損保1社の見積もりで、補償ごとの保険料を出してみました。
条件は、東京都内で水災の危険度が低い地域の木造一戸建て(2026年10月新築)です。建物の保険金額は3,500万円で、家財なし・5年一括払いにしています。
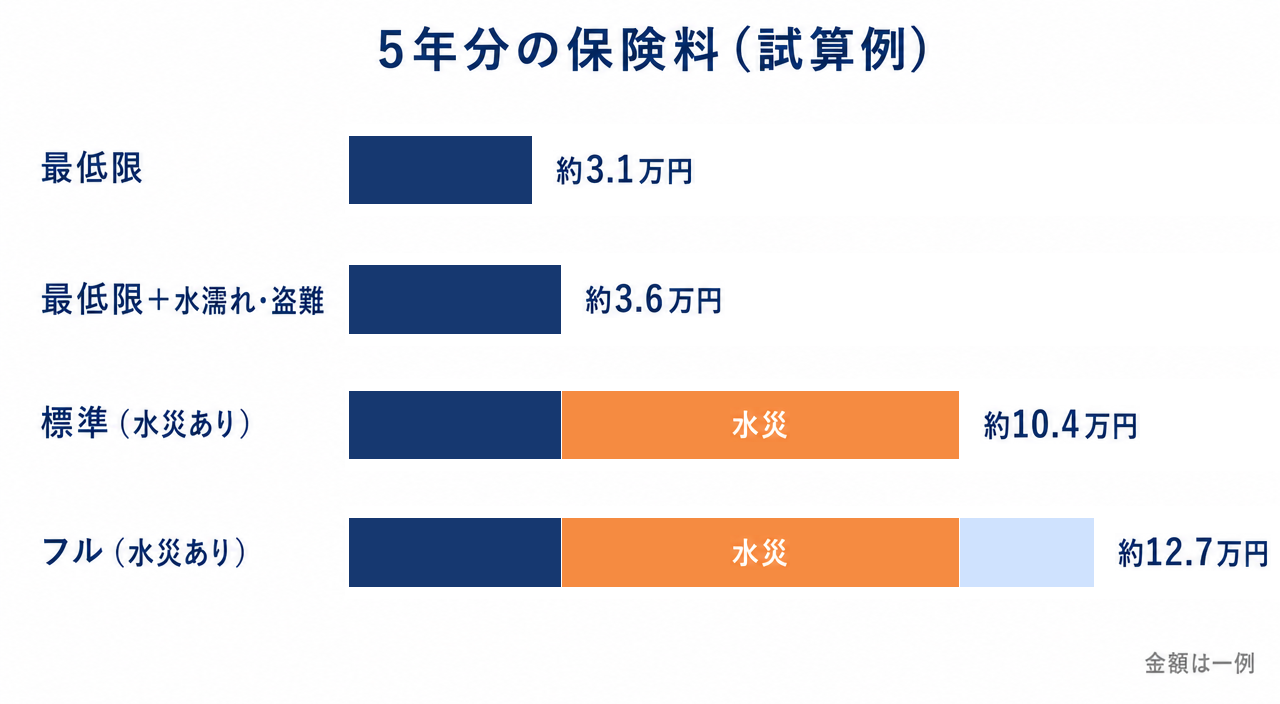
| 補償 | 5年分の保険料 | 入るプラン |
|---|---|---|
| 火災・落雷・破裂爆発 | 16,088円 | 最低限 |
| 風災・雹災・雪災 | 15,271円 | 最低限 |
| 水ぬれ・外部からの物体の衝突など | 4,734円 | 標準 |
| 盗難 | 767円 | 標準 |
| 水災 | 67,769円 | 水災を付けるとき |
| 破損汚損(特約) | 23,098円 | フル |
試算例:ネット型損保1社の見積もり(2026年11月時点)。プランの合計は、補償ごとの保険料を足してペーパーレス割引(最大500円)を引いた額です。地域・建物・会社によって大きく変わります。
最低限(約3.1万円)と標準(約10.4万円)の差は約7.3万円です。そのうち約6.8万円が水災でした。
水濡れと盗難を足しても、5年で約5,500円、1年あたり約1,100円しか増えません。
この試算例では、最低限と標準のどちらにするかは、ほぼ水災を付けるかどうかで決まるということです。
水災の保険料は、住んでいる地域の水災の危険度で大きく変わります。危険度の高い地域では、差はもっと大きくなります。
最低限か標準かで迷ったら、まず水災を付けるかどうかを考えてみてください。そこが決まると、あとはそれほど迷いません。
会社によっては、パンフレットに戸建て向けの「水災なし」のプランが載っていないこともあります。
それでも実際には、戸建てでも水災を外せることが多いです。
水災を外すかどうかは、次の3つのポイントで決めます。
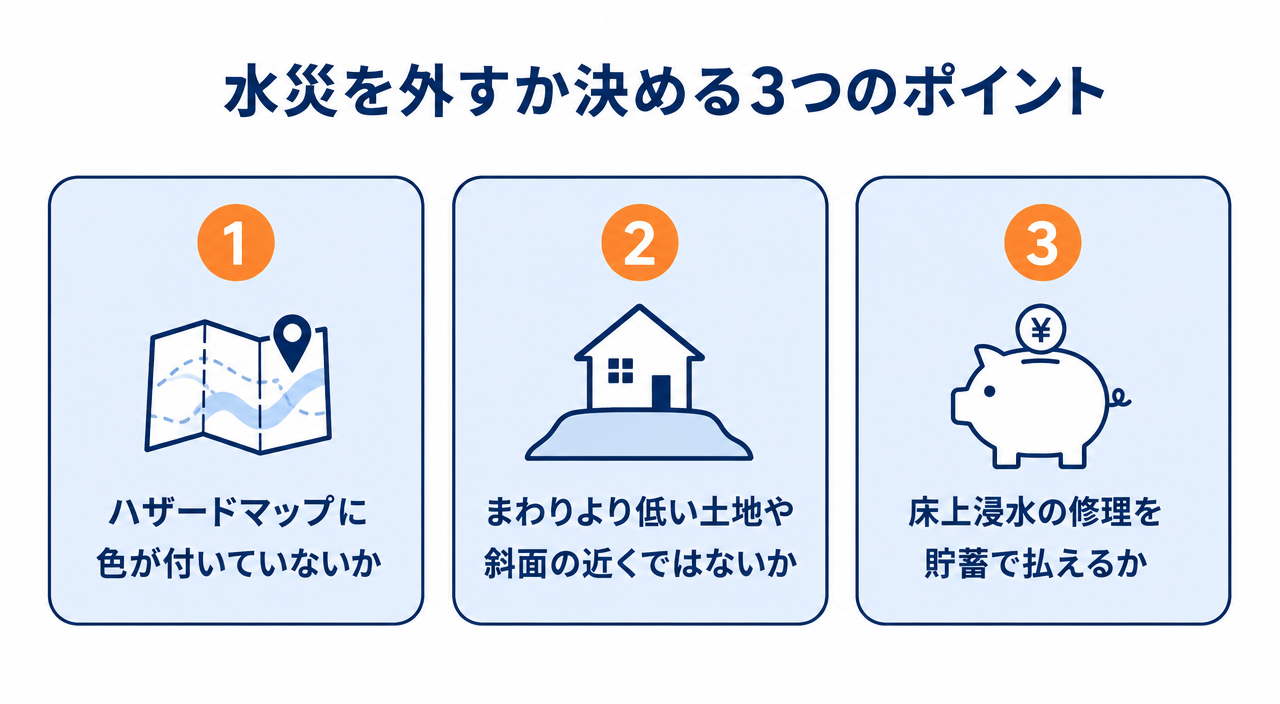
くわしい決め方は【火災保険の水災はいらない?必要か迷ったときの決め方と保険料の差】で解説しています。
迷っているなら、見積もりをもらうときに「水災あり」と「水災なし」の両方を出してもらいましょう。
差額がいくらかわかれば、その金額を払ってでも備えたいかを決めやすくなります。
水災を決めたら、次は標準やフルで足される補償です。
ここで使う考え方は、その損害を貯蓄で払えるかです。払えるなら外してもよく、払えないなら残します。
水濡れは、給排水管の破損などで水が漏れて、床や壁が濡れたときの補償です。
また、水濡れは自己負担が5万円になる会社が多く、小さな水漏れでは保険金が出ないこともあります。
床や壁の張り替えまで必要な大きな水漏れを、貯蓄で払えるかで考えましょう。
盗難は、空き巣に入られたときの損害の補償です。
家財を付けていない人にとっては、盗難で出るのは建物の被害の分だけということです。
家財を付けるかどうかは【家財保険は必要ない?火災保険の家財を持ち家で付けるか決める方法】で解説しています。
車が家に飛び込んできたときや、騒擾(暴動などで家を壊されること)の損害は、会社によって入るプランが違います。
見積書を見るときは、プラン名だけでなく補償の中身もあわせて確認しましょう。
フルのプランで足される破損汚損は、子どもがうっかり窓ガラスを割ったときなどの補償です。
事故件数では2番目に多い補償ですが、多くの会社で自己負担が5万円あります。
試算例では、破損汚損を付けると5年で約2.3万円増えました。
修理代から5万円を引いても残る壊し方が起きそうか、それを貯蓄で払えるかで決めましょう。
くわしくは【火災保険の破損汚損はいらない?子どもが壊した時と免責5万円】で解説しています。
標準やフルで足される補償は、1回の損害が比較的小さいものが中心です。貯蓄で払えるものは外して、払えないものだけ残すと考えるとシンプルです。
ハウスメーカーや銀行で「5年で〇万円くらいです」と聞いただけなら、契約の前に次のことを確認しましょう。
この6つがわかれば、ほかの会社でも同じ条件で保険料を計算してもらえます。
特に建物の構造は、保険料を大きく左右します。同じ木造でも、省令準耐火(国が定める燃えにくい構造の基準)の家かどうかで保険料が変わるので、ハウスメーカーに確認しておきましょう。
補償を決める順番は、次のとおりです。
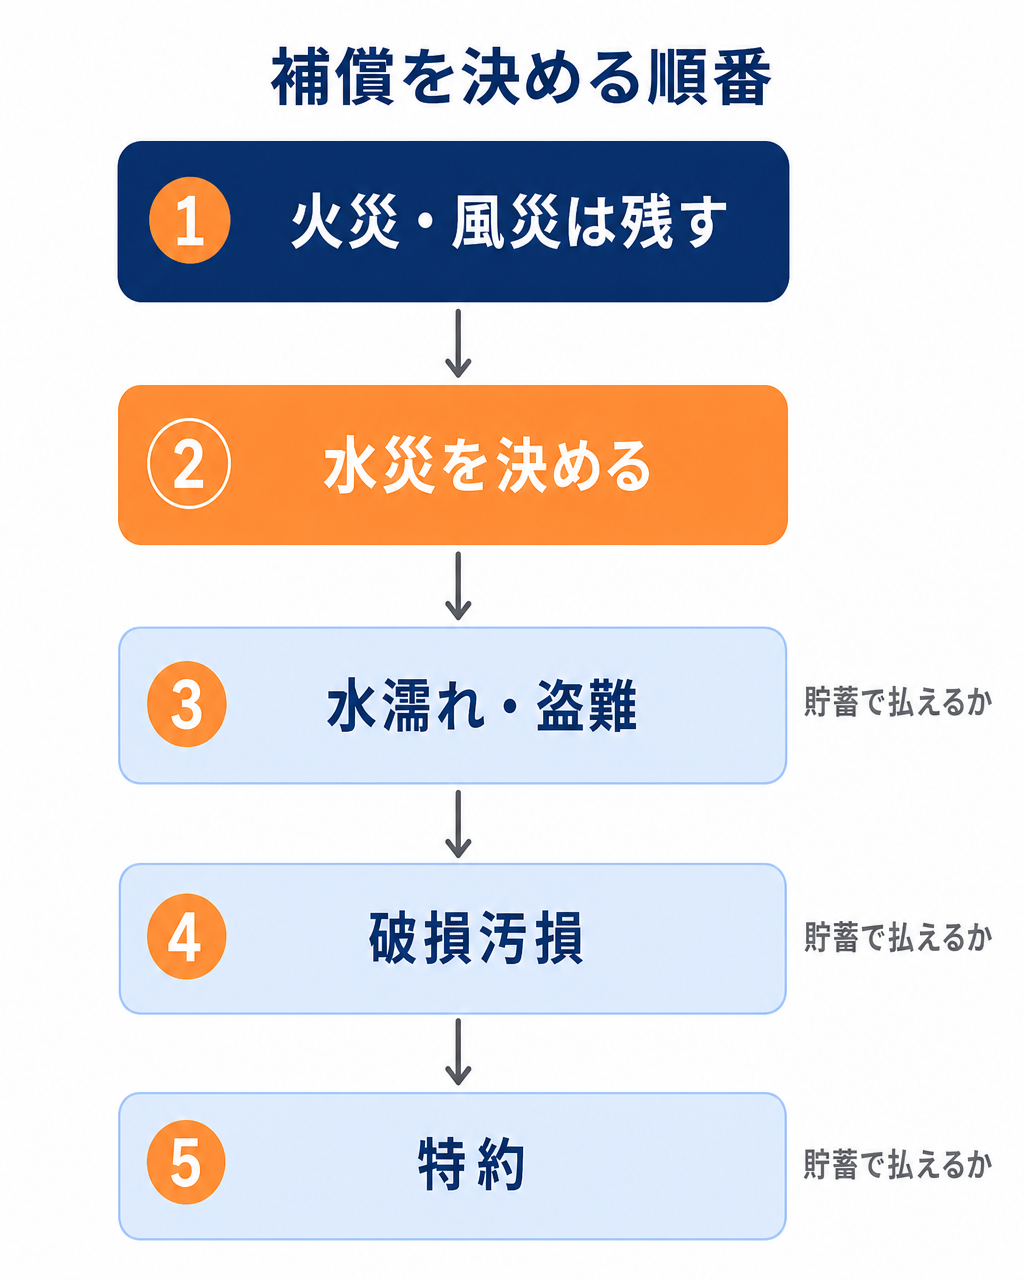
最後の特約は、【火災保険の特約はいらない?迷う2つと見積書で外していい特約】で残すか外すかの決め方をまとめています。
ハウスメーカーの案内だけで決めず、同じ条件でほかの会社の見積もりも取ってみると、保険料の違いがわかります。
見積書のプランと水災の有無がわかれば、比べる準備はできています。条件をそろえて見比べてみてください。
ハウスメーカーや銀行の見積もりが高いかどうか、見積書のどこを見て比べるかは【ハウスメーカー・銀行の火災保険は高い?見積書で見る3つのポイント】でまとめています。
住宅ローンを組むときは、建物に火災保険をかけることを条件にしている金融機関が多いです。
ただ、【フラット35】の条件は「建物の火災による損害を補償すること」と「保険金額は借入額以上」で、水災や盗難を付けるかまでは決められていません。
民間の銀行も、公開している資料を見るかぎり、補償の中身まで指定している例は見当たりませんでした。
いつでも自由に足したり外したりできるわけではありません。
ネット型では、水災や盗難などの補償を変えられるのは「年に1回、保険が始まった日と同じ日」だけという会社があります。
大手では、契約したあとはプランを変えられない商品もあります。できるかどうかは保険会社や商品によって違います。
「あとで足せばいい」と考えず、契約の前に決めておくのがおすすめです。変えたくなったときは、保険会社や代理店に確認してみてください。
風災の自己負担額は、会社によって「なし・3万円・5万円・10万円・20万円」などから選べます。
自己負担額を大きくすると保険料は下がりますが、小さな被害では保険金が出なくなります。
古い契約には「損害が20万円以上のときだけ支払う」型もありましたが、今の主な商品は自己負担額を差し引いて払う型です。
考え方は同じですが、マンションは上の階からの水漏れが起きやすいので、水濡れの補償は戸建てより大切になります。
一方で、高い階なら水災は外しやすくなります。ただし、建物の立地や電気設備の場所によっては、低い階でなくても影響を受けることがあります。
マンションは「水災より水濡れ」と考えておくと、補償を選びやすくなりますよ。
火災保険の最低限と、どこまで付けるかの決め方をまとめます。
試算例のままなら、最低限と標準の差は5年で約7万円です。同じ保険料が続くとすると、30年で約44万円になります。
「最低限でいい」と決めるのも、「標準にしておく」と決めるのも、中身を知ったうえでなら正解です。
最低限が何かわかれば、削っていい補償と残す補償が自分で決められます。見積書を手元に置いて、1つずつ確かめてみてください。
火災保険の見直し全体の流れは、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント|業界11年が解説】で解説しています。