耐震等級3なら地震保険はいらない?防げない3つの被害と半額の条件
ゆう
やさしい保険のえらびかた

「見積りに書いてある『破損・汚損』って何だろう。付けたままでいいのかな」
火災保険の見積書を見て、こう迷っていませんか?
こんなことが気になっていませんか?
保険代理店で11年間、1,000世帯以上の相談を受けてきましたが、「破損汚損」という言葉を知っている方はほとんどいません。
破損汚損は、ひと言でいうと子どもが壊したとき・うっかり壊したときの補償です。
ただ今は多くの会社で自己負担が5万円あり、保険金が出るのは大きく壊したときに限られます。
ソニー損保の見積りで試算すると、外して浮く保険料は5年で約2.3万円、保険料全体の約2割でした。
この記事では、建物で保険金が出た例と修理代の目安、外したときの保険料の差を数字でお伝えします。
付けるか外すかは、数字を見たうえで、ご家庭に合うほうを選んでください。
破損汚損ありとなしの保険料を複数社で比べたい方は、火災保険の一括見積もりサービスも使えます。
お客さんから「破損汚損」という言葉が出ることは、まずありません。
よく聞かれるのは「子どもが壊したときも出ますか?」「うっかり壊したときは?」という言い方です。
補償の説明をして初めて名前を知り、「破損汚損ってなんですか?」と聞かれることがほとんどです。
そして中身を説明すると、「それなら外してもいいのでは」と考える方が多い補償でもあります。
保険会社のパンフレットでは、破損汚損は「不測かつ突発的な事故」と書かれています。
「思いがけず、急に起きた事故」という意味です。
見積り画面の言い方のほうが、イメージしやすいかもしれません。
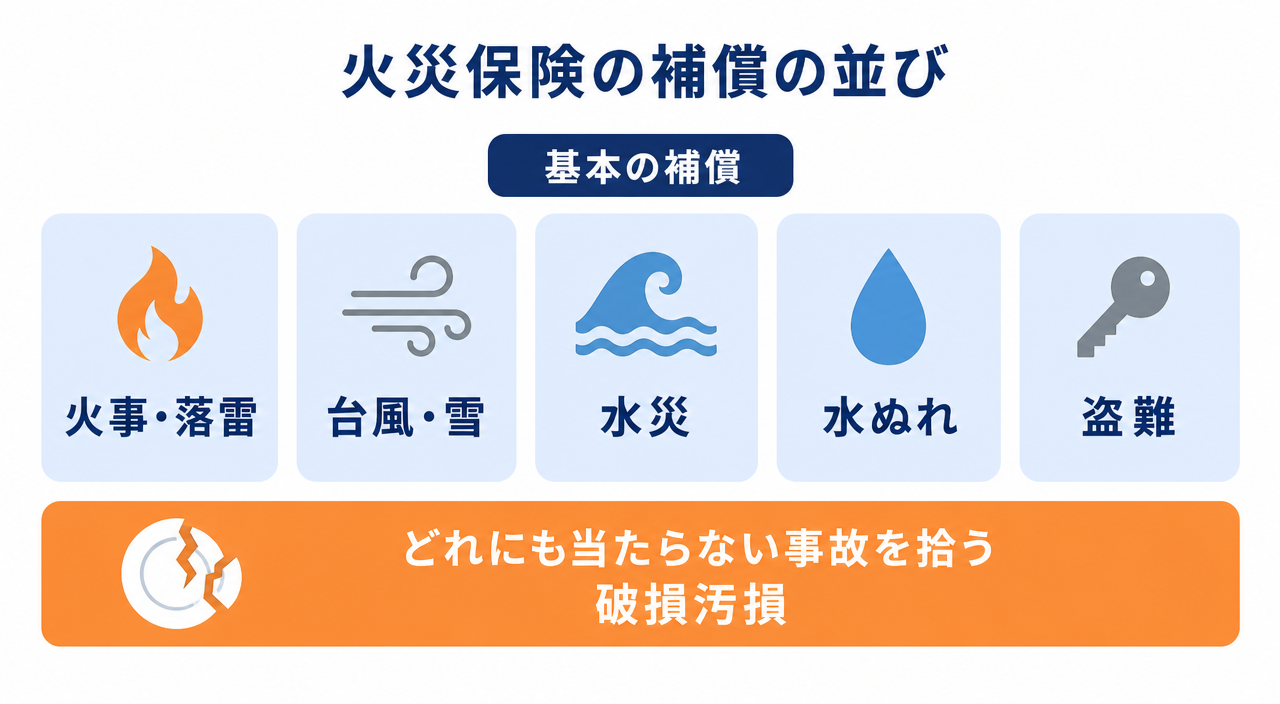
火災保険の基本の補償は、火事・台風・水災・水ぬれ・盗難など、原因ごとに分かれています。
破損汚損は、そのどれにも当たらない「うっかり」の事故を拾う補償です。
火災保険では、壊した物が「建物」か「家財」かで扱いが分かれます。
窓ガラス・洗面台・壁・床・ドアのように、家に取り付けてある物は「建物」です。
テレビや照明、家具のように動かせる物は「家財」になります。
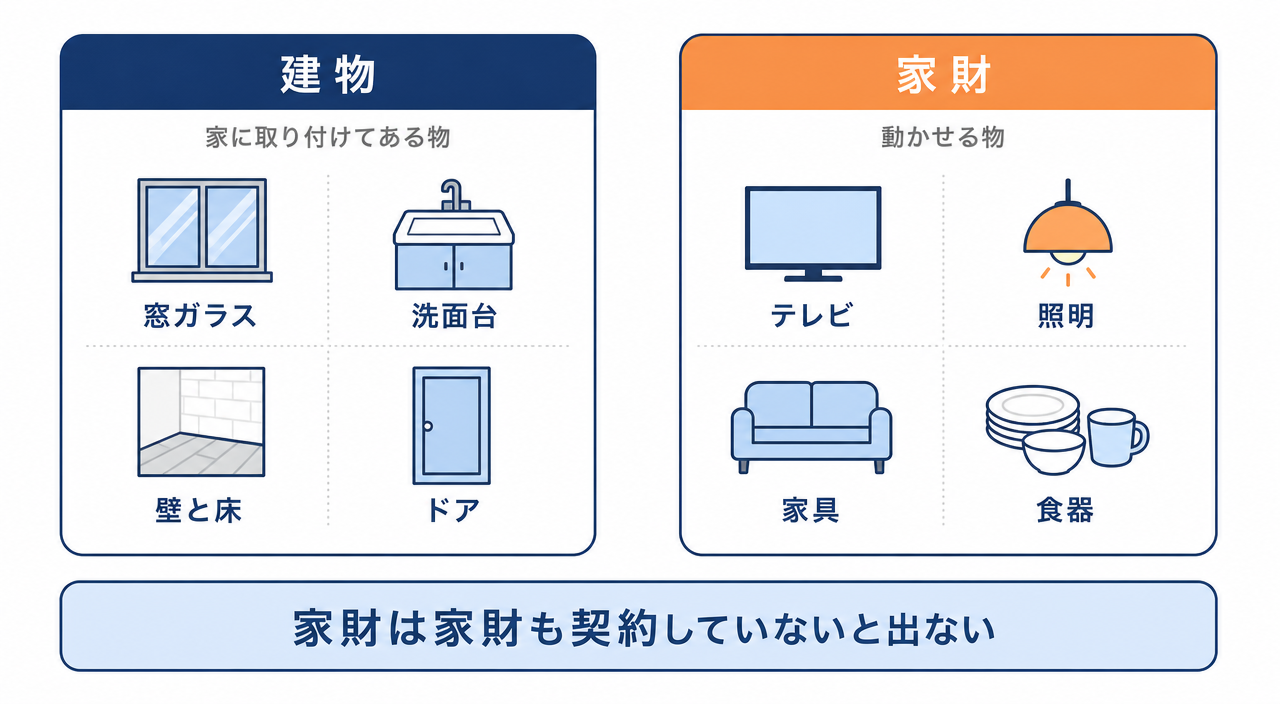
家財を壊したときに保険金が出るのは、家財も保険の対象にしていて、家財にも破損汚損が付いているときです。
家財の破損汚損や、テレビを対象外にする会社の話は、【家財保険は必要ない?火災保険の家財を持ち家で付けるか決める方法】で詳しくお伝えしています。
この記事では、窓ガラスや洗面台など「建物」の破損汚損を中心にお伝えします。
「破損汚損=子どもが壊した・うっかり壊したときの補償」と覚えておけば十分ですよ。
まずは、建物で保険金が出た例と出ない例を見ていきましょう。
相談の現場で請求が多かったのは、次のような事故です。
保険会社が公開している例にも、次のようなものがあります。
一方で、次のような損害は保険金が出ません。
三井住友海上は、家具をぶつけて壁紙が剥がれただけのケースを、機能が落ちていないため支払わない例に挙げています。
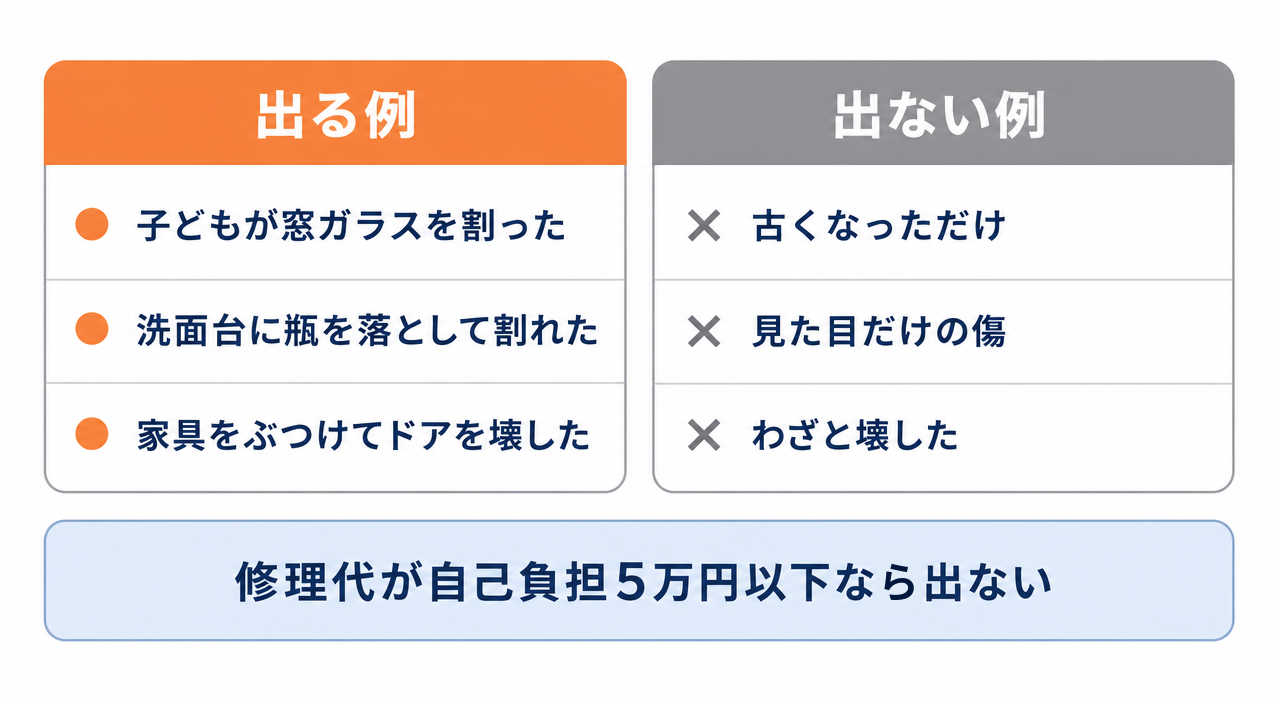
子どもの落書きや壁の小さな傷は、思っているより出ないことが多いです。
破損汚損には、自己負担(免責金額)があります。
自己負担とは、損害のうち自分で払う部分のことです。
損保ジャパンでは、2022年10月以降に始まる契約から、基本の補償の自己負担を0円にしても破損汚損は5万円になりました。
それまでは1万円だったので、大きな変更です。
ソニー損保も、2024年10月以降に始まる契約から破損汚損の自己負担は最低5万円です。
保険から出るお金は、修理代から自己負担の5万円を引いた分です。
つまり破損汚損が役に立つのは、修理代が5万円を大きく超えるような壊し方をしたときです。
同じ窓ガラスや洗面台でも、修理代は壊れ方と、修理で済むか交換になるかで大きく変わります。
業者サイトに出ている目安をまとめると、次のとおりです。
| 壊れた物 | 修理代の目安 | 5万円を引いて出るお金 |
|---|---|---|
| 小さめの窓ガラス(ペアガラス・90cm角まで) | 約3万〜4.5万円 | 出ないことが多い |
| 大きな掃き出し窓(ペアガラス) | 約4.6万〜7.6万円 | 0〜約2.6万円 |
| 網入りガラスの掃き出し窓 | 約7万〜11万円 | 約2万〜6万円 |
| 洗面ボウルのヒビの補修 | 約2.4万〜6万円 | 出ないことが多い |
| 洗面台の交換(鏡と一体のユニットごと) | 約10万〜30万円 | 約5万〜25万円 |
| 壁の穴の補修(直径20cmまで・1か所) | 約1.7万円 | 出ない |
| 室内ドアの穴の修繕 | 約4万〜8万円 | 0〜約3万円 |
| 室内ドアの交換 | 10万円近く | 約5万円 |
※ミツモア(2024年の見積りデータ)・CREX・くらしのマーケットの掲載価格をもとに作成。窓ガラスは工賃込み。出張費・処分費や家の状態で変わります
ヒビだけなら補修で済み、自己負担の5万円に収まることも多いです。
洗面台は、ボウルだけを替えられる型もあれば、鏡や三面鏡と一体で全体を交換する型もあります。
全体を交換するときは、5万円を引いても受け取れる額が大きくなります。
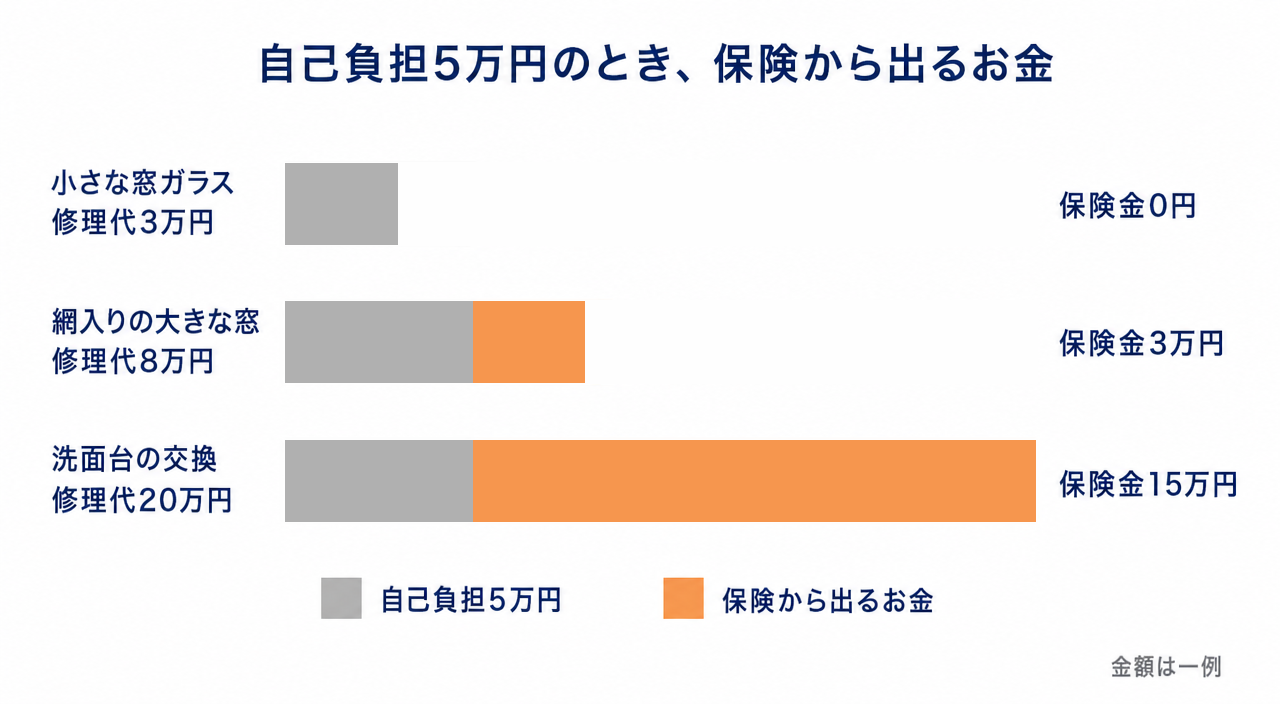
修理代は割れ方と、修理か交換かで本当に変わります。洗面台は、ボウルだけか鏡と一体かで金額がまったく違いますよ。
では、破損汚損を外すと保険料はどれくらい下がるのでしょうか。
ソニー損保の公開見積りで、破損汚損ありとなしを比べました。
| 破損汚損 | 5年分の保険料 | 1年あたり |
|---|---|---|
| あり | 127,227円 | 約25,400円 |
| なし | 104,129円 | 約20,800円 |
| 差 | 23,098円 | 約4,600円 |
この条件では、破損汚損の保険料は全体の約18%でした。
年払いにした場合も、破損汚損の保険料は1年4,897円でした。
地域や建物の金額、保険会社によって金額は変わるので、あくまで一例として見てください。
同じ条件で家財(1,290万円)も付けると、破損汚損の保険料は次のようになりました。
家財の分の上乗せは、建物の分に比べると小さめです。
ソニー損保の場合、家財を付けていると破損汚損は建物と家財の両方に付きます。
付け方は会社によって違うので、見積りで確かめておきましょう。
5年で約2.3万円の保険料を払うなら、保険金で2.3万円以上受け取れれば元がとれる計算です。
自己負担の5万円を足すと、修理代が約7.3万円を超える壊し方が、5年に1回あるかが分かれ目になります。
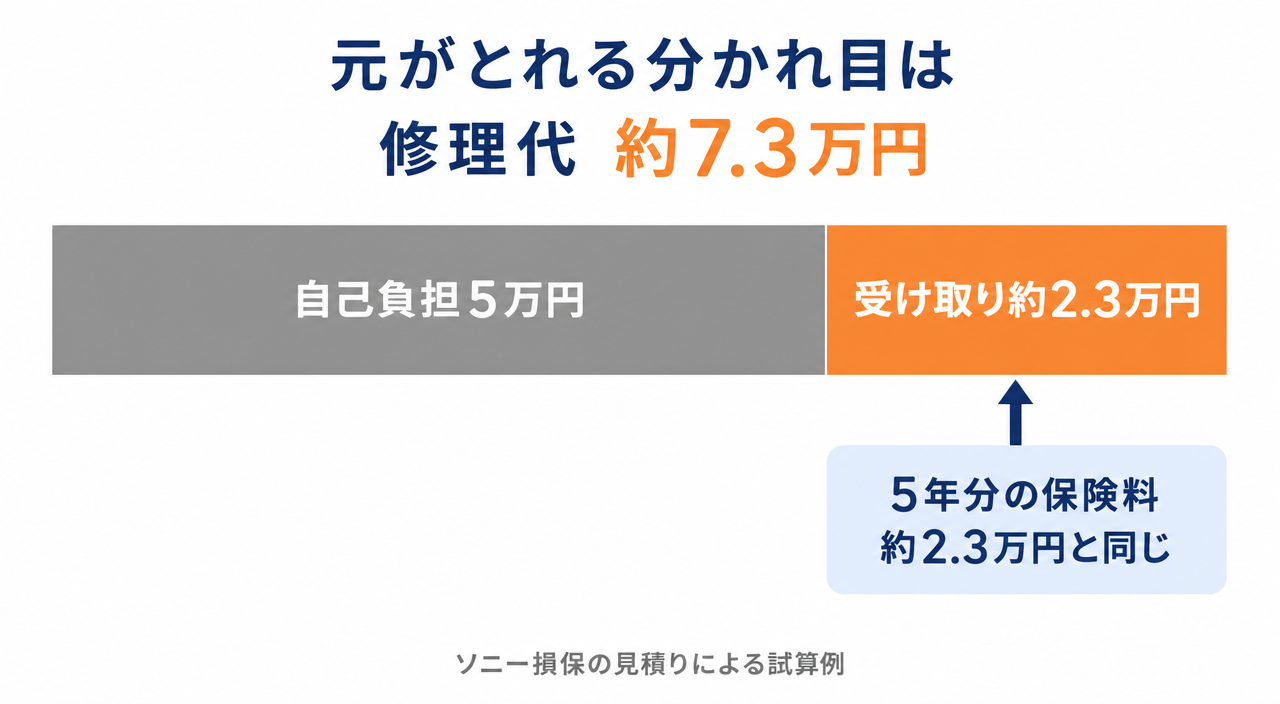
先ほどの表でいえば、洗面台の交換や網入りの大きな窓は超えやすく、小さな窓ガラスや壁の穴は届きません。
自己負担が5万円になってからは、外しても保険料があまり変わらないからと、付けたままにする方もいます。年4,600円ほどを大きいと感じるかどうかは、ご家庭しだいです。
大手の火災保険では、破損汚損まで付けた組み方を「フル」のプランとして案内することが多いです。
最低限・標準・フルで保険料がどれくらい違うかは【火災保険は最低限でいい?どこまで付けるか3つのプランで決める】で比べています。
火事や水災のように数百万円単位になる損害と比べると、破損汚損で守るのは数万〜数十万円の損害です。
浮いた保険料をほかの補償に回すか迷ったら、【火災保険の水災はいらない?必要か迷ったときの決め方と保険料の差】も参考にしてください。
破損汚損以外の特約の決め方は【火災保険の特約はいらない?迷う2つと見積書で外していい特約】をご覧ください。
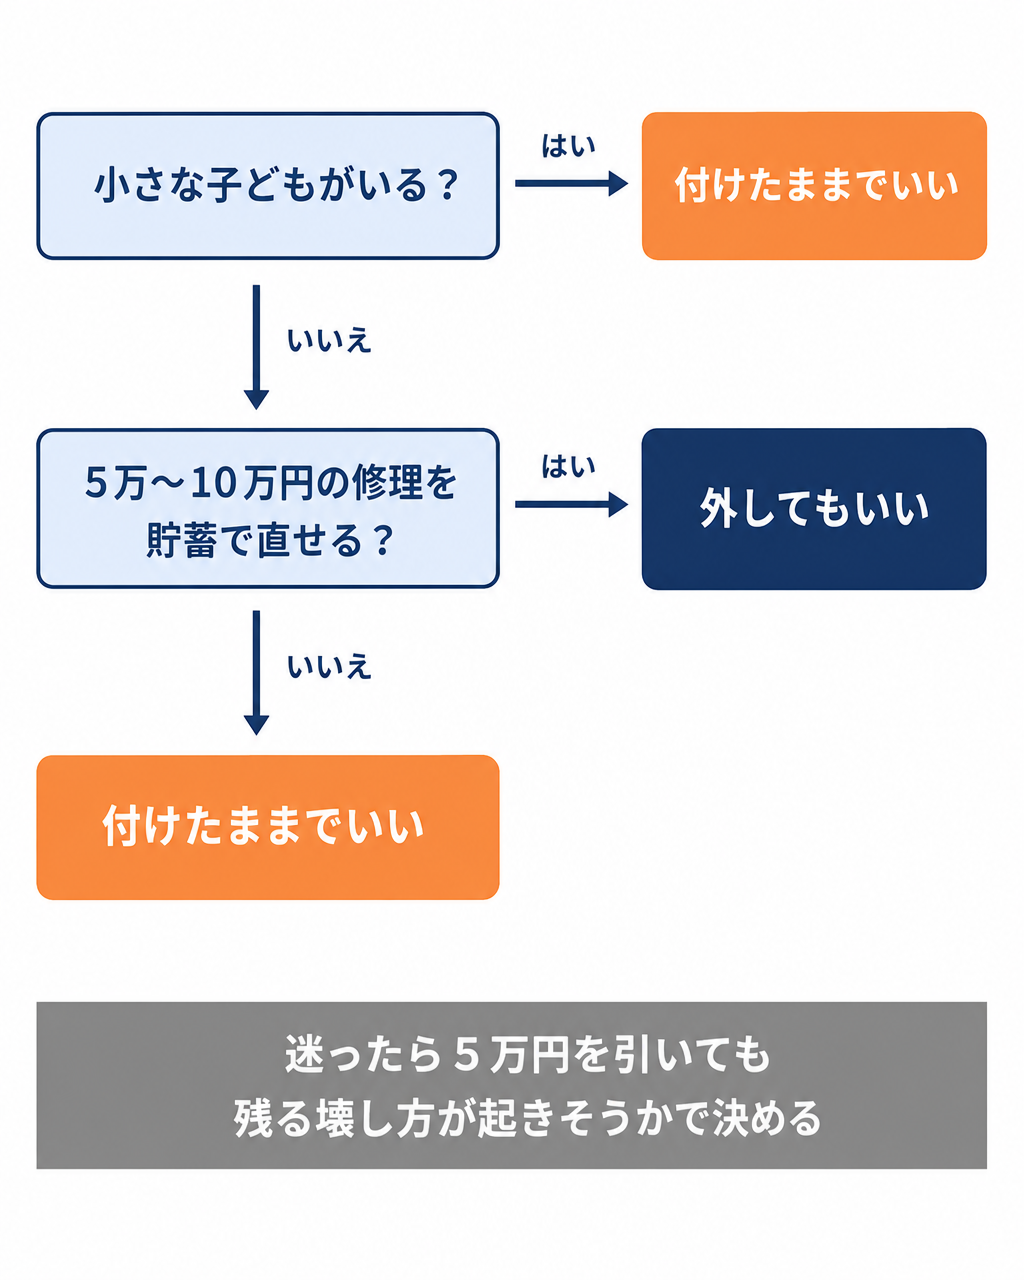
私自身は、自宅の火災保険で建物と家財の両方に破損汚損を付けています。
加入したころは自己負担が小さく、会社によっては3千円〜1万円で済みました。
子どももいたので、小さな修理でも保険が使える安心感は大きいと考えました。
ただ自己負担が5万円になった今は、物差しが変わります。
小さな傷や割れは自分で直すことになるので、5万円を引いても残る壊し方が起きそうかで考えるのがわかりやすいです。
数字を覚えなくても、「5万円を引いても残る壊し方が起きそうか」だけ覚えてもらえれば十分です。
出ます。
壊したのが自分でも家族でも、うっかり起きた事故なら破損汚損の対象です。
わざと壊したときは対象外です。
火災保険には、自動車保険のような等級の仕組みはありません。
保険金を受け取ったことで、保険料が高くなることはないとされています。
ただ、自然災害の増加などで、更新のたびに保険料が上がる傾向はあります。
理由は【火災保険の更新が高い!他社で安くなるか比べる前に知る4つの理由】で解説しています。
保険期間の中なら、使える回数に決まりはありません。
ただ、使うたびに自己負担の5万円がかかります。
多くの会社では、更新のときに見直すのが一般的です。
ソニー損保では、補償の追加は年に1回、保険開始日と同じ日のタイミングでできます。
途中で変えにくい契約もあるので、新しく入るときと更新のときに決めておきましょう。
破損汚損は、自分の家の建物や家財の補償です。
友人の家の物やお店の商品を壊したときは、個人賠償責任の特約で備えます。
備え方は【自転車保険はいらない?個人賠償は家族に1本で足りる理由と選び方】で解説しています。
考え方は同じです。
マンションで火災保険の「建物」になるのは、自分の部屋の内側(専有部分)です。
国土交通省のマンション標準管理規約では、窓ガラスや窓枠は共用部分として扱われます。
窓ガラスが割れたときの扱いは、管理規約と管理組合の保険を確かめておきましょう。
破損汚損について、ポイントを振り返ります。
試算例の条件のまま30年住むと、破損汚損の保険料の合計は約14万円になる計算です。
この金額を安心料として払うか、貯蓄で備えるかは、ご家庭の状況で選んでかまいません。
保険料の差を数字で見て、納得できるほうを選んでもらえればと思います。
次に読むなら、こちらの記事もおすすめです。