自転車保険はいらない?個人賠償は家族に1本で足りる理由と選び方
ゆう
やさしい保険のえらびかた
火災保険の見積書を見ていたら、「地震上乗せ特約」という見慣れない特約が入っていて、迷っていませんか。
ネットで「地震保険だけでは家を建て直せない」と知って、上乗せが気になった方もいるかもしれません。
この記事では、地震保険の上乗せ特約を付けるか決める3つのポイントと、保険料の目安をお伝えします。
実際に見積りを取った試算例と、震災のときの国の支援がどこまでかも合わせて整理しました。
上乗せを付けるかどうかで、住宅ローンを払い終わるまでの保険料が数十万円変わることもあります。
保険代理店で11年間、1,000世帯以上の相談を受けてきた経験から、できるだけわかりやすくまとめました。
ご相談で一番多いのは「地震保険はいるか、いらないか」です。上乗せ特約の相談はたまにですが、きっかけはだいたい2つでした。
上乗せ特約は、知らないうちに見積書に入っていることもある特約です。保険料が大きいので、付けるなら「なぜ付けるのか」を自分で説明できる状態にしておきたいところです。
地震保険の保険金額は、法律で次のように決められています。
地震保険の保険金額のルール
たとえば建物の火災保険が3,500万円なら、地震保険は最大で1,750万円です。
3,500万円は、土地を買って家を建てた人の建設費(土地代を除く)の全国平均・約3,740万円より少し控えめな金額です(住宅金融支援機構「フラット35利用者調査」2025年度)。
家が全壊しても、地震保険から受け取れるのは1,750万円までということになります。
地震保険は、家を元どおりに建て直すためではなく、被災したあとの生活を立て直すための保険として作られているからです。
地震保険の4段階の支払いや考え方は、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】で解説しています。
地震の上乗せ特約は、地震保険の保険金が支払われるときに、同じ額を上乗せして支払う特約です。
地震保険の50%と合わせると、最大で火災保険の保険金額と同じ額まで受け取れるようになります。
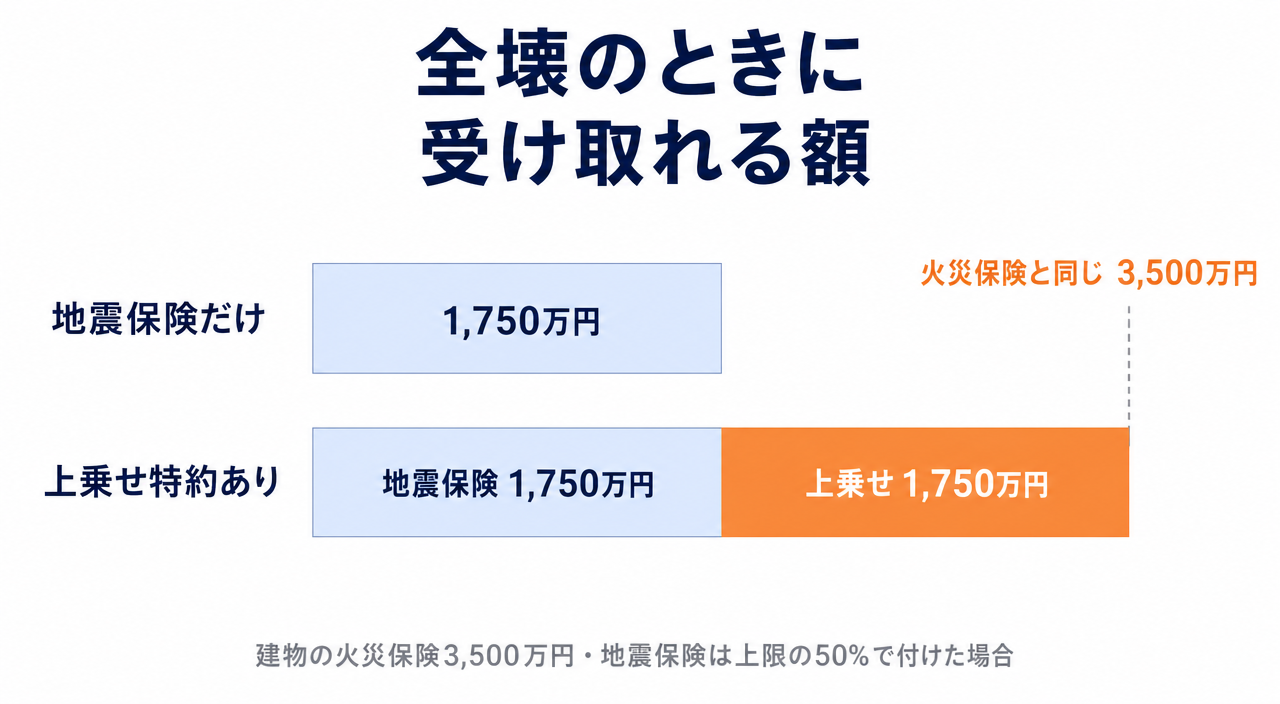
先ほどの例なら、全壊のときに受け取れる額が1,750万円から3,500万円に増えます。
ただし、上乗せ特約を付けるには地震保険を上限の50%で付けておく必要があります。
結論からお伝えすると、上乗せ特約は「全壊したときに足りないお金を、貯蓄では埋められない家」が考える特約です。
上乗せを考えたほうがいい家
地震保険だけで考えてもいい家
どちらに当てはまるかは、このあと「全壊したらいくら足りないか」を計算するとはっきりします。
地震保険を付けるかどうかと、上乗せを付けるかどうかは別の話です。まずは地震保険、そのうえで上乗せ、の順番で考えてみてください。
見積書に「地震」と「上乗せ」の文字があっても、中身は会社によって大きく違います。
大きく分けると、次の2種類があります。
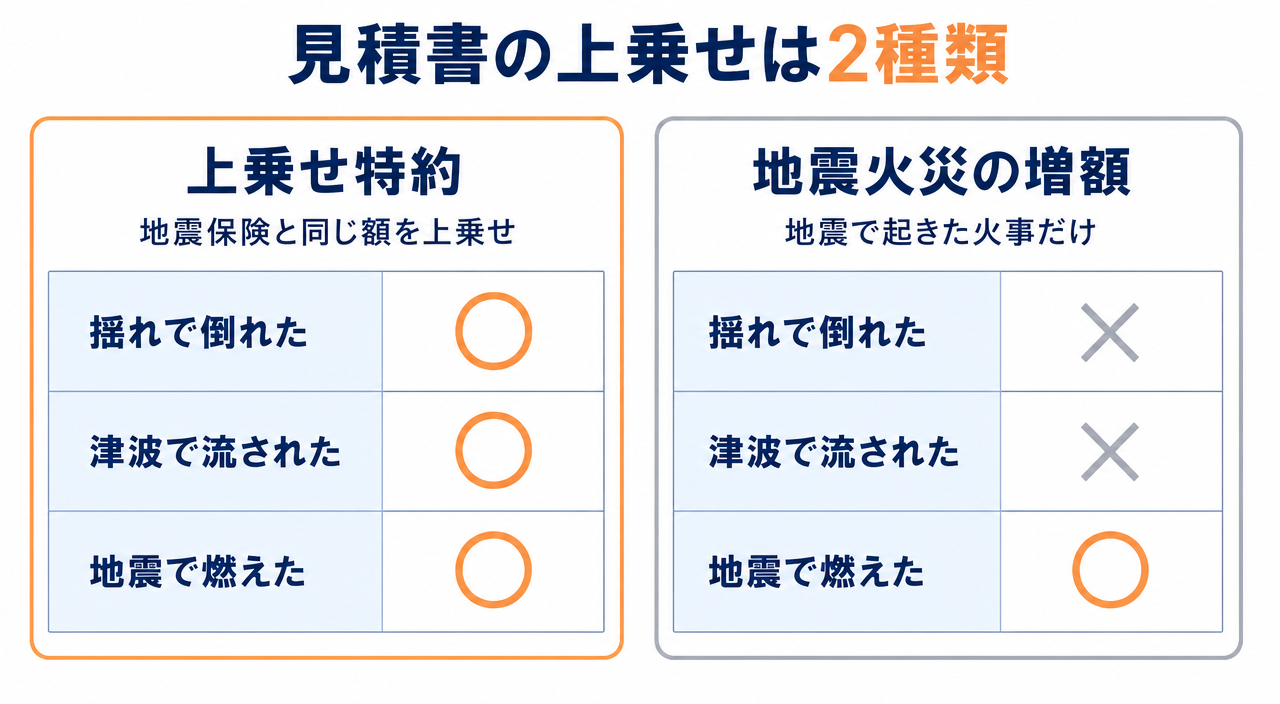
1つ目は、地震保険の保険金と同じ額を上乗せするタイプです。
地震で倒れた・壊れた・燃えた・津波で流されたなど、地震保険が出る損害なら上乗せの対象になります。
このタイプの特約の例
扱っている商品は限られていて、同じ会社でも商品によって付けられないことがあります。
2つ目は、火災保険に最初から付いている「地震火災費用」を増やすタイプです。
地震火災費用は、地震が原因の火事で家が半焼以上になったときに、火災保険金額の5%が出る補償です。
これを30%や50%まで増やせるプランがあり、損保ジャパンの「地震火災50プラン」や、三井住友海上・あいおいニッセイ同和損保の地震火災費用の増額などがあります。
ただし対象は「地震で起きた火事」だけで、揺れで倒れた家や、津波で流された家には出ません。
地震保険の支払いは、損害の大きさで「全損・大半損・小半損・一部損」の4段階に分かれます。
上乗せ特約のうち、ソニー損保は全損・大半損・小半損のときだけ上乗せされ、一部損は対象外です。
損保ジャパンの上乗せ特約は、一部損で地震保険が出るときも同じ額が上乗せされます。
ご相談では、「基礎にヒビが入ったときの修理費用として地震保険があったほうがいい」という方が割と多いです。
でも小さなヒビでは一部損にも届かないことがあり、上乗せ特約を付けても修理代の足しになるとは限りません。
上乗せ特約は、修理代のための特約ではなく「全壊のような大きな被害」に備える特約と考えるとわかりやすいですよ。
上乗せが必要かどうかは、「全壊したときにいくら足りないか」で決まります。
まず出発点として、もし保険も国の支えもなかったら、まるごと自分で払うといくらかかるかを考えます。
これが「必要になるお金の総額」です。そこから国の支援と貯蓄と地震保険を順番に引いて、残った分を上乗せで埋めるかどうかを決めます。
大きな災害で家が全壊すると、国の「被災者生活再建支援金」を受け取れることがあります。
| 被害の程度 | 基礎支援金 | 建て直す・買う場合の加算 | 合計の最大 |
|---|---|---|---|
| 全壊・解体 | 100万円 | 200万円 | 300万円 |
| 大規模半壊 | 50万円 | 200万円 | 250万円 |
| 中規模半壊 | なし | 100万円 | 100万円 |
※2人以上の世帯の金額です。1人暮らしの世帯は4分の3になります。
※対象は、10世帯以上の住宅が全壊した市町村など、一定の規模以上の自然災害です。小さな地震で数軒だけ被害が出た場合は対象にならないこともあります。
全壊して家を建て直す場合でも、国の支援は最大300万円です。
建て直す費用に比べると、ほんの一部だとわかります。
建物の火災保険が3,500万円、地震保険が1,750万円の家で、全壊したときの例を考えてみます。
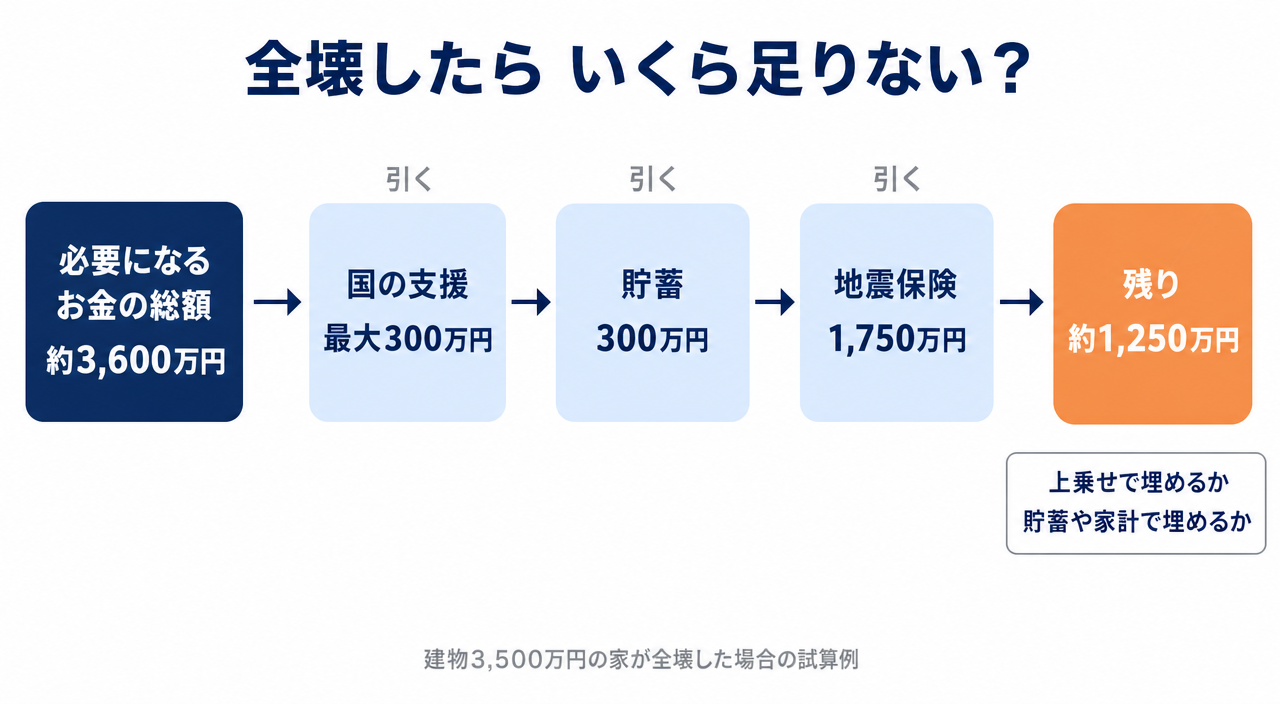
※あくまで一例です。建て直しの費用や仮住まいの期間、貯蓄の額によって、もっと大きく変わる場合もあります。
この例では、残りの約1,250万円をどう埋めるかが分かれ道です。
上乗せ特約があれば、地震保険と同じ1,750万円が上乗せされるので、足りない分は埋まります。
上乗せ特約がなければ、残りを新しいローンで借りるか、建て直しの規模を小さくするかを考えることになります。
まずは「足りない分」を出してみてください。貯蓄や家計でなんとかできそうなら上乗せはいらない、難しそうなら考える価値がある、という順番がおすすめです。
「貯蓄から出せる額」の考え方は、【生活防衛資金はいくら必要?共働き世帯の目安と、貯蓄で減らせる保険】で詳しくお伝えしています。
地震で家がなくなっても、住宅ローンの返済は残ります。
そこに建て直しのための新しいローンが加わると、2つのローンを同時に返すことになります(二重ローン)。
被災した方が、住宅ローンの減額や免除を申し出られる「自然災害債務整理ガイドライン」という仕組みもあります。
ただし、借入先の同意や一定の条件が必要で、申し出ればローンがなくなるわけではありません。
新築や購入から間もなく、ローンが多く残っている家ほど、全壊したときの不足は大きくなりやすいです。
実際に、ソニー損保の公開見積りで、上乗せ特約の保険料を試算してみました。
条件は、東京都内の木造一戸建て・新築・建物の火災保険3,500万円・地震保険1,750万円です。
| 地震保険の割引 | 地震保険(1年あたり) | 上乗せ特約(1年あたり) | 合計(1年あたり) |
|---|---|---|---|
| 建築年割引(10%) | 64,750円 | 77,350円 | 142,100円 |
| 耐震等級3(50%) | 36,050円 | 60,330円 | 96,380円 |
※あくまで一例です。地域や建物の構造、会社によって保険料は大きく変わります。
この見積りでは、上乗せ特約の保険料は地震保険と同じくらいか、それ以上でした。
上乗せを付けると、地震の補償にかかる保険料は2倍以上になると考えておくと近いです。
見積書に上乗せが入っていると、地震の補償の保険料が思ったより高く見えるのはこのためです。金額だけで驚かず、何に備える保険料なのかを分けて見てみてください。
もう1つ見落としやすいのが、契約期間です。
ソニー損保では、上乗せ特約の保険期間は1年で、火災保険の満期まで1年ごとに自動で続く仕組みです。
しかも上乗せを付けると、地震保険の保険期間も特約と同じ1年になります。
地震保険は、5年分をまとめて払うと少し割安になります。上乗せを付けると、このまとめ払いの割安さが使えなくなります。
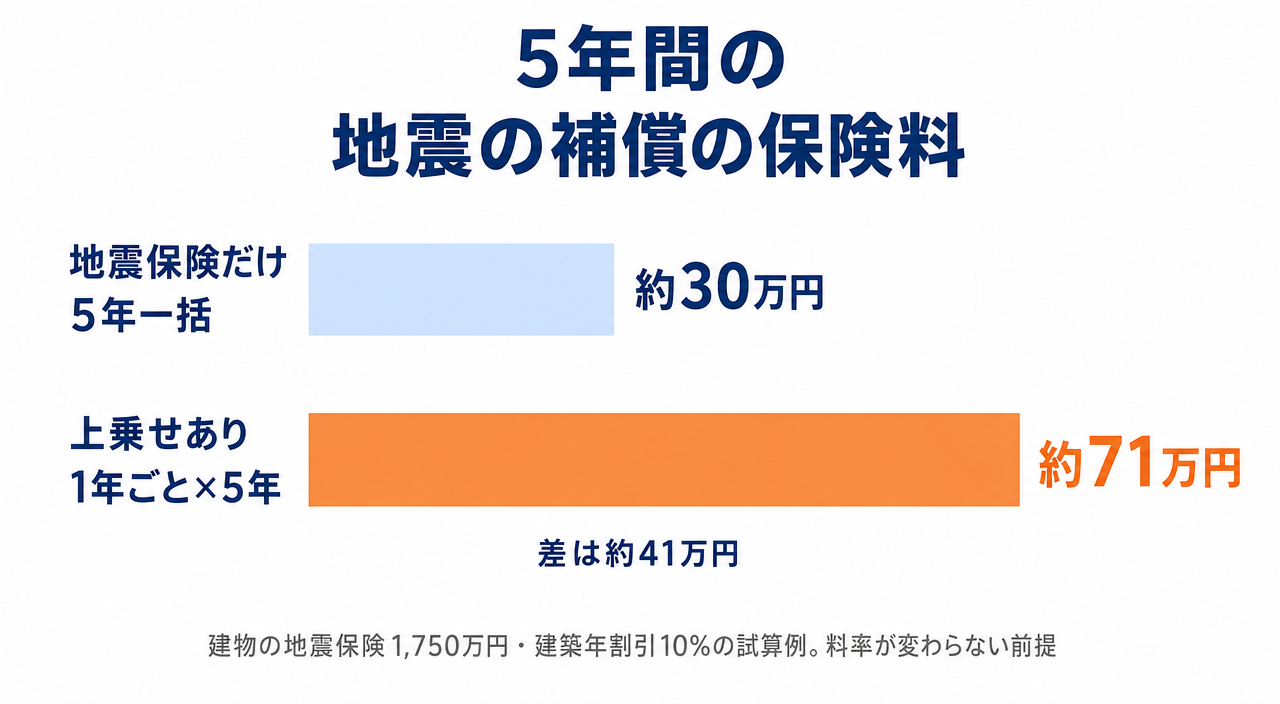
同じ試算例で5年分を比べると、地震保険だけを5年一括で払えば304,330円です。
上乗せを付けると、1年ごとに142,100円×5年で710,500円になり、差は約41万円です。
※料率が5年間変わらない前提の試算です。実際には、保険料が改定されるとその年から反映されます。
上乗せ特約の保険料は、地震保険料控除の対象になります(ソニー損保・東京海上日動・損保ジャパンの公式FAQで確認)。
ただし控除できる額の上限は、所得税で5万円、住民税で2万5,000円です。
地震保険と上乗せ特約を合わせて年5万円を超える場合、超えた分は控除が増えません。
地震保険そのものの保険料は、都道府県・構造・割引・5年一括の条件で変わります。自分の家の条件では、【地震保険料シミュレーション|5項目の入力で30秒早わかり】で計算できます。
私自身、自宅の火災保険には地震保険(建物)を付けていますが、上乗せ特約は付けていません。
理由は3つです。
建物は、貯蓄だけでは建て直せないので、地震保険を付けています。
地震保険は、大きな震災で生活が破綻しないためのセーフティネットだと考えています。国だけでは全額を支えきれないので、自分でも備えておく、という位置づけです。
ただ、そこから先を上乗せ特約で火災保険と同じ額まで引き上げるかは、保険料と契約期間を見たうえで「付けない」と決めました。
数字を覚えなくても、「全壊したときに足りない分を、何で埋めるか」だけ考えてもらえれば大丈夫です。答えが「保険」なら上乗せ、「貯蓄や家計」なら地震保険だけ、で決めていいと思います。
ソニー損保の公式FAQでも、商品担当者のコメントとして「自己資金や収入に余裕があれば、あえて入らないのも選択肢」という趣旨が書かれています。売る側から見ても、全員に必要な特約ではないということです。
津波による損害は、火災保険の水災では補償されず、地震保険の対象です。
津波で家ごと流されるような被害に備えたいなら、地震保険と「倒壊・津波も対象になるタイプ」の上乗せ特約が候補になります。
地震による火災だけが対象の増額プランでは、津波で流された家には出ないので注意が必要です。
まずはハザードマップで、津波の浸水想定区域に入っているかを確かめておきましょう。
火災保険の水災で補償される範囲は、【火災保険の水災はいらない?必要か迷ったときの決め方と保険料の差】で解説しています。
耐震等級3の家は、地震保険料が50%割り引かれます。
ところが今回の見積りでは、上乗せ特約の保険料は耐震等級3にしても約22%しか下がりませんでした。
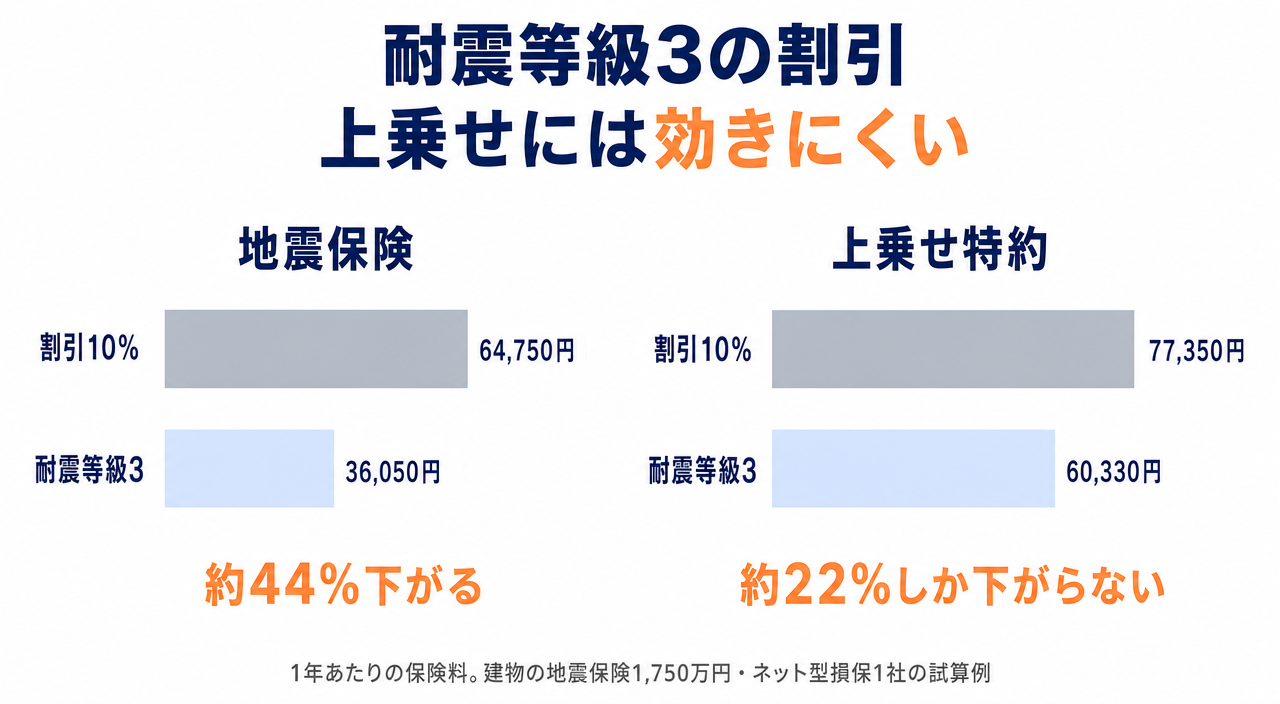
地震保険は64,750円から36,050円に下がったのに、上乗せ特約は77,350円から60,330円です。
そのため耐震等級3の家では、上乗せ特約が地震保険の約1.7倍になり、割高に見えやすくなります。
耐震等級3の家なら、まずは割引で安くなった地震保険をしっかり付けて、上乗せは保険料を見て決める順番で考えるといいと思います。
耐震等級3の家で地震保険そのものを付けるか迷う方は、【耐震等級3なら地震保険はいらない?防げない3つの被害と半額の条件】で、防げない被害と割引の条件を解説しています。
ここまでをまとめると、上乗せ特約を考えるかどうかは次の3つで決められます。
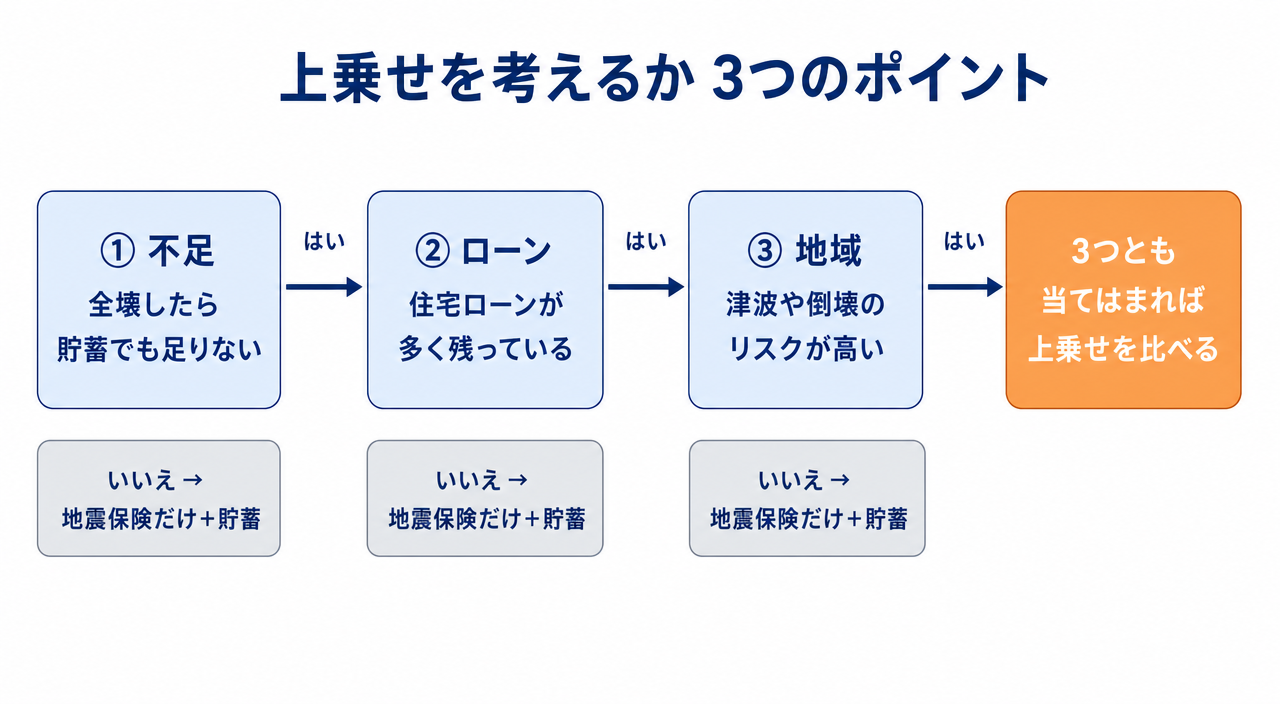
3つとも当てはまるなら、倒壊・津波も対象になるタイプの上乗せ特約を見積りで比べてみる価値があります。
1つも当てはまらないなら、地震保険だけにして、上乗せの分は貯蓄に回す選び方も十分ありです。
上乗せ特約は「あると安心」な特約ですが、保険料も大きいです。足りない分を計算してから決めれば、付けても付けなくても納得できると思いますよ。
マンションは、共用部分の保険を管理組合がまとめて契約していることが多いです。
自分で入る火災保険・地震保険は、基本的に自分の部屋(専有部分)が対象になります。
まずは管理組合の保険に地震保険が付いているかを確かめてから、上乗せを考えると判断しやすいです。
マンションでも考え方は同じで、「全壊したときに足りない分を、何で埋めるか」で決めます。
会社によっては、契約の途中で付けられるタイミングが限られています。
ソニー損保の見積画面では、契約後の補償の追加は年に一度(保険開始日と同じ日)だけと案内されていました。
地震が起きてから付けても、その地震の被害には使えません。付けるなら、新しく入るときか更新のときに決めておきましょう。
付けるか迷ったら、更新のたびに「足りない分」を計算し直すのがおすすめです。貯蓄が増えれば、上乗せがいらなくなることもあります。
上乗せ特約は、地震保険を付けていることが前提の特約です。多くの会社で、上乗せ特約だけで入ることはできません。
地震保険とは別に入れる少額短期保険の地震の補償もあります。ただし受け取れる額に上限があり、契約期間も1〜2年と短めです。
まずは地震保険を上限の50%で付けて、それでも足りない分をどう埋めるかを考える、という順番がわかりやすいですよ。
この記事のポイント
上乗せ特約が必要かどうかは、「全壊したときに足りない分を、貯蓄で埋められるか」で決まります。
住宅ローンが多く残っている家や、津波・倒壊のリスクが高い地域の家は、上乗せを考える価値があります。
反対に、貯蓄で埋められそうな家や耐震等級3の家は、地震保険だけで考えてもいいと思います。
地震の補償の付け方しだいで、住宅ローンを払い終わるまでの保険料は数十万円変わることもあります。
見積書に上乗せが入っていたら、そのまま契約する前に、ほかの会社の保険料と補償も比べてみてください。
火災保険全体の見直し方は【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】、家財の地震保険については【火災保険の家財はいらない?持ち家・新築で付けるか決める方法】もあわせてどうぞ。
地震保険は、大きな被害のときに生活を立て直すための保険です。上乗せも含めて「どこまで保険、どこから貯蓄」を決めておくと、更新のたびに迷わなくなりますよ。