必要保障額の計算方法|共働きが"引き算"で出す死亡保険の目安
ゆう
やさしい保険のえらびかた
「がん団信を付けたので、がん保険はもういらないですよね?」
住宅ローンを組んだ方から、ご相談で何度も聞かれてきた質問です。
反対に、契約前の方からは「金利を上乗せしてまで付けるべきですか?」と聞かれます。
この記事では、がん団信の上乗せ金利を「毎月の保険料」に直した早見表をお見せします。
あわせて、がん団信が付いている方ががん保険を見直せる条件も整理します。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。
団信と保険の重なりは、整理するだけで生涯の保険料が数十万〜数百万円変わることがあります。
なお、自分で判断したあとの最終確認に相談を使いたい方は、無料保険相談を上手に使う方法もあわせてどうぞ。
私自身の住宅ローンには、3大疾病団信(がん・急性心筋梗塞・脳卒中が対象の団信)が最初から付いていました。
上乗せ金利はなく、付けるかどうかを選ぶ場面はありませんでした。
一方で、ご相談の場で「団信に何が付いていますか?」と伺うと、「わかりません」と答える方が少なくありません。
がん団信で迷う前に、まず自分の契約を確認してほしいのです。
なぜか——銀行によって、がんの保障が上乗せなしで付く場合と、金利が上乗せされる場合があるからです。
団信(団体信用生命保険)とは、ローンを返している人が亡くなったときなどに、残りのローンがなくなる保険のことです。
がん団信は、団信にがんの保障を特約として足したものです。
所定のがんと診断が確定すると、住宅ローンの残りがなくなります。
がんの保障には、残りの半分がなくなる「半額タイプ」と、全部がなくなる「全額タイプ」があります。
| 種類 | ローンがなくなる条件 | 上乗せ金利の目安 |
|---|---|---|
| 一般団信 | 死亡・高度障害(重い障害が残った状態) | なし |
| がん団信(半額タイプ) | 上記+がんの診断で残りの半分 | なし〜年0.1% |
| がん団信(全額タイプ) | 上記+がんの診断で残りの全部 | 年0.05〜0.2% |
上乗せ金利の目安は、2026年9月時点で複数の銀行の公式ページを確認した範囲の数字です。
銀行や商品によって条件は異なるため、ご自身の契約書面か銀行の公式ページで確認してください。
がん団信は「がんなら何でも対象」ではありません。
そもそも夫婦のどちらに団信が付いているかは、【団信があれば死亡保険はいらない?共働きが先に確認すべき「誰に団信がつくか」】で整理しています。
最初に分かれ道を1つ。上乗せなしで付くがん保障なら、迷う必要はほぼありません。
追加の負担がないので、付いていて困る場面が少ないからです。
判断が必要になるのは、金利の上乗せがある場合です。
私が今から団信を選ぶなら、最初に金利差を確認します。
上乗せ金利は、形を変えた保険料だからです。
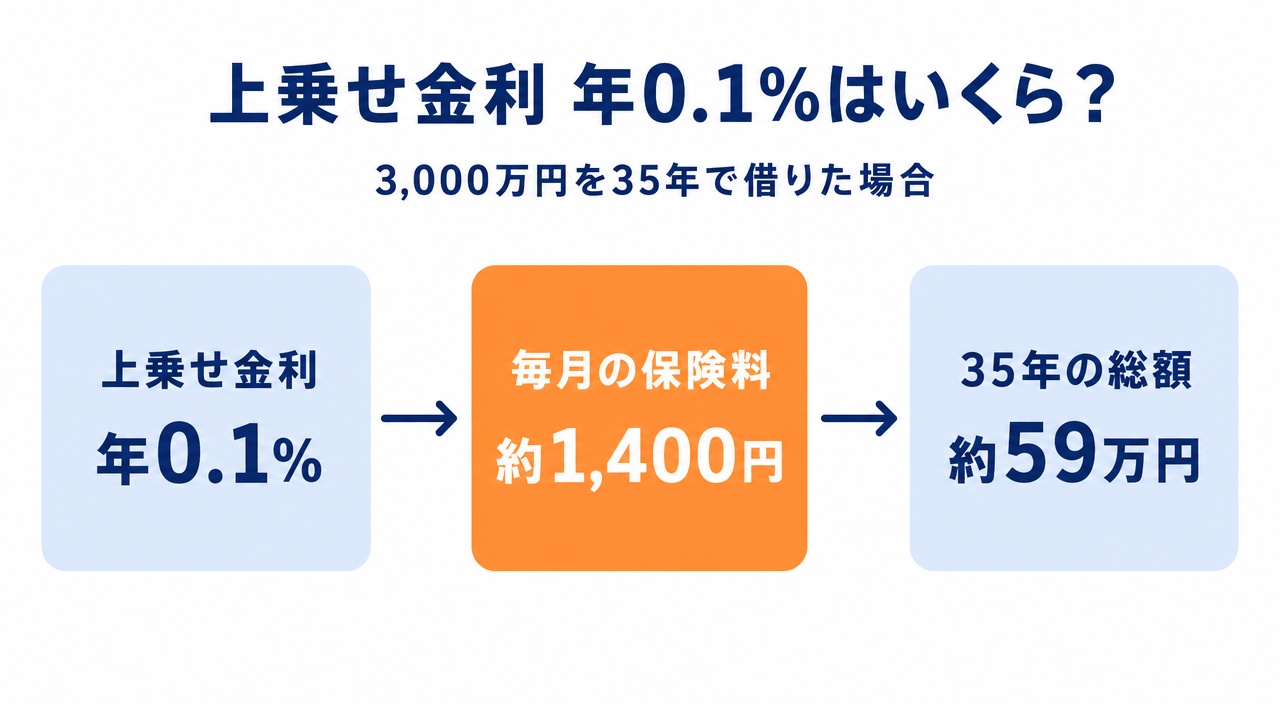
3,000万円を35年で借りた場合、年0.1%の上乗せは毎月約1,400円、総額で約59万円です。
借入額ごとの目安は、次の早見表で確認できます。
| 借入額 | 毎月の増加 | 20年の総額 | 25年の総額 | 30年の総額 | 35年の総額 |
|---|---|---|---|---|---|
| 2,000万円 | 約900円 | 約22万円 | 約27万円 | 約33万円 | 約39万円 |
| 3,000万円 | 約1,400円 | 約32万円 | 約41万円 | 約50万円 | 約59万円 |
| 4,000万円 | 約1,900円 | 約43万円 | 約55万円 | 約66万円 | 約79万円 |
| 5,000万円 | 約2,300円 | 約54万円 | 約68万円 | 約83万円 | 約98万円 |
早見表は、年0.1%の上乗せで増える返済額の目安です。
上乗せ金利を「毎月いくらの保険料か」に直すと、ほかの保険と同じ土俵で比べられますよ。
毎月の保険料がわかったら、次は「同じお金で何に備えるか」を考えます。
出発点は、もし保険も公的な支えもなかったら、病気の治療中にまるごと自分で払うといくらかかるかです。
治療費に加えて、治療中の生活費と住宅ローンの返済まで含めた金額が「必要になるお金の総額」です。
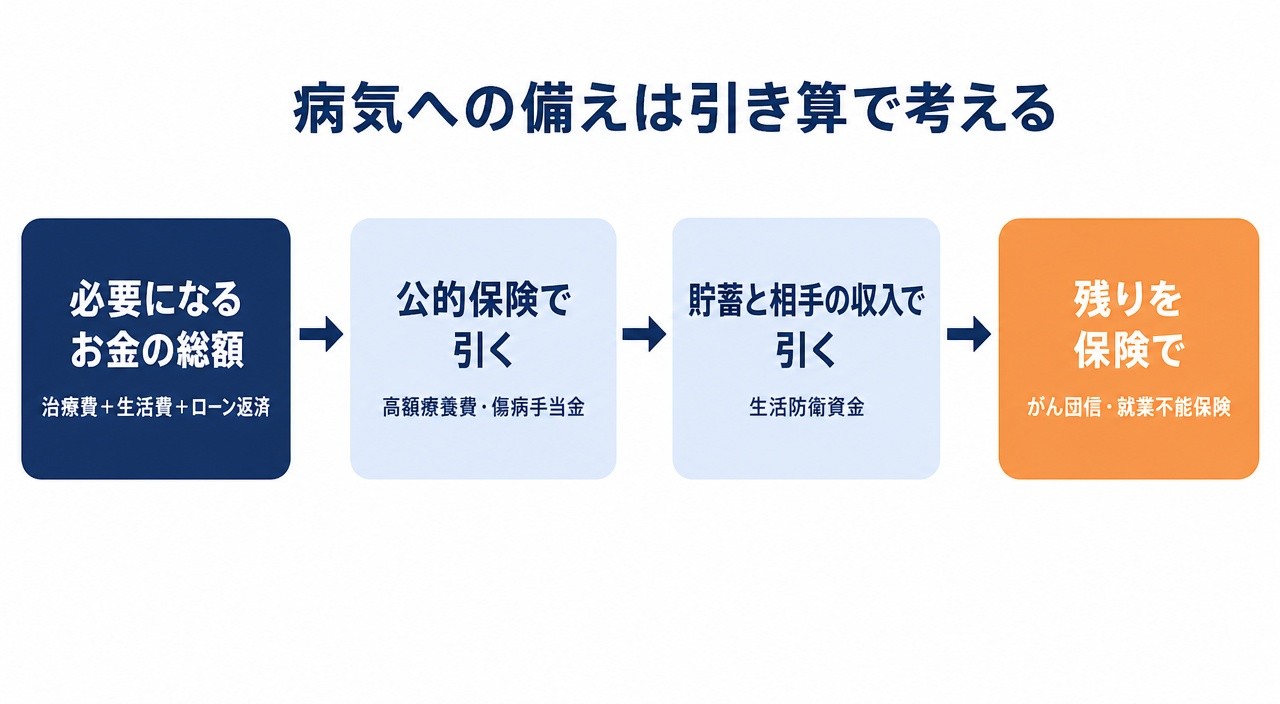
傷病手当金とは、会社員が病気で働けない間、給料の約3分の2を通算1年6ヶ月受け取れる健康保険の制度のことです。
共働きなら、片方が治療中でも、もう片方の収入が残ります。
引ける金額が大きい分、共働き家庭は保険に頼る範囲を小さくできる可能性があります。
傷病手当金の金額は、【傷病手当金・障害年金はいくら?月収別の金額と受給の流れ】で月収別に確認できます。
引き算で残った部分を、どの保険で埋めるか。
がん団信は、対象が「がん」に絞られた保障です。
一方で、働けなくなる原因はがんだけではありません。
私が今から選ぶなら、同じ保険料で就業不能保険や、障害・介護の状態まで対象になる収入保障保険と比べます。
就業不能保険とは、病気やケガで長く働けなくなったときに、毎月の給付金を受け取れる保険のことです。
| 比べる点 | がん団信(全額タイプ) | 就業不能保険 |
|---|---|---|
| 対象 | がん | 病気・ケガ全般(範囲は商品による) |
| 受け取る条件 | がんと診断が確定したとき | 働けない状態が一定期間続いたとき |
| 受け取り方 | 住宅ローンの残りがなくなる | 毎月の給付金を現金で受け取る |
| 続く期間 | 完済・借り換えまで | 契約した年齢まで |
| あとからの変更 | できない商品が多い | 見直し・解約ができる |
がん団信は、働けるかどうかに関係なく、診断だけで対象になる点が強みです。
就業不能保険は、がん以外にも広く備えられる点が強みです。
どちらが上という話ではなく、「がんが不安」か「働けなくなることが不安」かで選び方が変わります。
夫婦それぞれがローンを組むペアローンでは、団信も1人ずつ別に付きます。
がん団信を付けた側ががんになったとき、なくなるのは本人が借りている分だけです。
相手が借りている分は、そのまま残ります。
早見表は「1人あたりの借入額」で見て、夫婦別々に判断してください。
ここからは、すでにがん団信が付いている方の話です。
全額タイプなら、がんと診断されると住宅ローンの返済がなくなります。
言い換えると、払うはずだった返済額が、毎月家計に残るということです。
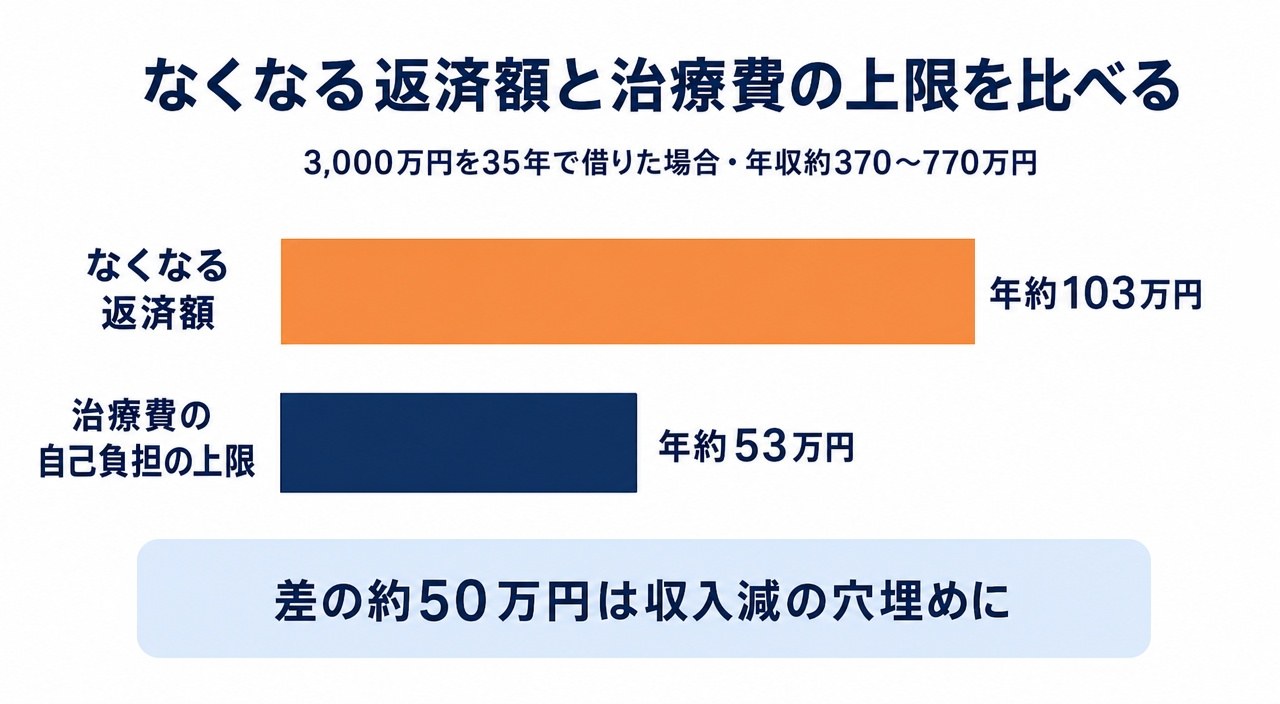
3,000万円を35年で借りた場合、返済は月約8.6万円、年約103万円です。
一方、治療費には高額療養費という上限があります。
高額療養費とは、1ヶ月の医療費の自己負担が上限を超えたら、超えた分が戻ってくる公的保険の仕組みのことです。
年収約370〜770万円の方なら、上限は月約8.6万円+医療費の1%、年間では約53万円です(2026年8月改正後)。
なくなる返済が年約103万円、治療費の上限が年約53万円。
治療費を払っても、年約50万円が収入減の穴埋めに回せる計算です。
なお、高額療養費の上限が効くのは公的保険が使える治療だけで、個室代や自由診療(公的保険が使えない治療)は別にかかります。
理由は2つあります。
がんへの備えを「安心料」と捉えること自体は、間違っていません。
ただ、同じ安心を団信とがん保険で二重に買っていないかは、確認する価値があります。
数字を覚えなくても、考え方として「ローンがなくなった分が、毎月の給付金になる」だけ覚えてもらえれば大丈夫です。
私の考えがそのまま当てはまるのは、次の条件がそろう場合です。
全部そろわなくても大丈夫です。当てはまらない項目だけを、がん保険で補う考え方もありますよ。
がん保険を残す場合のタイプや額の決め方は、【がん保険の選び方|3タイプの違いと一時金の額・期間を決める手順】で解説しています。
がん団信でなくなるのは、診断された時点で残っているローン(残債)です。
つまり、返済が進むほど保障は小さくなり、完済で終わります。
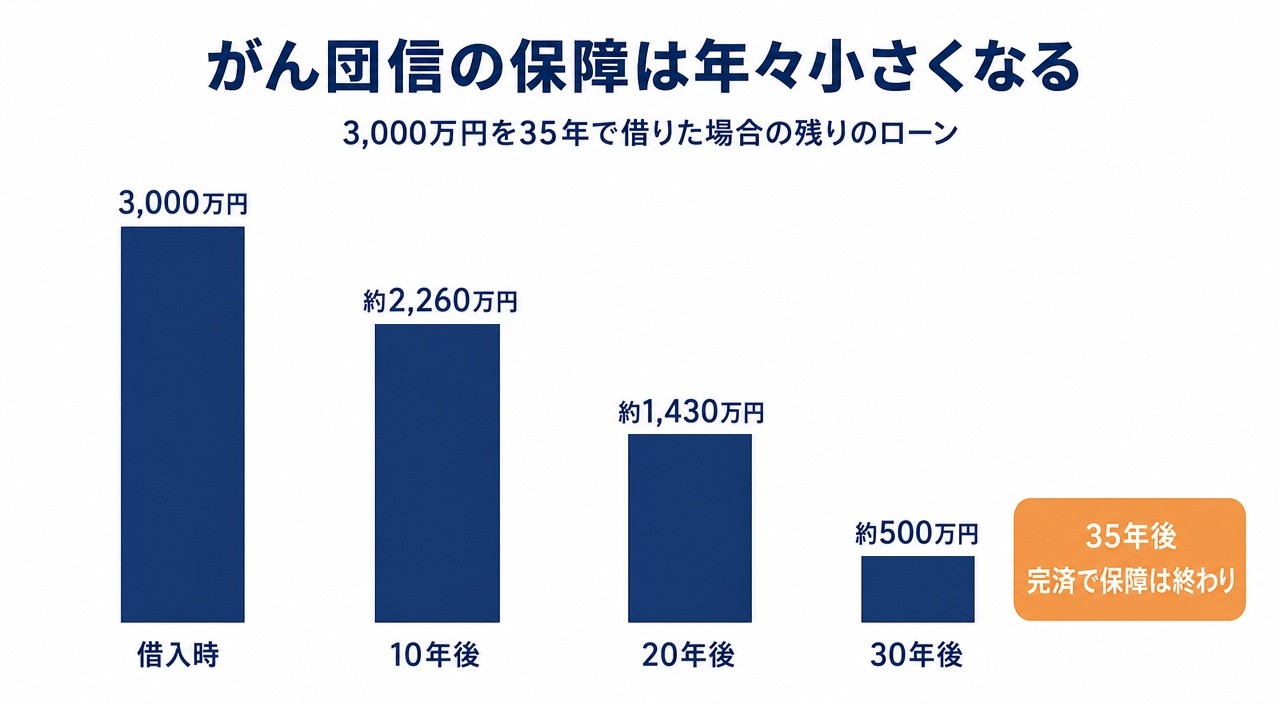
3,000万円を35年で借りた場合、20年後の残りは約1,430万円、30年後は約500万円です。
「完済したあとにがんになったら?」と不安になる方もいると思います。
ただ、完済の時期は多くの場合、仕事を引退する年代と重なります。
守るべき給料はなくなり、住宅ローンの返済もありません。
備える対象は治療費に絞られるので、完済までの時間を使って資産を準備するという考え方ができます。
土台になる貯蓄の目安は、【生活防衛資金はいくら必要?共働き世帯の目安と、貯蓄で減らせる保険】で解説しています。
繰上返済や借り換えを考えている方は、がんの保障がなくなる時期も一緒に確認しておきましょう。
半額タイプでは、診断後もローンの半分が残ります。
なくなる返済額も半分になるため、治療費の上限と比べ直してから判断してください。
対象になりません。
団信は銀行が契約者となり、保険金も銀行が受け取る保険だからです。
できない商品がほとんどです。
契約前に、保障の内容と毎月の保険料を確認しておくことが大切です。
3大疾病団信は、がんに加えて急性心筋梗塞と脳卒中も対象になります。
ただし心筋梗塞と脳卒中は、「所定の状態が一定期間続いたとき」のような条件が付く商品が多くあります。
上乗せ金利もがん団信より高くなりやすいため、早見表で毎月の保険料に直してから比べましょう。
3大疾病への備え方は、【3大疾病保険は必要?業界11年ががん保険だけ備えた理由と判断軸】で解説しています。
返済を多く担っている側から考えるのが基本です。
片方の収入だけでは返済が難しい家庭ほど、両方に付ける意味が大きくなります。
この記事の内容を振り返ります。
団信と保険の重なりを整理するだけで、生涯の保険料が数十万〜数百万円変わることがあります。
まずは、ご自身の住宅ローンの書類で「団信に何が付いているか」を確認してみてください。
確認した結果、がん保険をどこまで残すか迷ったら、無料相談を最終ステップとして使うのも1つの方法です。
団信と保険の重なりを、最後に確認したい方へ
無料保険相談を上手に使う方法を見る →保険選び全体の流れは保険選びロードマップで確認できます。