自動車保険はなぜ差がつく?保険料を下げる8つのポイント【業界11年】
ゆう
やさしい保険のえらびかた

自動車保険の更新の案内を見たら、保険料が上がっていた。
「3年契約にもできますよ」と言われたけれど、1年と3年のどっちがお得なのかわからない。
そんな方に向けた記事です。
先に結論をお伝えすると、何も起きなければ、3年間の保険料の合計は1年契約とほぼ同じです。3年契約のほうが少し高いこともあります。
ただ、保険料の値上がりが続くときや事故で保険を使ったときは、3年契約のほうが安くなりやすいです。
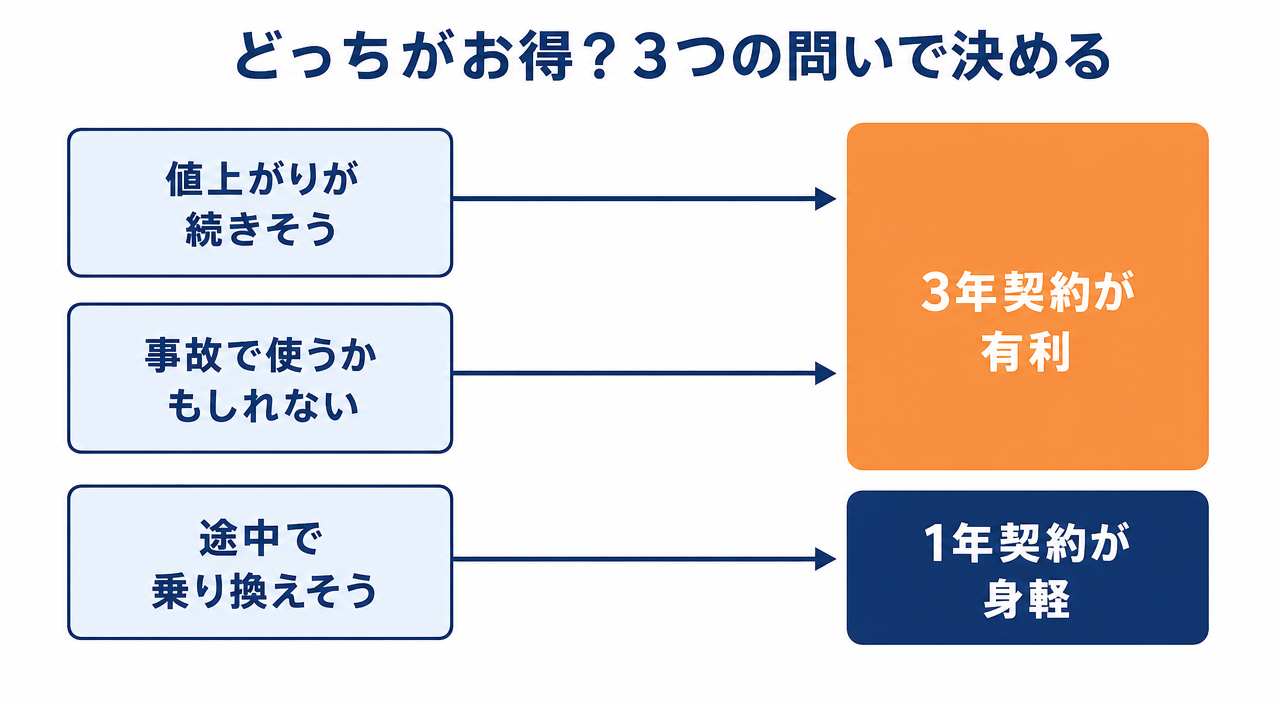
迷ったら「値上がり」「事故」「途中で乗り換えるか」の3つで考えると決めやすいですよ。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。
この記事では、公表されている保険料の例を使って、どっちがお得かを金額で比べます。3年契約の途中で乗り換えるときのタイミングもお伝えします。
契約の期間と乗り換え先の選び方しだいで、車に乗り続ける間の保険料の合計は数万〜数十万円変わることもあります。
「3年契約ってできるんですか?」「3年と1年って、どっちのほうがいいんですか?」
自動車保険の更新のタイミングに、ご相談でよく聞かれる質問です。
3年契約という選び方があること自体、更新の案内で初めて知ったという方も少なくありません。
3年契約(長期契約)は、大手損保が代理店を通して扱っていることが多い契約です。
ネット型(ダイレクト型)は1年契約が基本でしたが、2026年10月からソニー損保がネット型で初めて3年契約を扱い始めました。
大手で長期契約を選べる会社では、3年での提案がほとんどです。
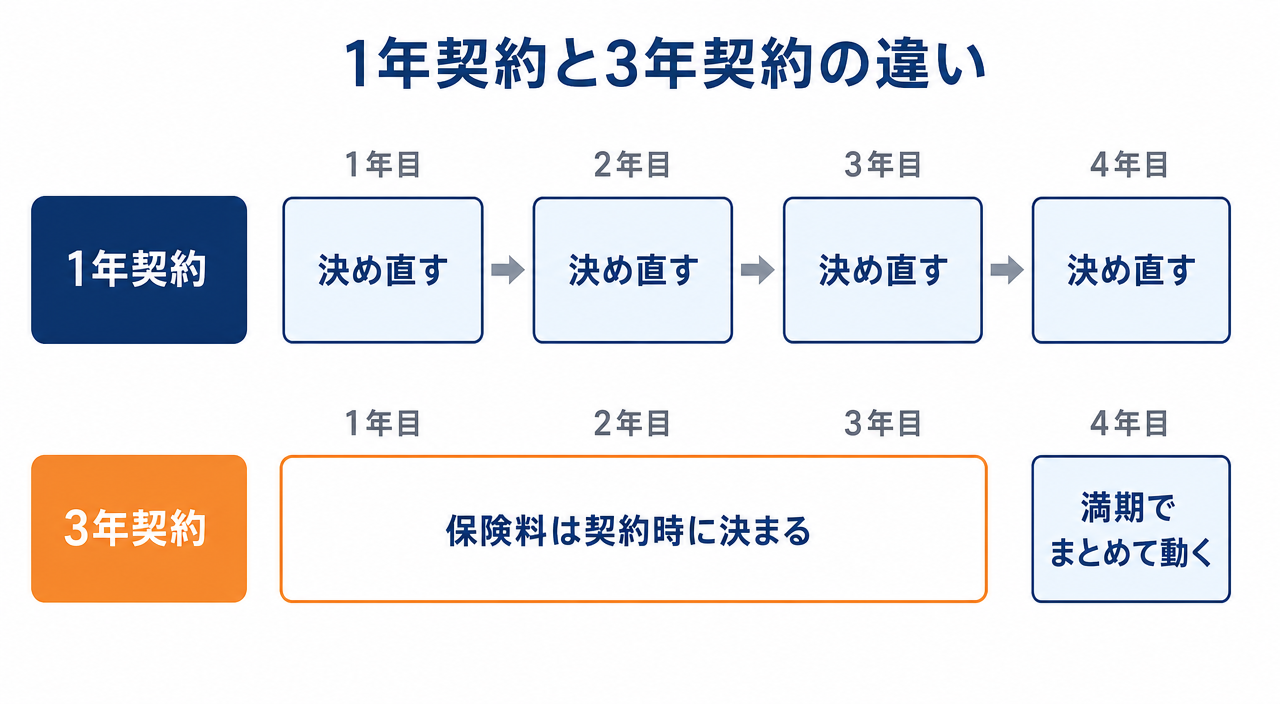
| 1年契約 | 3年契約 | |
|---|---|---|
| 保険料 | 毎年の更新で決まり直す | 契約したときに3年分が決まる |
| 保険料の値上げ | 次の更新から反映 | 満期まで反映されない |
| 事故で保険を使ったとき | 翌年から保険料が上がる | 満期まで保険料は変わらない |
| 保険料の値下げ・新しい補償 | 次の更新から反映 | 満期まで反映されない |
| ゴールド免許・料率クラスが下がったとき | 次の更新から反映 | 満期まで反映されない |
| 年齢条件・運転する人・車の入れ替え | 途中で変えられる | 途中で変えられる |
| 更新の手続き | 毎年 | 3年に1回 |
つまり3年契約は、保険料を3年間「固定」する契約です。
固定することで得をする場面と、損をする場面の両方があります。
3年契約でも、毎年「次の年の保険料」の案内は届きます。金額は契約したときに年ごとに決まっていて、事故や値上げで変わったわけではないので、慌てなくて大丈夫ですよ。
1年契約と3年契約のどちらがお得かは、3年の間に何が起きるかで変わります。
決め手は次の3つです。
3年契約は、契約したあとに保険料の値上げ(料率改定)があっても、満期まで保険料が変わりません。
大手損保は、ここ2年ほど自動車保険の値上げを続けています。
| 会社 | 主な値上げ(平均) |
|---|---|
| 損害保険ジャパン | 2026年1月 約7.5%/2027年1月 約5%(予定) |
| 東京海上日動 | 2025年10月 約8.5%/2026年10月 約6.5% |
| 三井住友海上 | 2025年1月 約7%/2026年1月 約7% |
| あいおいニッセイ同和 | 2025年1月 約5%/2026年1月 約6% |
修理費や部品代、人件費が上がっていることが主な理由です。
値上がりが続くあいだは、保険料を固定できる3年契約が有利になりやすいです。
更新で保険料が上がるほかの理由は、【自動車保険が高くなったのはなぜ?更新で上がる4つの理由と対処法】でまとめています。
1年契約で事故で保険を使うと、翌年の更新で等級が下がり、保険料が上がります。
3年契約なら、満期までは等級も保険料も変わりません。
くわしくは、このあとの「事故で使ったとき」でお伝えします。
一方で、3年契約は保険料が下がる変化も満期まで反映されません。
料率クラスとは、車の型式ごとに事故の多さなどで決まる保険料の区分で、毎年見直されます。
年齢条件や運転する人の範囲、車の入れ替えは、3年契約の途中でも変えられます。変えられないのは、上のような「保険料が下がる変化」です。
3年の間にネット型などへ乗り換えたい方や、もうすぐゴールド免許になる方は、毎年決め直せる1年契約のほうが身軽です。
「値上がり」と「事故」は3年契約が有利、「途中で乗り換えたい」は1年契約が有利です。自分の家庭に当てはまるものに丸をつけてみてください。
ここからは、公表されている保険料の例で比べてみます。
ソニー損保が3年契約の発売のときに公表した、42歳・ゴールド免許・20等級・小型車の例です。
| 3年契約 | 1年契約を3年続けた見込み | |
|---|---|---|
| 1年目 | 47,420円 | 35,150円 |
| 2年目 | 44,440円 | 38,340円 |
| 3年目 | 44,570円 | 37,770円 |
| 3年間の合計 | 136,430円 | 111,260円 |
| 無事故お祝い金 | −20,460円 | ― |
| 実際の負担 | 115,970円 | 111,260円 |
この3年契約は、3年間に等級が下がる事故がなければ、3年分の保険料の15%が「無事故お祝い金」として戻る設計です。
お祝い金を引いても、この例では1年契約のほうが約4,700円安い計算です。
ただし、1年契約の2年目・3年目は「保険料の値上げがない」前提の見込みです。
1年契約の2年目・3年目に、毎年の値上がりを上乗せして計算してみました。
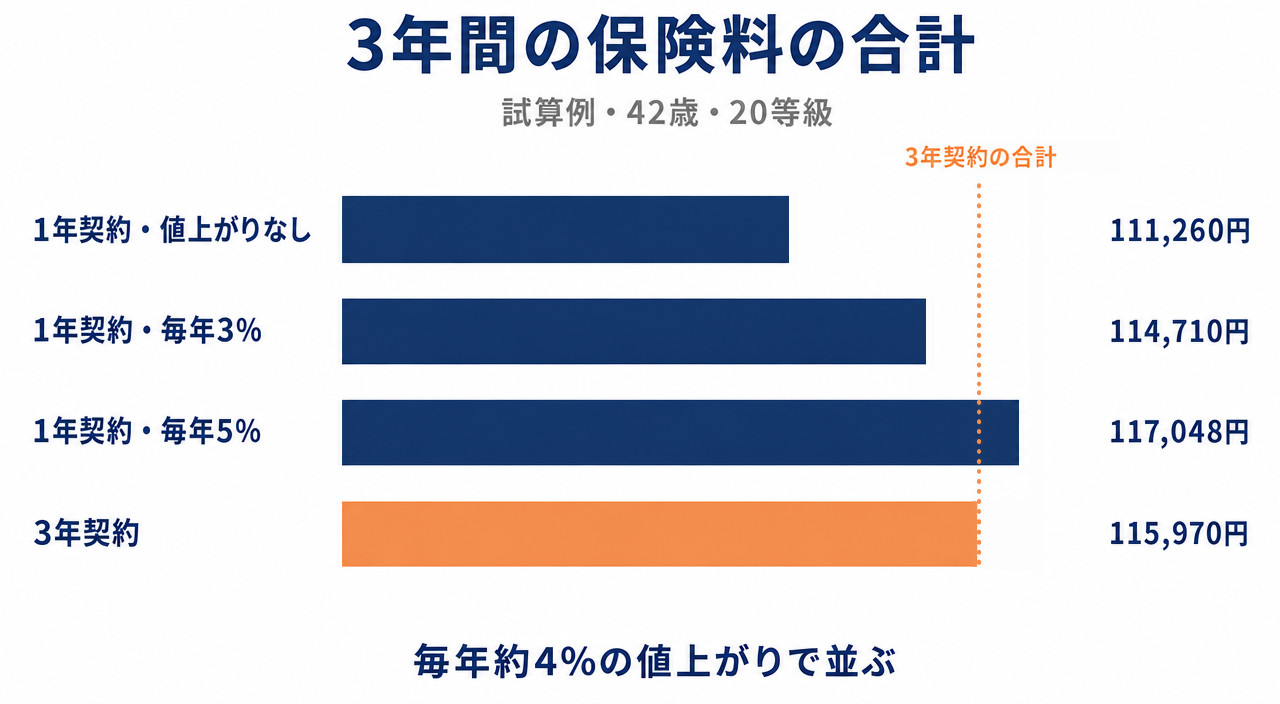
毎年3%の値上がりなら、1年契約はまだ約1,300円安いです。毎年5%になると、3年契約のほうが約1,100円安くなります。
分かれ目は毎年約4%です。大手の最近の値上げ(毎年5〜8%前後)は、この分かれ目を上回っています。
金額はあくまで一例です。年齢・車・等級・補償で保険料は変わり、もっと大きく差が出る場合もあります。
この例では、3年の間に等級が下がる事故があると、3年契約のお祝い金は出ません。
それでも、1年契約なら事故の翌年から保険料が上がるので、3年契約のほうが負担が軽くなる場合があります。
「3年間の合計」と「事故があったとき」の両方で比べると、自分の家庭に合うほうが見えやすくなりますよ。
1年契約で車同士の事故や自損事故(3等級ダウン事故)を起こすと、翌年は等級が3つ下がり、「事故有」の割引率になります。
3年契約なら、事故を起こしても満期までは等級も保険料も変わりません。
満期の更新で、それまでの年数と事故の数をまとめて反映します。
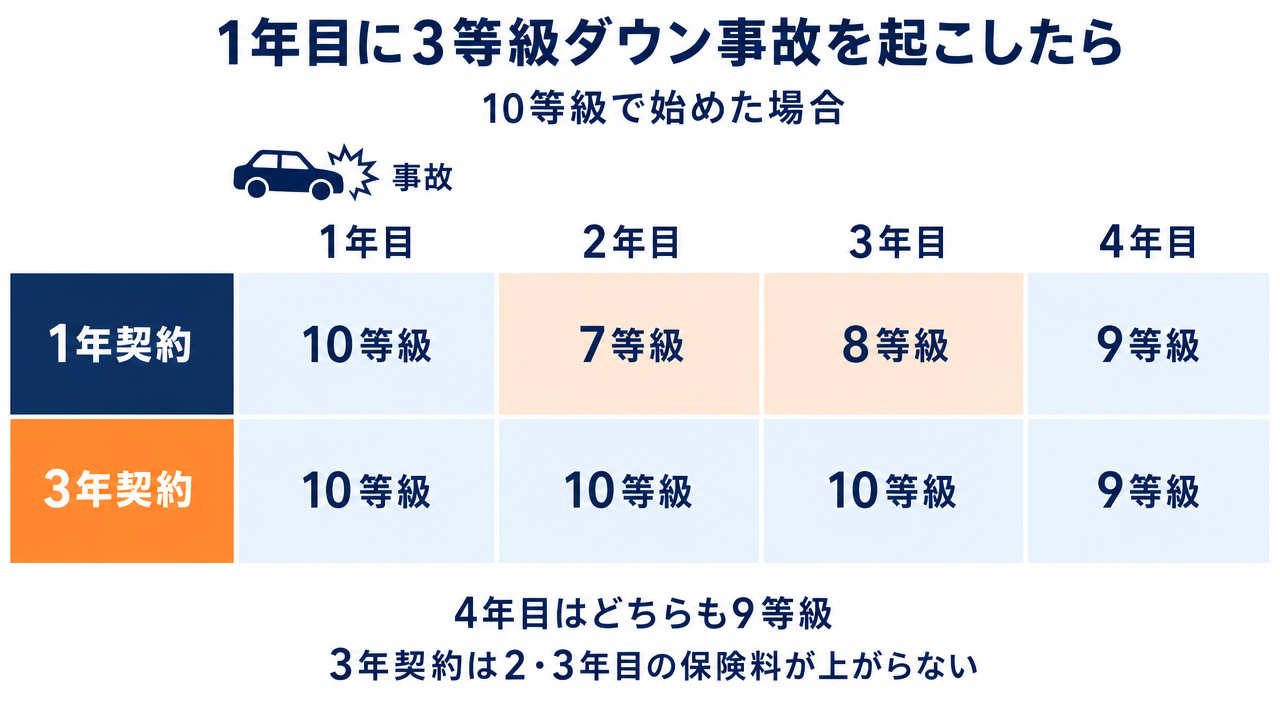
4年目にはどちらも9等級になります。3年契約は、2年目・3年目の保険料が上がらない分、負担が軽くなります。
長期契約の満期のあとの等級は、「始めたときの等級+(年数−事故の件数)−事故で下がる分」で決まります。
20等級で飛び石(1等級ダウン事故)を1回使っても、20+(3−1)−1で、満期のあとも20等級のままです。
私自身、代理店型の3年契約のときに、飛び石でフロントガラスの修理に車両保険を使ったことがあります。
このときは、等級は下がりませんでした。
一方、ネット型の1年契約のときにも飛び石で使ったことがあり、翌年は19等級になりました。保険料の値上げも重なって、保険料は約4万円上がりました。
同じ飛び石でも、契約の形でこれだけ違いが出ます。保険を使うか迷ったら、まず自分の契約が1年か3年かを確かめてみてください。
自分の等級と保険料で上がる金額を出したい方は、【3等級ダウンの保険料計算ツール|長期契約・事故有係数にも対応】で計算できます。長期契約にも対応しています。
飛び石で保険を使うか迷ったときの考え方は、【飛び石で車両保険は使うべき?等級1つダウンでいくら上がるか】でまとめています。
3年の間に事故を何度も起こすと、満期の更新でまとめて等級が下がります。
自損事故で修理代がいくらなら保険を使うかは、【車両保険はいくらから使う?自損事故の修理代と上がる保険料の早見表】の早見表で確かめられます。
3年契約の途中でも、解約してほかの保険会社に乗り換えることはできます。
ご相談でも、乗り換えるタイミングを気にされている方が多いです。
3年契約でも、1年ごとに契約の案内が届き、次の年の保険料が知らされます。
ご相談では、この案内をきっかけに「ほかと比べてみたい」と来られる方もいます。
案内が届くのは、毎年の「始期応当日」の前です。始期応当日とは、契約を始めた日と同じ月日のことで、保険の1年の区切りにあたります。
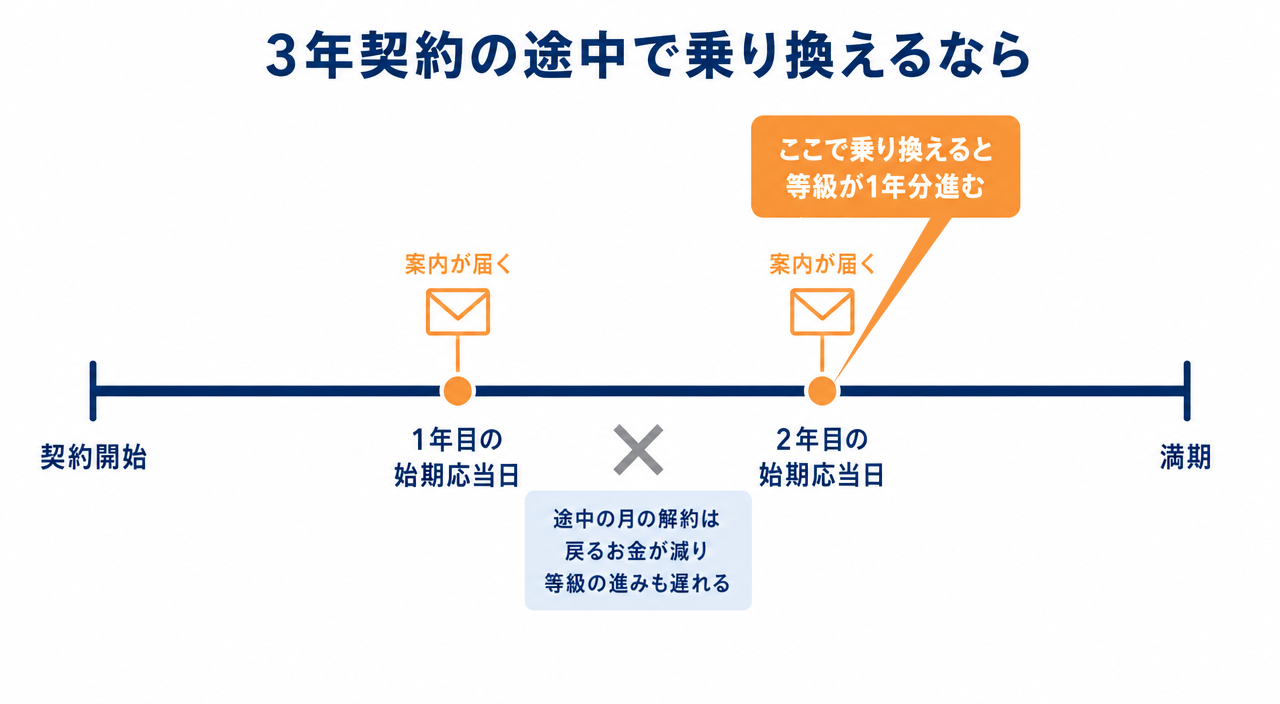
3年契約を途中で解約して乗り換えるとき、乗り換え先に引き継がれる等級は、始めた日から解約した日までの年数で決まります。
数えるのは1年単位で、1年に届かない分は切り捨てです。始期応当日に解約すれば、その年も1年として数えられます。
| 乗り換える日(10等級で始めた3年契約) | 引き継ぐ等級 |
|---|---|
| 2年たった始期応当日 | 12等級 |
| 1年10か月たったところ | 11等級 |
同じ「2年目の途中」でも、始期応当日に合わせるだけで等級が1つ多く進みます。(事故がない場合の例です)
始期応当日以外の日に解約すると、損をしやすくなります。
たとえば11か月たったところで乗り換えると、等級が上がるのが1年近く遅れることがあります。
なお、ソニー損保の3年契約を途中で解約すると、無事故お祝い金は出ません。等級が下がる事故がなければ、お祝い金のための保険料は返されます。
始期応当日に合わせるのが基本ですが、例外もあります。
ネット型の保険などに乗り換えて、保険料が大きく下がる場合です。始期応当日まで待つと、その分だけ高い保険料の期間が続きます。
特に20等級の人は、途中の月でも乗り換えやすいです。もう等級は上がらないので、「等級の進みが遅れる」損がないからです。
20等級未満の人は注意が必要です。等級が上がるのが遅れて、その後の保険料に響きます。
下がる額が大きければ、始期応当日を待つより早く乗り換えたほうが、トータルでお得になることもありますよ。
途中の月に乗り換える前に、次の4つを確かめてください。
乗り換えるときは、新しい保険の始まる日を、今の保険を解約する日と同じ日にします。
先に解約してしまうと、新しい保険が始まるまでの間に起きた事故は補償されません。
一括見積もりでは、今の保険が終わる日(新しい保険を始めたい日)を入れます。3年契約の満期日ではなく、乗り換えたい日です。
インズウェブの場合、その日が60日より先だと見積もりは予約になり、60日前になってから届きます。
毎年の案内が届いたら、ほかの会社と比べるいいきっかけです。乗り換えるかどうかは、比べてから決めても間に合いますよ。
3年契約の満期が近づいたら、次も3年にするか、1年にするかを決め直すタイミングです。
私自身も、以前は代理店型の長期契約を使っていました。
理由はシンプルで、保険料の値上がりが大きかったので、安い保険料のまま持っておきたかったからです。
満期を迎えたとき、ネット型との保険料の差が広がっていたので、ネット型の1年契約に切り替えました。
数字を覚えなくても大丈夫です。「値上がりが続く間は固定、満期が来たら比べ直す」という考え方だけ持ち帰ってもらえれば十分ですよ。
代理店型からネット型に切り替えたときの判断は、【自動車保険はなぜ差がつく?保険料を下げる8つのポイント【業界11年】】でくわしくお伝えしています。
ネット型の事故対応が心配な方は、【ネット型自動車保険の事故対応は大丈夫?代理店型と両方使った本音】も参考にしてください。
新車を買うときに、ディーラーで3年契約を勧められることもあります。
年齢条件や運転する人の範囲は、3年契約の途中でも変えられます。ただ、3年の間に一度も見直さず、契約したときの条件のまま続いていることもあります。
契約の前に今の家族に合った条件になっているかを確かめ、子どもが運転し始めるなど条件が変わったら、その時点で連絡しましょう。
ディーラーの保険の比べ方は、【ディーラーの自動車保険は高い?比べ方と乗り換えの注意点】でまとめています。
ゴールド免許の割引は、契約を始めた日の免許の色で決まります。
3年契約の途中でブルーからゴールド免許になっても、割引が反映されるのは満期の更新からです。同じように、車の料率クラスが下がっても、満期までは契約したときのクラスのままです。
もうすぐゴールド免許になる方は、3年契約にするより、1年契約で次の更新から割引を受けるほうが合う場合もありますよ。
3年契約のまま、新しい車に入れ替えられます(車両入替)。保険会社や代理店に連絡して、手続きをします。
車が変わると保険料も変わるので、差額を追加で払うか、返してもらうことになります。
車を買い替えるときは、3年契約を続けるか、ほかの会社と比べ直すかを考えるタイミングでもあります。
3年契約の途中でも、年齢条件や運転する人の範囲は変えられます。申し出た日から変わり、保険料の差額を追加で払うか、返してもらいます。
3年契約でも、毎年払う「年払い」や「月払い」を選べることが多いです。ソニー損保の3年契約は、年払い(3回)か、クレジットカードの月払い(35回)です。
払い方によって、途中で解約したときに戻る保険料の計算が変わります。月払いは戻らないか、戻っても少ないことが多いです。
3年分をまとめて払う必要はありません。払い方は、途中で乗り換える可能性も考えて選ぶと安心です。
2台目の車は、今の3年契約とは別に、新しくもう1つ契約します。
今の契約が11等級以上なら、2台目は7等級から始められることが多いです。
どちらの車に高い等級を付けるかは、【2台目の自動車保険料を抑える|等級の付け方と特約の重なり】で試算例つきで解説しています。
自動車保険の3年契約と1年契約は、次のように考えると決めやすいです。
契約の期間と乗り換え先の選び方しだいで、車に乗り続ける間の保険料の合計は数万〜数十万円変わることもあります。
毎年の案内が届いたときや満期の前には、同じ補償でほかの会社の保険料も比べてみましょう。
3年契約は「損な契約」でも「得な契約」でもありません。値上がりと事故と、途中で乗り換えたいかどうか。この3つで、自分の家庭に合うほうを選んでください。
保険料を下げるほかのポイントは、【自動車保険はなぜ差がつく?保険料を下げる8つのポイント【業界11年】】でまとめています。