無料保険相談はどこがいい?業界11年の4つの判断軸と選び方
ゆう
やさしい保険のえらびかた

「更新のお知らせを見たら、保険料がほぼ倍になっていた」
「担当の方から、更新のときに見直すより今見直したほうが安いと言われた」
ご相談では、こうした声をよく聞きます。
先に結論をお伝えすると、10年ごとに更新する保険は、更新のたびに保険料が上がります。
死亡保障の部分だけを見ると、10年ごとの更新で約2倍が目安です。
ただ、上がった保険料をそのまま払うか、提案された新しい保険に切り替えるかの二択ではありません。保障を減らして続けるなど、ほかの選び方もありますよ。
この記事では、どのくらい上がるのかを実際の見積もりで確かめます。
そのうえで、下げ方と提案された保険の確かめ方をお伝えします。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。
更新の前後は、保険を見直すいちばんのタイミングです。ここでの決め方ひとつで、これから払う保険料が数十万〜数百万円変わることもあります。
▶ 自分の保険を一緒に整理したい方へ|無料相談の使い方を見る
「更新のときに見直すより、今見直したほうが安いと言われたんですが、本当ですか?」
更新の1〜2年前に、こうしたご相談をいただくことがとても多いです。
20代や30代の方でも、新しいプランへの切り替えを勧められるのはよくあることです。
ただ、お話を伺うと、なぜ上がるのか・どのくらい上がるのかを知らないまま迷っている方がほとんどです。
ネット生保1社の公開見積もりで、10年ごとに更新する死亡保険の保険料を年齢別に調べました。
条件は男性・保険金額1,800万円です。
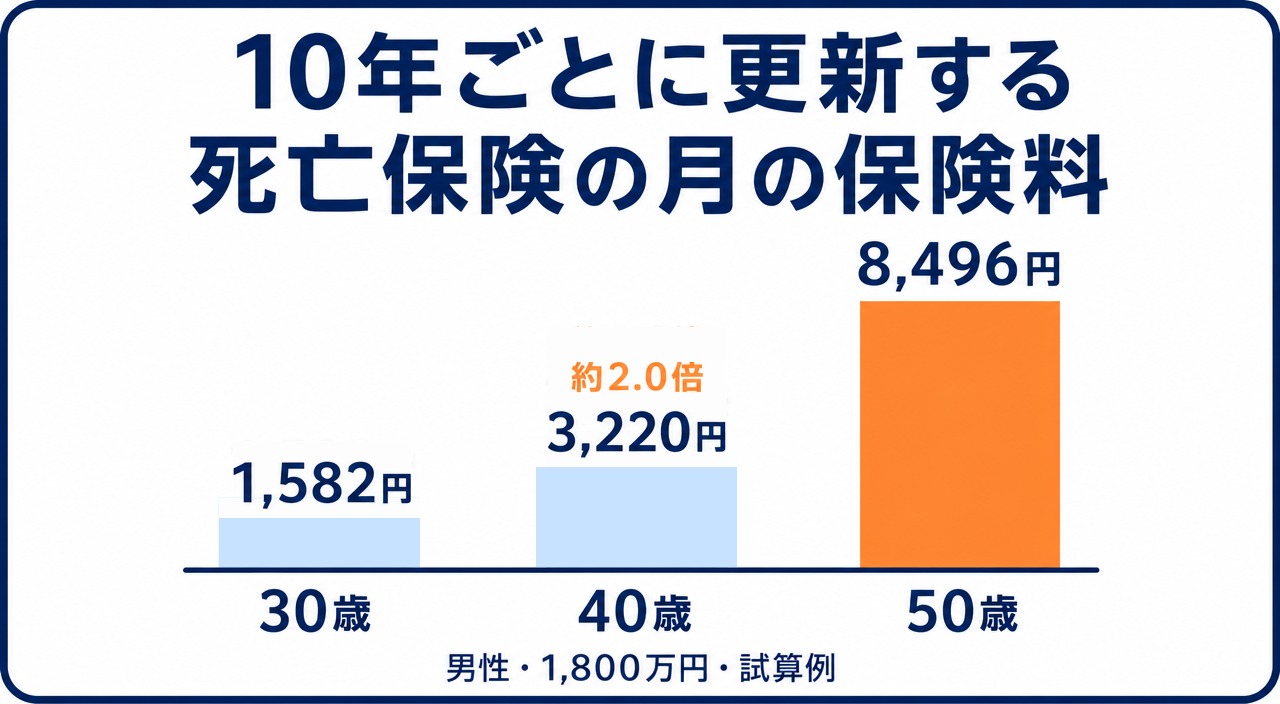
更新すると、その時の年齢で保険料を計算し直します。なので、年齢ごとの保険料が更新後の目安になります。
30歳で入った人は、40歳の更新で約2.0倍、50歳では入ったときの5倍以上になります。
35歳で入った人も、45歳の更新で2,212円から4,804円と、約2.2倍になります。
2026年11月時点の見積もりで、あくまで一例です。会社や条件によって金額は変わり、もっと大きく上がる場合もあります。
更新の間隔は10年だけでなく、15年や20年のものもあります。
同じ30歳で入った場合、間隔が長いほど、更新のときの上がり幅は大きくなります。
| 間隔 | 30歳 | 更新後 | 倍率 |
|---|---|---|---|
| 10年 | 1,582円 | 3,220円 | 約2.0倍 |
| 15年 | 1,906円 | 7,002円 | 約3.7倍 |
| 20年 | 2,284円 | 11,664円 | 約5.1倍 |
同じ見積もり(男性・1,800万円・月払)で、30歳で入った場合の金額です。
更新後の保険料は、10年なら40歳・15年なら45歳・20年なら50歳のものです。
更新の間隔は、保険証券に「保険期間10年」のように書かれています。15年や20年の方は1回の上がり幅が大きくなりやすいので、早めに確かめておきましょう。
大手の保険会社の保険は、1つの保険にいくつもの保障を組み合わせていることが多いです。
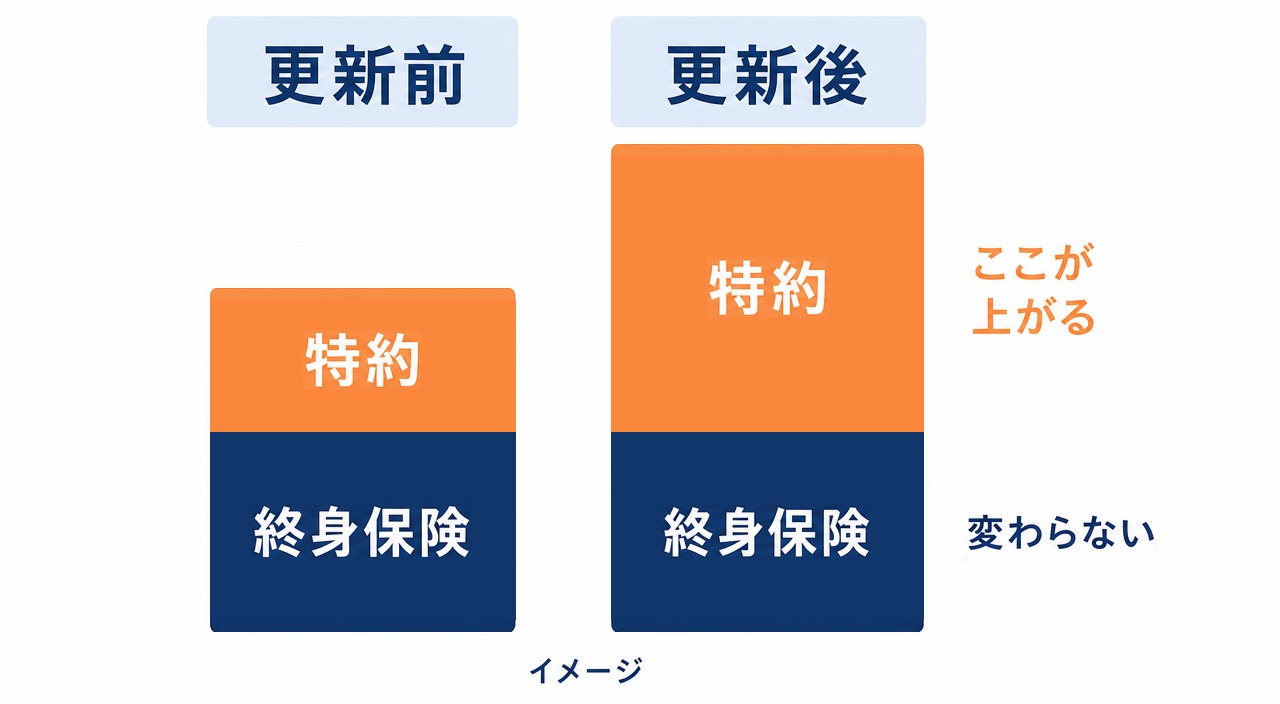
一生続く死亡保障(終身保険)を土台にして、そこに10年ごとに更新する死亡保障や、医療・がんの保障を「特約」として付ける形です。
更新で上がるのは、更新する特約の部分だけです。土台の終身保険の保険料は、払い終えるまで変わりません。
医療やがんの保障にも、10年ごとに更新するものがあります。
公開されている保険料の例で、30歳から40歳への更新を組み合わせてみると、次のようになります。
どれも10年ごとに更新する保障で、男性・月払の保険料です。
| 保障 | 30歳 | 40歳 | 倍率 |
|---|---|---|---|
| 死亡 1,800万円 | 1,582円 | 3,220円 | 約2.0倍 |
| 医療 入院日額5,000円 | 765円 | 1,097円 | 約1.4倍 |
| がん 一時金100万円 | 1,014円 | 1,441円 | 約1.4倍 |
| 合計 | 3,361円 | 5,758円 | 約1.7倍 |
死亡保障はネット生保1社の見積もり、医療とがんは別のネット生保の商品ページの保険料例です。
会社の違う商品を足した「たとえ」で、大手の保険の実際の保険料ではありません。
土台の終身保険があれば、全体の上がり方はさらに小さく見えます。
ご相談で見る更新では、保険料全体で1.3〜2倍くらいになる方が多いです。ただ、中身を分けると、死亡保障の特約がいちばん大きく上がっていることがよくあります。全体の倍率だけで決めないようにしましょう。
自分の保険のどこが上がるのかは、保険証券(契約の内容が書かれた書類)でわかります。
見るところは3つです。
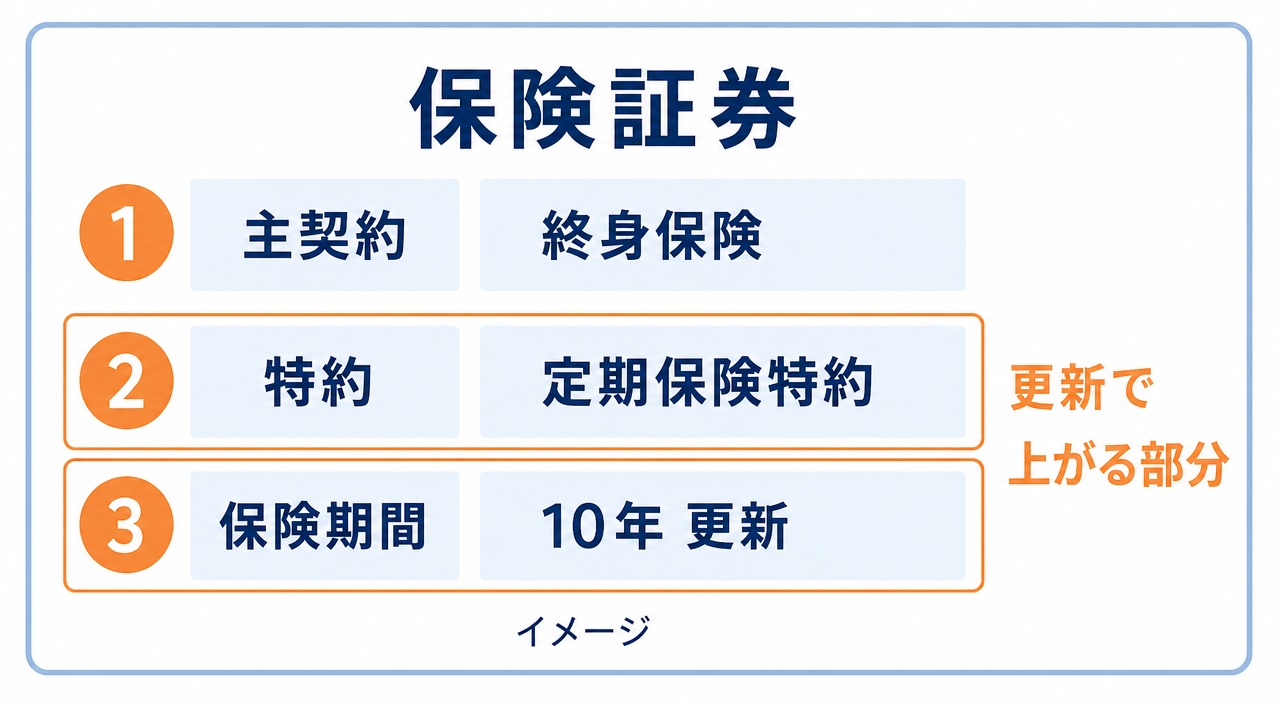
主契約が終身保険で、そこに定期保険特約が付いている保険は「定期保険特約付終身保険(定期付終身)」と呼ばれます。
結婚や就職のときに大手の保険会社で入った保険は、この形か、特約を組み合わせた形になっていることが多いです。
証券が見つからないときは、保険会社のマイページや更新の案内でも確かめられます。
説明を聞いてもよくわからないときは、今の担当者とは別の窓口に証券を見てもらうのも1つの方法です。
複数の保険会社を扱う窓口なら、会社をまたいで比べてもらえます。
相談先の選び方は【無料保険相談はどこがいい?業界11年の4つの判断軸と選び方】でまとめています。
更新とは、保険期間が終わったときに、同じ保障内容で契約を続けることです。
原則として、健康状態に関係なく、これまでと同じ保障で続けられます。
そのかわり、保険料は更新するときの年齢と保険料率で計算し直されます。
年齢が上がるほど、病気になったり亡くなったりする人の割合が高くなるので、更新前より高くなるのが一般的です。
更新できる年齢には上限があり、会社や商品によって違います。
保険料は上がりますが、健康状態に関係なく続けられるのは更新の大きな強みです。上がる金額と、続けられる安心の両方で考えましょう。
更新は、申し出がなければ自動で行われるのが一般的です。
「更新しない」「保障を減らして更新する」ときは、更新の前に申し出る必要があります。
申し出の期限は会社によって違い、満了日の2か月前の月末までとしているところもあります。
更新の案内が届いたときの選び方は、大きく分けて4つあります。
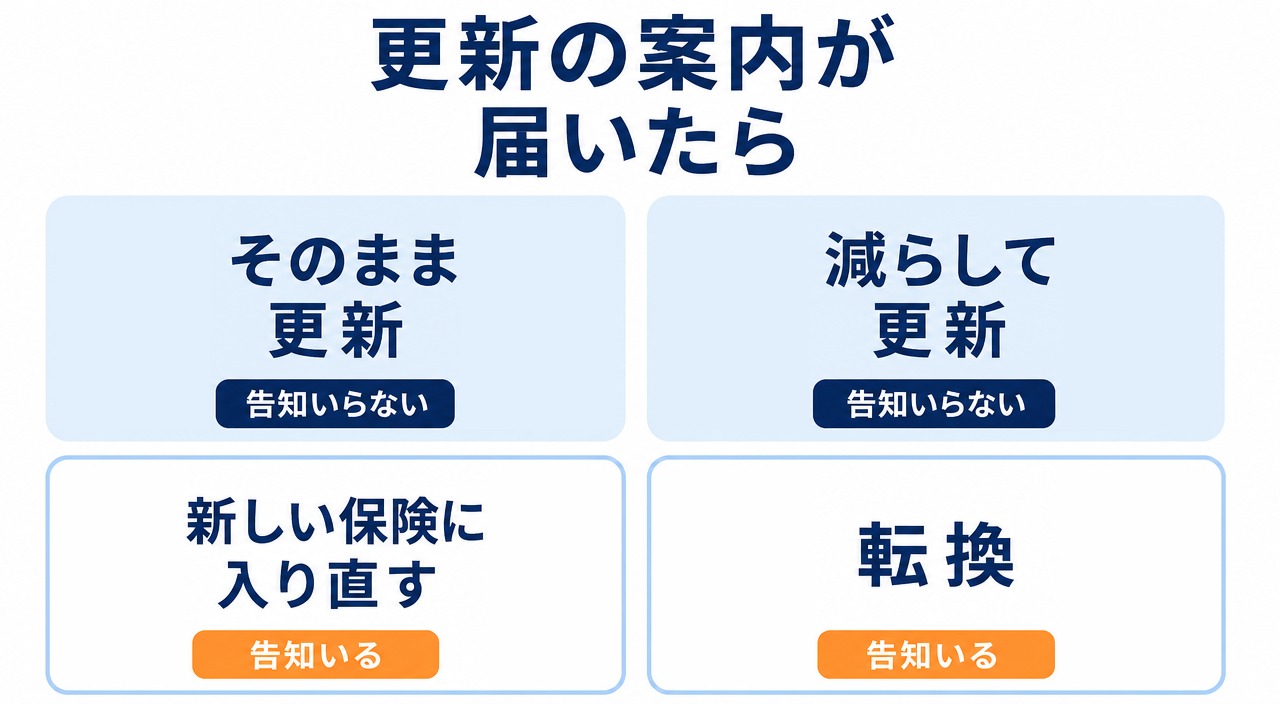
4つのうち、健康状態に関係なく選べるのは「そのまま更新」と「減らして更新」です。
減らして更新は、今の保険をそのまま活かしながら、保険料の上がり幅を抑える方法です。
今の保険金額の範囲内で減らすなら、告知なしで手続きできることが多いです。
どこまで減らすかは、後半の「必要保障額で決める」で考えます。
「全部やめるか、そのまま続けるか」で迷う方が多いですが、その間に「減らして続ける」という選び方があります。
健康で保障の形から見直したいなら、新しい保険に入り直す方法もあります。
子育て世帯の死亡保障なら、毎月お給料のように受け取れる収入保障保険が、保険料を抑えやすい選び方です。
ただし、今の保険を先に解約しないことが大切です。
乗り換えの手順は【収入保障保険と定期保険の違い|どっちを選ぶ?乗り換えと税金も解説】で詳しくお伝えしています。
収入保障保険の選び方は【収入保障保険はやめたほうがいい?共働き世帯の必要性と選び方】をご覧ください。
「更新のときより、今のほうが安いですよ」という説明は、間違いではないことが多いです。
更新の1〜2年前なら、更新のときより年齢が若い分、同じ保障でも更新後の保険料より安くなることがあるからです。
ただ、提案の保険料が「今払っている保険料より安い」とは限りません。
ご相談でも、「更新よりは安いけれど、今より上がるのでどうしたらいいか」と迷われる方が多いです。
提案を受けたら、次の3つを確かめましょう。
提案書では、更新後の保険料と提案の保険料だけが並んでいることがあります。
年齢が上がっている分、同じ保障で入り直しても、今払っている保険料よりは高くなるのが一般的です。
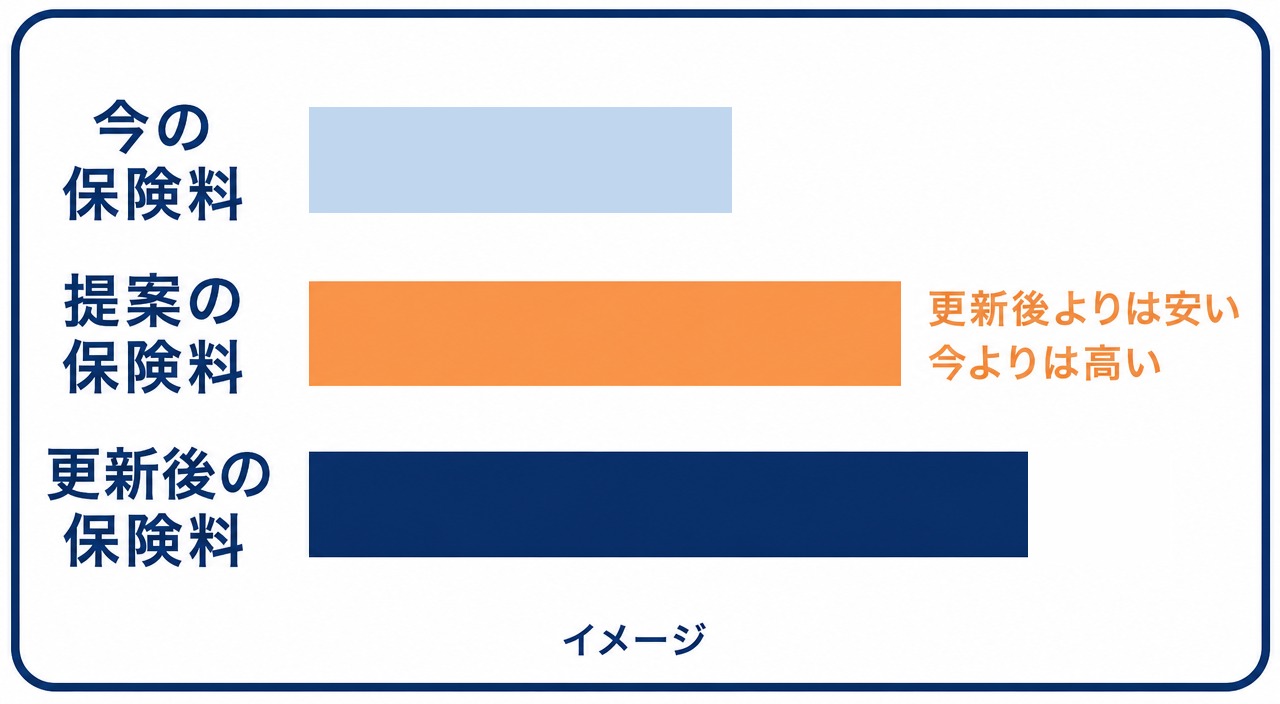
3つを並べると、今より毎月いくら増えるのかがはっきりします。
上がり幅を抑えたプランは、どこかの保障を小さくしていることがあります。
変わったところが、自分の家庭にとって減らしてよい部分かどうかは、このあとの「必要保障額で決める」で確かめます。
提案される新しいプランも、10年ごとなどに更新する形がほとんどです。
その場合、次の更新でまた保険料が上がります。
今回の上がり幅を抑えても、次の更新のときには年齢がさらに上がっているからです。
「次の更新はいつで、そのときの保険料はいくらですか」と聞いて、提案書でも確かめましょう。
提案書を見るときは「今の保険と比べて、何が増えて、何が減ったのか」を1つずつ聞いてみてください。わかるまで説明してくれる担当者なら、安心して相談を続けられますよ。
提案の受け止め方は【【保険知識0の方へ】保険相談に行く前に知っておきたい考え方4選】でもまとめています。
保険証券・更新の案内・提案書は専門用語が多く、見方がわからなくて当然です。
ご相談でも「他でも聞いてみたくて」「比べてみたくて」と来られる方がとても多いです。
提案した担当者に聞くだけでなく、別の窓口に見てもらうと、自分では気づかなかった違いが見えてきます。
この3つを持っていけば、「どこが上がるのか」「提案で何が減ったのか」を一緒に確かめられます。
複数の保険会社を扱う窓口なら、今の会社以外の保険とも比べられます。
別の窓口に聞くのは、今の担当者に失礼なことではありません。大きな買い物ほど、2か所で話を聞いてから決める方が多いですよ。
証券や提案書を、別の窓口で一緒に確かめたい方へ
無料相談の使い方を見る
更新の前後に勧められることが多いのが「転換」です。「下取り」と呼ばれることもあります。
ご相談では、説明は受けたけれど、メリットとデメリットをよくわからないまま申し込んだという方がとても多いです。
転換とは、今の保険を活用して、同じ会社の新しい保険に入り直す方法です。
今の保険の積み立ての部分や配当金を「転換価格(下取り価格)」として、新しい保険の一部に充てます。
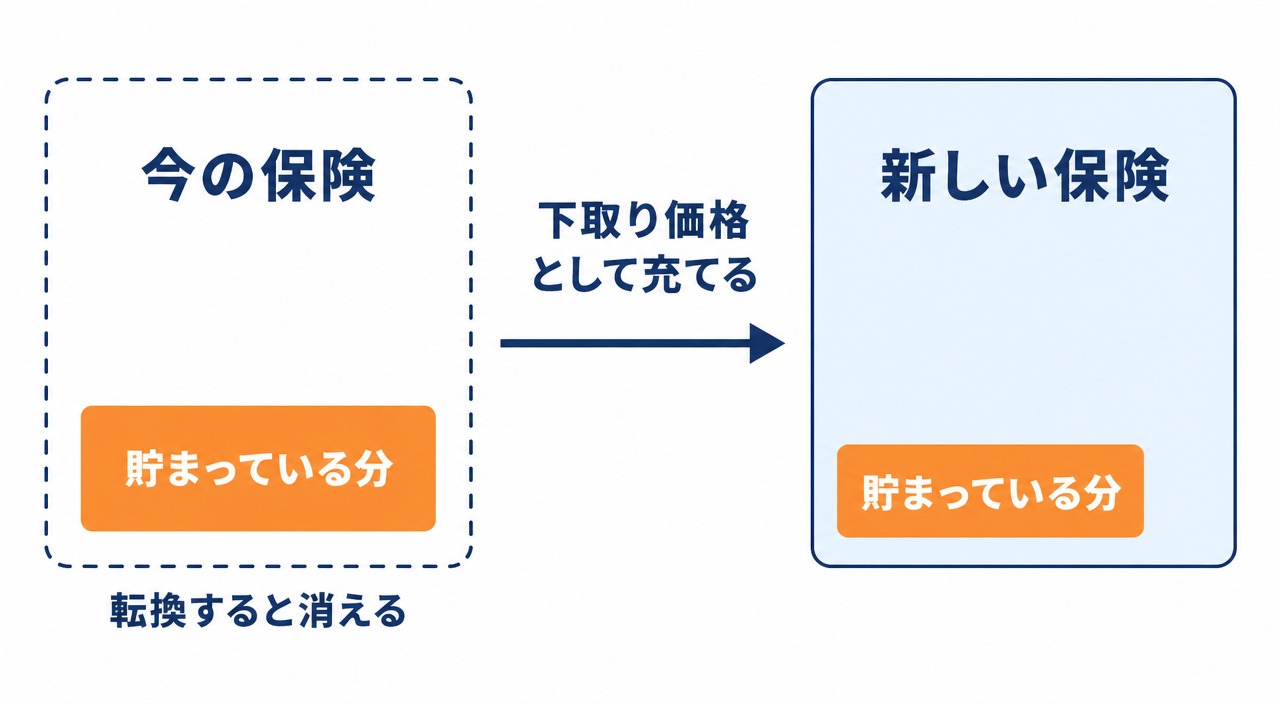
転換すると、今の保険は一般的に消滅します。
新しい保険の保険料は、転換するときの年齢と保険料率で計算されます。告知(または診査)も必要です。
| メリット | デメリット |
|---|---|
| 保障の組み合わせ・金額・期間をまとめて変えられる | 予定利率(保険会社が約束した運用の利回り)が下がる場合がある |
| 貯まっている分を充てるので、保険料を抑えられることがある | 保険料が軽くなるのは、充てた分を使い切るまでのことがある |
| 同じ会社のまま手続きできる | 貯まっている分が使われ、土台の終身保険が小さくなることがある |
| — | 告知が必要なので、健康状態によっては転換できない |
特に、昔に入った終身保険は予定利率が高いことが多く、転換で手放すと損になる場合があります。
今の保険の予定利率は、保険会社のコールセンターで教えてもらえます。
転換が悪いわけではありません。ただ、今の保険の何を手放すのかをわかったうえで決めてほしいと思っています。わからないまま申し込む方が本当に多いので、その場で決めずに一度持ち帰り、必要なら別の窓口にも書面を見てもらいましょう。
「払いすぎじゃない?」と言われても、比べたことがなければ、どこまで下げていいのかわかりませんよね。
下げてよいかどうかは、平均や周りの保険料ではなく、自分の家庭に必要な額で決まります。
必要保障額を出すときは、まず「必要になるお金の総額」を考えます。
もし保険も公的な支えもなかったら、まるごと自分で払うといくらかかるか、という金額です。
そこから次の順番で引いていきます。
団信は民間の保険ですが、住宅ローンを組むと付いてくる支えなので、2つ目で一緒に引きます。
共働きなら、毎月の総額は亡くなった人の手取りで考えられます。そこから遺族年金と、団信でなくなる返済を引いた分が、毎月の足りない分です。
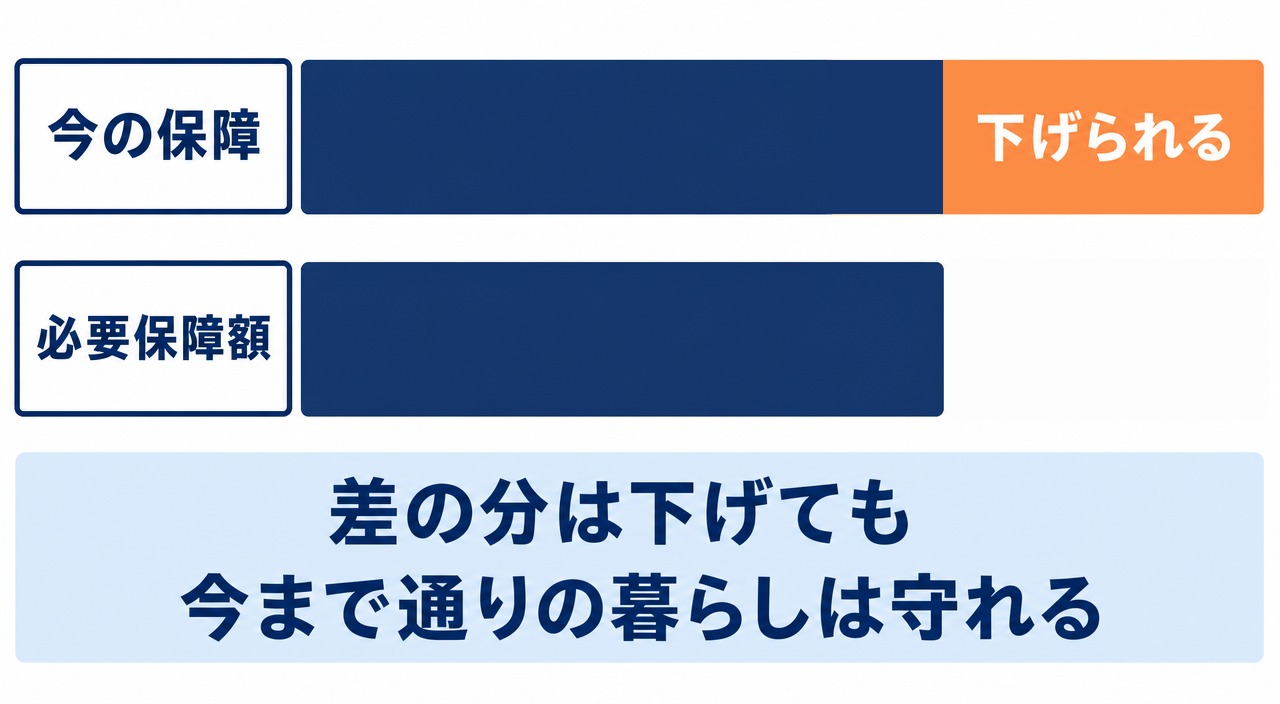
今の保障が必要な額より大きければ、差の分は下げても、今まで通りの暮らしは守れます。
計算の手順と計算例は【必要保障額の計算方法|共働きが”引き算”で出す死亡保険の目安】で詳しくお伝えしています。
遺族年金の金額は【遺族年金はいくら?共働きの早見表と足りない分の出し方】の早見表で確かめられます。
必要な額を出しても、保険料が重いと感じることはあります。
そのときは保障を下げて、足りない分をどこで補うかを家庭で決めます。
下げる順番は、【必要保障額の計算方法|共働きが”引き算”で出す死亡保険の目安】の「保険料が重いときは、保障を下げて『どこで補うか』を決める」で7つにまとめています。
働き方が変わって手取りが減ると、保険料の負担は重く感じます。
このとき、夫婦それぞれの必要な額は次のように変わります。
夫婦の保障を一緒に見直すと、保険料を抑えながら、足りないところを残せます。
子どもが小さいうちに保障をゼロにするのは心配ですよね。全部やめるかどうかではなく、必要な額まで下げるという考え方をおすすめしています。
新しい保険への切り替えを申し込んだけれど、告知の結果入れなかった、というご相談もあります。
そのまま更新していいのか迷う方も多いですが、今の保険は大きな味方になります。
今の保険の更新は、原則として健康状態に関係なく続けられます。
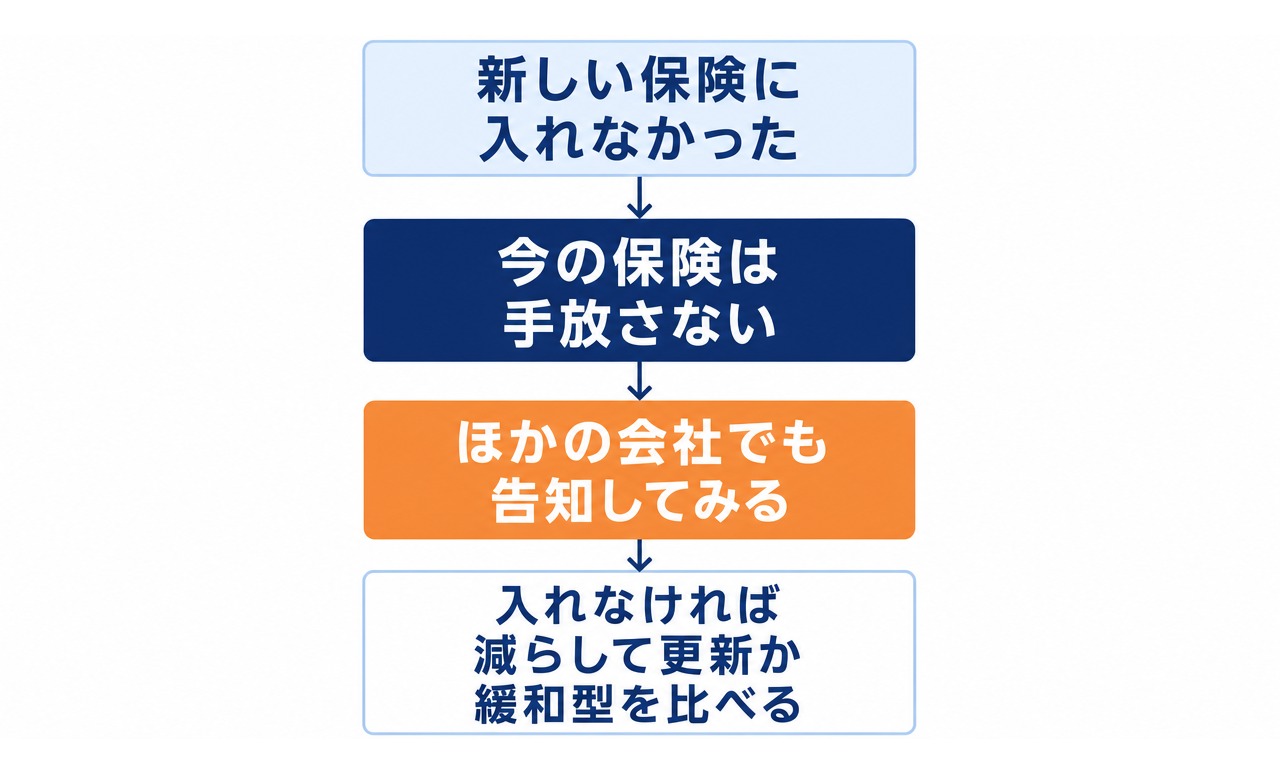
新しい保険に入れなかったときは、まず今の保険を手放さないことが大切です。
保障が大きすぎると感じるなら、必要な額まで減らして更新する方法もあります。
保険に入れるかどうかの基準(引受基準)は、保険会社によって違います。
1社で入れなくても、ほかの会社ではそのまま入れたり、条件付きで入れたりすることがあります。
条件付きの例は、次のようなものです。
条件付きでも、このあと紹介する引受基準緩和型より、保険料を抑えられることがあります。
複数の保険会社を扱う窓口なら、告知の内容をもとに、入れそうな会社を一緒に探せます。
どの会社でも、告知は事実をそのまま伝えましょう。事実と違う告知をすると、いざというときに保険金を受け取れないことがあります。
ほかの会社でも入れなかったときは、告知の項目を少なくした「引受基準緩和型」の保険もあります。
入りやすいかわりに、保険料は通常の保険より高めです。
今の保険を減らして更新するのと、どちらが保険料を抑えられるか比べましょう。
健康状態が変わったあとは、更新できる保険を持っていること自体が強みになります。新しい保険に入れなかったときは、今の保険を手放さずに、ほかの会社も含めて考えましょう。
更新しない特約の保障は、保険期間が終わるとなくなります。
特約だけ更新しない場合、土台の終身保険などの主契約は一般的にそのまま続きます。
「更新しない」を選ぶ前に、なくなる保障の代わりが必要かどうかを、必要保障額で確かめておきましょう。
次の保険を決める前に解約するのはおすすめしません。
更新の前に見直すなら、新しい保険の契約が成立してから、今の保険を解約する順番で進めます。
更新の前に見直すメリットは、新しい保険に今の年齢で入れることです。健康なうちに、早めに比べておくと選択肢が広がります。
解約はいつでもできます。保障を減らす手続きも、多くの保険で更新後にできます。
ただし扱いは会社や保険によって違うので、保険会社に確かめましょう。
うっかり自動で更新されても、慌てなくて大丈夫です。必要な額を出してから、減らすかどうかを決めましょう。
10年ごとなどに更新する医療保険やがん保険も、更新のたびに保険料が上がります。
この記事の例では、30歳から40歳への更新で、どちらも約1.4倍でした。
医療保険の選び方は【医療保険の選び方|共働き家族が入院日額・特約・期間を最小の保険料で決める基準】、がん保険は【がん保険の選び方|3タイプの違いと一時金の額・期間を決める手順】でお伝えしています。
医療やがんの保障は、一生続くタイプにするか、更新するタイプにするかでも保険料が変わります。更新のタイミングで、どちらが合うか考えてみましょう。
平均と比べるより、自分の家庭に必要な額と比べるほうが確かです。
年代別の平均の見方は【【20代30代の保険料】平均は払いすぎ?子育て世帯の正しい選び方】でまとめています。
更新の前に確かめるかどうかで、これから払う保険料は数十万〜数百万円変わります。
自分で見当をつけたうえで、最後の確認として別の窓口の無料相談を使うと、提案も落ち着いて比べられます。
更新の案内は、保険を見直すよい機会です。上がった金額に驚いて決める前に、まず中身を確かめるところから始めましょう。
更新するか見直すか、別の目でも確かめてから決めたい方へ
無料相談の使い方を見る