2台目の自動車保険料を抑える|等級の付け方と特約の重なり
ゆう
やさしい保険のえらびかた
耐震等級3の家を建てると、地震保険料は半額になります。
それでも「そもそも頑丈な家なら、地震保険はいらないのでは?」と迷う方は多いと思います。
この記事では、耐震等級3でも防げない3つの被害と、半額の割引を受けるための条件をお伝えします。
あわせて、3,500万円の家で地震保険料がいくら下がるかの試算と、付けるか決める3つのポイントもまとめました。
住宅ローンを返す35年で見ると、割引のある・なしだけで地震保険料が約95万円変わる計算です(料率が変わらない前提の試算例)。
保険代理店で11年間、1,000世帯以上の相談を受けてきた立場から、「外してもいい家」の条件まで書いています。
耐震等級3の家のご相談では、割引率の大きさを知って「半額になるなら付けようか」と決めた方もいました。
耐震等級3の家は、地震保険を「外すか」より「割安に付けられるか」で考えたほうが、決めやすい場面が多いからです。
まずは、耐震等級3で防げる被害と防げない被害から見ていきましょう。
耐震等級は、住宅の性能を表す国の制度(住宅性能表示制度)で決められた地震への強さの等級です。
耐震等級3はいちばん高い等級で、建築基準法で求められる最低ラインの1.5倍の力に耐えられるように設計されています。
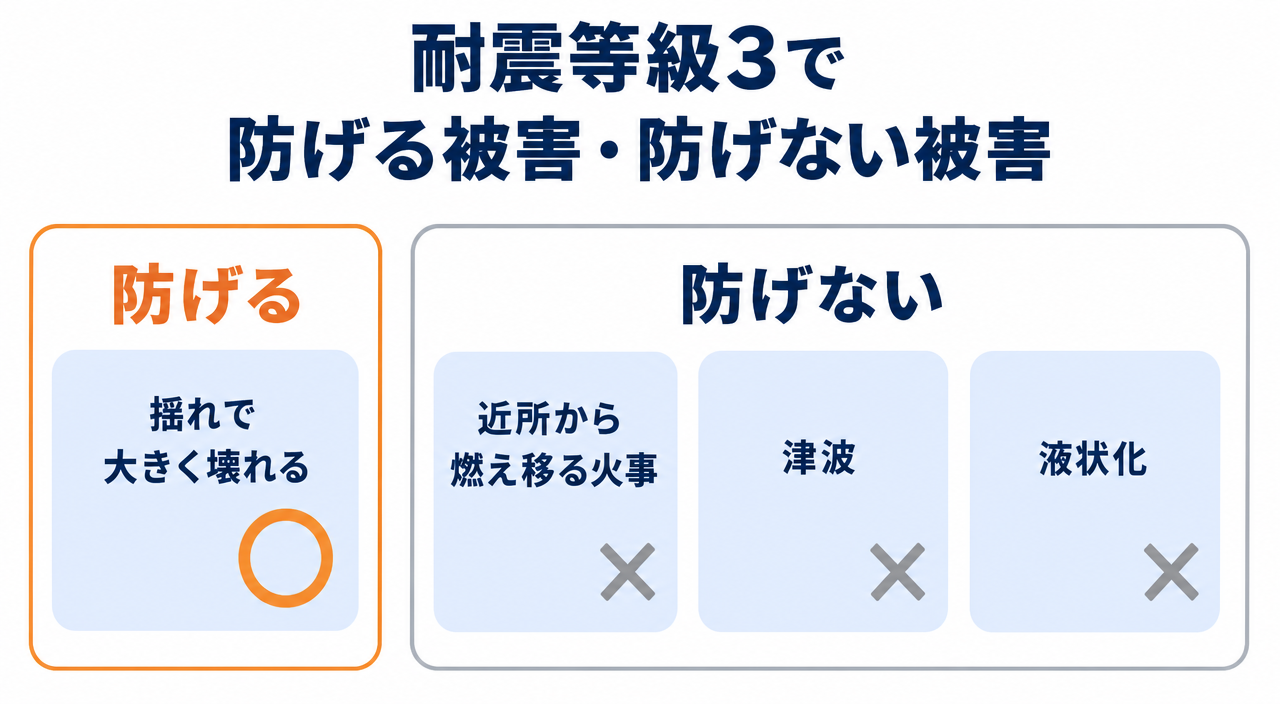
熊本地震で被害の大きかった益城町中心部では、耐震等級3の木造住宅は次のような結果でした(国土交通省の調査)。
揺れに対しては、とても頼りになる家だといえます。
ただ、地震の被害は揺れで壊れるものだけではありません。
近所から燃え移る火事・津波・地盤の液状化は、家の強さとは別の話です。
そして地震が原因の火事は、火災保険ではほとんど補償されません。
耐震等級3の家で地震保険を考えるときは、次の目安で見てみてください。
付けたほうがいい家は、次のような家です。
外してもいい家は、次のような家です。
新築で住宅ローンが始まったばかりの家は、多くが「付けたほうがいい家」に当てはまります。
耐震等級3は「家が壊れにくい」という強みです。地震保険は「壊れたあとの暮らし」を支えるもの。役割が違うので、片方があればもう片方がいらない、とはなりにくいですよ。
いちばん見落とされやすいのが、地震が原因の火事です。
火災保険は、地震による火災を補償の対象から外しています。
近所から燃え移って全焼した場合も同じです。
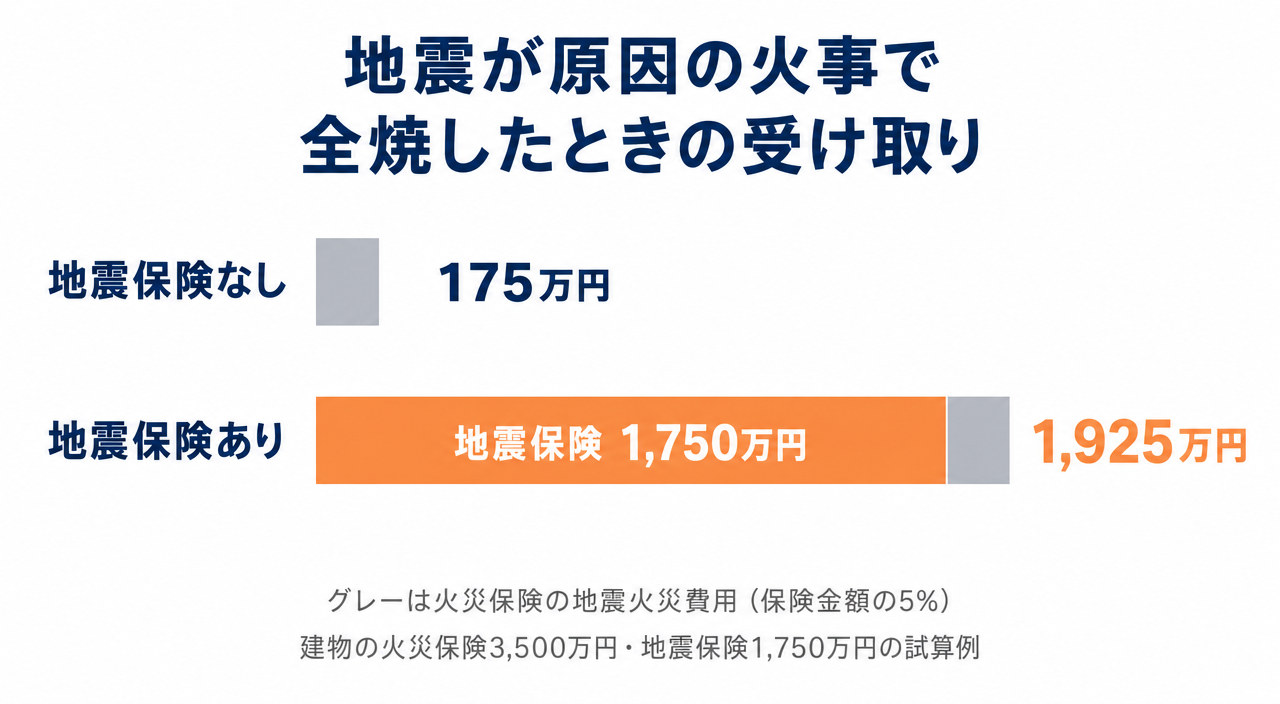
多くの火災保険には「地震火災費用保険金」という補償が付いていますが、出るのは火災保険の金額の5%までです(1敷地300万円が限度の会社が多い)。
3,500万円の家なら、全焼しても火災保険から出るのは175万円です。
地震保険を建物に1,750万円(火災保険の50%)付けていれば、全焼して「全損」と判定されると1,750万円が出ます。
火災保険の地震火災費用175万円と合わせると、受け取りは1,925万円です。
耐震等級3でも、隣の家から燃え移る火事は防げません。
住宅が密集した地域では、ここが地震保険を付けるいちばん大きな理由になります。
津波と液状化は、建物をどれだけ強くしても防げない被害です。
どちらも、備えるなら地震保険になります。
まずはハザードマップで、自宅が津波や液状化の想定区域に入っていないかを見ておきましょう。
建物が無事でも、揺れで家具が倒れたり家電が壊れたりすることはあります。
家財の地震保険は、建物とは別に「家財の火災保険」に付けるものです。
家財の火災保険を付けていない場合は、家財の地震保険も付けられません。
家財を貯蓄で買い直せるなら、家財は外して建物だけに地震保険を付ける考え方もあります。
家財の補償の考え方は、【家財保険はいらない?】で解説しています。
「頑丈な家だから」と外す方の多くは、揺れのことだけを考えています。燃え移る火事・津波・液状化まで思い浮かべてから決めると、後悔しにくいと思います。
ここからは、実際の見積りで地震保険料を比べてみます。
条件は次のとおりです。
3,500万円は、土地を買って家を建てた人の建設費(土地代を除く)の全国平均・約3,740万円より少し控えめな金額です(住宅金融支援機構「フラット35利用者調査」2025年度)。
耐震等級の割引がない新築(建築年割引10%)は、5年一括で304,330円でした。
耐震等級3(50%割引)なら、5年一括で169,050円になります。
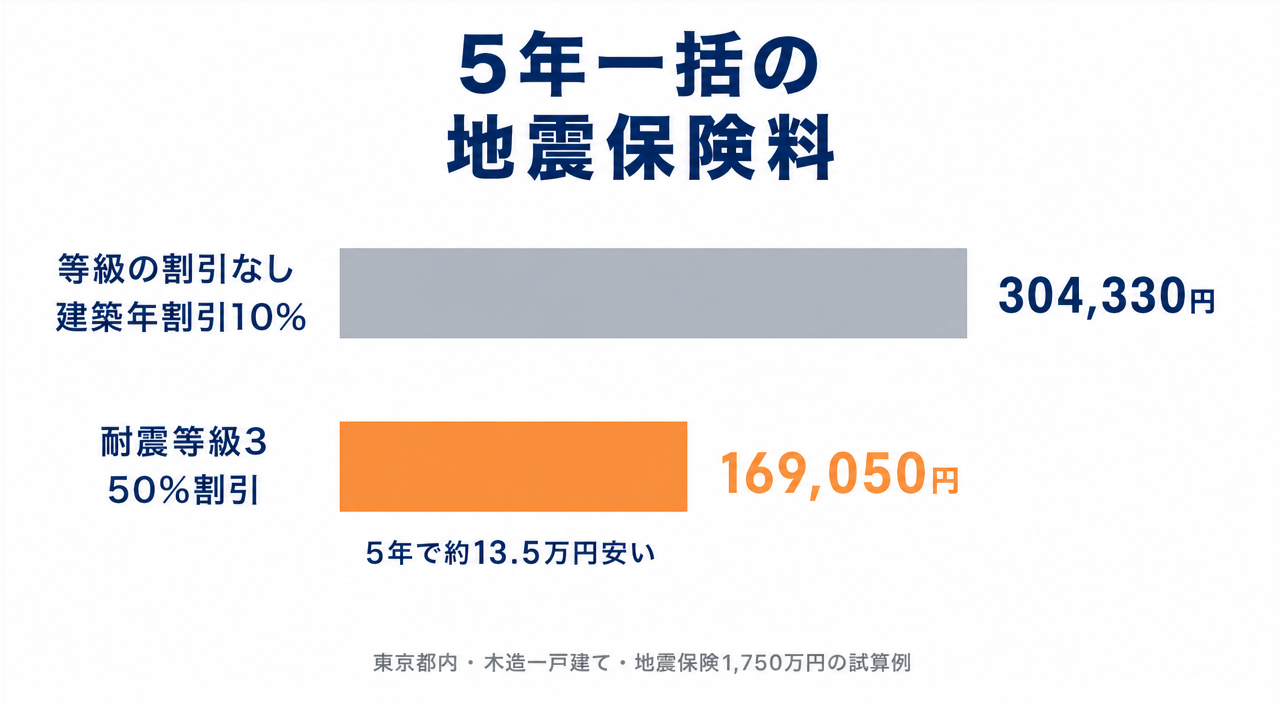
5年で約13.5万円、住宅ローンの35年で見ると約95万円の差です(料率が変わらない前提)。
地震保険の保険料は国と保険会社が共同で決めているので、同じ条件ならどの保険会社で入っても同じ額です。
あくまで一例で、地域や建物の金額によっては差がもっと大きくなる場合もあります。
地震保険の割引は4種類あり、2つ以上が当てはまっても使えるのはいちばん大きい1つだけです。
| 割引の種類 | 割引率 | 対象になる建物 |
|---|---|---|
| 免震建築物割引 | 50% | 住宅性能表示の法律(品確法)にもとづく免震建築物 |
| 耐震等級割引 | 等級3:50%/等級2:30%/等級1:10% | 品確法にもとづく耐震等級がある |
| 耐震診断割引 | 10% | 耐震診断・耐震改修で今の耐震基準を満たす |
| 建築年割引 | 10% | 1981年6月以降に新築された |
新築なら、耐震等級の書類がなくても建築年割引の10%は付きます。
耐震等級3の書類を出すと、その10%が50%に置き換わる仕組みです。
地震保険料は、都道府県と建物の構造で大きく変わります。
同じ金額の木造の家でも、東京都と北海道では保険料が3倍以上違います。
自分の家で割引前と割引後の保険料を比べたい方は、5項目の入力で計算できるツールを使ってみてください。
【地震保険料シミュレーション】では、耐震等級の割引を選ぶと割引後の保険料がすぐに分かります。
半額でも5年で17万円ほどです。安い買い物ではありませんが、全焼したときに受け取れる額と並べると見え方が変わりますよ。
耐震等級の割引は、家が実際に等級3の強さでも、書類を出さなければ使えません。
使える書類は、次のようなものです。
どれも、第三者の評価機関や行政が性能を確かめた書類です。
保険会社には、コピーを出せば受け付けてもらえることが多いです。
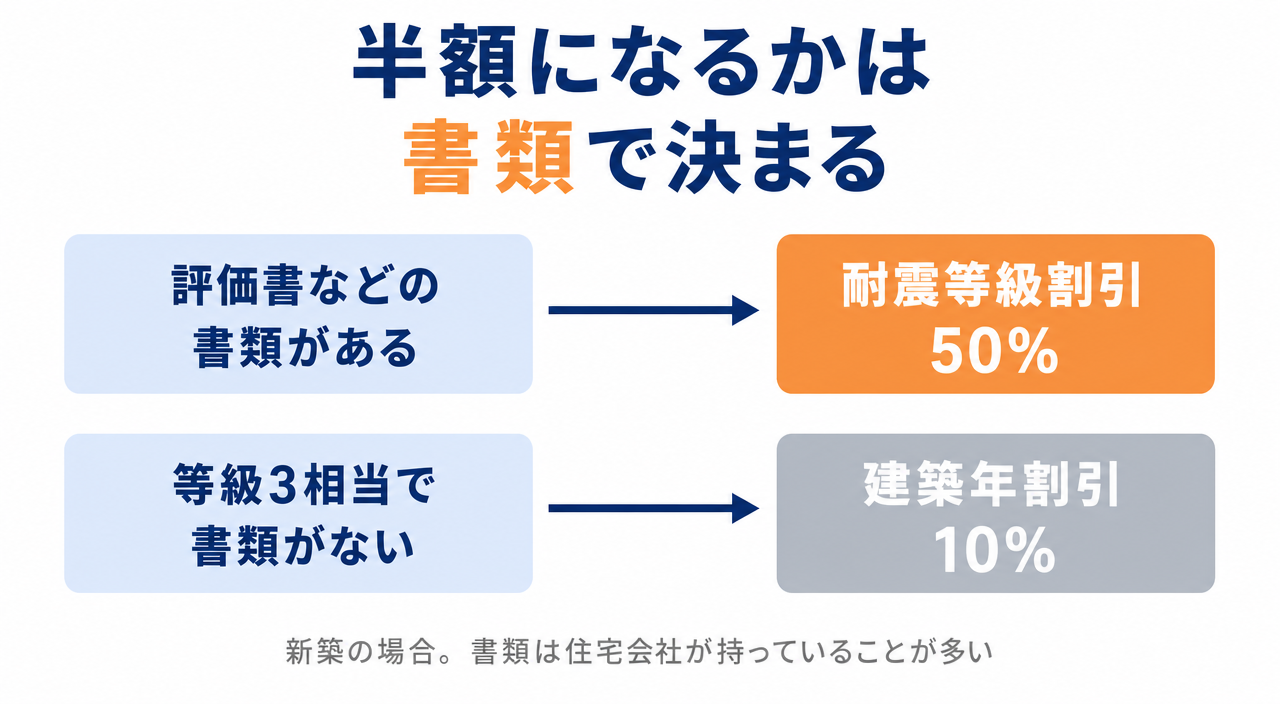
注意したいのが「耐震等級3相当」という言い方です。
「相当」は、評価機関の審査を受けずに、住宅会社が自社の計算で「等級3と同じくらいの強さ」と説明している場合に使われます。
この場合は評価書がないので、地震保険の耐震等級割引は使えません。
新築なら、建築年割引の10%だけになります。
ハウスメーカーや銀行から届く火災保険の見積書には、地震保険の割引の種類が書かれています。
耐震等級3の家なのに「建築年割引」と書かれていたら、書類がまだ出ていない可能性があります。
担当者に「耐震等級割引の書類を出せば変わりますか?」と聞いてみましょう。
書類は家を建てた住宅会社が持っていることが多いです。「評価書のコピーをください」と一言かけるだけで、5年で十数万円変わることもありますよ。
地震で家が壊れたとき、国の「被災者生活再建支援金」を受け取れる場合があります。
ただし、対象になるのは大きな被害のときだけです。
さらに、一定以上の被害が出た災害(市町村で10世帯以上が全壊した場合など)でなければ、制度そのものが使えません。
耐震等級3の家で起こりやすい「小さな被害」は、国の支援金ではほぼカバーされないと考えておきましょう。
いちばん大きな被害になりやすい「近所から燃え移って全焼した場合」で考えてみます。
出発点は「もし保険も公的な支えもなかったら、まるごと自分で払うといくらかかるか」です。
3,500万円の家を建て直す費用に、仮住まいや片付けなどの費用を約100万円足して、必要になるお金の総額は約3,600万円とします。
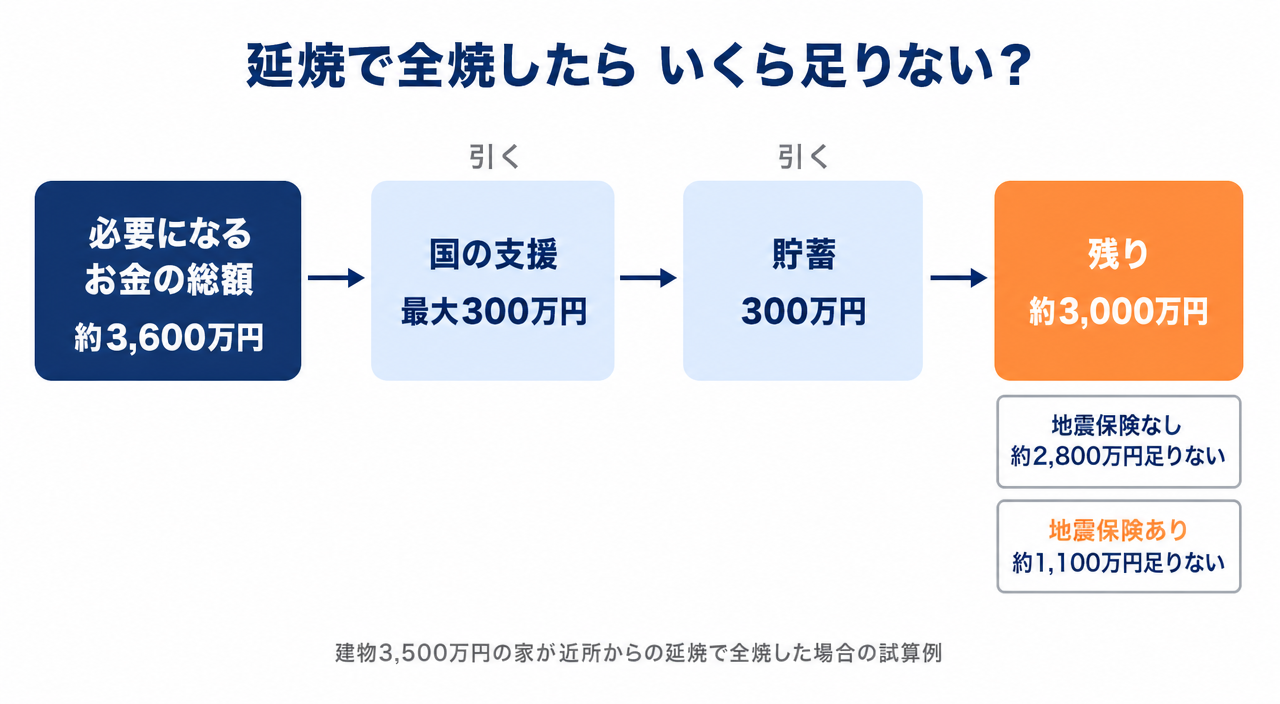
残り約3,000万円に、保険から入るお金を当てはめると次のようになります。
全額はまかなえませんが、建て直すか住み替えるかを選べるくらいの資金は残ります。
金額は試算のための仮定で、あくまで一例です。
家が燃えても壊れても、住宅ローンの返済は続きます。
ローンを払いながら、仮住まいの家賃や修理費を貯蓄から出せるかどうかが、地震保険を付けるかの分かれ目です。
地震保険は、被害の大きさに応じて4段階で支払われます。
国の支援が出ない小さな被害でも、修理費の足しになるお金が出るのも地震保険の役割です。
金額は建物の時価が上限です。
上乗せ特約で火災保険と同じ額まで備える方法は、【地震上乗せ特約は必要?】で解説しています。
地震保険は「家を建て直す保険」ではなく「暮らしを立て直す資金」です。ローンが残っている間は、その資金を貯蓄だけで用意できるかを考えてみてください。
私の自宅は、耐震等級の評価を取っていない家です。
地震保険の割引は、新築の建築年割引10%だけが付いています。
それでも、建物には地震保険を付けて、5年一括で契約しています。
理由は3つあります。
一方で、家財は貯蓄で買い直せる金額になってきたので、次の更新で外すことを考えています。
「出にくいから外す」のではなく、「貯蓄で埋められるものは外す・埋められないものは残す」という線引きです。
耐震等級3の家なら、同じ補償が半額で手に入ります。
私の家より、地震保険を付ける理由ははっきりしていると思います。
数字を覚えなくても、考え方として「貯蓄で建て直せないものだけ保険で備える」とだけ覚えてもらえれば十分です。耐震等級3は、その保険を安く買える強みですよ。
耐震等級の割引は、地震保険の制度です。
火災保険の保険料は、主に建物の構造の区分(M・T・H構造)や所在地・築年数で決まります。
木造でも「省令準耐火構造」(火事に強い国の基準を満たす構造)ならT構造になり、火災保険料が下がる場合があります。
「耐震等級3で火災保険が安くなる」と思っている方は意外と多いです。半額になるのは地震保険の部分ですよ。
建物が変わらなければ、更新後も同じ割引を続けて受けられます。
更新や保険会社の乗り換えでは、前の保険証券で割引の種類を確かめられる会社が多いです。
ただし、割引率そのものは料率の見直しで変わることがあります(耐震等級3は2014年に30%から50%へ広がりました)。
評価書は更新や乗り換えでまた使うことがあるので、保険証券と一緒に保管しておくと安心です。
長期優良住宅の認定を受けた家は、耐震等級の割引を受けられる場合があります。
ただし、割引率は書類に書かれた耐震等級で決まります(等級2なら30%、等級3なら50%)。
認定通知書と、耐震等級が書かれた設計内容説明書をセットで出しましょう。
「長期優良住宅=等級3」とは限りません。設計内容説明書で等級の数字を見ておくのがポイントです。
耐震等級3の家は、揺れで大きく壊れにくい家です。
それでも、近所から燃え移る火事・津波・液状化は防げません。
地震が原因の火事は、火災保険からは5%しか出ないことも覚えておきましょう。
付けるかどうかは、次の3つで決められます。
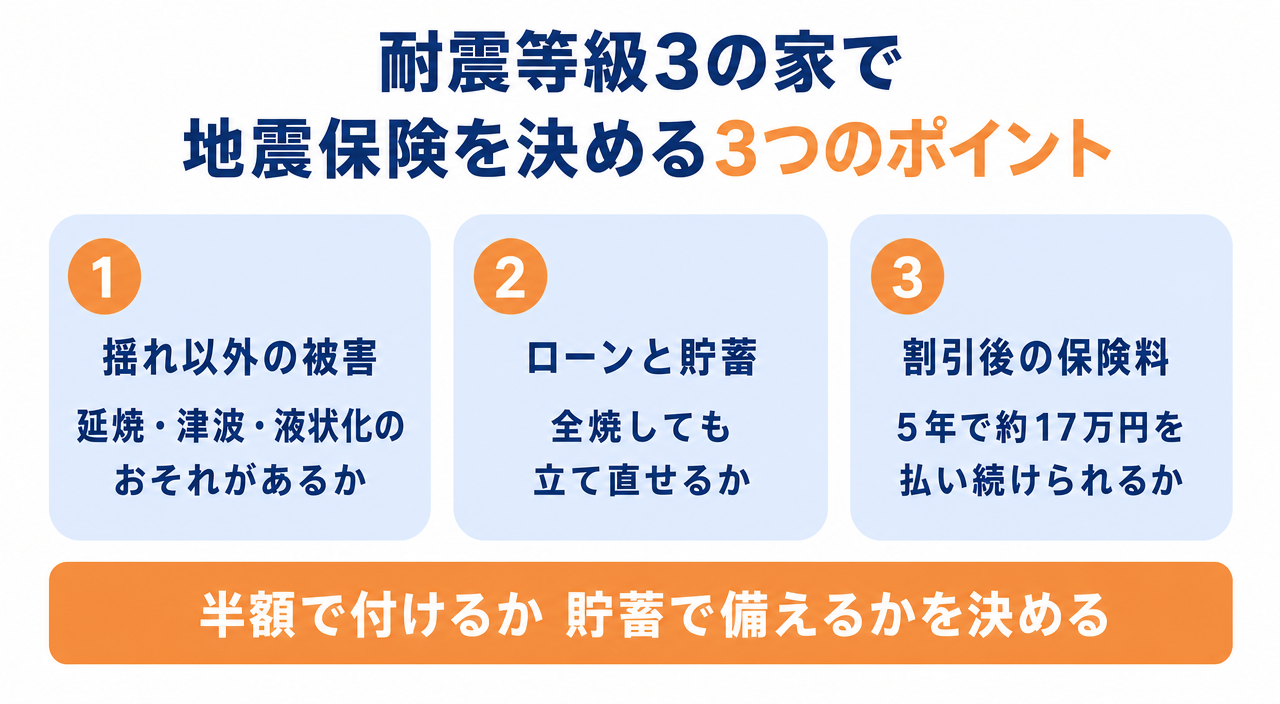
付けると決めたら、半額の条件は「書類」です。
「耐震等級3相当」ではなく、評価書や長期優良住宅の書類があるかを住宅会社に確かめましょう。
割引のある・なしだけで、住宅ローンの35年で地震保険料が約95万円変わることもあります。
地震保険の保険料はどこで入っても同じですが、セットになる火災保険の保険料は会社によって差があります。
火災保険ごと比べて、地震保険を付けた場合・付けない場合の保険料を並べてみると、決めやすくなりますよ。
火災保険の補償全体の見直し方は、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】で解説しています。
津波以外の水の被害(洪水・内水氾濫)への備えは、【火災保険の水災はいらない?】をご覧ください。