自動車保険が高くなったのはなぜ?更新で上がる4つの理由と対処法
ゆう
やさしい保険のえらびかた
ハウスメーカーや銀行から火災保険の見積りをもらったけれど、「水災」を付けたままでいいのか迷っていませんか。
水災について詳しい説明がないまま、見積りだけ渡されることはよくあります。
この記事では、水災を外すと保険料がどれくらい変わるのかを、実際に見積りを取った試算例でお見せします。
そのうえで、自分の家に水災が必要かを決めるためのポイントをお伝えします。
水災を付けるかどうかで、住宅ローンを払い終わるまでの保険料が数十万円変わることもあります。
保険代理店で11年間、1,000世帯以上の相談を受けてきた経験から、できるだけわかりやすくまとめました。
水災は「なんとなく付けたまま」か「なんとなく外す」になりやすい補償です。自分の家に必要かどうかを決められるように、順番に解説します。
火災保険の水災補償は、台風や大雨による洪水・高潮・土砂崩れなどの被害に備えるものです。
火事や落雷の補償と違って、多くの火災保険では水災を付けるか外すかを自分で選べます。
名前が似ていますが、雨漏りや水道管からの水漏れは水災ではありません。
家の中の水による被害は、「水濡れ」という別の補償で扱います。
実はご相談でも、水災を外すと保険料が大きく下がることを知らない方がほとんどでした。
見積りをもらうときに、水災の説明を受けていない方が多いからです。
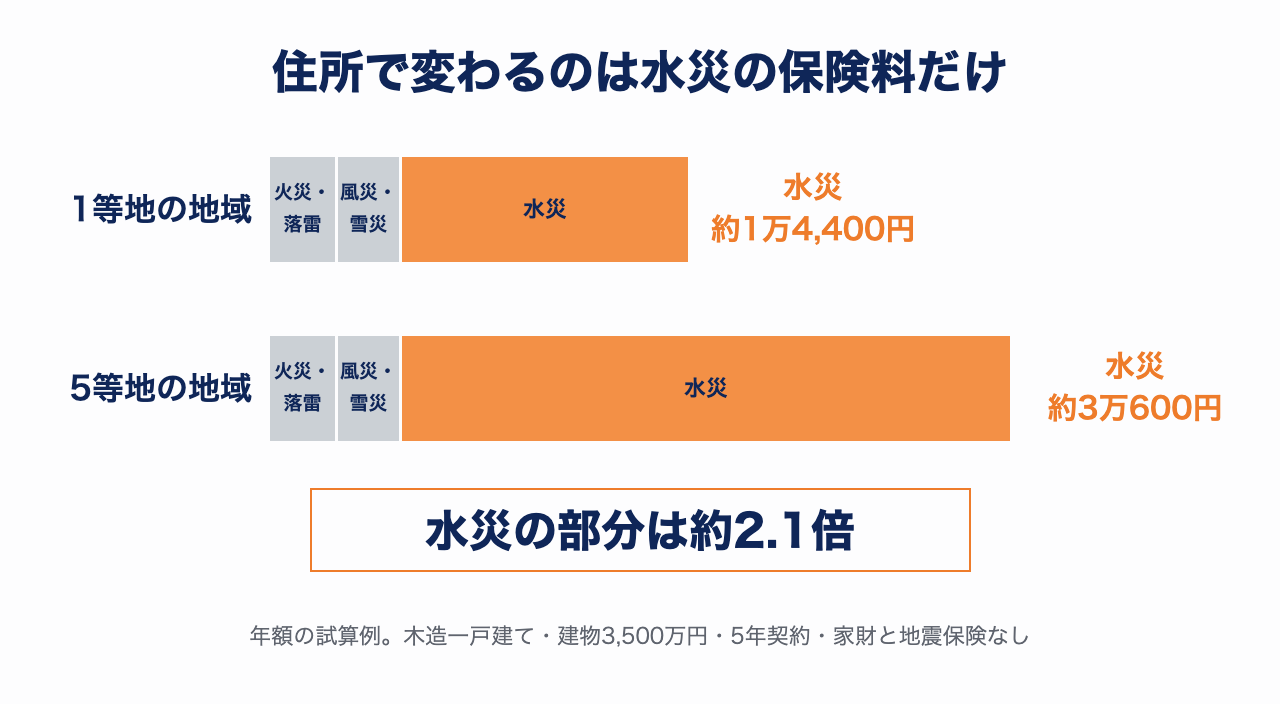
どれくらい変わるのか、ネット型損保1社で実際に見積りを取ってみました。
条件は、東京都内の木造一戸建て・新築・建物の保険金額3,500万円・5年契約です。
住所だけを変えて、水災等地(このあと説明します)が違う3つの地域で比べています。
| 水災等地 | 水災の保険料(1年あたり) | 外すと5年で下がる額 |
|---|---|---|
| 1等地の地域 | 約1万4,400円 | 約7.2万円 |
| 2等地の地域 | 約1万7,800円 | 約8.9万円 |
| 5等地の地域 | 約3万600円 | 約15.3万円 |
※あくまで一例です。家財と地震保険は付けていない条件で、概算の見積りです。
実際に下がる額は、建物の保険金額や構造、保険会社によって変わります。
建物の保険金額が大きい家や、等地が高い地域では、差がもっと大きくなることもあります。
ちなみに同じ見積りでは、地震保険を除くと水災が一番高い補償でした。
「外すとこんなに下がるの?」と驚かれる方が多い補償です。自分の家の場合は、見積りで「水災あり」と「水災なし」の両方を出してもらうとすぐにわかりますよ。
2024年10月ごろから、多くの保険会社で水災の保険料が市区町村ごとに5段階に分かれました。
水災のリスクが低い「1等地」から、高い「5等地」までの5つです。
損害保険料率算出機構という保険料の目安を出す団体によると、火災保険料全体で見た1等地と5等地の差は約1.2倍です。
ただ、水災の部分だけを比べると、差はもっと大きくなります。
さきほどの試算例では、5等地の水災の保険料は1等地の約2.1倍でした。
自分の市区町村が何等地かは、損害保険料率算出機構の「水災等地検索」で調べられます。
保険会社によっては、「水災リスク区分」など呼び方が違うこともあります。
水災以外も含めた火災保険の見直し方は、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】で紹介しています。
水災の説明をしていると、よく言われる言葉が3つあります。
どれも自然な考え方です。
ただ、3つとも見落としている水害があります。
雨水があふれる「内水氾濫(ないすいはんらん)」です。
内水氾濫は、短い時間に大雨が降って、下水道や水路が水を流しきれずにあふれる水害です。
川の堤防が切れる洪水と違って、川から離れた場所でも起きます。
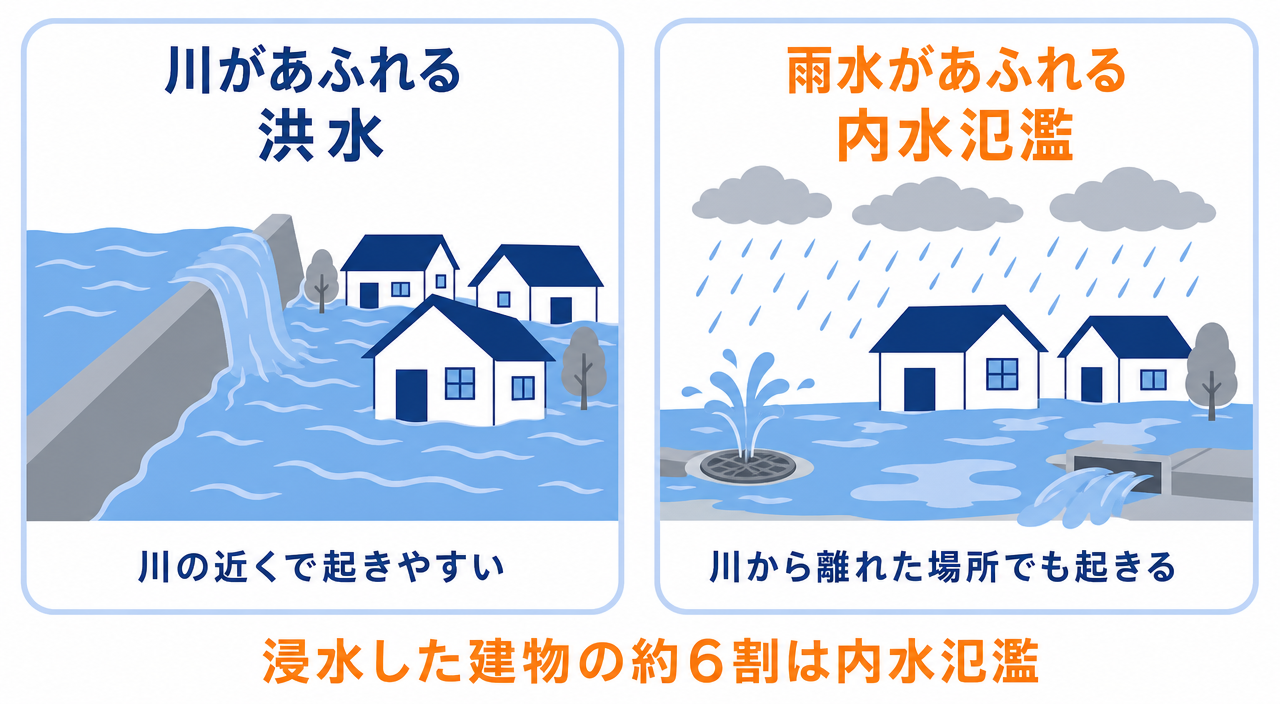
国土交通省の集計では、2013〜2022年の10年間に水害で浸水した建物のうち、約6割が内水氾濫によるものでした。
川が近くないからといって、水害が起きないとは言い切れません。
多くの人が見ている洪水のハザードマップは、主に川があふれたときの浸水を示した地図です。
内水氾濫は、「内水ハザードマップ」という別の地図で示されます。
ところが、想定される最大クラスの大雨に合わせた内水ハザードマップを公表しているのは、下水道などがある市区町村の約12%にとどまります。
洪水のハザードマップが白でも、内水の危険がまだ地図に描かれていないだけかもしれません。
相談で「白だから大丈夫ですよね」と言われたとき、私はまず内水氾濫のお話をしています。白は「安全」ではなく、「その地図には色がない」という意味です。
高台にある家でも、敷地がまわりの道路より低いと雨水が集まりやすくなります。
坂の下や道路のくぼみにある家は、高台の上でも浸水することがあります。
また、大雨による土砂崩れも水災の対象です。
斜面やがけの近くは、川がなくても水災のリスクがあります。
じつは水災等地も、内水氾濫や土砂災害まで含めて決められています。
そのため、洪水のハザードマップの色と水災等地が一致しないこともあります。
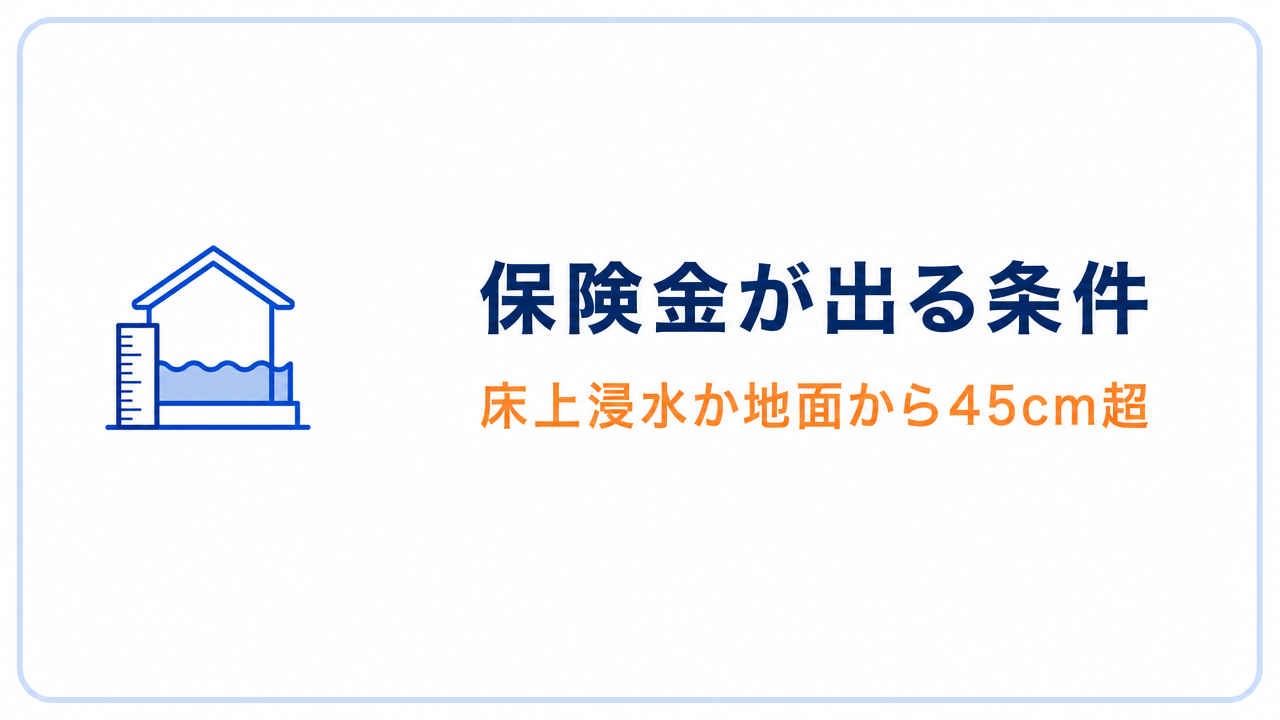
水災を付けていても、水に浸かればどんな被害でも保険金が出るわけではありません。
外すかどうかを決める前に、保険金が出る条件を知っておきましょう。
多くの火災保険では、この3つのどれか1つに当てはまれば保険金の対象になります。
細かい基準は保険会社によって違うので、契約前に重要事項説明書で確かめておくと安心です。
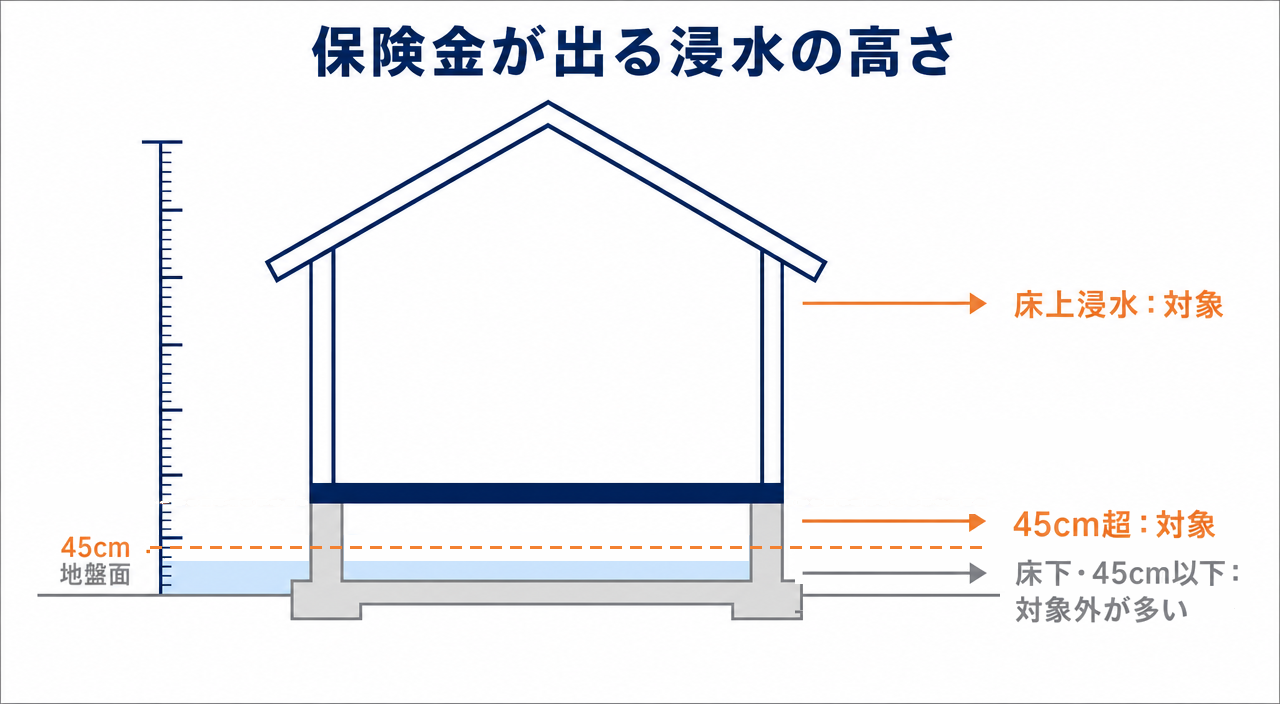
地盤面から45cmは、大人のひざ下くらいの深さです。
床の下に水が入っただけの「床下浸水」は、45cmに届かなければ対象外になることが多いです。
ただし、床下でも地盤面から45cmを超えていれば対象になります。
浸水の深さで支払いが分かれるので、もし被害にあったら水の高さがわかる写真を残しておきましょう。
エアコンの室外機やエコキュートなど、家の外にある設備だけが水に浸かることもあります。
床上浸水や45cm超に当たらず、損害が30%にも届かないときは、保険金が出ないことがあります。
床上や45cmに届かない小さな浸水は「貯蓄で直すもの」と考えておくと、「付けていたのに出なかった」という後悔を防げます。
以前の火災保険や一部の共済では、水災の保険金に上限があるものがあります。
損害が30%未満だと支払いに上限がある契約や、保険金額の7割までしか出ない商品です。
更新の案内が届いたら、水災で損害額の全額が出る契約かどうかも見てみてください。
ここからは、水災を外しても大丈夫かを3つのポイントで確かめていきます。
私は、3つすべてに当てはまるときだけ外すことを考えてもいいと思っています。
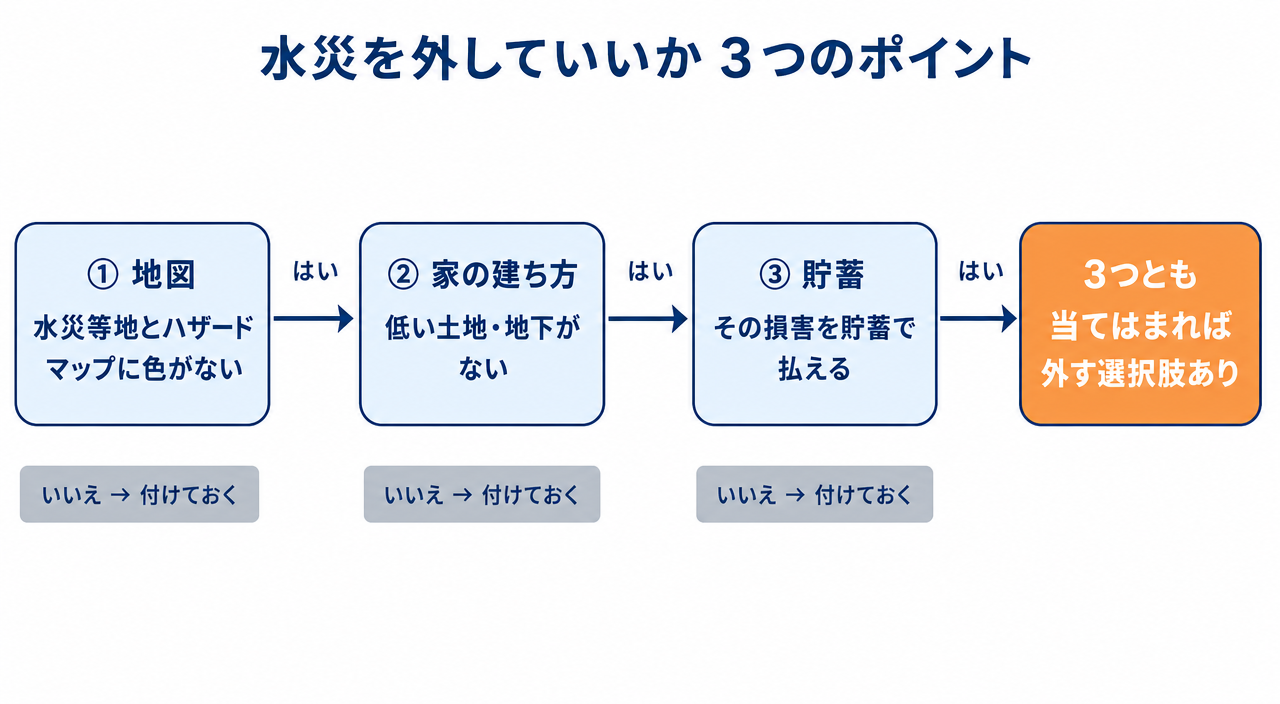
まずは、住まいの水害リスクを地図で確かめます。
洪水・高潮・土砂災害は、国土交通省の「ハザードマップポータルサイト」に住所を入れると重ねて見られます。
内水は市区町村が別に出していることが多いので、市のホームページで「内水ハザードマップ」や「浸水実績図」を探してみてください。
家を買ったばかりの方は、不動産会社からもらった重要事項説明の書類も見返してみましょう。
2020年8月から、洪水・内水・高潮のハザードマップで家がどこにあるかを説明することが、不動産会社に義務づけられています。
あわせて「水災等地検索」で市区町村の等地も見ておくと、保険料との関係がわかります。
地図に色がなくても、近所で道路が水につかったことがあるなら注意が必要です。地元の方の話は、地図にない大事な情報ですよ。
地図に色がなくても、家の建ち方で浸水のしやすさは変わります。
1つでも気になる点があれば、床上浸水や45cm超の条件に届きやすい家です。
その場合は、水災を外さないほうが安心です。
最後のポイントは、水災で被害が出たときに貯蓄で直せるかどうかです。
床上浸水になると、床や壁の張り替えや設備の交換が必要になり、修理代が大きくなりやすいです。
その金額を貯蓄から出しても生活が回るなら、水災を外す選択肢があります。
住宅ローンが残っている家庭では、修理代とローンの返済が重なるので、貯蓄だけで立て直すのは難しいことが多いです。
私自身は、10年契約の火災保険に家財と地震保険も付けています。
水災は、ハザードマップに色が付いていたので付けました。
もし色が付いていなかったとしても、内水氾濫があるので付けていたと思います。
家の修理代は、貯蓄では払いきれない金額だと考えたからです。
一方で、家財は次の更新で外すことを考えています。
貯蓄が増えてきて、家具や家電の買い直しなら自分で払えると思えるようになったからです。
家財を付けるか外すかの決め方は、【火災保険の家財はいらない?持ち家・新築で付けるか決める方法】で詳しく解説しています。
数字は覚えなくて大丈夫です。「その損害を貯蓄で払えるか」という物差しだけ持っておけば、水災にも家財にも同じように使えます。
貯蓄の目安になる「生活防衛資金」については、【生活防衛資金はいくら必要?共働き世帯の目安と、貯蓄で減らせる保険】で紹介しています。
水災を付けるか外すかは、新しく火災保険に入るときか、更新のときに決めるのがおすすめです。
私が受けてきたご相談も、ほとんどがこのどちらかのタイミングでした。
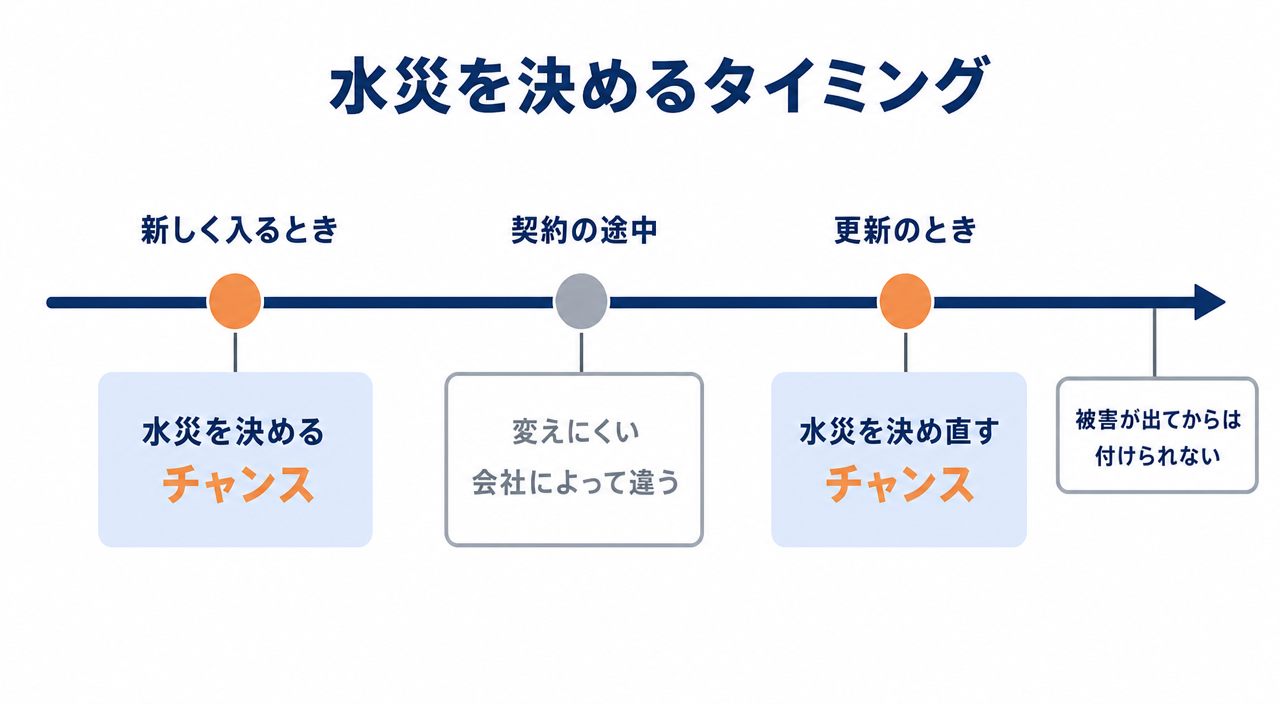
保険期間の途中で水災を外したり付けたりするのは、思ったより簡単ではありません。
保険会社によっては、途中で水災だけを外すことができず、いったん解約して入り直す必要があります。
補償を追加できるのが年に1回、契約日と同じ日だけという会社もあります。
新しく入るときと更新のときは、手間をかけずに水災を決め直せるチャンスです。
更新の案内で保険料が上がっていて、他社と比べるか迷っている方は、【火災保険の更新が高い!他社で安くなるか比べる前に知る4つの理由】で、上がった理由と比べる前の確認点を整理しています。
ハウスメーカーや銀行の見積りは、水災が付いた1パターンだけのことが多いです。
「水災あり」と「水災なし」の2パターンを出してもらうと、自分の家で水災がいくらなのかがわかります。
ほかの保険会社と比べるときも、水災あり・なしの条件をそろえて比べるのがコツです。
条件がバラバラだと、どこが安いのかを正しく比べられません。
マンションの高い階に住んでいると、部屋まで水が来る可能性は低くなります。
そのため、高層階では水災を付けない方が多いです。
ただし、「3階以上なら外していい」という決まった基準があるわけではありません。
部屋の中の床や壁、家財の水災は、自分の火災保険で備える部分です。
階数だけで決めずに、①の地図で建物のまわりのリスクも見ておきましょう。
地震による津波の浸水は、水災では補償されません。
地震・噴火・津波による被害は、地震保険で備える部分です。
海の近くにお住まいなら、水災より先に地震保険が付いているかを確かめてみてください。
津波や倒壊に備えて、地震保険に上乗せするかどうかの決め方は、【地震上乗せ特約は必要?付けるか決める3つのポイントと保険料】で詳しく解説しています。
損害保険料率算出機構によると、2024年度の火災保険の水災補償の付帯率(付けている割合)は全国で61.8%でした。
付けている割合は、少しずつ下がってきています。
更新のときに補償を選び直せば、水災を付け直せます。
契約の途中で付けられるかは保険会社によって違い、年に1回だけ追加できる会社もあります。
強風で屋根や窓が壊れた被害は、「風災」の補償です。
水災を外しても、風災を付けていれば対象になります。
台風の被害は原因で補償が分かれます。強風で壊れたら風災、大雨で浸水したら水災です。
火災保険の水災は、外すと保険料が大きく下がることもある補償です。
ただ、「川が遠い」「高台」「ハザードマップが白」という理由だけで外すと、内水氾濫を見落としてしまうかもしれません。
水災を付けるかどうかで、住宅ローンを払い終わるまでの保険料が数十万円変わることもあります。
地図と家と貯蓄を確かめて、納得できるほうを選んでください。
自分の家の金額を知るには、水災あり・なしの2パターンを複数社でそろえて比べるのが近道です。
水災は「付けるのが正解」「外すのが正解」と一律に決まる補償ではありません。自分の家の地図と貯蓄を見て決めれば、どちらを選んでも後悔は小さくなりますよ。
家財や個人賠償も含めた火災保険の見直しは、【火災保険の見直しで持ち家世帯が払いすぎを減らす3つのポイント】もあわせてご覧ください。