子供の医療保険は本当にいらない?共働き家庭の判断軸を業界11年が解説
ゆう
やさしい保険のえらびかた
「次も帝王切開になりそう。今から保険に入って、次はちゃんと出るの?」
1人目を帝王切開で出産して2人目を考え始めたとき、こんな不安を感じていませんか。
調べてみると「5年たてば大丈夫」「妊娠中でも入れる保険がある」など、いろいろな情報が出てきます。
でも本当に大切なのは、入れるかどうかよりも「次の帝王切開が保障の対象になるか」です。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。
この記事では、帝王切開後に保険へ入るときの条件のつき方と申し込む前に確認したいことを、現場の実感も交えて整理します。
読み終わる頃には、次の妊娠前に何を確認すればいいかがはっきりします。
医療保険の入り方しだいで、生涯の保険料は数十万〜数百万円変わります。
自分で整理したうえで専門家に確認したくなったら、無料保険相談の上手な使い方も参考にしてください。
「次も帝王切開の可能性が高いので、出る保険はありますか?」
ご相談の現場で、この質問はよく聞きます。
相談に来られるタイミングで多いのは、2人目を考え始めた「次の妊娠の前」です。
1人目で帝王切開を経験し、入院や費用の大変さを知ったからこそ、次に備えておきたいと考える方が多い印象です。
結論からお伝えすると、帝王切開後でも医療保険に入れるケースは多くあります。
ただし、次の帝王切開が保障の対象外になる条件が付くことがあります。
帝王切開の経験がある方が医療保険に申し込むと、条件付きで引き受けられることがあります。
よく付くのが「部位不担保(ぶいふたんぽ)」という条件です。
部位不担保とは、特定の病気や部位について、一定の期間は給付金の支払い対象から外す条件のことです。
帝王切開後の場合、対象外になる範囲は「異常妊娠・異常分娩」とされることが多くあります。
つまり、次の出産に関係する入院や手術がまとめて対象外になる可能性がある、ということです。
一方で、妊娠・出産と関係のない病気やケガの入院は、通常どおり保障されます。
「入れた=次の帝王切開も出る」とは限りません。申し込む前に、対象外の範囲を確認するのが大切です。
もう1つ大事なのが、申し込むタイミングです。
現場の実感では、妊娠中に申し込むと、ほとんどの会社で部位不担保が付きます。
前回の帝王切開から年数がたっていても、今の妊娠そのものが条件の理由になるからです。
一方、次の妊娠前に申し込めば、前回からの年数や会社によって条件が付かなかったり対象外の期間が短くなったりする場合があります。
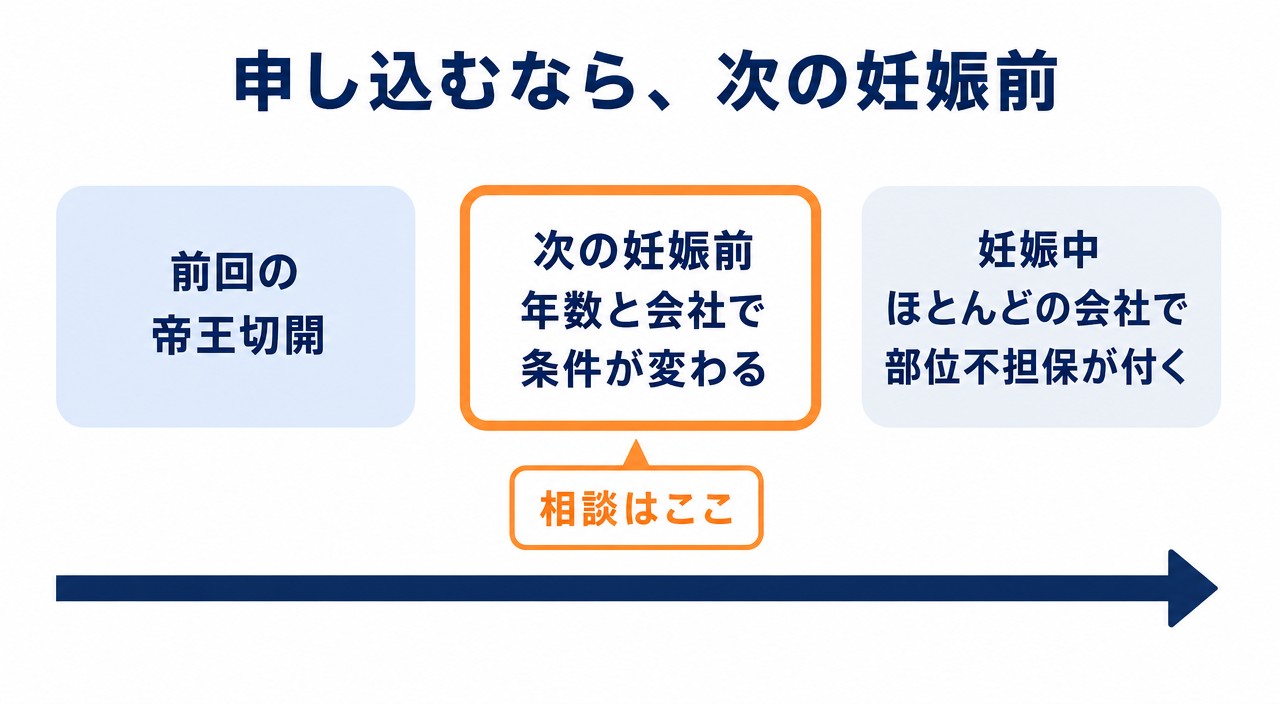
相談するなら、次の妊娠前。
この順番だけは、先に覚えておいてください。
ネットで調べると「帝王切開から5年たてば保険に入れる」という情報を見かけます。
これは半分だけ正しい、というのが私の実感です。
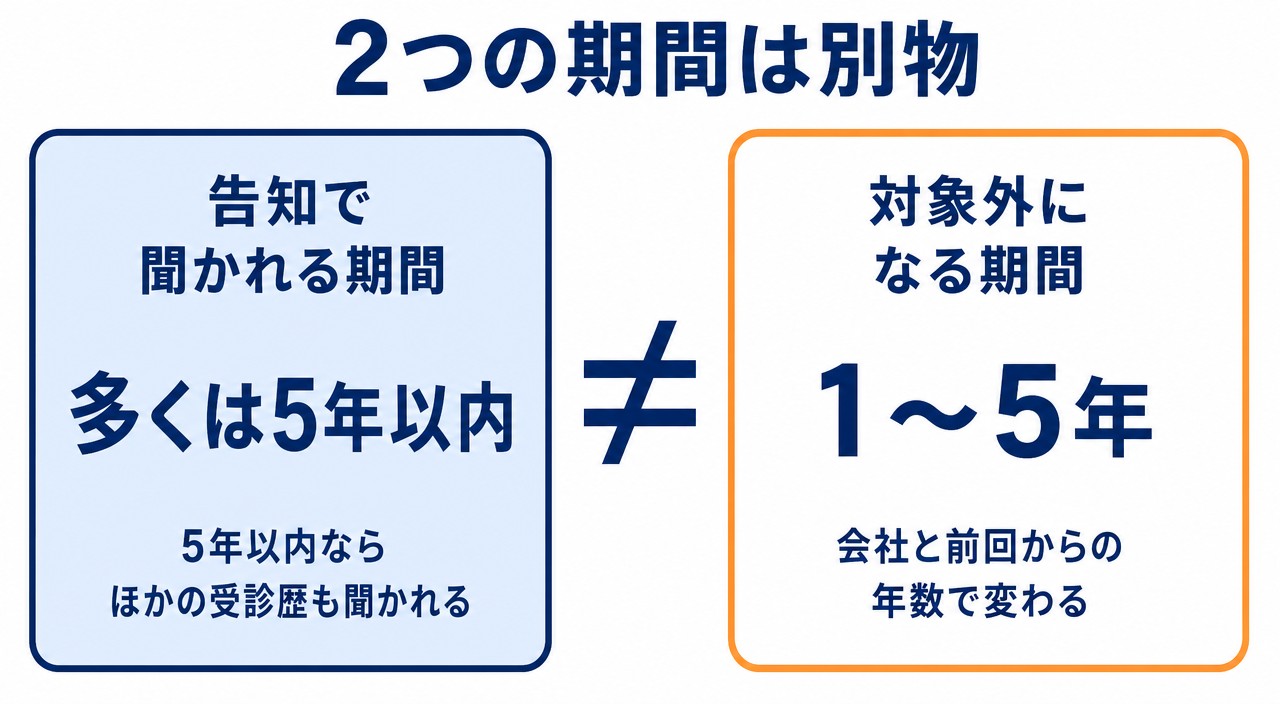
理由は、「告知で聞かれる期間」と「対象外になる期間」が別の話だからです。
告知とは、保険に申し込むときに、健康状態や過去の病気を保険会社に伝える手続きのことです。
医療保険の告知では、多くの会社で「過去5年以内の入院・手術」について聞かれます。
そのため、前回の帝王切開から5年たっていれば、帝王切開そのものは告知の対象外になるケースが多くなります。
ここまでが「正しい半分」です。
逆に言うと、5年以内の場合は帝王切開だけでなく、その期間の受診歴もまとめて聞かれる会社が多くあります。
たとえば、出産後に別の病気で通院していたケースです。
帝王切開とは関係のない告知が理由で、加入を断られたり別の部位不担保が付いたりすることもあります。
「帝王切開のことだけ気にすればいい」と考えていると、思わぬところでつまずきます。
部位不担保が付く場合、対象外になる期間は会社によってまちまちです。
多くの会社は5年ですが、前回の帝王切開からの年数によって、対象外の期間を1〜5年で変える会社もあります。
同じ人が同じ時期に申し込んでも、会社によって条件が変わる、ということです。
帝王切開には、手術日をあらかじめ決めて行う「予定帝王切開」と、出産の途中で必要になって行う「緊急帝王切開」があります。
前回が帝王切開だった場合、次の出産も予定帝王切開になる可能性を医師から説明されることがあります。
保険は、申し込んだ後に起きる「予測できない出来事」に備える仕組みです。
そのため、申し込みの時点で予定帝王切開が決まっている場合は、給付金が出ない可能性が高くなります。
妊娠中でも申し込める保険の中にも、緊急帝王切開は対象でも予定帝王切開は対象外としているものがあります。
「妊娠中でも入れる」と「次の帝王切開で出る」は、別の話だと考えておきましょう。
ここまでを整理すると、次の帝王切開に備えたい場合に条件が有利になりやすいのは、次の妊娠前です。
「2人目を考えているけど、まだ妊娠はしていない」。このタイミングが、保険を選ぶうえでは一番選択肢が広いときです。
1人目の前から医療保険に入っている方は、新しい保険を探す前に、今の保険を確認してください。
1人目の妊娠前に条件なしで入った医療保険があれば、2回目の帝王切開も給付金の対象になる場合があります。
加入後に帝王切開をしても、それを理由に契約中の保障内容が変わることは原則ないからです。
一方、1人目の妊娠中に入った保険には、部位不担保が付いていることがあります。
保険証券や「契約内容のお知らせ」で、特別な条件が付いていないかを見てみましょう。
部位不担保の期間がすでに終わっていれば、次の出産は対象になる可能性があります。
「もっといい保険に入り直したい」と考える方もいると思います。
ただ、帝王切開の経験があると、新しい保険には条件が付く可能性があります。
今の保険を先に解約すると、新しい保険の条件が思ったより重かったときに、保障が薄くなってしまいます。
順番は、新しい契約の成立が先、古い保険の整理が後です。
入っている保険の役割を整理する手順は、出産後の保険見直し|共働き家庭が焦らず進める優先順位と3つの仕分けで解説しています。

ここまで「入れるか・出るか」を見てきました。
もう1つ考えたいのが、そもそも帝王切開に保険で備える必要があるかです。
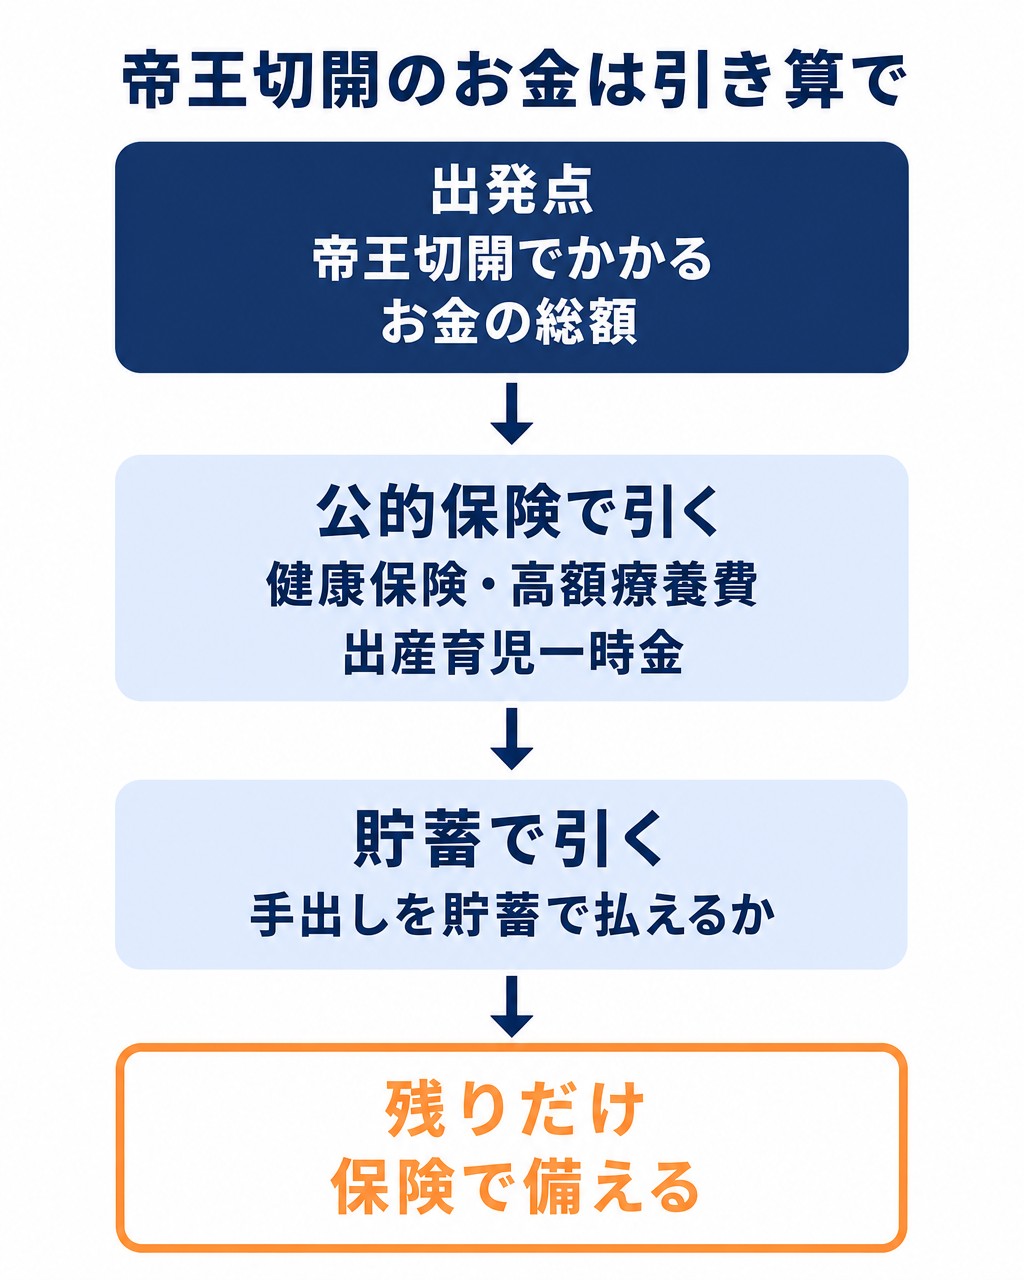
このブログでは、必要な保障を引き算で考えます。
出発点は「必要になるお金の総額」です。
もし保険も公的な支えもなかったら、帝王切開での出産をまるごと自分で払うといくらかかるか、という金額のことです。
帝王切開は手術代がかかるうえ、入院が正常分娩より長くなりやすいため、費用が高くなる傾向があります。
民間の調査では、正常分娩より10〜30万円ほど多くかかるケースが多いとされています。
帝王切開は医療行為なので、手術や入院の費用には健康保険が使え、窓口の負担は3割になります。
さらに、保険がきく部分の自己負担には「高額療養費」という月の上限があります。
年収約370〜770万円の方なら、2026年8月からの上限は医療費100万円の場合で月9万円台です。
そのうえで、出産育児一時金として、子ども1人につき原則50万円が健康保険から支給されます。
直接支払制度を使えば一時金は病院へ直接支払われ、窓口では差額だけを払えば済みます。
たとえば、健康保険を使ったあとの請求額が60万円だった場合、一時金50万円を引いた手出しは約10万円です。
なお、2026年5月に成立した法律で、出産の標準的な費用に自己負担がかからないようにする方針が決まりました。
帝王切開のように手術が必要になった場合の追加費用は、出産した人全員に支給される定額の現金給付を充てる仕組みが示されています。
新しい仕組みには準備の整った施設から順次移る予定なので、出産の時期が近づいたら厚生労働省や病院の案内を確認してください。
自己負担の上限額は、高額療養費はいくらで頭打ち?共働きの上限額と2026年8月改正で年収別に確認できます。
手出しが10万円前後なら、貯蓄から払える家庭も多いはずです。
帝王切開の手出しを貯蓄で受け止められるなら、そのために医療保険へ入る必要性は小さくなります。
残りとして保険で備える価値があるのは、たとえば次のようなケースです。
保険を「安心料」と捉えること自体は、間違っていません。
ただ、安心料は必要な分だけ効率的に買う、というのがこのブログの考え方です。
医療保険がそもそも必要かどうかは、医療保険は30代共働き子育てにいらない?業界11年の本音と判断軸で整理しています。
帝王切開後の保険は、「入れるか」より「次の帝王切開が対象になるか」を見ることが大切です。
次の妊娠前にやることは、この3つです。
あわせて、2人目を考える時期は、パパの死亡保障を見直す時期でもあります。
守る家族が増えると必要な保障額も変わるので、必要保障額の計算方法|共働きが”引き算”で出す死亡保険の目安もあわせて確認してください。
帝王切開の経験は、保険選びで不利になる場面もあります。だからこそ、妊娠前の「選べるうち」に動くのが一番の近道です。
ここまで整理して「我が家の場合はどこなら条件が軽いだろう」と確認したくなったら、無料相談を最後のステップとして使ってください。
部位不担保の期間は会社ごとに違うので、複数の会社を扱う窓口なら比べやすくなります。
次の妊娠前に、保険の条件を確かめたい方へ
無料保険相談の上手な使い方を見る