【保険知識0の方へ】保険相談に行く前に知っておきたい考え方4選
ゆう
やさしい保険のえらびかた
無料の保険相談サービスは選択肢が多く、どこを選べばいいか迷う方も少なくありません。
「無料だから気軽に使いたい」と思う一方で、「結局、高い保険を勧められそう」という不安もあるはずです。
私は保険代理店で11年間、1,000世帯以上の相談を受けてきました。
その経験から言えるのは、相談先の選び方と相談前の準備で、生涯の保険料は数十万〜数百万円変わるということです。
さらに2026年は、保険相談の業界にとって節目の年になりました。
大手代理店への行政処分に続き、2026年6月には改正保険業法が施行され、相談先を取り巻くルールが大きく変わっています。
この記事では、業界を内側から見てきた立場で「いま無料保険相談を後悔なく使うための4つの判断軸」と「タイプ別の相談先の選び方」をお伝えします。
この記事を読むことで、以下のことがわかります。
相談を「最終確認の場」として使えるようになることが、この記事のゴールです。
すでに判断軸を持っていて、相談先だけ探しに来た方は、タイプ別の相談先を今すぐ見るからどうぞ。
「無料で相談できるのに、なぜ会社は成り立つのか」
これ、ご相談に来られる方からよく聞かれる質問です。
この仕組みを知っているかどうかで、相談の使い方は大きく変わります。
仕組みを知っていれば、「なぜこの商品を勧めてくるのか」が見えてきて、自分の判断軸で選びやすくなります。
結論からお伝えすると、無料相談が成り立つのは、保険会社からの手数料収入があるからです。
相談者から契約が成立すると、保険会社から相談先(代理店やFP事務所)に手数料が支払われます。
この手数料収入で、相談員の人件費や運営費がまかなわれています。
「無料」に含まれているのは、相談者が直接払うお金がないという意味であって、「誰もコストを負担していない」という意味ではありません。
無料相談を提供している先は、大きく3種類に分けられます。
| 相談先の種類 | 扱える保険会社 | 特徴 |
|---|---|---|
| 保険会社の窓口 | 1社のみ | 自社商品のみの提案。比較検討には不向き |
| 保険代理店 | 複数社(数社〜数十社) | 提携している保険会社の中から比較提案。代理店ごとに取扱社数が異なる |
| FP事務所 | 事務所による | 家計全体の相談に強い。保険販売は代理店登録のうえで行う |
同じ「無料相談」でも、扱える商品の幅と収益の取り方が違うことを知っておくと、相談先選びで迷いにくくなります。
「無料=怪しい」でもなければ、「無料=完全に中立な立場」でもありません。
正しくは、手数料収入で運営される事業の一環として、相談が無料で提供されていると理解するのが自然です。
仕組みを知っておくだけで、相談の場で「なぜこの提案なのか」を冷静に見られるようになります。
無料相談を使った方の中には、「結局、思っていたのと違った」と感じる方もいます。
業界11年の経験から見ても、相談で起こりやすい失敗にはいくつかのパターンがあります。
事前にパターンを知っておくだけでも、同じ失敗を避けやすくなります。
最も多いのが、必要以上に手厚い保険に入ってしまうパターンです。
担当者から「お子さんがいるご家庭なら、これくらいの保障は必要です」と説明され、それを基準に考えてしまうケースが少なくありません。
ただ、本来必要な保障額は、家庭の状況によって大きく変わります。
これらを整理しないまま「一般的にはこれくらい」という基準で加入すると、生涯で数十万〜数百万円の保険料が上乗せされることがあります。
「掛け捨て(保険料は戻らないが保障に特化した商品)はもったいない」「貯蓄もできてお得」という説明で、貯蓄型・運用型の保険を勧められることもあります。
たしかに、保険と貯蓄が一つにまとまっていると、お得に感じるかもしれません。
ただ、こうした「組み合わせ商品」(保障と貯蓄が一つにまとまった商品)には構造的なデメリットがあります。
| デメリット | 内容 |
|---|---|
| 手数料が二重に乗る | 保障部分のコスト+運用部分のコストの両方を払うことになる |
| 途中解約のリスク | 短期で解約すると元本割れすることが多い |
| 家計の柔軟性が下がる | 月々の保険料が高額になり、家計の固定費が増える |
「保険は保障、貯蓄は貯蓄」とシンプルに分けたほうが、家計の柔軟性は保ちやすくなります。
掛け捨て保険+NISAという組み合わせのほうが、多くの世帯にとって効率的なケースが増えています。
ただし、NISAは短期で結果を出すものではなく、10年・20年という長期で運用することが前提です。
公的保険でどこまで備えられるかは【公的保険とは?種類と役割をやさしく解説!】もあわせてご覧ください。
3つ目は、その場の雰囲気で契約してしまうパターンです。
担当者の説明を聞いていると、安心感や親近感から「この人が言うなら間違いない」と感じてしまうことがあります。
その状態で契約を勧められると、冷静な判断がしにくくなります。
保険は数年〜数十年続ける契約が多く、月々の保険料は小さく見えても、総額では数十万〜数百万円になることも珍しくありません。
その場で決めずに持ち帰る具体的なコツは、後半の「相談に行く前に確認しておきたいこと」でお伝えします。
どのパターンにも共通するのは、「自分の判断軸が持てていない状態で相談に行っている」ことです。
実は2025年から2026年にかけて、保険相談の業界では大きな動きが続きました。
相談先を選ぶうえで知っておきたい変化なので、簡単に整理しておきます。
2025年8月、訪問型では業界最大手とされる保険代理店に対して、金融庁(関東財務局)から保険業法に基づく業務改善命令が出されました。
報道等で指摘されたのは、主に次の2点です。
詳細は金融庁の公表資料で確認できます。
「FPが中立的な立場で提案してくれる」というイメージと、実際の収益構造の間にズレがあったことが、公に問題とされた形です。
この流れを受けて、2025年5月に保険業法の改正が成立し、2026年6月1日に施行されました。
相談者に関係が深いポイントは3つです。
ひとことで言えば、「おすすめの理由がお金の流れでゆがまないように」というルール強化です。
業界が健全化に向かっているのは、相談者にとって良い変化です。
ただ、ルールが整っても、担当者の質やサービスごとの特徴の差がなくなるわけではありません。
だからこそ、次の章でお伝えする「4つの判断軸」を自分の中に持っておくことが大切です。
ルールの変化は追い風です。そのうえで、選ぶ目は自分で持つ。これがこの記事のスタンスです。
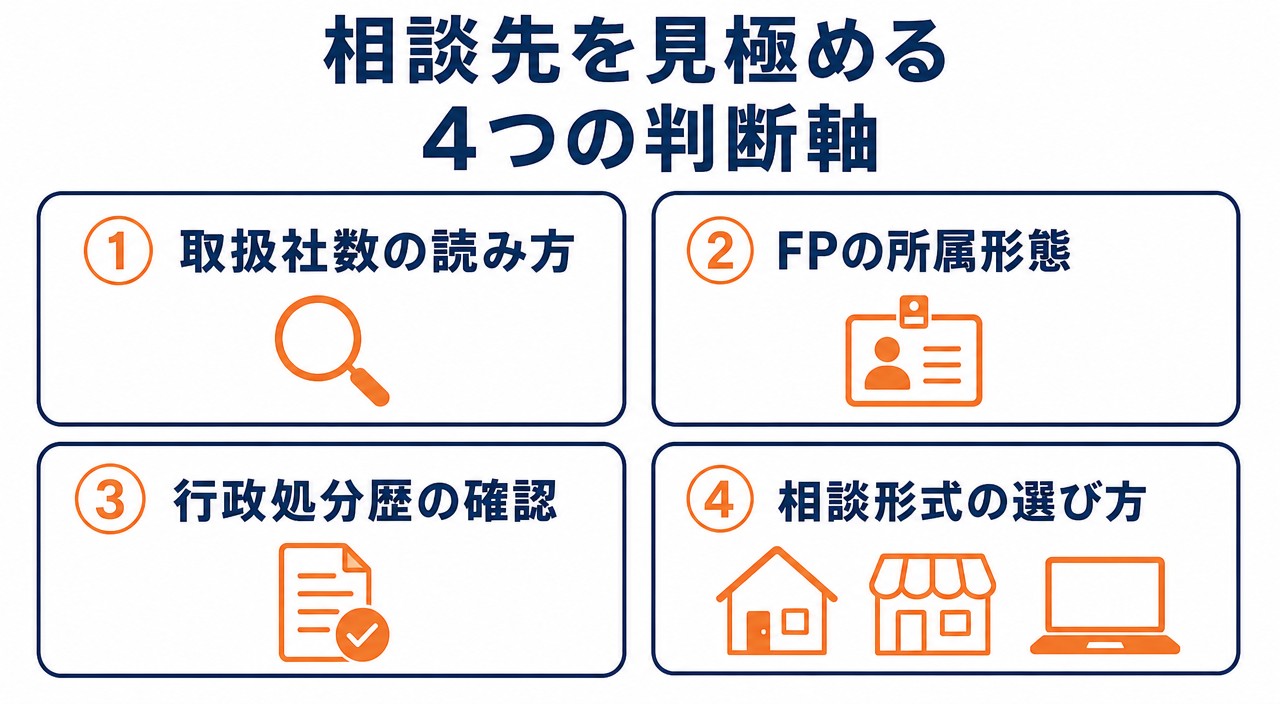
相談先を見極める判断軸は、次の4つです。
順番に見ていきます。
「取扱社数が多いほど安心ですよね?」
これ、ご相談の場で本当によく聞かれる言葉です。
体感では、相談先選びの話になった方の半分以上が、取扱社数を唯一の基準にされています。
たしかに、1社専属より複数社を比較できるほうが、選択肢は広がります。
ただ、業界の内側から見ると、「社数の多さ」だけで選ぶのは少し危険です。
理由は2つあります。
1つ目は、数字の内訳です。
「取扱40社」と書かれていても、その内訳は生命保険と損害保険の合計であることがほとんどです。
死亡保険や医療保険を相談したいなら、見るべきは生命保険会社の数です。
2つ目は、担当者が実際に使いこなせる商品の幅です。
会社として40社と提携していても、担当者一人が深く理解して提案できるのは、その一部というのが実情です。
「FPに相談する」と一口に言っても、そのFPがどこに所属しているかで、提案の傾向は変わります。
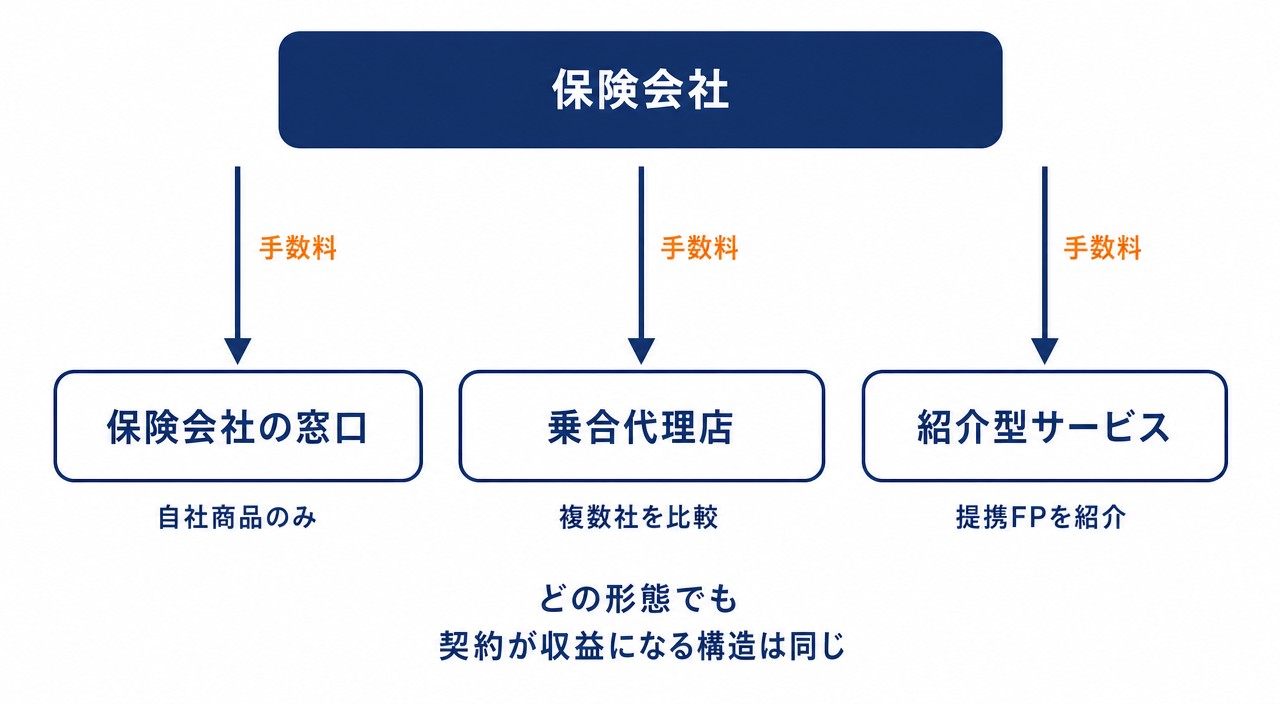
私自身、代理店の中で11年間、この構造を見てきました。
正直にお伝えすると、どの形態でも「契約が収益になる」構造自体は同じです。
だからこそ見るべきは形態のラベルではなく、その相談先が「掛け捨て+NISAのような手数料の小さい選択肢も提案できるか」です。
相談時にそのまま使えるひとこと
このひとことへの反応で、担当者の姿勢はかなり見極められます。
「それも検討してみましょう」と柔軟に対応してくれるなら、信頼できる可能性が高いです。
逆に「掛け捨てはもったいないですよ」と一方的に否定する担当者は、慎重に見たほうがいいかもしれません。
3つ目の軸は、運営会社そのものの健全性です。
じつは、誰でも無料で確認できる方法があります。
金融庁は、保険業法に基づく行政処分を会社名込みで公表しています。
処分歴があるから即NG、というわけではありません。
ただ、前の章で見たように「顧客に合わない商品の推奨」が処分理由になっている場合、その会社の相談を最初の選択肢にする理由は薄いと考えています。
相談先の名前で一度検索してみる。それだけで避けられる失敗があります。
最後の軸は、相談形式です。
無料相談には、店舗・訪問・オンラインの3つの形式があります。
先に結論をお伝えすると、この3つに優劣はありません。
| 形式 | メリット | 気をつけたい点 |
|---|---|---|
| 店舗 | 買い物や仕事帰りに寄れる/資料を広げてじっくり比較できる | 近くに店舗がない地域もある/営業時間内が中心 |
| 訪問 | 自宅で相談できる/小さなこどもがいても安心 | 自宅だと相談を切り上げるタイミングが作りにくいと感じる方も |
| オンライン | 移動ゼロ/仕事終わりや隙間時間に対応しやすい/画面越しで心理的に切り上げやすい | 資料が画面共有中心/通信環境が必要 |
「対面だと断りにくそう」という声もよく聞きます。
その不安は自然なものですが、実は形式よりも効くのは、最初のひとことです。
「今日は決めるつもりはなく、持ち帰ってじっくり判断したい」と冒頭に伝えておけば、どの形式でも断りにくさはほとんど解消できます。
ここからは、4つの判断軸を踏まえて、タイプ別に相談サービスを紹介します。
ランキングは作りません。
家庭の状況によって合う相談先が違う、というのがこの記事の立場だからです。
なお、ここで紹介するのは「4つの判断軸を満たすと私が判断し、かつ当サイトが提携しているサービス」です。
世の中のすべての相談窓口を網羅する趣旨ではありません。
駅前や商業施設で見かける大手の店舗型など、ここにない相談先を使う場合も、軸①〜③を確認すれば同じように見極められます。
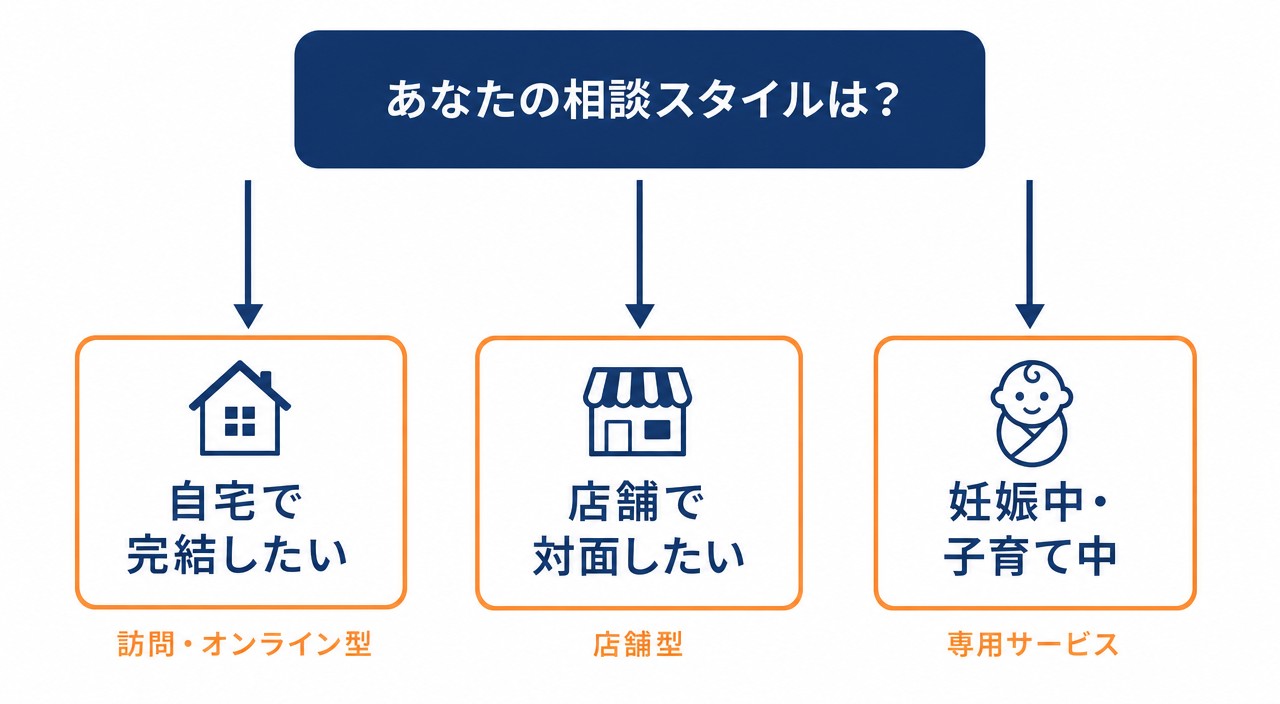
訪問型を中心に、全国約60拠点から対応している相談サービスです。
訪問・オンライン・オフィス(相談ブース)の3形式から選べます。
保険見直しラボの特徴(2025年4月時点の公表値)
判断軸との対応で見ると、軸①(社数)と軸④(形式の柔軟さ)を満たしたうえで、担当変更の仕組みがある点が特徴です。
担当者との相性は、相談の質を大きく左右します。
「合わなければ変更できる」と最初からわかっているだけで、相談のハードルはかなり下がります。
なお、自動車保険・火災保険だけを相談したい場合は対象外です。
損害保険の見直しは一括見積もりの活用が向いています。詳しくは【自動車保険はなぜ差がつく?保険料を下げる8つのポイント】と【火災保険の見直し方】をご覧ください。
買い物や仕事帰りに立ち寄って、資料を広げながら相談したい方には店舗型が向いています。
店舗型で候補になるのは、次の2つです。
保険見直し本舗は、全国規模で店舗を展開する大手です。
保険見直し本舗の特徴
保険クリニックは、来店型の保険ショップです。
保険クリニックの特徴
どちらも軸①の水準を満たしています。
店舗の近さで選んで問題ありません。
妊娠中や産後は、保険の相談内容が特有になります。
こうした相談に特化しているのが、妊娠・出産・子育て向けの専用サービスです。
ベビープラネットは、妊娠・出産・子育てに特化した保険相談サービスです。
ベビープラネットの特徴
一般の相談窓口だと、担当者が妊娠中の引受条件(妊娠週数による加入制限など)に詳しいとは限りません。
「妊娠・出産まわりを前提にした相談がしたい」なら、最初から特化型を選ぶほうが話が早いです。
なお、特化型サービスは軸①(社数)よりも「相談したいテーマへの特化性」で選ぶ枠です。
紹介されるプランナーの取扱は20社以上(担当者により異なる)なので、比較の幅も一定確保されています。
ひとつだけ、相談前に持っておきたい判断軸があります。
こどもの教育費の準備方法(学資保険かNISAか)は、相談の場でもよく話題になるテーマです。
【教育費の総額はいくら?】と【学資保険とNISAの比較】で判断軸を持ってから相談に行くと、提案を冷静に評価できます。
出産後の見直し全体の進め方は【出産後の保険見直し|共働き家庭が焦らず進める優先順位と3つの仕分け】にまとめています。

妊娠中の医療保険の相談に特化した妊婦ガーデンも選択肢です。
どのサービスも、申込後に日程調整や本人確認の電話が入ることがあります。
出られる時間帯を申込フォームの備考などで指定しておくとスムーズです。
オンライン相談は、上で紹介した各サービスがいずれも対応しています。
専用サービスとしては、FP紹介型のみんなの生命保険アドバイザーなどもありますが、まずは4つの判断軸を満たす上記の相談先で形式にオンラインを指定するのがシンプルです。
ここまで4つの判断軸と、タイプ別の相談先をお伝えしてきました。
ただ、相談前に「自分の家庭の状況」を整理しないまま相談に行くと、判断軸を知っていても活かしきれません。
ここでは、相談前に確認しておきたい4つのポイントと、相談当日の質を上げる準備をまとめます。
最初に押さえたいのが、自分の家庭に必要な保障額の整理です。
特に重要なのが、死亡保障の必要額です。
「もしものとき、家族の生活はいくら必要か」を整理しないまま相談に行くと、提案された金額が妥当か判断できません。
詳しい考え方は【死亡保険はいくら必要?子育て世帯の目安を世帯タイプ別に解説】をご覧ください。
また、自分で目安額を計算してみたい方は【死亡保障の必要額シミュレーター】も用意しています。家族構成や貯蓄額を入力するだけで、目安額が出ます。
次に押さえたいのが、公的保険でどこまで備えられるかの理解です。
民間保険を検討する前に、自動的に備えられている範囲を知っておくことで、必要以上の保険を避けられます。
公的保険の全体像は【公的保険とは?種類と役割をやさしく解説!】で解説しています。
死亡・医療・がん・介護など、リスクごとに「公的保険+貯蓄でどこまで備えられるか」「足りない部分はいくらか」を整理しておくと、相談での判断がしやすくなります。
リスク別の整理方法は【保険はいくら必要?リスク別に考える「我が家の不足分」の出し方】で詳しく解説しています。
「保険のことはほとんど知らない」という方は、基本の考え方を押さえてから相談に行くと安心です。
詳しくは【保険相談に行く前に知っておきたい考え方4選】をご覧ください。
最後に、相談当日の質を上げる準備を3つお伝えします。
1,000世帯以上の相談を受けてきた経験から言うと、この3つがあるかないかで、1回の相談で得られる判断材料の量が大きく変わります。
1つ目は時間です。
現状のヒアリング・公的保険の確認・提案と、丁寧な相談は意外と時間がかかります。
30分や1時間だと、駆け足の提案だけ聞いて終わりがちです。
2時間確保しておけば、疑問をその場で解消しながら進められます。
2つ目は環境です。
訪問なら自宅の落ち着ける時間帯・オンラインならこどもの寝た後など、話に集中できる状況を作っておくと、聞き漏らしが減ります。
3つ目は宣言です。
軸④でもお伝えしたとおり、最初に伝えておくだけで、その場の空気で契約する失敗はほぼ防げます。
持ち帰ったあとは、月々の保険料と総額(年数分)を計算し、家族と話し合ってから判断すると後悔が減ります。
準備というと保険証券や家計簿を思い浮かべますが、「時間・場所・宣言」の3つも同じくらい効きます。持ち物はこの後のよくある質問にまとめています。
「無料相談を使ってみたい」と思っても、いざ予約するとなると、いろいろな不安が出てくるものです。
業界で11年見てきた中でも、相談前に同じような不安を抱えている方は本当に多いです。
ただ、その多くは実情と少しズレていることもあります。
最も多いのが、「無料で相談したのに契約しないと申し訳ない」という気持ちです。
たしかに、時間をかけて提案してくれた担当者に対して、「契約しません」と伝えるのは気が引けるかもしれません。
ただ、無料相談を提供する側は、契約に至らないケースも織り込んだうえで事業を運営しています。
すべての相談者が契約するわけではないことは、相談先も理解しています。
無理に契約してしまうほうが、長い目で見ると後悔につながりやすいです。「合わないと感じたら契約しない」が基本姿勢で問題ありません。
ただし、現場を見てきた立場で正直にお伝えすると「契約する気はない」と最初から伝えた途端に、態度が変わる・最低限のことしか教えてくれなくなる担当者がいるのも事実です。
だからこそ前の章の「宣言」は、検討の意思は伝えつつ即決はしないという形にしておくのが現実的です。
その対応で態度が変わるようなら、その担当者・相談先とは合わないと判断して、別の相談先を探すのも一つの選択肢です。
次に多いのが、「保険のことをよく知らない自分が相談していいのか」という不安です。
「変な質問をしたら呆れられそう」「最低限の知識は持っていないとダメなのでは」と感じる方も少なくありません。
ただ、保険の知識が0の方こそ、無料相談の対象です。
担当者は、知識ゼロの方への説明にも慣れています。
「こんなことを聞いたら恥ずかしい」と思う質問ほど、実は多くの方が同じ疑問を抱えています。
知識ゼロでも、自分の家庭の状況(家族構成・貯蓄・住宅ローンの有無など)が伝えられれば、相談は十分に成り立ちます。
ただし正直にお伝えしておくと、本当に保険知識ゼロのまま相談に行くと提案の妥当性が判断しにくく、必要以上の保険に入ってしまうリスクが高くなります。
相談前に「公的保険+貯蓄でどこまで備えられるか」だけでも整理しておくと、相談の質が大きく変わります。
詳しくは【保険相談に行く前に知っておきたい考え方4選】もあわせてご覧ください。
3つ目は、「自分の家庭はわざわざ相談するほどの内容じゃないかも」という不安です。
「保険にあまり入っていないし、家計も普通だから、相談員の手間を取らせるのは申し訳ない」と感じる方もいます。
ただ、家計が「普通」だからこそ、無理のない保険設計を考える価値があります。
特別に複雑な家計でなくても、加入のタイミングや家族構成の変化で、保険の最適解は変わるものです。
どれか1つでも当てはまれば、相談する価値は十分にあります。
「わざわざ相談するほどじゃない」と思っている方ほど、実は見直しの余地が大きいケースもあります。
業界で見てきた中で、「相談しなくても完璧だった」と感じるケースは、ほとんどありません。「もっと早く相談すればよかった」と感じる方のほうが圧倒的に多いです。
ここまで読んでも、細かい疑問が残っている方もいると思います。
相談前によく聞かれる質問をまとめましたので、参考にしてみてください。
無料相談という名前のとおり、相談自体に費用はかかりません。
最初の章でお伝えしたとおり、相談先は契約成立時の手数料収入で運営されています。相談者から相談料を取らない仕組みです。
ただし、相談中の交通費や通信費は自己負担になります。
過去に勧誘トラブルが問題になった経緯から、現在は多くの相談先で勧誘ルールが整備されています。
とはいえ、担当者によって対応に差があるのも事実です。
万が一しつこい勧誘を受けた場合は、相談先のサポート窓口や担当者の上司に連絡することで対応してもらえることが多いです。
相談先によって異なりますが、多くのサービスで複数回の相談に対応しています。
1回で決めなくていいので、じっくり判断したい方には心強い仕組みです。
事前にホームページなどで「何回まで相談可能か」を確認しておくと安心です。
オンライン相談・店舗相談・訪問相談、いずれの場合でも、以下のものがあるとスムーズです。
すべて完璧に揃っていなくても、相談は始められます。
特に健康診断結果表とおくすり手帳は、保険加入時の告知(健康状態の申告)に必要な情報の確認に使われます。
また、申込後にサービス側から日程調整や本人確認の電話が入ることがあります。
出られる時間帯を予約フォームの備考などで指定しておくとスムーズです。
もちろん相談できます。
「新規加入の相談」だけでなく、「既存契約の見直し相談」も無料相談の主要な使い方の一つです。
特に、住宅ローンの団信(団体信用生命保険:契約者が亡くなったときに住宅ローン残債が保険金で完済される仕組み)に加入していると、死亡保障の必要額が大きく変わります。
加入時から状況が変わっている方ほど、見直しの効果が大きい傾向があります。
3つの形式に優劣はなく、生活パターンで選ぶのが基本です。
それぞれのメリットと気をつけたい点は、判断軸④の比較表にまとめています。
共働きで時間が限られる方や、子育て中で外出しにくい方は、オンラインや訪問が使いやすい傾向があります。
最初の章でも触れましたが、扱える保険会社の数が大きく違います。
保険会社の窓口はその会社の商品のみ、保険代理店は複数の保険会社の商品から比較提案という違いです。
複数の保険会社を比較したい場合は、保険代理店や、複数社を扱うFP事務所での相談が向いています。
持病がある方でも、保険検討は可能です。
ただし、加入できる保険商品の選択肢が、健康な方と比べて狭くなる傾向があります。
どの商品が合うかは、持病の種類・治療状況・保障の優先順位によって変わります。
無料相談の場で、現在の健康状態や治療状況を正直に伝えることで、加入できる可能性のある商品を絞り込んでもらえます。
持病の内容によっては加入できる商品が見つからないケースもありますが、その場合でも「いま加入できる保険」と「貯蓄でカバーすべき範囲」を整理することで、家計の備え方は十分に考えられます。
「持病があるから保険には入れない」と諦めてしまう方もいますが、選択肢はあります。まずは正直に状況を伝えて、相談員に整理してもらうのが第一歩です。
ここまで、無料保険相談を後悔なく使うための判断軸と、タイプ別の相談先をお伝えしてきました。
要点を改めて整理します。
相談先と準備の有無で、生涯の保険料は数十万〜数百万円変わります。
このブログでお伝えしたいのは「保険を売り込むこと」ではなく、「読者一人ひとりが自分の家庭に合った判断をできるようになること」です。
相談は、その判断を補強するための「最終確認の場」として使うのが、最も後悔の少ない使い方だと考えています。
業界で11年見てきた中で、後悔のない保険選びをしている方に共通するのは、自分の判断軸を持って相談に臨んでいる点です。この記事が、その判断軸になれば嬉しいです。
相談前の準備として、以下の記事もあわせてご覧ください。
保険選び全体の流れを確認したい方は【保険選びロードマップ】もどうぞ。